江南市の医療法人が固める理事長報酬の設計図。定期同額給与を外さない支給ルール
理事長報酬の金額は決めたのに、定期同額給与の要件を外して損金に落ちなくなる。愛知県江南市のエリアで医療法人を運営する方からも、この種の相談が持ち込まれます。結論として、理事長報酬を損金に算入できるかどうかは事業年度開始から3か月以内に決議し、同額を1か月以下の間隔で払い続けるという一点に集約されます。期中の増額は原則として認められず、減額が許されるのは臨時改定事由と業績悪化改定事由に限られます。本記事では2026年現在の法人税法上の取扱いを前提に、決議から支給、議事録、翌期の見直しまでを時系列で整理しました。読み終えたあとには、自院の報酬改定が要件内に収まっているかを自分で判断できるようになります。
理事長報酬を定期同額給与にするための2つの要件
改定が許される3か月以内の期限と例外事由
社員総会の決議と議事録に残す記載事項
1. 2026年時点で役員報酬を定期同額給与とする要件
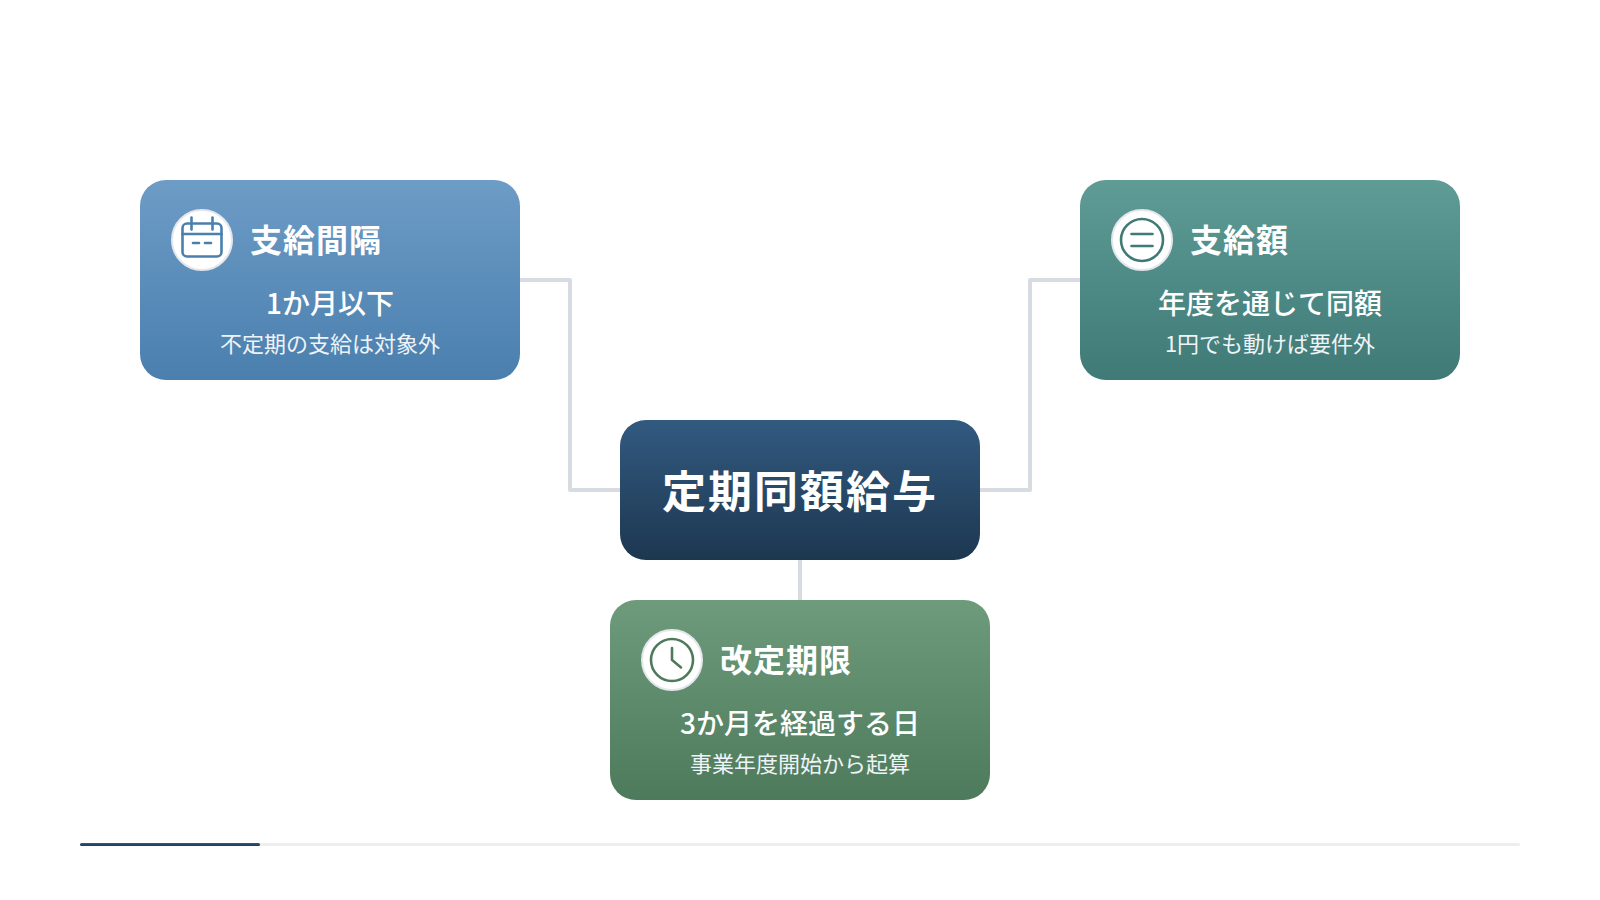
2026年現在、理事長報酬を損金に算入する基本形は定期同額給与で、要件は支給間隔が1か月以下で各支給額が同額という2点に絞られます。法人税法は役員給与を原則として損金不算入と定め、定期同額給与・事前確定届出給与・業績連動給与の3類型だけを例外として扱っています。医療法人の理事長報酬は、このうち定期同額給与で組むのが最も扱いやすい形です。業績連動給与は開示に関する要件が重く、医療法人では現実的な選択肢になりません。
典型は毎月同じ日に同額を支給する形で、支給日が月末でも25日でも判定に影響しません。間隔が1か月以下であれば、毎週払いや隔週払いでも定期給与に該当します。一方で四半期ごとの支給は間隔が1か月を超えるため、定期同額給与にはなりません。年度の途中で月額が1円でも動けば、同額という要件はその時点で崩れます。
実務でよく見られるのは、金額は前期と同じなのに決議の記録だけが残っていないケースです。社員総会の議事録がなければ、税務調査の場で支給根拠を示す資料がありません。まずは直近3期の支給台帳を並べ、月額が一定だったかを確認するところから始めてください。
支給時期と支給額に求められる形式
定期同額給与の判定は、支給時期と支給額の2軸で行われます。支給時期には1か月以下の一定期間ごとという形式が求められ、必要なときにだけ払う不定期の支給は対象から外れます。支給額は事業年度を通じて同額であることが前提になります。
賞与のように年2回だけ上乗せする形は、定期同額給与には含まれません。上乗せ分だけが損金不算入になるのではなく、別類型である事前確定届出給与の届出がなければ、その賞与は全額が損金から外れます。支給形態を変えるときは、金額の調整ではなく類型の切り替えとして設計してください。
手取り額を同額にする方式の扱い
源泉所得税や社会保険料を控除した後の手取り額を同額にする方式も、定期同額給与として扱われます。支給総額が毎月わずかに動いても、手取りが一定であれば要件を満たすという考え方です。保険料率の改定が支給額に直接響く医療法人では、この方式が検討対象になります。
ただし手取り基準を選ぶ場合は、計算根拠を毎月の給与計算資料に残す作業が欠かせません。総額が動いた理由を示せなければ、単に金額が不定期に変わった支給と判断される余地が生まれます。採用の可否は、自院の給与計算の体制と合わせて顧問税理士に事前確認してください。
| 確認項目 | 満たすべき内容 |
|---|---|
| 支給間隔 | 1か月以下の一定の期間ごと(四半期払いは不可) |
| 支給額 | 事業年度を通じて同額(手取り同額の方式も可) |
| 改定の時期 | 事業年度開始の日から3か月を経過する日まで |
| 期中の例外 | 臨時改定事由・業績悪化改定事由に限られる |
関連記事:一宮市の医療機関が押さえる収入区分の全工程。保険診療と自由診療を分ける判断基準
2. 事業年度開始から3か月以内という改定期限
理事長報酬の改定が通常改定として認められる期限は、事業年度開始の日から3か月を経過する日までです。この期限内に改定すれば、改定前の期間と改定後の期間がそれぞれ同額である限り、年度途中で金額が変わっても定期同額給与として扱われます。3月決算の医療法人であれば、4月1日に始まる事業年度の改定期限は6月30日です。決算を確定させ、次期の収支を見通したうえで金額を決める時間が確保されている設計といえます。
実務では、決算確定から2か月以内に社員総会を開き、改定後の金額を決議する段取りが基本になります。支給の開始は、決議した月の次の支給日からとするのが分かりやすい形です。決議日と適用開始月を議事録に併記しておけば、後から期限内の改定だったかを確認できます。期限は「3か月以内」ではなく「3か月を経過する日まで」と定められている点にも注意が必要です。
よくある失敗は、6月に決議しながら支給の変更を8月分から始めてしまう例です。決議が期限内でも、改定後の期間が同額にならないと判定が崩れます。改定月を決めたら、給与計算の担当者へ同じ月を共有してください。
定時社員総会から支給開始までの流れ
流れは、決算の確定、次期の収支見込みの作成、社員総会での決議、給与計算への反映という4段階です。決算確定から決議までを1か月、決議から支給反映までを1か月と置くと、期限に対して余裕を持てます。改定後の最初の支給日を決議の時点で決めることが、手戻りを防ぐ要点になります。
決議の前に、理事長以外の理事の報酬も合わせて検討しておくと二度手間になりません。各理事の個別額まで同じ場で確定させ、適用開始月をそろえる形が実務的です。
改定期限を過ぎた場合に起きること
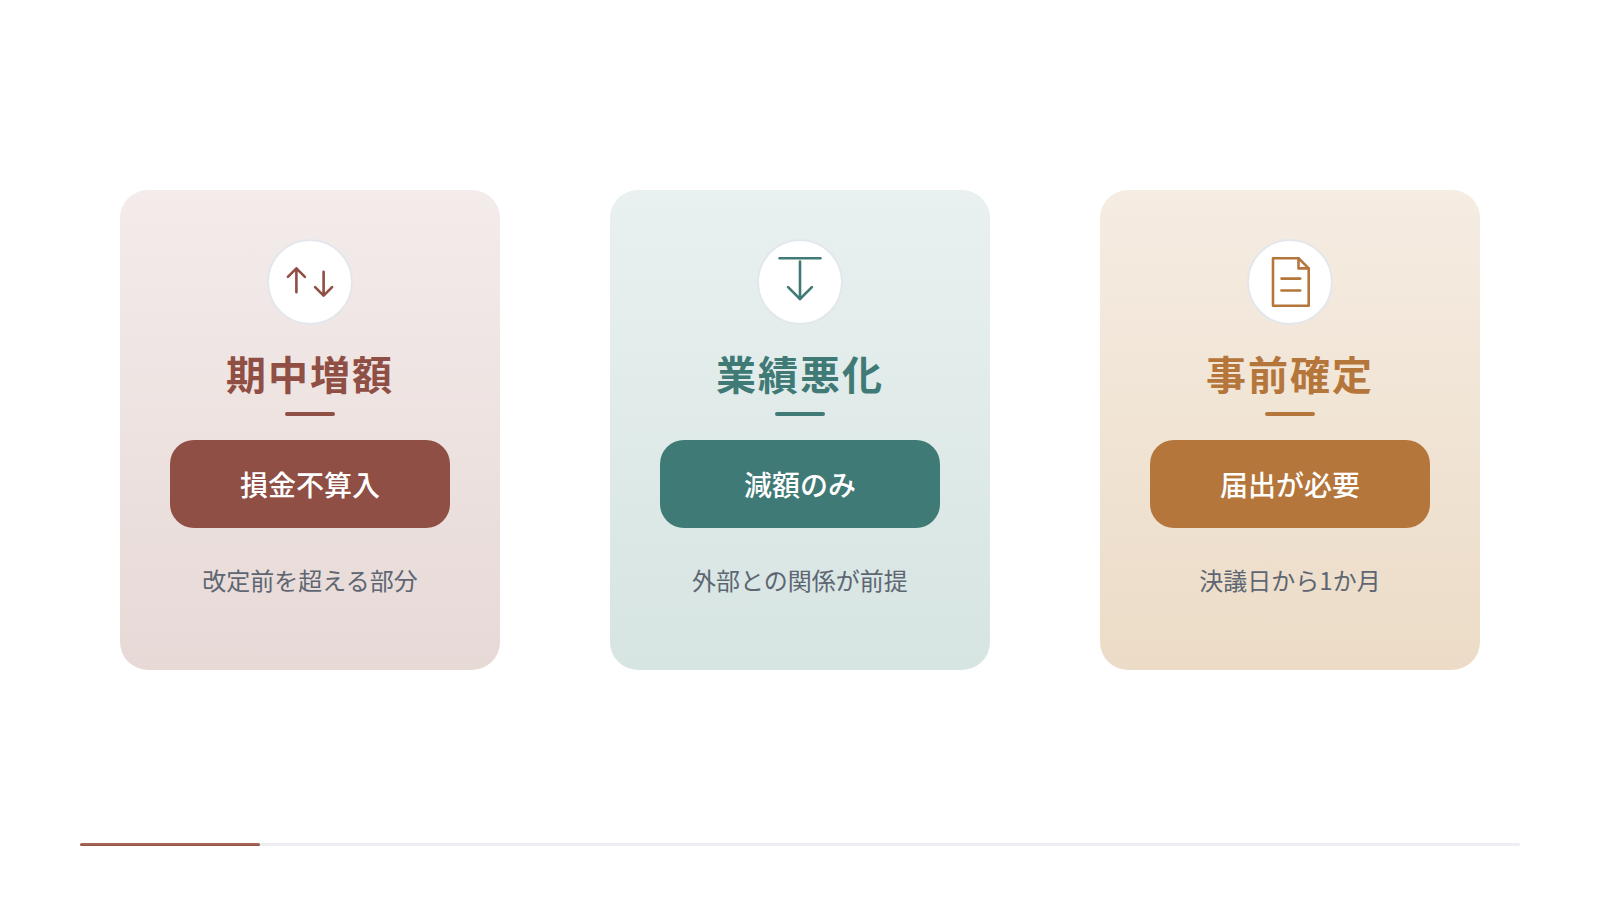
期限を過ぎてから増額した場合、改定前の金額を超える部分は定期同額給与に該当しないものとして扱われます。医療法人には税負担だけが残り、理事長個人には増額分の所得税と社会保険料が発生します。期限を過ぎたと気づいた時点で、その期は改定しないという判断も選択肢になります。
翌期の改定で水準を戻す方が、結果として不利益が小さく収まる場面もあります。個別の判断は資金繰りと税負担の両面を見る必要があるため、改定前に税理士へ相談してください。
3. 理事長報酬を期中で増額できない理由
期中の増額が認められないのは、利益の状況を見てから報酬額を動かす調整を防ぐためです。役員給与は支給する側と受け取る側が同一人物に近く、金額を自由に動かせると法人の利益を任意に圧縮できてしまいます。そこで法人税法は、年度の初めに決めた金額を通年で維持することを損金算入の条件に置きました。年度の途中で利益が見えてから増やす行為は、この前提に正面から反します。
増額した場合の取扱いは明快で、改定前の水準を超える部分が損金から外れます。月額80万円を12月から100万円へ増やせば、差額の20万円に相当する部分が対象です。支給自体が無効になるわけではない点が、誤解されやすい箇所になります。法人側では損金にならず、個人側では給与として課税されるという状態が残ります。
現場では、年末に利益が出そうだと分かった段階で増額を検討する相談が集中します。この時期の増額はほぼ例外なく期限を過ぎており、翌期の改定で調整する方が整合的です。増額を急ぐ前に、翌期の事業計画を先に作ってください。
増額部分が損金として認められない仕組み
定期同額給与は、各支給時期の金額が同額である部分だけを損金とする構造です。期中に増額すると、同額だった水準と上乗せした水準の二層に分かれます。このうち同額の層だけが要件を満たし、上乗せの層は要件から外れます。
減額の場合は逆に、減額後の低い水準が同額部分として扱われる整理になります。いずれの場合も、年度を通して一定だった金額が基準になると理解しておくと判断を誤りません。
資金繰りを理由に増額したときの影響
理事長個人の支出が増えたという理由では、臨時改定事由には該当しません。臨時改定事由は、役員の職制上の地位の変更や職務内容の重大な変更など、法人側の事情を指すためです。個人の資金需要に対しては、役員貸付など別の手段を検討する方が筋が通ります。
ただし役員貸付にも利息の設定など別の税務上の論点が伴います。どの手段を選ぶかは、医療法人の資金状況を踏まえて個別に検討してください。
4. 業績悪化改定事由が認められる場面
業績悪化改定事由は、経営の状況が著しく悪化したことにより減額する場合に限って認められる例外です。増額の根拠にはならず、期中に金額を下げる方向でだけ使える点が出発点になります。判定の軸は、第三者である利害関係者との関係でやむを得ず減額するかどうかに置かれています。経営者の判断だけで下げたのか、外部との関係で下げざるを得なかったのかが分かれ目です。
代表的な場面は3つに整理できます。社員や出資者との関係で経営責任を明確にするための減額、金融機関との返済条件の協議に伴う減額、取引先の信用を維持するための経営改善計画に基づく減額です。いずれも外部に対して説明する必要が生じた結果としての減額という共通点があります。協議の記録や計画書が、そのまま判断の裏づけになります。
逆に該当しにくいのは、利益が見込みを下回った、一時的に資金が不足したといった内部事情だけの減額です。単年度の赤字という事実のみでは根拠として弱く、資料の準備が欠かせません。減額を検討する段階で、どの資料を残すかを先に決めてください。
業績悪化改定事由として扱われる場面
金融機関と返済条件を協議し、その過程で役員報酬の減額が条件として織り込まれた場合は、典型的な場面にあたります。経営改善計画へ減額が明記され、取引先や関係者へ提示されている状態も同様です。外部に提出した書面に減額が残るかどうかが、実務上の分かれ目になります。
患者数の減少が続き、資金繰り表の上で複数年にわたる悪化が示されている場合も、資料の裏づけ次第で検討の余地があります。判定は個別事情に左右されるため、減額の決議前に税理士へ確認する流れが安全です。
減額幅と時期をどう決めるか
減額幅は、経営改善計画で見込む収支の改善額と整合させる考え方が基本になります。改善計画と無関係な金額を置くと、根拠が説明しにくくなります。時期についても、協議や計画の決定時期と支給の変更時期をそろえる必要があります。
減額後は、年度末まで同額を維持することが前提です。状況が改善したからといって期中に元へ戻すと、その戻した部分が損金不算入になる可能性があります。復元は翌期の通常改定で行うと整理が付きます。
注意
業績悪化改定事由は減額の場合にだけ使える例外です。利益が見込みを下回った、一時的に資金が不足したという事情だけでは該当しません。該当するかどうかは資料の内容と経緯によって変わるため、減額の決議を行う前に税理士へ個別に相談してください。
関連記事:一宮市で始めるクリニック開業の全工程。資金計画から届出までの完全ガイド
5. 事前確定届出給与を使う場合の届出手続
理事長へ賞与の形で支給したい場合は、事前確定届出給与として支給の時期と金額を事前に税務署へ届け出る必要があります。届出の期限は、決議をした日から1か月を経過する日と、会計期間開始の日から4か月を経過する日のいずれか早い日です。新たに設立した医療法人では、設立の日以後2か月を経過する日が期限になります。期限を1日でも過ぎれば、その支給は損金に算入できません。
届出書には、支給する役員の氏名と職名、支給時期と支給金額、決議をした機関と決議日を記載します。医療法人では社員総会の決議がこれにあたり、議事録の内容と届出書の記載を一致させる作業が欠かせません。記載がずれると届出どおりの支給と認められないおそれがあります。支給日は「12月10日」のように日付まで特定して記載します。
実務での失敗は、届出を出した後に資金繰りが厳しくなり、金額を減らして支給する例です。減額して支給した場合も届出どおりではないため、原則として全額が損金に算入できません。届出の金額は、支払い切れる水準に抑えて設定してください。
届出期限の数え方
3月決算の医療法人が5月20日に決議した場合、決議日から1か月を経過する日は6月20日です。会計期間開始から4か月を経過する日は7月31日となり、早い方である6月20日が期限になります。決議が早いほど期限も前倒しになる点を押さえてください。
定期同額給与の改定と同じ社員総会で決議するのであれば、届出書の提出も同じ月内に済ませる段取りが安全です。決議から提出までの作業を、担当者ごとに割り振っておくと漏れを防げます。
届出どおりに支給できなかったとき
届出より多く支給した場合も、少なく支給した場合も、原則としてその支給の全額が損金不算入として扱われます。一部だけが否認される仕組みではないため、影響の大きさに注意が必要です。支給をまったく行わなかった場合は、損金算入される金額自体が生じません。
そのため届出の金額は、確実に支給できる下限の水準で設定する考え方が現実的です。資金繰り表で支給月の残高を確認したうえで、金額を決めてください。
| 区分 | 届出期限 |
|---|---|
| 原則 | 決議をした日から1か月を経過する日 |
| 上限 | 会計期間開始の日から4か月を経過する日 |
| 判定 | 上の2つのうち、いずれか早い日が期限 |
| 新設法人 | 設立の日以後2か月を経過する日 |
6. 江南市の法人で見られる報酬設計の考え方
愛知県江南市のエリアで診療を続ける医療法人の報酬設計では、診療報酬の入金が約2か月遅れて届く構造を前提に月額を決める考え方が軸になります。保険診療の割合が高いほど、売上が立った月と現金が入る月のずれが大きくなるためです。年度の初めに決めた月額を12か月払い切れるかどうかが、最初の検討事項になります。資金が細る月を先に把握しておけば、減額という例外に頼らずに済みます。
次に見るのが、医療法人側の利益と理事長個人の税負担の両面です。報酬を上げれば法人の所得は下がりますが、個人の所得税と社会保険料は増えます。どちらか一方だけを見た判断では、全体として負担が重くなる場面もあります。法人と個人を通算した見方で水準を検討してください。
あすなろ税理士法人は愛知県一宮市野口に事務所を置き、開業医の支援に力を入れてきました。開業時には事業計画の作成や金融機関との交渉に対応し、開業後も収入の分析を続ける体制をとっています。初回の相談は1時間まで無料で、オンラインでの相談にも対応しています。
医療法人の収入構造から逆算する考え方
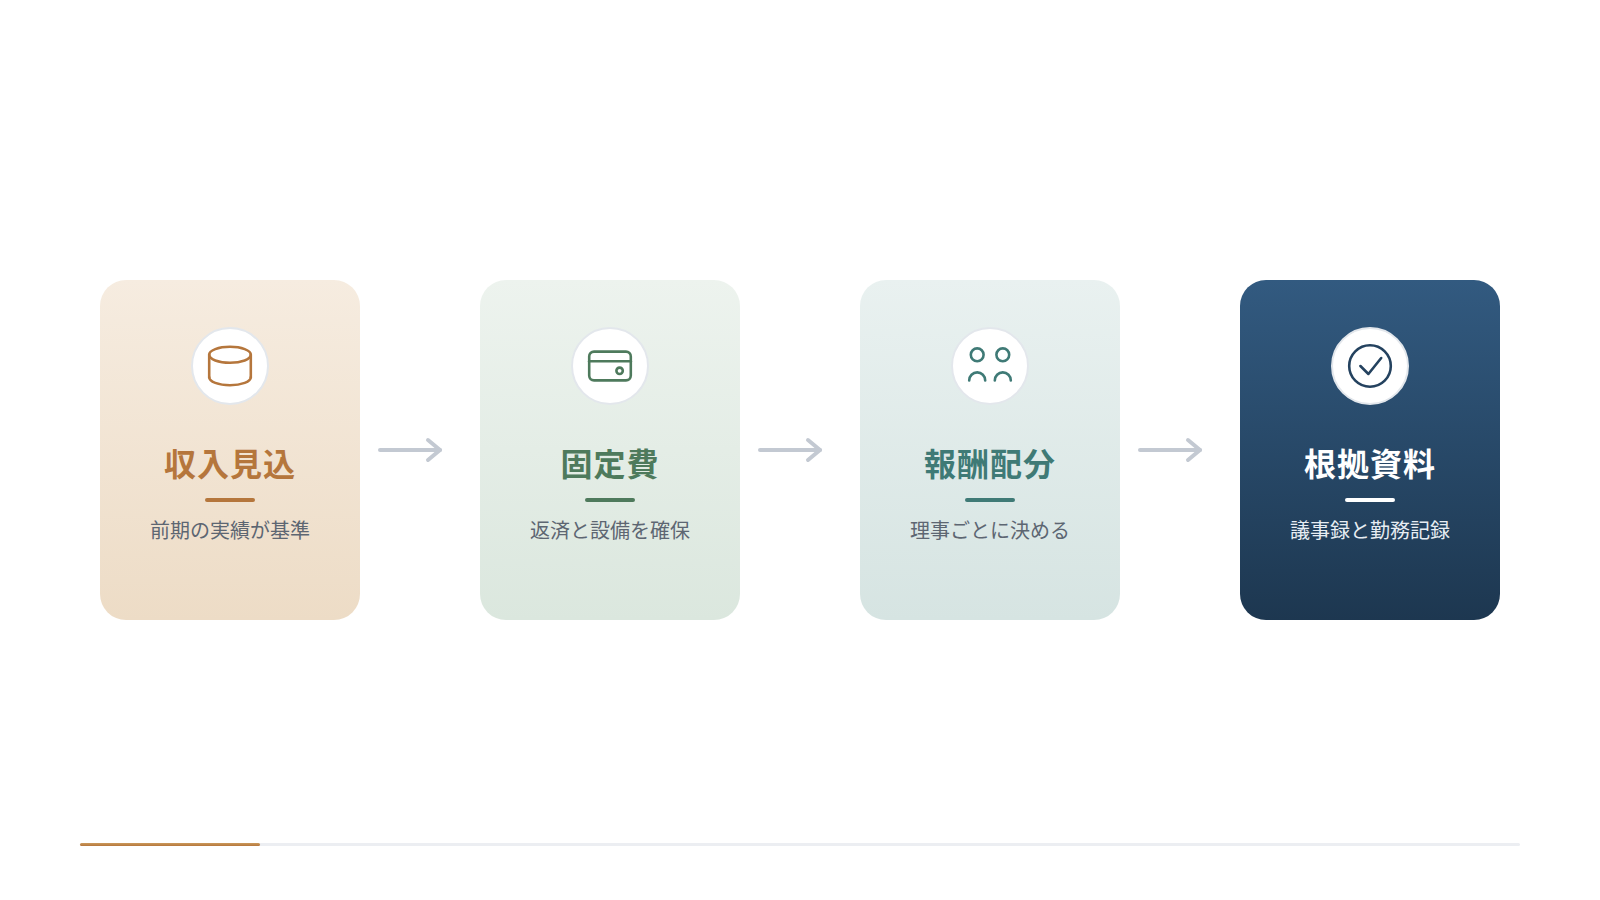
まず年間の収入見込みを置き、人件費や設備の支払いなど固定的な支出を差し引きます。残った金額から、設備更新や借入返済に充てる分を先に確保します。そのうえで残る範囲に理事長報酬を収める順序が、無理のない設計になります。
この順序を逆にすると、期中に報酬を下げる判断を迫られる状況が生まれます。減額は例外事由に限られる以上、入口の設計で余裕を持たせる方が安全です。収入見込みは、前期の実績を基準に置き、増加を見込みすぎないことが要点になります。
役員退職給与と生活設計を併せて見る視点
理事長報酬の水準は、将来の役員退職給与の算定にも影響します。退職給与の額は、最終の月額報酬や在任年数を基礎に検討されるのが一般的だからです。毎期の報酬だけを見て判断すると、引退時の設計まで連動して動いてしまいます。
加えて、報酬水準は社会保険料や将来の年金額にも結び付きます。長期の視点で水準を決めるために、5年先までの見通しを一度書き出してください。承継を考えている場合は、次の世代の理事報酬まで含めて配分の枠を考えます。
関連記事:一宮市の中小企業が押さえるクラウド会計の全体像。API連携で変わる経理の全工程
7. 不相当に高額と判断されない根拠づけ
定期同額給与の形式を満たしていても、不相当に高額な部分は損金に算入できません。判定は、定款や社員総会で定めた限度額による形式基準と、職務の実態による実質基準の2つで行われます。どちらか一方を満たせばよいのではなく、両方の範囲に収まっている必要があります。形式を整えただけでは足りないという点が、設計上の要点です。
実質基準で見られるのは、その理事が担っている職務の内容、医療法人の収益の状況、従業員への給与の支給状況、同種同規模の法人における支給の状況です。理事長であれば、診療のほか人事や設備投資の判断など、経営判断に関わる職務の範囲が材料になります。職務の内容を言葉にして残しておくことが、そのまま根拠づけにつながります。
現場では、定款に限度額の定めがないまま運用している医療法人も見られます。限度額の定めがなければ形式基準の裏づけが弱くなるため、定款と議事録の記載を確認してください。限度額は、数年先の改定も見据えて現実的な幅で設定しておくと運用しやすくなります。
形式基準と実質基準の2つの上限
形式基準は、定款または社員総会の決議で定めた報酬の限度額を超えていないかという判定です。限度額を超えて支給した部分は、超えた金額が対象になります。実質基準は、職務の対価として相当かどうかを個別に見る判定です。
両者は別の判定であり、限度額の範囲内でも実質基準で否認される場面があります。限度額の設定は、実態より極端に高い水準に置かないことが基本になります。
職務の対価であることを示す資料
用意しておきたいのは、職務分掌の記録、理事会や社員総会の議事録、勤務の実態が分かる記録の3点です。理事長がどの業務を担い、どの判断を行ったかが時系列で追える状態を目指します。診療日誌や会議の記録も、職務の実態を示す材料になります。
資料は後から作るのではなく、その都度の記録として残すことに意味があります。保存の期間は、帳簿書類と同じ基準で管理すると分かりやすくなります。資料の保管場所を決め、担当者が交代しても引き継がれる形にしてください。
判定の2つの軸
関連記事:一宮市の中小企業が整える記帳体制。自計化と記帳代行を分ける判断基準
8. 理事である家族への報酬支給の留意点
配偶者や子が理事に就任している場合でも、報酬は職務の対価として相当な範囲に収める必要があります。家族だから自由に決められるという扱いはなく、理事長本人と同じ基準で判定されます。むしろ勤務の実態が問われやすく、記録の整備が欠かせない領域です。定期同額給与の形式要件も、理事ごとに別々に判定されます。
判定の材料は、担当している業務の内容、勤務の頻度と時間、同じ業務を行う従業員の給与水準です。週1日の勤務であれば、常勤者と同じ水準を支給する根拠は作りにくくなります。実際の勤務日数と金額の対応を説明できる状態にしてください。理事として登記していない家族が経営に関与している場合は、みなし役員として扱われることもあります。
よくある失敗は、勤務実態の記録がないまま毎月同額を支給し続ける形です。出勤の記録と業務の記録が残っていないと、調査の場で説明の材料がありません。今月分から記録を始めるだけでも、翌期以降の裏づけになります。記録の様式は複雑にせず、日付と担当業務を書き込むだけの簡単な形で続ける方が定着します。
勤務実態の記録が必要な理由
役員報酬は職務の対価であるため、職務の存在が前提になります。勤務の記録がないと、支給の根拠そのものが説明できません。出勤簿、担当業務の一覧、会議への出席記録の3点を基本の資料としてそろえます。
記録は、支給の開始と同じ時期から残すことに意味があります。後からまとめて作成した資料は、裏づけとしての説得力が弱くなります。
非常勤の家族理事に支給するときの整え方
非常勤であっても、理事である以上は定期同額給与の要件が同じように適用されます。月額を決めたら、年度を通じて同額を1か月以下の間隔で支給します。勤務日数が月によって変わる場合でも、報酬額は動かさない設計にします。
金額の水準は、担当業務と勤務頻度に見合う範囲で設定します。社員総会の決議では、理事ごとの金額を個別に記載してください。勤務の内容が変わったときは、翌期の通常改定で金額を見直す流れにそろえます。
9. 社員総会の決議と議事録に残す記載
社団医療法人では、多くの場合定款で理事の報酬を社員総会の決議により定めると規定しています。まずは自院の定款を開き、報酬の決定機関と手続がどう書かれているかを確認してください。定款の定めと実際の運用が食い違っていると、形式基準の裏づけが崩れます。決議の記録は、税務上も医療法人の運営上も基礎になる資料です。
議事録に残すのは、開催日、出席した社員、決議の内容、各理事の報酬額、適用を開始する月の5点です。報酬の総額だけを決議し、個別額の記載を省く運用も見られますが、誰にいくら支給するかの根拠が残りません。個別額まで書き切ることが、後の説明を容易にします。議事録は、決議の直後に作成して保管します。
現場でよく見られるのは、決議はしたものの議事録の作成が後回しになり、数年分がまとめて作られている状態です。作成の時期が支給の実態と離れるほど、資料としての価値は下がります。決議の当日に様式へ記入する運用へ切り替えてください。議事録の保管は紙と電子のどちらでも構いませんが、保管場所を一つに決めておくと探す手間が減ります。
決議で決める範囲と理事会で決める範囲
社員総会で報酬の総額または限度額を決め、各理事への配分を理事会で決める形も採られます。この場合は、社員総会と理事会の両方の議事録がそろって初めて根拠が完成します。どちらの機関で何を決めるかは、定款の定めに従います。
配分を理事会で決める場合も、限度額の範囲内に収まっているかの確認が必要です。限度額の改定が必要なときは、社員総会の決議からやり直します。
議事録に残す記載事項
記載の核になるのは、決議日と適用開始月の2つです。この2点がそろえば、通常改定の期限内かどうかを後から検証できます。あわせて、改定前の金額と改定後の金額を併記すると、変更の経緯が一目で追えます。
減額の決議では、減額に至った事情も議事録へ記載します。経営改善計画や協議の記録と合わせて保管すれば、根拠として機能します。記載が一行で終わっていると経緯が追えないため、決定に至った事情を具体的に書きます。
10. 報酬額を毎期見直す意思決定の手順
毎期の見直しは、決算の確定から3か月以内に決議まで終えるという時間の制約の中で組み立てます。順序は、決算数値の確定、次期の収支見込みの作成、月額の決定、社員総会の決議、給与計算への反映の5段階です。各段階の担当と期日を決めておけば、期限に追われる状況を避けられます。見直しを毎期の定例業務として扱うことが、最も確実な対策になります。
次期の収支見込みでは、患者数の動向、人員の増減、設備投資と借入返済の予定を織り込みます。見込みは単年度ではなく、できれば3年分を並べて確認します。報酬を12か月払い切れるかという視点で、月ごとの資金残高も確認してください。見込みの作成に時間がかかる場合は、決算の確定を待たずに概算で着手します。
あすなろ税理士法人では、税務相談を面談や電話のほか、メールやグループウェアでも受け付けています。税務調査の立ち合いにも対応しており、経営計画の作成後のフォローも行っています。報酬設計の個別の判断は事案ごとに異なるため、自院の数値を持参して相談してください。
決算数値から次期の報酬を組み立てる順序
最初に、当期の税引前の利益と資金の残高を確認します。次に、次期に見込む収入から固定費と返済額を差し引き、残る金額の範囲を把握します。その範囲の中で、理事長とその他の理事の報酬を配分します。
配分を決めたら、月ごとの資金残高で支払い可能かを検証します。検証で不足する月が見つかれば、金額を下げて設計し直します。
見直しを毎期の定例業務にする仕組み
年間の予定表に、決算確定、社員総会の開催、給与計算への反映の3つを固定の予定として入れます。決算月から逆算して日付を置けば、毎期同じ流れで運用できます。担当者が変わっても手順が引き継がれる形にすることが目的です。
あわせて、議事録の様式を事前に用意しておくと作成の負担が減ります。様式に空欄を埋めるだけの状態にしておけば、決議の当日に完成させられます。
理事長報酬を要件内に収めるために押さえる3点
理事長報酬を損金に算入できるかどうかは、金額の大きさではなく決議の時期と支給の一貫性で決まります。事業年度開始から3か月以内に決議し、同額を1か月以下の間隔で支給し続ける形を崩さないことが基本です。期中の増額は原則として認められず、減額も例外事由に限られます。次の3点を自院の運用に当てはめて確認してください。
定期同額給与と理事長報酬に関するよくある質問
期の途中で理事長報酬を増額するとどうなりますか
A. 改定前の金額を超える部分は、原則として損金に算入できません。
支給自体が無効になるわけではなく、個人側では給与として課税されます。増額は翌期の通常改定で行う方が整合的です。
赤字になれば業績悪化改定事由を使えますか
A. 赤字という事実だけでは該当しません。
社員や金融機関、取引先との関係でやむを得ず減額する事情が必要です。協議の記録や経営改善計画が判断の材料になります。
事前確定届出給与の届出期限はいつですか
A. 決議日から1か月を経過する日と会計期間開始から4か月を経過する日のいずれか早い日です。
新たに設立した法人は、設立の日以後2か月を経過する日が期限になります。
家族の理事に報酬を支給するとき何を残せばよいですか
A. 出勤簿、担当業務の一覧、会議への出席記録の3点を残します。
勤務の頻度と金額の対応を説明できる状態にし、議事録には理事ごとの個別額を記載してください。
関連記事:一宮市の事業者が備える税務調査の全工程。事前通知から調査終了までの流れ