自動仕訳ルールの設計で差がつく。愛知県の企業が決める勘定科目の判断基準
この記事でわかること
自動仕訳ルールの優先順位と条件の決め方
取引先と消費税区分を含めた科目の設計
誤作動の修正手順と定期的な見直しの時期
自動仕訳ルールを設定したのに、確認のたびに勘定科目を直している愛知県の企業の経理担当者は少なくありません。明細を取り込むだけで仕訳ができても、条件の決め方が粗いと誤った科目が大量に登録されてしまいます。結論として、ルールは条件の優先順位と科目の判断基準を先に決め、摘要・取引先・消費税区分の3点で設計することが基本です。そのうえで誤作動時の修正手順と見直しの時期を決めておけば、確認作業は例外の点検だけに絞り込めます。本記事では、ルールが働く仕組みから担当者交代に備えた記録まで、設定画面で迷いやすい順に整理しました。読み終えるころには、自社のルール一覧のどこを直せば誤りが減るのかを、具体的に判断できるようになります。
1. 自動仕訳ルールが働く条件と優先順位
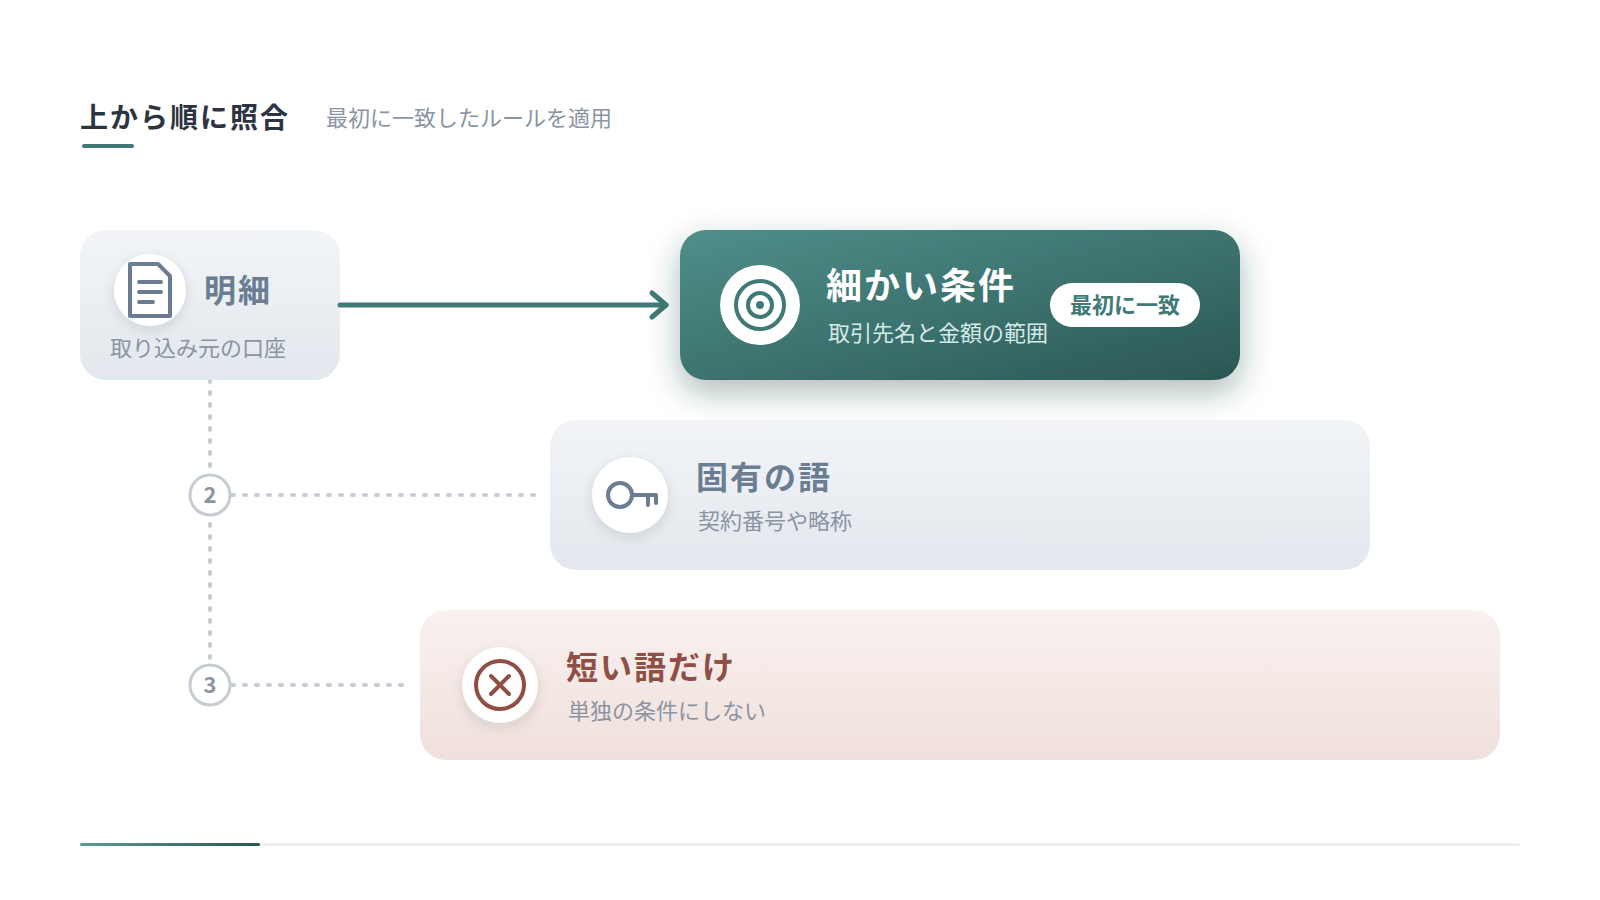
自動仕訳ルールは取り込んだ明細が登録した条件に一致したときに働き、複数のルールに一致した場合は優先順位の高いルールが適用されます。条件には、摘要の文字列や入出金の区分、金額の範囲、取り込み元の口座などがあります。多くのクラウド会計ソフトでは、一覧の上にあるルールから順に照合し、最初に一致したものが使われます。そのため条件が広いルールを上に置くと、下にある細かいルールが一度も使われない状態になります。よく見かける失敗は、「振込」のような短い語を条件にしたルールが上位にあり、ほかの振込明細まで同じ科目にしてしまう例です。こうした誤りは件数が増えてから気づくことが多く、修正に時間がかかります。優先順位は、条件が細かいものほど上に置くのが基本の考え方です。文字列の一致方法にも、完全一致や部分一致などの種類があり、選び方で一致する範囲が変わります。設定を始める前に既存のルールを一覧で書き出し、条件の広さの順に並べ替えてください。並べ替えた一覧をもとに画面上で上下の順番を入れ替えるだけでも、誤りの件数は減らせます。
優先順位を決める3つの原則
条件に使える項目と組み合わせ
ルールの条件は、摘要・金額・入出金の区分・取り込み元の4つを組み合わせて作ります。摘要だけの条件では、同じ語を含む別の取引まで拾ってしまいます。たとえば通信会社の名称は、通話料と機器の分割代金の両方の明細に含まれる場合があります。金額の範囲を加えると、毎月ほぼ同額の取引だけを拾う条件にできます。新しいルールを作るときは、最低2つの項目を組み合わせることを社内の決まりにしてください。
一致方法の違いで変わる対象範囲
摘要の一致方法は、部分一致を使う範囲を絞るほど精度が上がります。部分一致は語が含まれていれば一致するため、設定は簡単ですが対象が広がりやすい方法です。完全一致は摘要がそのまま同じ場合だけ働くため、毎月同じ表記で届く明細に向いています。選べる一致方法はソフトによって異なるため、設定画面の選択肢を先に確認します。新規のルールは部分一致で作った後に1か月分の一致件数を確かめ、必要に応じて完全一致へ切り替えてください。
2. 摘要のキーワードで科目を振り分ける設定
摘要のキーワードによる振り分けは、明細に必ず現れる固有の語を条件にすると、誤りの少ないルールになります。銀行明細の摘要は半角カタカナで表示されることが多く、表記が画面の見た目と異なる場合があります。カード明細では店舗名が英字や略称で表示されることがあり、同じ店でも利用場所で表記が変わります。キーワードは、実際に取り込んだ明細の摘要をそのまま写して登録するのが確実です。推測で入力したキーワードは、全角と半角の違いやスペースの有無で一致しないことがあります。実務で多いのは、キーワードを1語だけ登録し、似た表記の別取引まで同じ科目にしてしまうケースです。たとえば「ETC」の語は高速道路の利用料に使えますが、カードの年会費の明細に含まれる場合もあります。こうした語は、金額の範囲や入出金の区分と組み合わせて絞り込みます。登録前に過去3か月分の明細をキーワードで検索し、一致する件数と内容を確認してください。一致した明細がすべて同じ科目になるかを確かめてから登録すれば、誤作動の多くは防げます。
半角カタカナと表記ゆれへの対応
銀行明細の摘要は、半角カタカナや省略された社名で届くことが多くあります。株式会社が「カ」や「カブ」と省略されたり、振込人名の後ろに支店名が付いたりする場合があります。こうした表記ゆれは、社名の中心部分だけをキーワードにすると吸収できます。ただし中心部分が短すぎると、別の取引先まで一致するおそれがあります。表記ゆれが見つかった取引先は、別名として一覧に追記しておくと次回の設定が早くなります。
科目の判断基準を先に文書化する
キーワードを登録する前に、どの支出をどの科目にするかの判断基準を文書にしておきます。たとえば会議用の弁当は会議費、取引先との会食は交際費、社員の残業食は福利厚生費といった区分です。基準がないままルールを作ると、担当者ごとに科目がずれ、年度ごとの比較ができなくなります。判断基準は10項目程度から始め、迷った取引が出るたびに追記すれば足ります。作成した文書は、ルール一覧と同じ場所に保存してください。
3. 取引先名を登録して精度を高める方法
取引先名を登録すると摘要の表記に左右されずに判定でき、科目と取引先の両方がそろった仕訳を自動で作れます。取引先を付けた仕訳は取引先ごとに集計できるため、売掛金や買掛金の管理にも役立ちます。登録する項目は、正式名称と明細に現れる表記、よく使う科目と消費税区分、インボイスの登録番号が基本です。登録番号を取引先と結び付けておくと、適格請求書発行事業者かどうかを仕訳ごとに判断しやすくなります。よくある失敗は、同じ取引先を表記違いで2件以上登録してしまい、集計が分かれてしまう例です。こうした重複は、取引先一覧を名称順に並べると見つけやすくなります。登録の対象は、まず毎月取引がある先から始めるのが効率的です。年に1回しか取引がない先まで登録すると、一覧が膨らんで管理が難しくなります。月に1回以上取引がある先を抜き出し、上位20社程度から登録を進めてください。登録後は、翌月の明細で取引先が正しく付いているかを確認します。
取引先一覧の重複を防ぐ登録ルール
重複を防ぐには、登録時の表記ルールを決めておくことが有効です。法人格は「株式会社」を省略せず、名称の前後どちらに付くかも登記どおりに入力します。スペースや記号の使い方を統一すれば、検索で同じ取引先を見つけやすくなります。新しい取引先を登録するときは、先に一覧を検索して既存の登録がないかを確認します。重複が見つかった場合は取引の多い方に統合し、もう一方は使わない設定にしてください。
登録番号の確認で税区分の誤りを防ぐ
取引先の登録番号は、国税庁の適格請求書発行事業者公表サイトで確認できます。取引先が免税事業者の場合は、仕入税額控除の経過措置を前提とした税区分を選ぶ必要があります。登録の有無は取引の途中で変わることがあるため、年に1回は登録状況を確かめます。確認した日付を取引先の備考欄に書いておくと、次回の確認時期がわかります。免税事業者から登録を受けた取引先は、登録日以後の取引から税区分を切り替えます。新しい取引先は、最初の請求書を受け取った時点で登録番号を照合してください。
4. 愛知県内の取引先構成に合わせた科目設計
製造業の集積が厚い愛知県では、外注加工費や材料費を細かく分けた科目設計が、自動仕訳の精度と原価管理の両方を支えます。部品の加工や組立を外部に依頼する企業では、協力会社への支払が毎月まとまって発生します。こうした支払を1つの科目にまとめると、どの工程にいくらかかったかが見えなくなります。取引先ごとに外注加工費、材料仕入、運賃などの既定の科目を割り当てれば、ルールで自動的に振り分けられます。協力会社には個人事業主も含まれることがあり、インボイスの登録状況が取引先ごとに異なります。2026年現在、2026年1月に施行された中小受託取引適正化法により、対象となる取引では手形による支払が禁止されています。支払方法が振込などに切り替わると、明細の摘要や出金の形も変わるため、関連するルールの見直しが必要です。実務での傾向として、協力会社の数が多い企業ほど、既定の科目を設定していない取引先が残りやすくなります。たとえば外注加工費に工程別の補助科目を設ければ、工程別の原価も月次で比べられます。取引先一覧に工程や用途の区分を付け、区分ごとに科目を割り当ててください。
製造工程に沿って補助科目を設ける
外注加工費や材料費は、工程や材料の種類ごとの補助科目を設けると管理しやすくなります。たとえば切削、めっき、組立のように工程で分ければ、外注先ごとの原価の推移を追えます。補助科目は細かくしすぎると、担当者が選び間違える原因になります。月に1回以上の取引がある工程に絞り、5つ前後から始めるのが現実的です。設けた補助科目は取引先の既定値として登録し、ルールで自動的に選ばれるようにしてください。
県外の取引先と混在する場合の考え方
愛知県内の協力会社と県外の仕入先が混在していても、科目は取引の内容で決めるのが原則です。所在地で科目を分けると、同じ内容の取引が別の科目に計上され、原価の比較ができなくなります。所在地の違いを管理したい場合は、科目ではなく取引先の属性や部門で区別します。運賃のように距離で金額が変わる取引は、取引先ごとの金額の範囲をルールの条件に加えると判定しやすくなります。所在地の情報は取引先の備考欄に記録し、分析は集計表の段階で行ってください。
5. 同じ相手先で科目が分かれる取引の扱い
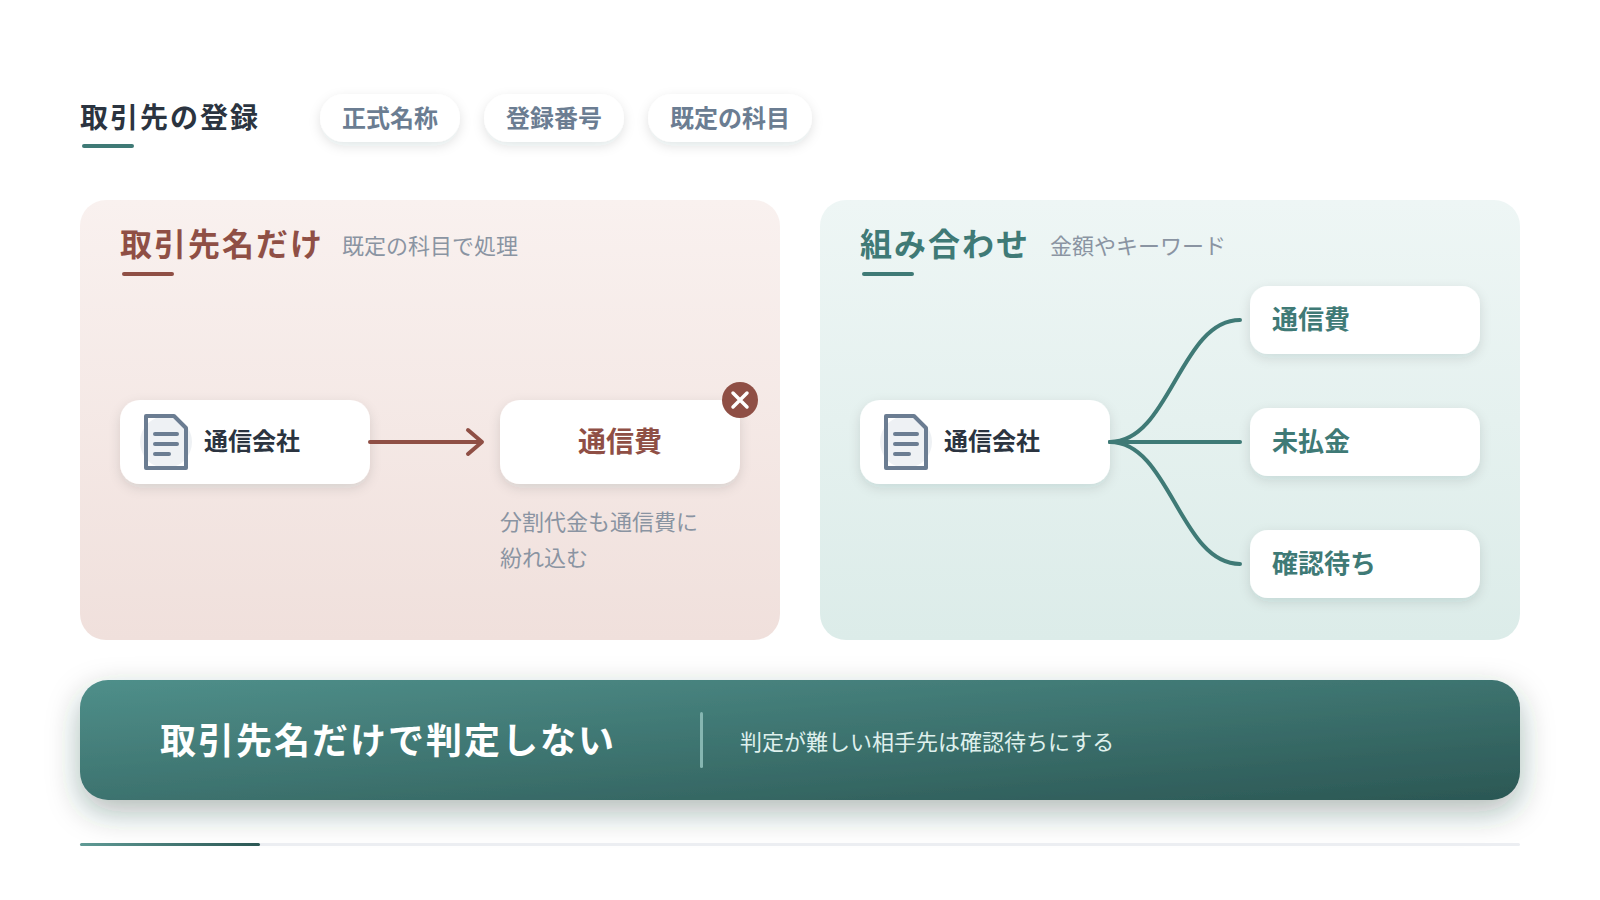
同じ相手先で科目が分かれる取引は、取引先名だけで判定しないことが基本です。金額やキーワードを組み合わせて振り分けるか、自動登録の対象から外して確認後に登録します。典型的なのは、通信会社への支払に通話料と機器の分割代金が含まれるケースです。ホームセンターや通販サイトのように、消耗品と修繕用の部材を同じ店で買う場合も科目が分かれます。取引先の既定の科目だけで処理すると、金額の大きい修繕費や備品が消耗品費に紛れ込みます。よく見かけるのは、10万円以上の備品が消耗品費として処理され、決算で資産計上の漏れが見つかる例です。こうした取引は、金額の上限を条件にしたルールで分けると防ぎやすくなります。たとえば一定額未満は消耗品費とし、それを超える明細は自動登録せずに確認待ちにします。1回の支払に複数の科目が含まれる場合は、請求書を見て複合仕訳で分けて登録します。科目が分かれる相手先を一覧で洗い出し、確認待ちの設定を付けてください。
複合仕訳で1件の支払を分ける
1回の支払に複数の科目が含まれる場合は、複合仕訳で1件の出金を複数の科目に分けます。たとえば通信会社への支払を、通信費と機器の分割代金に当たる未払金の支払に分けて登録します。毎月の内訳が同じであれば、分割の金額をルールに登録できるソフトもあります。内訳が月ごとに変わる取引は、請求書を確認してから手入力する方が誤りを防げます。複合仕訳の元になった請求書の保存場所を、摘要欄に書き添えてください。
按分が必要な支出の扱い
家賃や水道光熱費を事業用と私用で分ける個人事業主の場合は、按分の割合を決めてから登録します。割合は、使用面積や使用時間など説明できる根拠で決めます。毎月同じ割合であれば、ルールに割合を設定して自動で分けられる場合があります。割合を変えた場合は、変更した月と理由を記録に残します。按分した仕訳には、摘要欄に割合を書いておくと後から確認しやすくなります。年に1回、決算の前に割合の根拠が現状と合っているかを確かめてください。
6. 消費税区分をルールに含める設定
自動仕訳ルールには勘定科目と一緒に消費税区分まで登録しておくと、申告前の区分の確認作業を減らせます。消費税区分には、課税仕入れの10%と軽減税率の8%、非課税、不課税などがあります。同じ科目でも、会議用の飲食料品は8%、会議室の利用料は10%のように税率が分かれることがあります。給与や税金のように消費税がかからない取引は、不課税として区分します。保険料や支払利息など、非課税となる取引も区分を分けて登録します。インボイス制度のもとでは、仕入先が適格請求書発行事業者かどうかでも税区分が変わります。2026年現在、免税事業者からの仕入れには経過措置として一定割合の控除が認められています。その控除割合は、2026年10月1日以後の仕入れから80%から70%に変わります。よくある失敗は、経過措置の切り替えを反映しないまま、古い税区分のルールが動き続ける例です。税区分を含むルールを一覧に書き出し、免税事業者からの仕入れに使うルールに印を付けてください。
| 区分 | 主な取引の例 | ルール設定の注意 |
|---|---|---|
| 課税仕入れ10% | 消耗品、外注加工費、運賃 | 標準税率の取引の既定値にする |
| 課税仕入れ8% | 会議用の弁当や飲料 | 酒類や店内での飲食は10%になる |
| 非課税 | 保険料、支払利息、土地の購入 | 課税仕入れと混ぜずに区分する |
| 不課税 | 給与、税金、寄附金 | 仕入税額控除の対象に含めない |
| 免税事業者からの仕入れ | 登録番号のない取引先からの仕入れ | 2026年10月1日以後は70%の区分にする |
注意
免税事業者からの仕入れの控除割合は、課税仕入れを行った日で判定します。2026年9月30日までの仕入れは80%、2026年10月1日以後の仕入れは70%です。9月分と10月分の取引が同じ請求書に含まれる場合は、取引日を確認してから区分を選んでください。1つの事業者からの課税仕入れが一定額を超える部分には経過措置を使えないなど、細かな要件もあります。
科目ごとに既定の税区分を決める
税区分は、科目ごとの既定値を決めたうえで、例外だけをルールで指定するのが効率的です。たとえば消耗品費は10%、支払保険料は非課税のように、科目と税区分の組み合わせを一覧にします。会議費や福利厚生費のように8%と10%が混在する科目は、キーワードで分けるルールを追加します。既定値と異なる区分を選んだ仕訳は、月次の締めで一覧にして確認します。一覧は、税理士と共有できる形で保存してください。
経過措置の切り替えに備える設定
免税事業者からの仕入れに使うルールは、控除割合が変わる日を境に税区分を切り替える必要があります。2026年10月1日以後の取引からは70%の区分を選ぶため、9月末までにルールの設定を確認します。月末締めの請求書では、9月の取引と10月の取引が同じ請求書に含まれることがあります。その場合は取引日ごとに行を分けて登録すると、控除割合を正しく適用できます。切り替えの作業日と変更したルールの名前を、変更履歴に残してください。
7. ルールが誤作動したときの修正手順
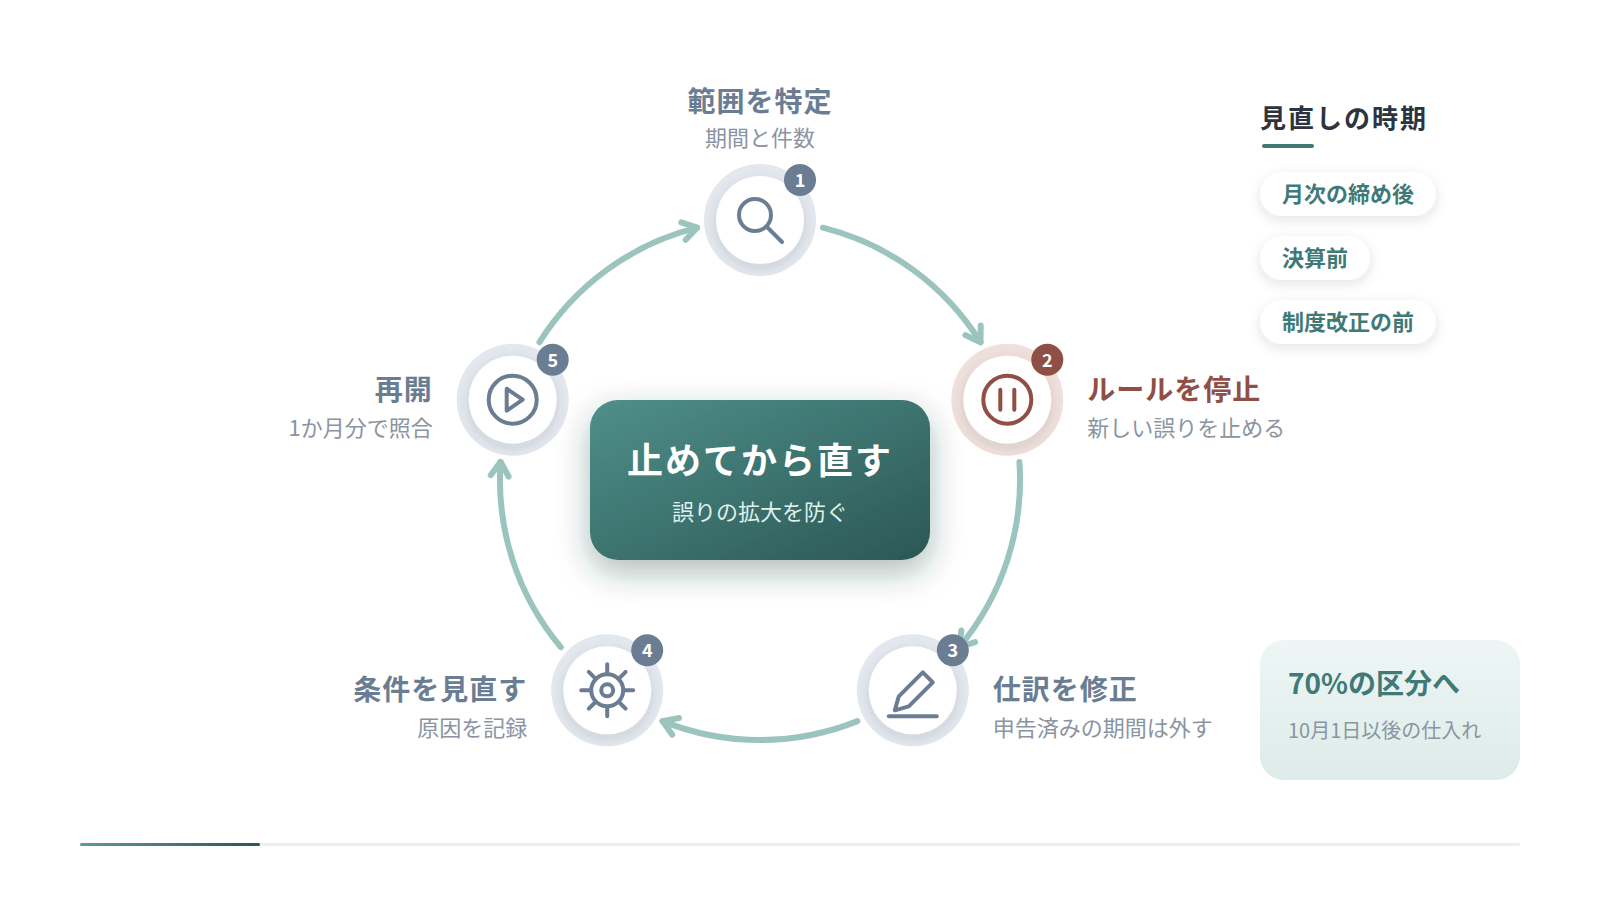
ルールが誤作動したら、まずルールを止めてから過去の仕訳を直す順番で進めると、誤りの拡大を防げます。誤作動の多くは、条件が広すぎるか、優先順位が意図と違うことが原因です。ルールを動かしたまま過去の仕訳を直すと、修正している間にも新しい誤りが登録されてしまいます。修正の手順は、影響範囲の特定からルールの停止、仕訳の修正、条件の見直しを経て再開までの5段階です。影響範囲は、そのルールで登録された仕訳を期間と件数で絞り込んで確認します。よくある失敗は、見つけた1件だけを直し、同じルールで登録された残りの仕訳を見落とす例です。決算を締めた後の期間に誤りが及んでいる場合は、修正の方法を税理士と相談してから進めます。愛知県一宮市野口のあすなろ税理士法人では、面談や電話に加えて、メールやグループウェアでも税務相談を受け付けています。条件を直した後は1か月分の明細で試験的に照合し、意図した取引だけが一致するかを確かめます。誤作動が起きたルールは、原因と修正内容を変更履歴に記録してください。
一括修正を使うときの注意点
誤りが多い場合は、一括修正の機能を使うと作業時間を短縮できます。ただし一括修正は、条件を誤ると正しい仕訳まで書き換えてしまいます。対象を絞り込んだ後、一覧の件数と金額の合計を修正前に控えておきます。修正後にも同じ条件で件数と合計を確認し、意図どおりに変わったかを比べます。修正の前に対象の仕訳を書き出して保存しておくと、元に戻す必要が出たときに役立ちます。消費税の申告を終えた期間の仕訳は、一括修正の対象から必ず外してください。
誤作動の原因を記録して再発を防ぐ
誤作動の原因は、条件の広さ・優先順位・表記の変化のどれに当たるかで記録します。表記の変化とは、取引先の社名変更や銀行の摘要の表示方法が変わった場合を指します。原因の分類を続けると、どの種類の誤りが多いかがわかり、設定の癖を直せます。同じ原因の誤作動が2回続いた場合は、ルールの作り方そのものを見直します。記録は、発生日・ルール名・原因・修正内容の4項目で足ります。
8. 登録ルールを定期的に見直す時期
登録ルールは、月次の締め後・決算前・制度改正の前の3つの時期に見直すと、誤りを小さいうちに直せます。月次の締め後は、その月に手入力で直した仕訳を集め、ルールで対応できるものがないかを確認します。決算前は、1年間使っていないルールや、一致件数が極端に多いルールを点検します。制度改正の前は、税率や経過措置の変更に合わせて税区分を含むルールを見直します。2026年10月の経過措置の切り替えは、この見直しが必要な時期に当たります。このほか、新しい口座やカードを追加したときや、取引先の登録状況が変わったときも見直しの機会です。実務での傾向として、ルールは作ったまま放置され、数年分が積み重なっていることが少なくありません。使われていないルールが多いと、優先順位の管理が難しくなり、誤作動の原因になります。見直しの日を年間の予定表に書き込み、担当者と作業の範囲を決めておいてください。見直しの結果は、次回の見直しの出発点になるように記録します。
| 時期 | 確認すること | 主な対応 |
|---|---|---|
| 月次の締め後 | 手入力で直した仕訳 | ルールの追加や条件の修正 |
| 決算前 | 使っていないルール、一致件数の多いルール | 無効化や条件の細分化 |
| 制度改正の前 | 税率や経過措置の変更 | 税区分の切り替え |
| 口座やカードの追加時 | 新しい明細の摘要の表記 | 取り込み元を条件に加えたルールの作成 |
| 取引先の変更時 | 社名変更や登録番号の有無 | 取引先の登録内容とルールの更新 |
使われていないルールを整理する
決算前の見直しでは、直近1年間に一致がないルールを洗い出します。使われていないルールは、取引の終了や条件の誤りが原因であることが多くあります。すぐに削除せず、いったん無効にして3か月様子を見ると、必要なルールを消すリスクを避けられます。3か月たっても使われなければ、削除して一覧から外します。無効にした日付を一覧に書いておけば、3か月後の判断を忘れずに行えます。削除したルールの内容は、変更履歴に残しておいてください。
手入力の修正からルールを改善する
月次の見直しでは、手入力で科目を直した仕訳がルール改善の手がかりになります。同じ取引先や同じ摘要で3回以上直している場合は、ルールで対応できる可能性があります。反対に、毎回内容が違う取引は、無理にルール化せず確認待ちのままにします。改善したルールは、翌月の明細で意図どおりに働いたかを確認します。手入力の件数を毎月記録すれば、ルール改善の効果を数字で確認できます。
9. 担当者が交代しても運用が続く記録の残し方
担当者が交代しても運用を続けるには、ルール一覧・判断基準・変更履歴の3点を1か所にまとめて残すことが基本です。ルールの設定画面だけでは、なぜその条件にしたのかという理由がわかりません。理由がわからないルールは、後任者が触れられずに放置されるか、誤って削除されてしまいます。ルール一覧には、ルール名と条件、科目と税区分、作成日と作成者を並べます。判断基準の文書には、科目の選び方と迷ったときの確認先を書きます。変更履歴には、変更した日と内容、理由を1行ずつ残します。よく見かけるのは、前任者の頭の中にだけ判断基準があり、退職後に科目がばらばらになるケースです。こうした状態を防ぐには、日々の作業の中で記録を更新する習慣が欠かせません。引き継ぎの際は、後任者と一緒に1か月分の明細を処理し、記録と実際の運用のずれを確認します。記録はクラウド会計ソフトとは別の共有フォルダにも置き、閲覧の権限を2名以上に付けてください。
残しておく3つの記録
ルールごとに設定理由を書き残す
ルール一覧には、設定した理由を1行で書き添えます。たとえば「月額が一定のため金額の範囲を条件に追加」のように、条件を決めた根拠を残します。理由があれば、後任者は条件を変えてよいかどうかを判断できます。理由の欄が空いているルールは、見直しの時期にまとめて確認し、わかる範囲で埋めます。理由は専門用語を避け、経理の経験が浅い人でも読める言葉で書きます。理由を書く作業は、ルールを作ったその日に済ませてください。
引き継ぎで確認する項目
引き継ぎでは、ルール一覧・取引先一覧・判断基準の3つを後任者と一緒に確認します。ルールの数が多い場合は、一致件数の多い上位のルールから説明すると効率的です。確認待ちにしている取引は、その理由と処理の手順を具体的に伝えます。引き継ぎの後、最初の月次の締めは前任者か確認担当者が同席して進めます。説明に使った資料は、次の引き継ぎでも使えるように保存します。引き継ぎで出た質問は、判断基準の文書に追記してください。
10. ルール設計の精度が確認作業を減らす
ルール設計の精度が上がると、確認作業は例外として残った取引の点検に絞り込めます。自動仕訳は登録を速くする仕組みですが、誤りが多いと確認と修正に時間がかかり、手入力より遅くなることもあります。精度を測る目安は、ルールで登録された仕訳のうち、手で直した件数の割合です。この割合を毎月記録すれば、ルールの改善が確認作業の削減につながっているかを数字で確認できます。実務での傾向として、割合が下がり始めると、月次の締めにかかる日数も短くなります。確認の対象を、確認待ちの取引と既定値と異なる税区分の仕訳に絞れば、点検の範囲も明確になります。ただし自動化が進んでも、証憑との照合や残高の確認は人が行う必要があります。あすなろ税理士法人では、自計化を希望する企業に対する支援を行っています。月次の締めのたびに手で直した件数を記録し、次の見直しの材料にしてください。記録を半年分並べれば、ルール設計の効果を社内で説明できます。
手直しの割合を毎月記録する
手直しの割合は、手で直した件数をルールで登録された件数で割って求めます。たとえば300件のうち15件を直した月は、割合は5%です。割合が高い月は、どのルールで直しが多かったかを一覧で確認します。特定のルールに直しが集中していれば、そのルールの条件を優先して見直します。割合が3か月続けて下がっていれば、ルールの改善が効いていると判断できます。毎月の割合を折れ線グラフにすると、改善の傾向を社内で共有しやすくなります。
確認の手間を減らす運用の型
確認の手間を減らすには、確認する曜日と担当者を決めた運用の型を作ります。たとえば週1回、決まった曜日に確認待ちの取引をまとめて処理します。月末には、既定値と異なる税区分の仕訳と、残高の確認を行います。作業の順番を固定すると、担当者が替わっても同じ品質で確認を続けられます。確認で見つかった誤りは、その場で直すだけでなく原因となったルールも記録します。型を決めたら3か月ごとに所要時間を記録し、見直しの材料にしてください。
自動仕訳ルールを育てるための要点
自動仕訳ルールは、条件の優先順位と科目の判断基準を先に決め、摘要・取引先・消費税区分の3点で設計することが基本です。誤作動は止めてから直し、見直しの時期を予定に組み込みます。2026年10月の経過措置の切り替えを機に税区分を含むルールから点検すれば、確認作業を例外の点検に絞り込めます。
自動仕訳ルールに関するよくある質問
自動仕訳ルールはいくつ登録すればよいですか?
A. 件数ではなく、毎月の取引をどれだけ正しく判定できるかで考えます。
月に1回以上取引がある先から登録し、手で直した件数の割合を見ながら追加や整理をしてください。
複数のルールに一致した明細はどうなりますか?
A. 多くのソフトでは、優先順位の高いルールが適用されます。
条件が広いルールを上に置くと細かいルールが働かないため、条件の細かいものを上位に並べてください。
免税事業者からの仕入れは10月から何を変えればよいですか?
A. 2026年10月1日以後の仕入れは、控除割合70%の税区分に切り替えます。
9月30日までの仕入れは80%のままです。請求書の日付ではなく取引日で判定するため、日付を確認して区分を選んでください。
ルールが誤作動したときは何から始めればよいですか?
A. まずルールを無効にし、新しい誤りの登録を止めます。
その後、同じルールで登録された仕訳を期間と件数で抜き出して修正し、条件を直してから再開してください。