取引先に照会が及ぶ前に。江南市の企業が知る反面調査の仕組み
この記事でわかること
反面調査の目的と照会が及ぶ範囲
取引先への伝え方と調査後の配慮
取引の実在性を示す資料と日常の記録整備
取引先に反面調査の照会が及ぶのではないかと不安を感じながら、何を準備すればよいかわからない愛知県江南市の企業の経営者は少なくありません。照会を受けた取引先に手間をかけることや、取引関係への影響も気がかりです。結論として、反面調査は自社の帳簿と資料で取引を説明できないときに行われる確認の手段であり、日常の記録を整えれば照会の場面を減らせます。そのためには、契約から入金や支払までの資料を取引ごとにそろえ、調査の場ですぐに示せる状態にしておくことが基本です。本記事では、国税通則法に基づく調査の仕組みを踏まえ、照会が及ぶ範囲から調査後の配慮までを順に整理しました。読み終えるころには、自社の資料のどこを補えば取引先への照会を避けられるかを判断できるようになります。
1. 反面調査が実施される目的
反面調査は、税務署が調査対象の事業者の申告内容を確かめるため、取引先や金融機関に取引の事実を照会する調査です。本人の帳簿や説明だけでは、売上や経費の金額が正しいかを確認できない場合に行われます。目的は、取引の相手方が持つ記録と照らし合わせ、申告の内容を裏付けることにあります。たとえば売上の計上漏れが疑われる場合は、得意先の支払記録と自社の売上を突き合わせます。経費の場合は、外注先や仕入先の売上記録と、自社の支払の記録を比べます。反面調査は任意の調査の一環であり、刑事事件として扱う査察とは性質が異なります。実務での傾向として、請求書や契約書がそろわず、担当者の説明も曖昧な取引ほど照会の対象になりやすくなります。反対に、帳簿と証憑で取引の流れを説明できれば、相手方に確認する必要は小さくなります。照会の対象になるかどうかは、証憑と説明がそろっているかで大きく変わります。直近1年分の外注費と売上について、請求書と入出金の記録が対応しているかを確認してください。
税務調査の中での反面調査の位置づけ
反面調査は、調査対象者本人への調査を補う手段として位置づけられています。税務調査は通常、本人の事業所で帳簿や証憑を確認するところから始まります。その過程で確認しきれない事項が残った場合に、取引先などへの照会が検討されます。照会は訪問のほか、文書による問い合わせで行われることもあります。本人への調査が終わった後に、補足として照会が行われる場合もあります。調査の途中で調査官から取引先の名前を聞かれたら、どの取引を確認したいのかを尋ねて記録してください。
照会の対象になりやすい取引
照会の対象になりやすいのは、金額が大きく証憑が少ない取引です。特に外注費や手数料のように、物の受け渡しがなく実態が見えにくい支出は確認が求められやすくなります。期末に集中した売上の値引きや、期末直前の高額な支払も、計上の時期を確かめる目的で照会されることがあります。現金で支払った取引や、相手の所在がわかりにくい取引も同様です。こうした取引は、契約書と作業の記録を取引ごとにまとめて保管します。決算の前に該当する取引を一覧にし、資料の不足を確認してください。
2. 取引先や金融機関へ照会が及ぶ範囲
照会が及ぶ範囲は、調査対象者と取引関係があると認められる相手であり、得意先や仕入先と外注先、金融機関などが含まれます。2026年現在、税務職員の質問検査権は国税通則法に定められ、調査対象者と取引がある者にも質問や帳簿の確認ができるとされています。金融機関に対しては、預金口座の入出金の記録などが照会されます。取引先に対しては、取引の日付と金額、内容や支払方法などが確認されます。照会を受けた側は、自社の帳簿や請求書の控えをもとに回答します。現場でよく見られるのは、調査対象者が照会を知らないまま、取引先から連絡を受けて初めて気づくケースです。反面調査の相手先に対する事前の通知は、本人への調査と同じようには法律で義務付けられていません。そのため、照会の時期や内容を自社がすべて把握できるとは限りません。取引の多い得意先や外注先から、どのような資料が求められるかを把握しておくと、落ち着いて対応できます。主要な取引先ごとに、契約書・請求書・入出金の記録がそろっているかを一覧で確認してください。
| 照会先 | 主に確認される内容 | 自社で備える資料 |
|---|---|---|
| 得意先 | 支払の日付と金額、発注の内容 | 請求書の控え、入金の記録 |
| 仕入先・外注先 | 売上として計上した日付と金額 | 発注書、納品書、支払の記録 |
| 金融機関 | 預金口座の入出金の記録 | 通帳や入出金の明細と帳簿の照合記録 |
照会の方法と回答の流れ
照会は、税務職員の訪問と文書による照会のどちらかで行われるのが一般的です。訪問の場合は、取引先の事業所で帳簿や請求書の控えを確認されます。文書の場合は、取引の一覧や金額を記入して返送する形になります。取引先は、自社の記録をもとに事実のとおり回答します。回答された内容は、調査対象者の帳簿や説明と照らし合わされます。照会の内容を後から確かめられるよう、調査の場で確認された取引の範囲を控えてください。
個人の口座にも照会が及ぶ場合
事業に使っている口座が代表者個人の名義である場合は、その口座も確認の対象になり得ます。個人事業主では、事業用と生活用の口座が分かれていないと、私的な入出金も含めて確認が必要になります。法人でも、代表者の個人口座に売上が入金されていれば、照会の範囲が広がります。口座を事業用と個人用で分けておけば、確認する範囲を事業の取引に絞れます。事業の入出金は、事業用の口座に一本化するのが基本です。現在の口座の使い方を見直し、個人口座を通る事業の取引がないかを確認してください。
3. 江南市の事業者が受ける影響
愛知県江南市の事業者が反面調査の対象になると、取引先の手間と信頼関係に影響が及ぶことが最も大きな負担です。照会を受けた取引先は、帳簿を探し出し、担当者の時間を割いて回答しなければなりません。地域の中で長く続く取引ほど、相手に手間をかけたことへの気まずさを感じやすくなります。自社にとっても、調査の期間が延び、経営者や経理担当者の対応時間が増えます。反面調査の結果として申告の誤りが確認されれば、修正申告と追加の税金、加算税や延滞税の負担が生じます。一方で、照会によって申告が正しいと確認されれば、それ以上の追及を受けずに調査が終わることもあります。実務での傾向として、影響を大きくするのは照会そのものよりも、照会の後に自社の説明が二転三転することです。説明が変わると、取引先への追加の照会や、ほかの取引への確認の拡大につながります。影響を小さくするには、最初の説明を資料に基づいて一貫させることが欠かせません。調査が始まったら、説明した内容と提示した資料を日付順に記録してください。
地域の取引先との関係への影響
地域で長く続く取引先との関係は、照会の受け止め方によって変わります。取引先は、自社が何か問題を起こしたのではないかと不安に感じることがあります。照会の事実だけが伝わり、説明がないままでは、取引先の不安は解消されません。照会があったと知った時点で、調査の一環であることを簡潔に伝えれば、誤解は小さくできます。伝える内容は事実にとどめ、回答の内容に触れないことが前提です。伝えた日付と相手、話した内容を記録に残してください。
経営者と担当者の対応時間
反面調査が加わると、調査の対応に割く時間が延びることがあります。照会の回答を待つ間、調査官から追加の質問や資料の提出を求められる場合があります。経営者が不在の間に質問を受けると、担当者だけでは答えられないこともあります。対応の窓口を1人に決め、質問と回答を一元的に記録する体制にします。提出した資料は、控えを同じ順番でファイルに残します。窓口の担当者と経営者が確認する時間を、週に1回は確保してください。
4. 自社の帳簿で説明できれば避けられる場面
取引の内容を自社の帳簿と証憑で説明できる場面では、取引先へ照会する必要性は小さくなります。反面調査は、本人の資料だけでは事実を確認できない場合に検討されるためです。外注費であれば、契約書と発注書、作業の報告と請求書、振込の記録がそろっていれば取引の流れを一続きで示せます。売上であれば、見積書と注文書、納品書と請求書の控え、入金の記録がつながっていることが確認の目安です。反対に、請求書だけで契約書や作業の記録がない取引は、相手方への確認が必要になりやすくなります。現場でよく見かけるのは、口頭で依頼した外注作業の記録が残っておらず、調査の場で作業の内容を説明できない例です。こうした取引は担当者の記憶だけでは裏付けにならず、照会で確認するほかなくなります。あすなろ税理士法人は税務調査の立ち合いに対応しており、調査の場で資料に基づいた説明を補うことができます。説明できる状態を作るには、取引の始まりから入金や支払までの資料を同じ番号でつなげておくことが有効です。外注費や手数料など実態の見えにくい取引から、資料のつながりを点検してください。
説明できる状態の3条件
口頭で始まる取引の記録の残し方
口頭で依頼した取引は、依頼の内容をメールや書面で残すことで説明できる状態に変えられます。電話で依頼した場合でも、依頼後に日付と作業の内容、金額をメールで送れば記録になります。たとえば「10月5日依頼、機械部品の研磨50個、単価800円」のように書けば、請求書との対応がわかります。作業の完了時には、完了日と数量を確認した記録を残します。記録は取引先ごとのフォルダに日付順で保存します。依頼の記録を残すことを、発注担当者の手順に組み込んでください。
帳簿の摘要で取引をつなぐ
帳簿の摘要に契約や発注の番号を書いておくと、証憑との対応をすぐに示せます。調査の場では、帳簿の1行から該当する証憑を探し出す作業が繰り返されます。摘要に番号があれば、書類の保管場所をすぐに特定できます。番号がない場合でも、取引先名と作業の内容、対象の期間を書いておけば探す手間は減ります。月末には、摘要と証憑の番号が一致しているかを確認します。調査の前に、高額な取引の上位20件について対応を確かめてください。
5. 取引先へ事前に伝えるべきか
取引先へ事前に伝えるかどうかは、照会の可能性が具体的になった時点で、事実だけを簡潔に伝えるのが基本です。調査の開始前から一律に伝えると、取引先に不要な心配をかけます。一方で、調査官から特定の取引先の名前を挙げられた場合は、照会を受ける可能性が高まっています。その時点で、税務調査の一環で問い合わせがあるかもしれないと伝えると、取引先も準備ができます。伝える内容は、調査が行われていることと、事実のとおり回答してほしいことにとどめます。回答の内容をこちらから指定したり、口裏を合わせるよう依頼したりすることは避けます。そのような依頼は隠ぺいや仮装と受け取られ、重加算税の対象となるおそれがあります。よくある失敗は、取引先を気づかうあまり、数字の説明まで先回りして伝えてしまう例です。愛知県一宮市野口のあすなろ税理士法人では、面談や電話に加えてメールやグループウェアでも税務相談を受け付けており、伝え方を事前に確認できます。伝える前に、相手・時期・内容を1枚にまとめ、社内で確認してください。
注意
取引先に回答の内容を指定することや、事実と異なる回答を依頼することは避けてください。隠ぺいや仮装があったと判断されると重加算税の対象となり、過少申告の場合は35%の加算税が課されることがあります。取引先に伝えるのは、調査が行われている事実までにとどめてください。
伝える場合の言い方の例
伝える場合は、事実と依頼を1つずつに絞った短い言い方にします。たとえば「現在、当社に税務調査が入っており、御社に取引の確認があるかもしれません」と伝えます。続けて「問い合わせがあった場合は、御社の記録のとおりご回答ください」と添えます。取引の金額や日付について、こちらから説明を加える必要はありません。取引先から質問を受けた場合も、調査の詳細には触れず、手間をかけることへのお礼を伝えます。伝えた日付と相手を、調査の対応記録に書き加えてください。
伝えない方がよい場面
照会の可能性が具体的でない段階では、取引先への連絡を控える方が無用な混乱を避けられます。調査の開始を知らせるだけでは、取引先はどのような準備をすればよいか判断できません。取引先の数が多い場合に一斉に連絡すると、社外に調査の情報が広がるおそれもあります。連絡するかどうかは、調査官から取引先の名前が挙がったかどうかを基準にします。判断に迷う場合は、連絡の前に税理士に相談します。連絡しなかった取引先についても、照会があった時点の対応を決めておいてください。
6. 現金取引が多い事業で確認が増える理由
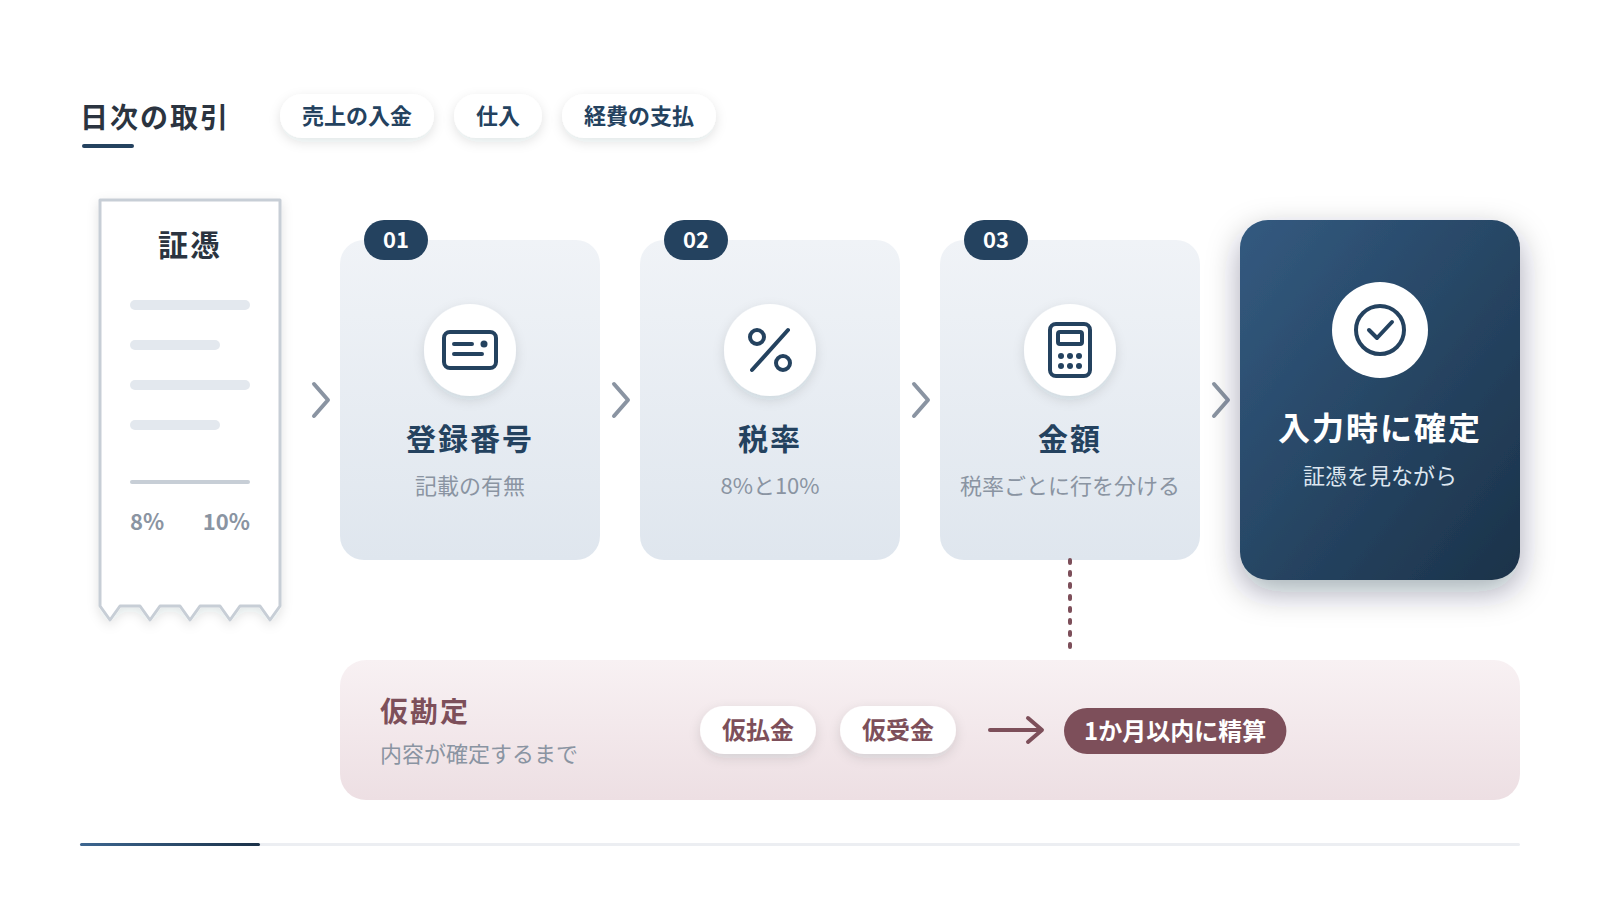
現金取引が多い事業で確認が増えるのは、銀行口座に記録が残らず、金額を第三者の記録で確かめにくいためです。振込やカード決済であれば、金融機関や決済事業者の記録で金額と日付を確認できます。現金のやり取りは、自社が作成するレジの記録や領収書の控えしか根拠がありません。そのため飲食店や小売店、現金で外注費を支払う建設業などでは、取引先への照会で裏付けを取る場面が増えます。たとえば仕入の量と売上の量の比率が不自然であれば、仕入先に仕入の実績が確認されることがあります。現金で支払った外注費は、相手が実在して代金を受け取ったかを確かめるため、外注先へ照会されることがあります。現場でよく見られるのは、現金払いの領収書に受取人の住所や作業の内容が書かれておらず、相手を特定できない例です。相手を特定できない支出は、経費として認められない可能性もあります。現金取引をなくせない事業でも、日計表と現金出納帳を毎日締めることで記録の信頼性を高められます。現金で支払う相手からは、住所と作業の内容を書いた領収書を必ず受け取ってください。
日計表とレジの記録を残す
現金売上の裏付けには、日計表とレジの記録を毎日残すことが基本です。営業終了後にレジの売上とレジ内の現金を数え、日計表に記入します。差額があれば、その日のうちに理由を書き添えます。日計表とレジの記録は、帳簿と同じ期間保存しておきます。売上を翌日に預け入れる場合は、預け入れた金額と日計表の金額を一致させます。預け入れの記録と日計表を、同じ日付で並べて保管してください。
現金払いの外注費で注意する点
現金で外注費を支払う場合は、相手の氏名と住所、作業の内容が書かれた領収書を受け取ります。領収書に金額しか書かれていないと、誰に何の対価を支払ったのかを示せません。作業の内容と期間は、発注の記録や日報と照らし合わせられるようにしておきます。継続して現金で支払う相手には、振込への切り替えを相談すると記録が残りやすくなります。相手が個人の場合は、支払の内容によって源泉徴収が必要かどうかも確認します。支払のたびに、領収書と発注の記録を1組にして保管してください。
7. 回答内容と自社の記録が食い違う場合
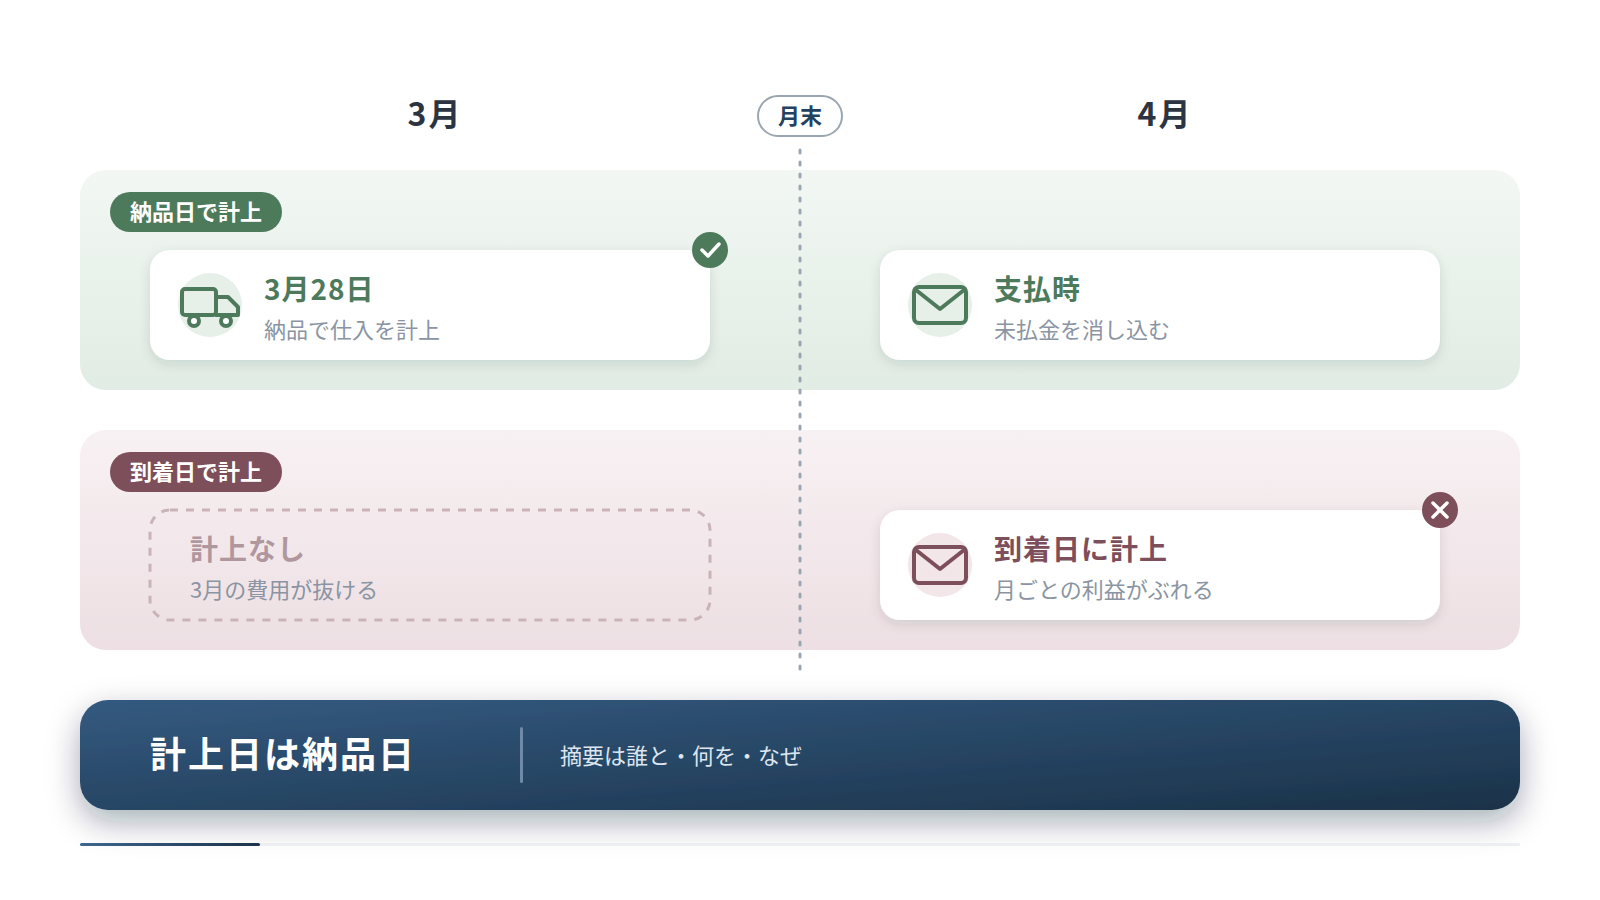
取引先の回答と自社の記録が食い違う場合は、差額の原因を資料で特定し、事実に基づいて説明することが基本です。食い違いには、誤りや不正だけでなく、計上の時期や方法の違いから生じるものも含まれます。たとえば自社が納品日で計上し、取引先が検収日で計上していれば、月末をまたぐ取引で日付が合わなくなります。値引きや返品、相殺の処理が一方の記録にしか反映されていない場合も、金額に差が生じます。消費税を含むか含まないかの違いで、金額が一致しないこともあります。こうした差は、原因を示す資料があれば説明によって解消できる場合があります。実務で問題になりやすいのは、原因を確かめないまま推測で説明し、後から別の理由が判明する例です。説明が変わると、ほかの取引にも同じ食い違いがないか確認が広がります。食い違いを指摘されたら、その場で答えを急がず、確認のうえで回答すると伝えます。差額の原因を、日付・金額・処理方法の3つの観点で整理してください。
差額の原因を確かめる手順
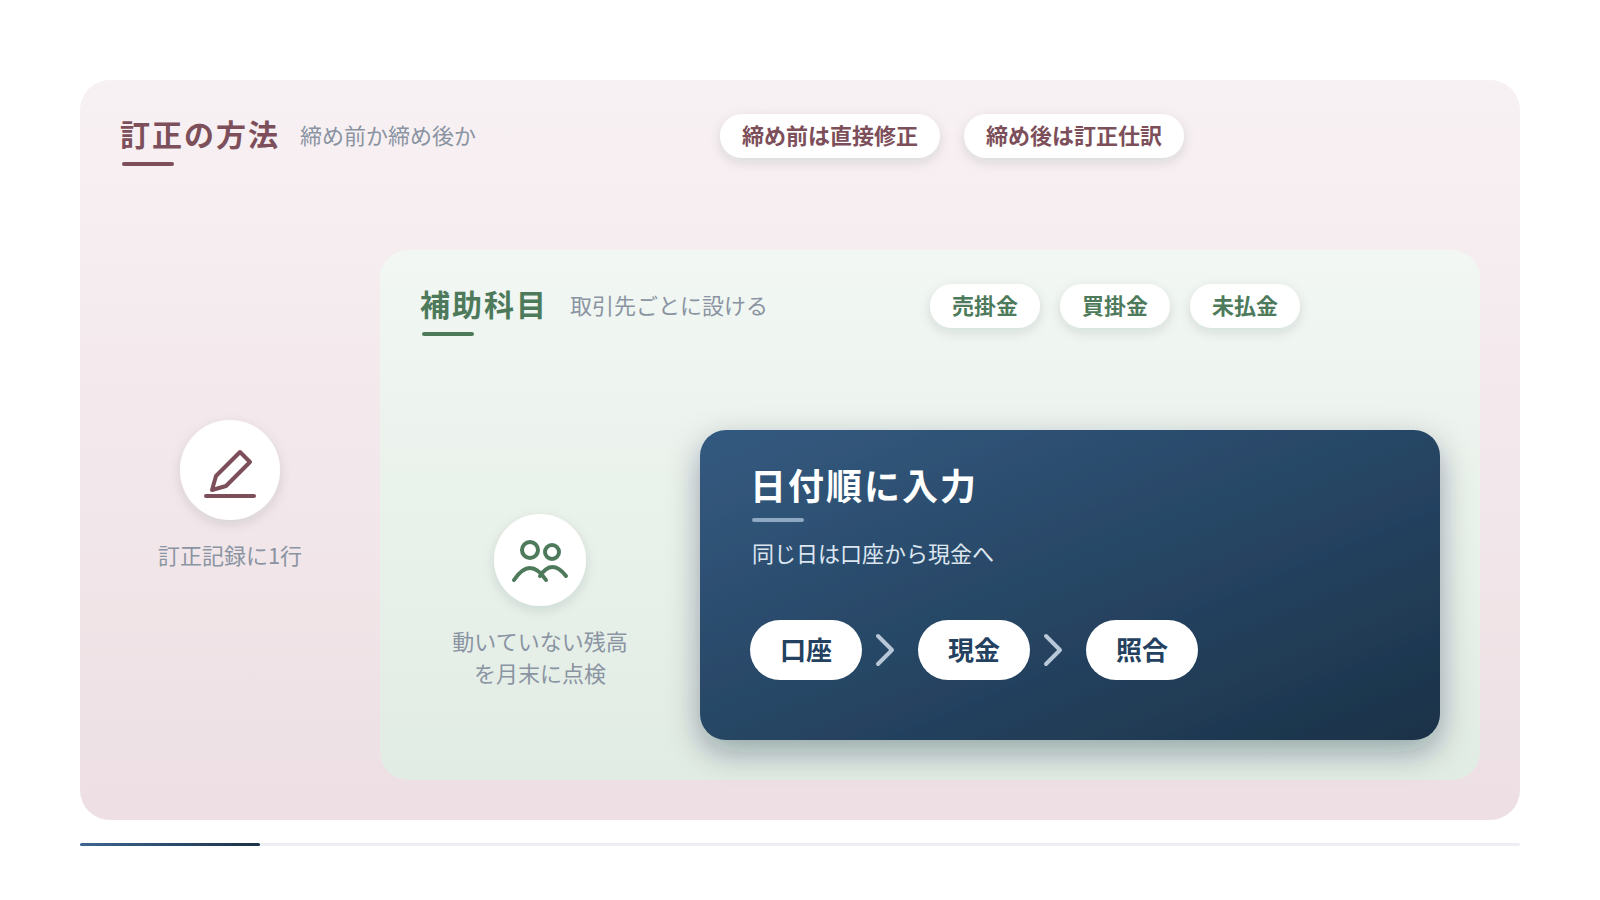
差額の原因は、取引先ごとの取引の一覧を作って確かめます。自社の帳簿から、その取引先との取引を日付順に抜き出します。一覧の作成には、帳簿から取引先別の元帳を出力すると手間が省けます。取引先の回答と1件ずつ並べ、日付と金額が一致しない行に印を付けます。印を付けた行について、請求書や納品書、値引きの記録を確認します。原因がわかった行には、理由と根拠の資料を書き添えます。整理した一覧は、調査官に提示できる形で保存してください。
自社の誤りが判明した場合
確認の結果、自社の記録に誤りがあった場合は、誤りを認めて修正の方法を確認することが基本です。計上漏れや二重計上が判明すれば、修正申告が必要になる場合があります。誤りが意図的でないことを示すには、誤りに気づいた経緯と原因を資料で説明します。同じ原因の誤りがほかの取引にもないかを、自社で先に確認します。修正の方法は、税理士と相談して決めます。再発を防ぐため、原因となった処理の手順を見直してください。
8. 取引の実在性を示す資料
取引の実在性は、始まり・実行・支払の3段階それぞれの資料がつながっていることで示せます。請求書だけでは、実際に取引が行われたことの証明として不十分な場合があります。始まりを示すのは、見積書や契約書、発注書などの書類です。実行を示すのは、納品書や検収の記録、作業の報告書や現場の写真などです。支払を示すのは、振込の記録や領収書、請求書と支払の対応を示す記録です。2026年現在、電子で受け取った請求書や領収書は、電子のまま保存することが求められています。メールで受け取った請求書を印刷して紙だけで保管している場合は、保存の方法を見直す必要があります。よくある失敗は、発注や作業の記録がメールやチャットに散らばり、調査の場ですぐに提示できない例です。帳簿や書類の保存期間は、法人の場合、原則として7年間です。取引ごとに3段階の資料がそろっているかを点検し、欠けている資料を補ってください。
| 段階 | 主な資料 | 示せること |
|---|---|---|
| 始まり | 見積書、契約書、発注書 | 誰に何をいくらで依頼したか |
| 実行 | 納品書、検収の記録、作業報告書、写真 | 実際に納品や作業が行われたこと |
| 支払 | 振込の記録、領収書 | 請求どおりに代金を支払ったこと |
作業の実態を示す記録の工夫
物の受け渡しがない作業は、作業の実態を示す記録を意識して残します。作業報告書には、作業の日付と場所、担当者と内容を記載してもらいます。現場での作業であれば、作業の前後の写真を撮って日付とともに保存します。コンサルティングや設計の業務では、打ち合わせの議事録や成果物の控えが記録になります。記録は、請求書と同じ取引の番号で保存すると探しやすくなります。外注先と契約を結ぶ際に、報告書の提出を条件に加えてください。
電子で受け取った資料の保存方法
メールやウェブで受け取った請求書は、受け取った電子データのまま保存します。保存する際は、取引の日付と金額、取引先名で検索できる状態にしておくことが求められます。ファイル名に日付と取引先名、金額を入れる方法であれば、特別な仕組みがなくても対応しやすくなります。保存したデータの訂正や削除をしないことを定めた、事務処理の規程を備えておく方法もあります。紙で受け取った書類と保存場所が分かれるため、取引の番号で両者を結び付けます。保存の方法を、社内の保存ルールとして文書にまとめてください。
9. 調査後の取引関係への配慮
調査が終わった後は、照会を受けた取引先へのお礼と簡潔な報告を行い、取引関係への影響を小さくとどめることが基本です。取引先は回答のために時間を割き、場合によっては自社の帳簿を調べ直しています。調査が終わったことを伝えずにいると、取引先は自社の状況を気にかけたままになります。報告の内容は、調査が終了したことと、協力へのお礼にとどめます。調査の結果や追加の税額など、自社の内部の事情を詳しく伝える必要はありません。実務での傾向として、調査の後にきちんと連絡した取引先とは、以前と変わらない関係が続くことが多くあります。反対に連絡がないままでは、取引先が不安を抱え、次の取引の条件に影響することもあります。報告は調査の終了から2週間以内を目安に、取引の担当者から伝えます。照会を受けた取引先の一覧を作り、連絡の担当者と連絡日を決めてください。連絡した内容は、調査の対応記録に書き加えておきます。
調査後に行う3つの対応
取引先との記録のすり合わせ
調査で食い違いが見つかった取引先とは、計上の基準や締め日をすり合わせる機会を設けます。たとえば納品日と検収日のどちらを基準にしているかを確認し、請求書に両方の日付を記載してもらいます。値引きや返品の処理は、書面で合意した日付を双方の記録に残します。月末には、取引先の請求書の金額と自社の買掛金の残高を照合します。すり合わせの結果は、取引先ごとの取引条件の一覧に追記します。次回の契約更新の際に、合意した内容を契約書に反映してください。
社内での振り返り
調査の後は、指摘された事項と照会に至った理由を社内で振り返ります。照会が行われた取引に、どの資料が欠けていたのかを一覧にします。同じ種類の取引で、同じ資料が欠けていないかを点検します。振り返りの結果は、発注や請求の手順書に反映します。経理だけでなく発注や営業の担当者も参加すると、資料の欠けを取引の入口で防げます。振り返りの記録は、次回の調査に備える資料として保存してください。
10. 日常の記録整備が照会を減らす
日常の記録整備が行き届いていれば、調査の場で自社の資料だけで取引を説明できるため、取引先への照会を減らせます。反面調査は、本人の資料で確認できない部分を補うために行われるからです。記録整備の中心は、取引ごとに始まり・実行・支払の資料をそろえ、帳簿の摘要と番号でつなぐことです。現金取引は日計表と出納帳を毎日締め、口座は事業用と個人用を分けます。電子で受け取った資料は、電子のまま検索できる形で保存します。よく見かけるのは、記録の整備を決算の直前にまとめて行い、資料の欠けを補えないまま申告してしまう例です。資料の欠けは、取引から時間がたつほど補うのが難しくなります。そのため、月次の締めの中で資料の点検を行う仕組みが有効です。あすなろ税理士法人では、自計化を希望する企業に対する支援を行っています。毎月の締めのたびに、高額な取引の資料がそろっているかを確認してください。
月次で行う資料の点検
資料の点検は、月次の締めの最後の作業として組み込みます。その月の取引のうち、金額の大きい上位10件と外注費のすべてを対象にします。各取引について、始まり・実行・支払の資料がそろっているかを確認します。欠けている資料があれば、担当者に依頼して翌月の締めまでに補います。点検の結果は、対象の取引と確認日を一覧に記録します。10件という件数は、月の取引量に応じて増減してかまいません。点検の一覧を1年分ためれば、調査の準備資料としてそのまま使えます。
記録整備を担当者任せにしない
記録の整備は、経理担当者だけでなく発注や営業の担当者も関わる仕組みにします。契約書や発注書、作業報告は、取引を始めた担当者の手元で作られるためです。経理が月末に資料を集めようとしても、担当者が異動していれば探し出せないことがあります。取引を始めるときに必要な資料の一覧を担当者に渡しておくと、欠けが減ります。一覧には、資料の名前と提出先、提出の期限を書きます。期限を過ぎた資料は、経理から担当者に直接確認します。資料の提出状況を、月次の会議で共有してください。
照会に頼らず説明できる帳簿のために
反面調査は、自社の帳簿と資料で取引を説明できないときに、取引先や金融機関へ事実を確かめる調査です。始まり・実行・支払の資料をつなげて保存し、現金取引と口座の記録を整えれば、照会の場面は減らせます。取引先への連絡は事実だけを簡潔に伝え、調査後はお礼と振り返りを行ってください。
反面調査に関するよくある質問
反面調査は必ず事前に知らされますか?
A. 取引先への照会は、必ず事前に知らされるとは限りません。
反面調査の相手先には、本人への事前通知と同じ規定がありません。調査官から取引先の名前を聞かれたら、確認したい取引を尋ねて記録してください。
取引先に口裏合わせを頼むとどうなりますか?
A. 隠ぺいや仮装と受け取られ、重加算税の対象となるおそれがあります。
取引先には調査が行われている事実だけを伝え、問い合わせには記録のとおり回答してもらうよう依頼してください。
取引の実在性を示すにはどの資料が必要ですか?
A. 始まり・実行・支払の3段階の資料が必要です。
契約書や発注書、納品書や作業報告書、振込の記録などをそろえ、同じ取引の番号でつなげて保存してください。
取引先の回答と自社の記録が違うときはどうしますか?
A. 差額の原因を資料で特定し、事実に基づいて説明します。
計上時期や値引き、税込と税抜の違いで差が出ることもあります。その場で答えを急がず、確認のうえで回答してください。