一宮市の事業者が備える税務調査の全工程。事前通知から調査終了までの流れ
一宮市の事業者が税務調査の連絡を受けると、何をどこまで準備すべきかで不安が大きくなります。当日までの日数が限られ、手順が分からないまま資料をかき集める例も見かけます。結論として、負担を左右するのは事前通知の内容を正しく読み、帳簿と証憑を年度ごとにそろえたかです。通知される項目は法令で定められており、日程の変更を申し出る余地も残されています。本記事は、国税通則法に定められた手続きの順序に沿って全工程を整理します。読み終えるころには、通知から終了までに自分が判断すべき場面を把握できるようになります。
この記事でわかること
事前通知で伝えられる11の項目と日程変更
当日に確認される帳簿と証憑、勘定科目
是認の通知と修正申告の勧奨への判断
1. 2026年時点の事前通知で伝えられる項目
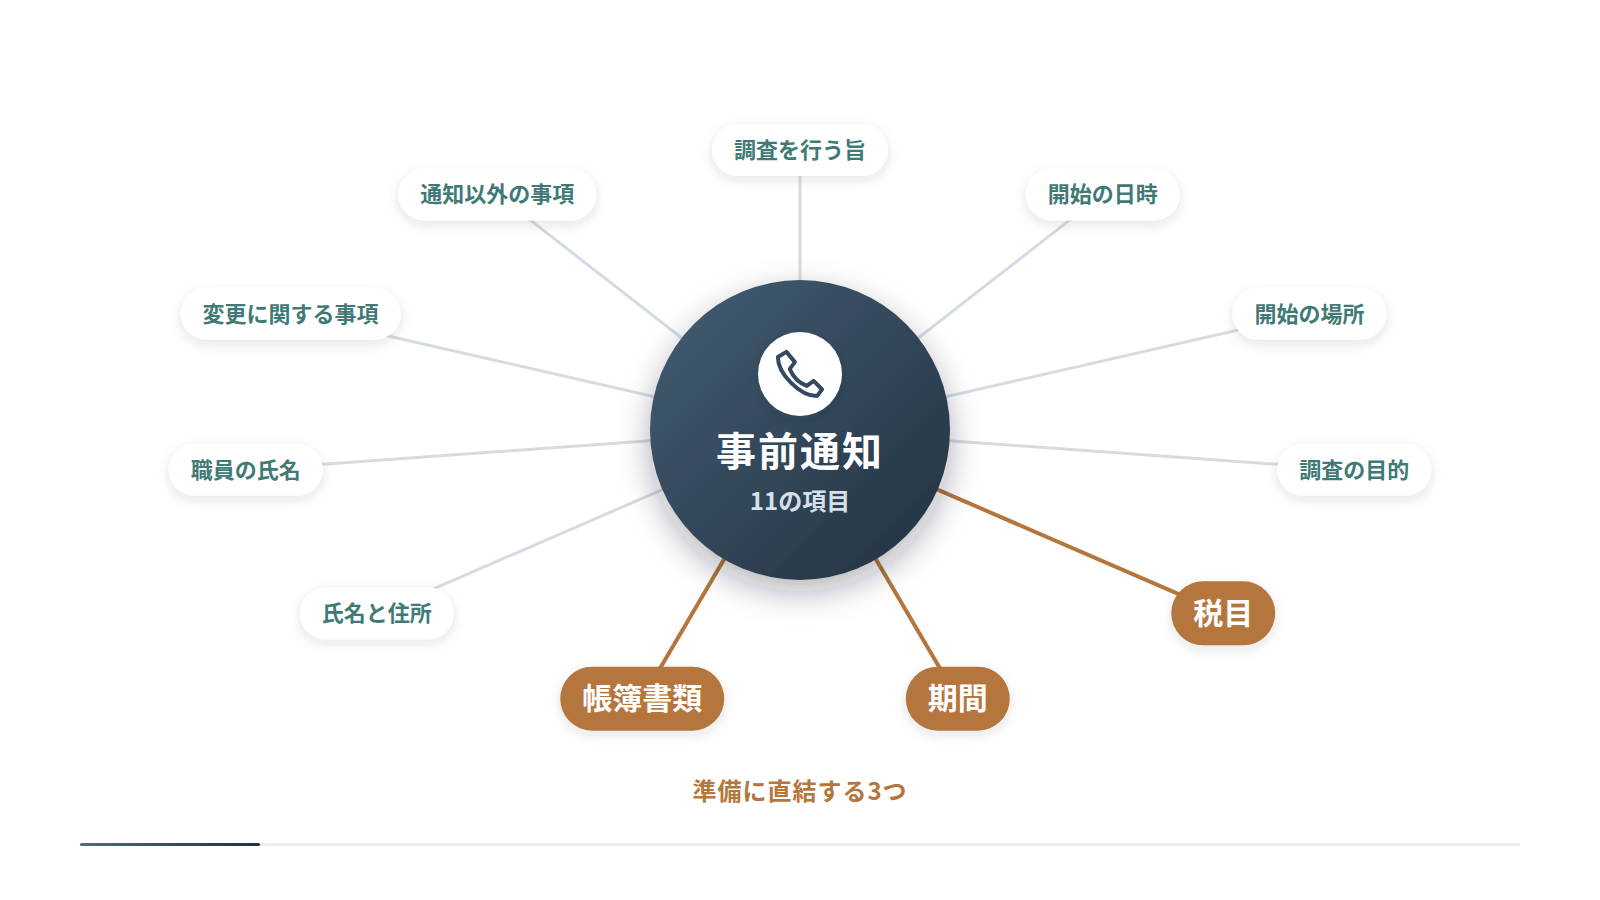
実地の調査を行う場合、税務署は法令で定められた11の項目をあらかじめ通知します。これは国税通則法第74条の9に定められた手続きで、2026年現在も同じ枠組みが続いています。通知されるのは、実地の調査を行う旨、開始の日時、開始の場所、調査の目的、対象となる税目、対象となる期間、対象となる帳簿書類、納税義務者の氏名と住所、調査を行う職員の氏名と所属、日時と場所の変更に関する事項、通知以外の事項でも非違が疑われれば質問検査を行える旨です。多くは電話で伝えられるため、聞き取った内容をその場でメモしてください。よく起きるのは、日時だけを控えて対象の税目や期間を聞き漏らす対応です。対象期間が分からないと、そろえる帳簿の年度も決まりません。通知を受けたら、11項目を書き出した用紙へ順に埋める形が確実です。職員の氏名と所属官署も、後の連絡先として必ず控えます。控えた内容は、その日のうちに関与している税理士へ共有してください。通知から当日までは2週間から1か月程度のため、共有が早いほど準備の時間が増えます。
通知される11の項目
11項目のうち、準備に直結するのは税目、期間、帳簿書類の3つです。税目は法人税や消費税など、対象となる税の種類を指します。期間は、どの事業年度が対象になるかを示します。帳簿書類の項目では、当日に用意しておく物件の範囲が伝えられます。この3つが分かれば、準備する資料の量をその場で見積もれます。残りの項目も、連絡や日程の調整で必要になるため控えてください。
税理士への通知と同意
税務代理権限証書を提出している税理士がいる場合、その税理士にも事前通知が行われます。証書に通知に関する同意の記載があれば、税務署は税理士へ通知すれば足りる扱いになります。この場合、事業者は税理士から内容を聞く形になります。同意の記載の有無は、税理士へ事前に確認しておいてください。書面添付制度を使っている場合は、事前通知の前に税理士への意見聴取が行われます。制度の適用状況も、あわせて確認しておくと流れを把握しやすくなります。
2. 調査日程の変更を申し出られる場合
調査の日時と場所は、合理的な理由があれば変更を申し出られます。国税通則法第74条の9第2項に、変更を求めることができる旨が定められています。理由として認められやすいのは、業務上どうしても動かせない予定がある場合です。決算や棚卸の時期、繁忙期の受注対応がこれにあたります。関与している税理士の日程が合わない場合も、理由として伝えられます。一方で、単に気が進まないという理由では変更が難しくなります。よくあるのは、変更したい意向を持ちながら伝えずに当日を迎える対応です。準備が整わないまま当日を迎えると、確認の往復が増えて調査が長引きます。申し出は、通知を受けてから数日以内に行うと調整が進みやすくなります。代替の候補日を2つか3つ用意して伝えてください。変更が決まったら、日付と担当職員の氏名を記録に残します。変更後の日程は社内の関係者へ即日で共有し、準備の担当も同時に割り振ります。
変更を申し出る理由の例
理由は、事業の運営に支障が出る事情を具体的に伝えます。決算作業、棚卸、繁忙期の納期、代表者の出張が代表的な例です。医療や介護のように、休むと利用者へ影響が及ぶ業種でも同様です。抽象的な言い方ではなく、期間と理由をあわせて伝えてください。税理士が立ち会う予定であれば、その日程も理由として説明できます。伝えた内容は、後から確認できるようにメモへ残します。
申し出る時期と伝え方
申し出は、通知を受けた直後がもっとも調整しやすい時期です。日が経つほど、職員の予定も埋まって選択肢が減ります。伝え方は、理由、希望する時期、代替の候補日の3点を順に述べる形です。候補日は2つか3つを用意し、午前と午後の希望も添えます。税理士に依頼している場合は、税理士から連絡してもらう方法もあります。決まった日程は、社内の予定表へ書き込んで共有してください。
日程変更を申し出る手順
3. 一宮市の事業所で用意する帳簿と証憑
用意するのは、帳簿、証憑、契約関係の書類の3系統です。事前通知で示された期間の分を、年度ごとに分けて並べます。帳簿は、総勘定元帳、仕訳帳、現金出納帳、預金出納帳が中心です。証憑は、請求書、領収書、納品書、通帳、給与関係の書類が該当します。契約関係では、賃貸借契約書や外注先との契約書が確認されます。一宮市には製造業や小売業、サービス業と業種の幅があり、業種によって重点は変わります。在庫を持つ事業であれば、棚卸表と受払の記録が加わります。よくあるのは、書類が年度をまたいで混在し、当日に探す時間が生じる状態です。探す時間が増えるほど、確認の往復も増えて調査が長引きます。年度ごとに箱かフォルダを分け、背に年度と種類を書いてください。電子取引のデータは、取引年月日と取引金額と取引先で検索できる状態にしておきます。保管場所も一覧にまとめ、当日に誰でも取り出せる形にしてください。
帳簿として求められる書類
帳簿の中心は、総勘定元帳と仕訳帳です。会計ソフトを使っている場合は、対象期間の分を印刷するか画面で示せる状態にします。現金出納帳と預金出納帳は、残高の確認で参照されます。補助簿として、売掛帳、買掛帳、固定資産台帳も用意します。帳簿書類の保存期間は原則7年、欠損金の繰越がある事業年度は10年です。過去の年度分がそろっているかを、事前に確認しておいてください。
証憑と付随する記録
証憑は、帳簿の数字を裏づける書類です。請求書と領収書は日付順に並べ、月ごとに区切ります。付随する記録として、業務日報、出勤簿、議事録、稟議書が確認される場合もあります。交際費に関しては、相手先と目的の記録があると説明が短く済みます。記録が残っていない支出は、内容の確認に時間がかかります。日常の記録が、そのまま当日の説明資料になると考えてください。
| 区分 | 用意する書類 | そろえ方 |
|---|---|---|
| 帳簿 | 総勘定元帳、仕訳帳、現金出納帳、預金出納帳 | 対象期間の分を年度ごとに印刷するか、画面で示せる状態にします |
| 補助簿 | 売掛帳、買掛帳、固定資産台帳、棚卸表 | 在庫を持つ事業では受払の記録もあわせて用意します |
| 証憑 | 請求書、領収書、納品書、通帳、給与関係の書類 | 日付順に並べ、月ごとに区切って保管します |
| 契約関係 | 賃貸借契約書、外注先との契約書、議事録 | 有効なものと終了したものを分けて綴じます |
4. 質問検査権に基づく質問の範囲
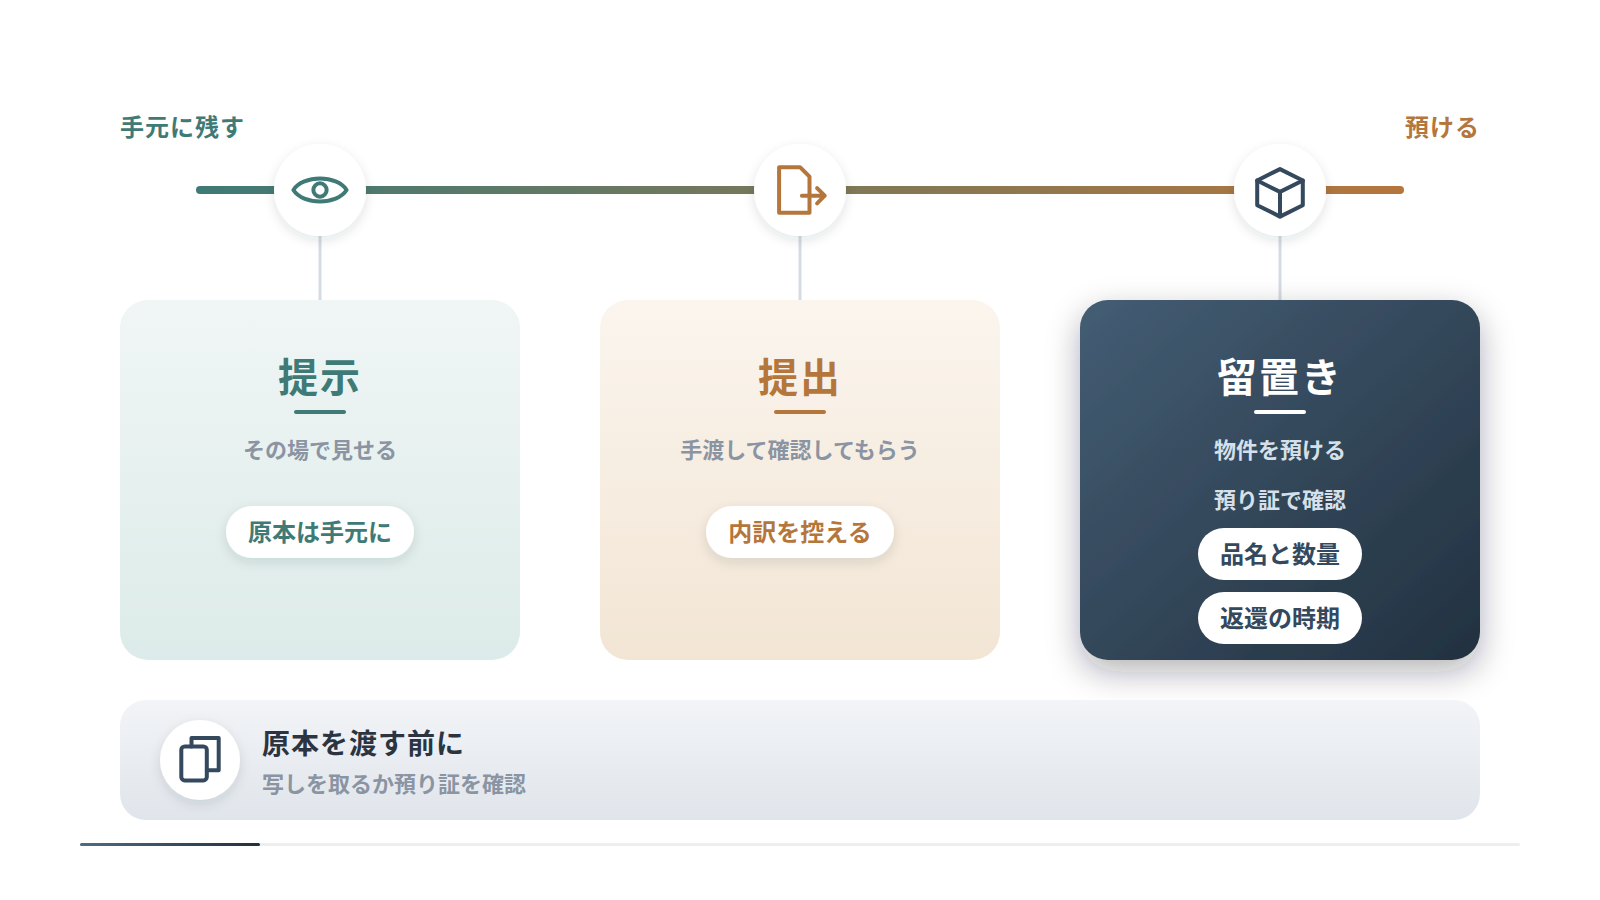
調査での質問は、質問検査権という法律上の権限に基づいて行われます。国税通則法第74条の2から第74条の6に、対象と範囲が定められています。質問できるのは、調査に必要な範囲に限られます。したがって、対象の税目と期間に関係のない事柄は範囲の外になります。帳簿書類その他の物件については、提示や提出を求められます。物件を預かる留置きが行われる場合は、承諾を確認したうえで預り証が交付されます。よくあるのは、求められるままに原本を渡し、控えを残さない対応です。原本を渡す前に、写しを取るか預り証の記載を確認してください。何をいつ渡したかの記録が、後の確認で役に立ちます。質問の内容が対象期間と結びつかない場合は、その関連を尋ねても差し支えありません。判断に迷う場面は、税理士へ確認してから回答してください。やり取りの内容は日付とあわせて控え、後から経緯をたどれる状態にします。
質問できる範囲の考え方
範囲の目安は、通知された税目と期間に関係するかです。売上や仕入の計上、経費の内容、資産の取得は関係する事柄にあたります。取引先との関係や、業務の流れを尋ねられる場合もあります。通知以外の事項でも、非違が疑われれば質問検査が行われる旨は通知に含まれています。質問の意図が分からないときは、何を確認したいのかを聞き返してください。聞き返す行為そのものは、調査を妨げるものではありません。
提示と提出、留置きの扱い
提示は、その場で見せる行為を指します。提出は、書類を手渡して確認してもらう行為です。留置きは、物件を預けて持ち帰ってもらう扱いになります。留置きには預り証が交付されるため、記載された品名と数量を確認します。返還の時期も、その場で確認しておいてください。日常業務で使う書類は、写しを手元に残す形にすると支障が出ません。
5. 調査当日の進行と確認される勘定科目
当日は、概況の聞き取りから始まり、帳簿の確認へ進む流れが一般的です。午前は事業の内容、取引の流れ、従業員の構成などを尋ねられます。この聞き取りは、帳簿を読むための前提を確認する場です。午後からは、帳簿と証憑を突き合わせる作業が中心になります。2日間で行われる例が多く、規模によって日数は変わります。確認されやすいのは、売上、仕入、外注費、交際費、人件費、在庫です。期末付近の売上と仕入は、計上時期の判断が問われる箇所です。よくあるのは、代表者が終日同席できず、質問への回答が翌日へ持ち越される進め方です。回答が遅れるほど、調査の期間は延びます。当日は、代表者と経理担当が連絡の取れる状態にしておいてください。回答に時間がかかる質問は、その場でメモを取って後日に整理します。昼食の時間や休憩の取り方も、前日までに社内で決めておくと当日の進行が乱れません。
午前と午後の進み方
午前の聞き取りでは、事業の概況と取引の流れを説明します。会社の沿革、主な取引先、受注から入金までの流れが中心です。説明は、1枚の資料にまとめておくと短時間で済みます。午後は帳簿と証憑の確認に入り、疑問点があればその都度尋ねられます。現場や倉庫を見せてほしいと求められる場合もあります。案内する担当を先に決めておくと、業務への影響を抑えられます。
確認されやすい勘定科目
確認の中心は、計上時期と区分の判断が入る科目です。売上と仕入は、期末付近の計上時期が問われます。外注費は、給与との区分が論点になる場合があります。交際費と会議費は、相手先と目的の記録で区分が説明できるかを見られます。在庫は、棚卸表と受払の記録が合っているかが確認されます。該当する科目は、事前に元帳を開いて内容を確認してください。
| 勘定科目 | 確認される観点 | 用意しておく資料 |
|---|---|---|
| 売上と仕入 | 期末付近の計上時期が適切か | 納品書、検収の記録、期末前後の請求書 |
| 外注費 | 給与との区分が説明できるか | 契約書、作業の指示に関する記録、請求書 |
| 交際費 | 相手先と目的の記録があるか | 領収書の裏書き、参加者の記録 |
| 在庫 | 棚卸表と受払の記録が合っているか | 棚卸表、入出庫の記録、倉庫の配置図 |
6. 立会いを依頼する場合の役割
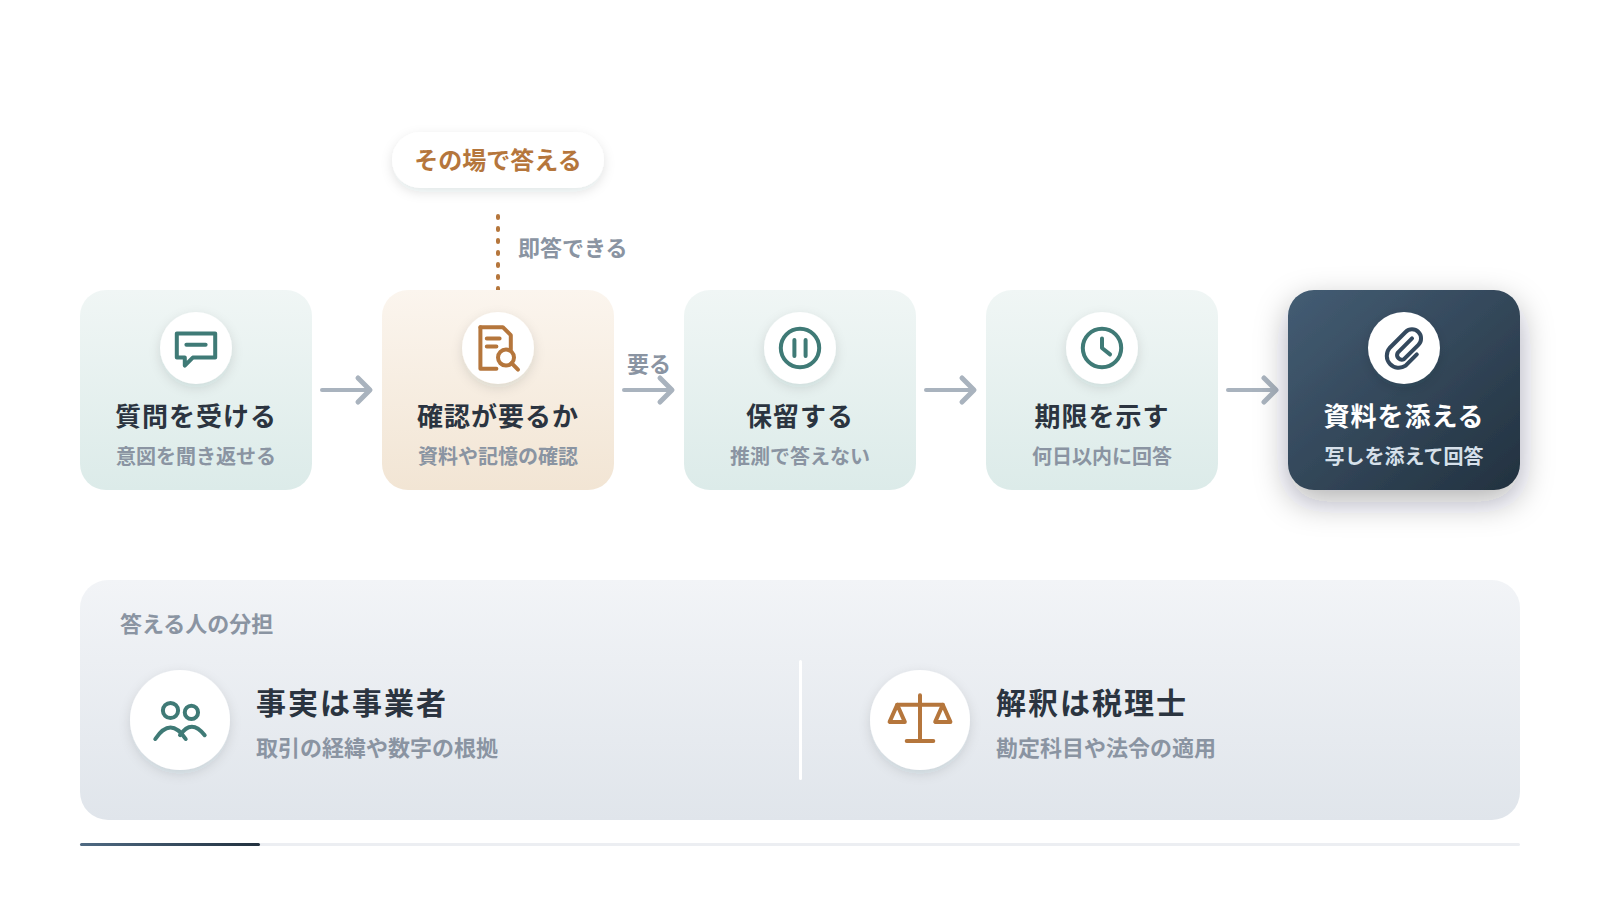
税理士に立会いを依頼する場合、役割は質問の整理と、税務上の見解の説明に分かれます。事業の事実を答えるのは事業者で、法令の解釈を説明するのは税理士という分担です。この線引きが曖昧だと、事実と見解が混ざった回答になります。立会いを依頼するには、税務代理権限証書の提出が前提となります。愛知県一宮市のあすなろ税理士法人でも、税務調査の立ち合いに対応しています。よくあるのは、当日になって立会いを依頼し、日程が合わない状態です。事前通知を受けた時点で、立会いの可否と日程を確認してください。当日は、誰がどの質問に答えるかを朝のうちに決めておきます。数字の根拠は事業者が示し、税務上の取扱いは税理士が説明する形が基本です。終了後の説明にも同席してもらうと、内容の理解が早く進みます。当日の記録係を1名決めておくと、質問と回答が漏れなく残ります。
税務代理権限証書の役割
税務代理権限証書は、税理士が代理人として関与する根拠となる書面です。提出されていれば、事前通知が税理士にも行われます。証書には、通知に関する同意の記載を設けられます。同意の記載があれば、税務署は税理士へ通知すれば足りる扱いになります。申告のたびに提出する形が一般的なため、直近の提出状況を確認してください。提出がない場合は、調査の連絡が事業者へ直接入ります。
事業者と税理士の分担
分担の基本は、事実は事業者、解釈は税理士です。取引の経緯や現場の運用は、事業者にしか答えられません。勘定科目の考え方や法令の適用は、税理士が説明します。推測での回答は避け、分からない点はその場で保留します。朝の打ち合わせで、想定される質問と担当を10分ほど確認してください。この10分が、当日の進行を大きく変えます。
立会いの役割分担
7. 調査中に回答を保留できる場面
回答を保留してよいのは、記憶や資料で確認が必要な質問です。その場で思い出せない事柄を推測で答えると、後から訂正することになります。訂正が重なると、説明全体の信頼度が下がります。保留に向くのは、数年前の取引の経緯、金額の内訳、担当者が異動した業務の内容です。税務上の取扱いに関する質問も、税理士へ確認してから答える形が確実です。よくあるのは、沈黙を避けたい気持ちから曖昧な表現で答えてしまう対応です。「たぶん」「おそらく」という言葉は、事実の説明としては使えません。保留する場合は、確認して何日以内に回答するかを明確に伝えてください。質問の内容はその場で書き取り、担当者と期限を割り当てます。回答は、資料の写しを添えて示すと確認が一度で済みます。回答の期限は、社内の確認にかかる日数へ2日ほど余裕を足して設定してください。
保留してよい質問の型
保留に向くのは、資料を見ないと答えられない質問です。過去の取引の経緯、契約の条件、金額の内訳がこれにあたります。担当者が退職している業務も、確認に時間が必要です。税法の解釈に関する質問は、税理士の説明を待つ形にします。一方で、現在の業務の流れなど即答できる質問は、その場で答えます。保留と即答を分ける基準を、朝のうちに社内で共有してください。
保留したあとの回答手順
保留した質問は、質問、担当、期限を一覧にして管理します。期限は、確認に必要な日数を見て自分から提示します。回答は口頭だけでなく、資料の写しを添えると確認が早く終わります。回答の内容と提出した資料は、控えを残してください。複数の質問がある場合は、まとめて一度に回答する形が効率的です。一覧は調査の終了後も保管し、次回の備えとして使います。
8. 調査結果の説明と是認の通知
調査の終わり方は、是認と、非違がある場合の2つに分かれます。申告の内容に問題がないと認められた場合、更正決定等をすべきと認められない旨の通知書が書面で交付されます。これが一般に是認の通知と呼ばれるものです。国税通則法第74条の11第1項に、書面で通知する旨が定められています。一方で非違がある場合は、調査結果の内容の説明が行われます。説明では、どの項目にどのような問題があるかが示されます。よくあるのは、説明を口頭で聞くだけで内容を書き取らない対応です。項目、金額、理由の3点を、その場でメモしてください。説明の内容に納得できない点があれば、根拠を尋ねて差し支えありません。判断に迷う場合は、その場で結論を出さずに税理士へ相談してください。是認の通知書は、次回に備えて調査の記録とあわせて保管します。保管の場所と担当者を決め、年度の書類と同じ棚へ入れておきます。
是認と判断された場合の通知
是認と判断された場合、書面で通知が交付されます。口頭のみで終わる扱いではないため、書面を受け取るまでは終了と考えません。通知書には、対象となった税目と期間が記載されます。受け取った日付を控え、帳簿書類とあわせて保管してください。次回の調査で、前回の対象期間を示す資料になります。社内では、終了した旨を担当者へ共有します。
非違がある場合の説明
非違がある場合は、項目ごとに内容と理由が説明されます。説明を受けるときは、金額と根拠となる考え方を書き取ります。事実の認定に相違がある場合は、その場で資料を示して伝えます。解釈の相違であれば、税理士から見解を説明してもらう形になります。説明の内容は、後の判断材料として一覧に整理してください。整理した一覧が、修正申告に応じるかどうかの判断の土台になります。
9. 修正申告の勧奨に応じるかの判断
修正申告の勧奨に応じるかは、事実の認定に納得できるかどうかで判断します。国税通則法第74条の11第3項に、修正申告等を勧奨できる旨が定められています。勧奨の際には、修正申告書を提出すると不服申立てはできないものの、更正の請求はできる旨を記載した書面が交付されます。この違いを理解したうえで判断してください。事実の認定に納得できるのであれば、応じる選択が一般的です。解釈の相違が残る場合は、応じずに更正処分を受けて争う道もあります。よくあるのは、その場の空気で署名し、後から内容を確認する対応です。署名の前に持ち帰って検討する旨を伝えて差し支えありません。加算税や延滞税の扱いも含め、判断の材料は税理士と一緒に整理してください。2026年現在の取扱いは、個別の事情によって結論が変わります。判断の期限を確認し、検討に使える日数を把握したうえで結論を出してください。
応じた場合に生じること
修正申告書を提出すると、その内容について不服申立てはできません。ただし、更正の請求という手続きは残されています。納付は、修正申告書の提出日が期限となる点にも注意が必要です。加算税と延滞税は、修正の内容と時期によって扱いが変わります。資金の準備が必要になるため、金額の見込みを税理士へ確認してください。提出前に、対象の項目と金額を一覧で照合します。
応じない場合の流れ
勧奨に応じない場合は、更正処分という形で通知されます。更正処分に対しては、再調査の請求や審査請求という不服申立ての手続きが用意されています。手続きには期限があるため、通知を受けたら日付を確認してください。争う場合の負担は、時間と資料の準備の両面に及びます。見込みと負担を並べて比較し、税理士と方針を決めます。判断の経緯は記録に残し、社内で共有してください。
注意
修正申告書を提出すると、その内容について不服申立てはできません。更正の請求という手続きは残りますが、要件と期限が定められています。加算税と延滞税の扱いは、修正の内容や時期、申告の状況によって変わります。本記事は一般的な流れを示すものであり、個別の判断は必ず税理士へ確認してください。
10. 準備の厚みが調査の負担を軽くする
調査の負担は、通知を受けてからではなく日常の記録で決まります。通知から当日までは、2週間から1か月程度の期間しかありません。この期間に数年分の記録を作り直すことはできません。日常でできる備えは、証憑の整理、摘要欄の記載、判断の記録の3つです。証憑は月ごとに区切って保管し、年度ごとに分けます。摘要欄には、相手先と目的を短く書き添えます。判断の記録とは、科目の選び方に迷った取引の理由を残す作業です。実務での傾向として、この3つがそろっている事業所では当日の質問が早く終わります。逆に、記録がない支出は説明に時間がかかります。あすなろ税理士法人は1968年に開業した事務所を承継し、2023年6月に税理士法人へ組織変更しています。日常の記録を整える習慣を、今月から始めてください。月次の手順書へ3つの備えを書き込み、担当と実施日を決めると続きます。
日常でできる3つの備え
3つの備えは、証憑の整理、摘要欄の記載、判断の記録です。どれも月に数時間で続けられます。証憑は、月末に日付順へ並べて綴じるだけで十分です。摘要欄は、相手先と目的を短く書く形に統一します。判断の記録は、迷った取引だけを1行で残します。3つを月次の手順書へ書き込み、担当者を決めてください。
調査後に残す記録
調査が終わったら、経過を1枚にまとめて保管します。記載するのは、対象の税目と期間、質問された項目、提出した資料、結果の4つです。次回の調査で、同じ質問に短時間で答えられます。指摘を受けた項目は、翌月から処理の方法を改めます。改めた内容も記録へ書き添えてください。この1枚が、次回の準備を大きく軽くします。
あすなろ税理士法人は愛知県一宮市野口に事務所があり、尾張一宮駅から徒歩11分の場所で税務と会計の相談に対応しています。税務相談や税務申告に加えて、税務調査の立ち合いにも対応しています。初回相談は1時間まで無料のため、事前通知を受けた段階でも相談できます。税務の判断は事業の状況によって変わるため、迷う場面では早い時期に確認してください。
一宮市の事業者が税務調査に落ち着いて臨むために
税務調査は、事前通知から結果の説明まで手続きの順序が法令で定められています。通知の11項目を書き取り、帳簿と証憑を年度ごとにそろえるところから準備が始まります。推測で答えず、確認して回答する姿勢が、説明全体の信頼度を支えます。まずは通知を受けた日に、11項目の控えと立会いの日程を確認してください。
一宮市の税務調査に関するよくある質問
事前通知では何を確認すればよいですか。
A. 税目、期間、帳簿書類の3つを優先して控えます。
通知される項目は11あります。職員の氏名と所属官署も、後の連絡のために控えてください。
調査の日程は変更できますか。
A. 合理的な理由があれば変更を申し出られます。
決算や棚卸などの事情を具体的に伝えます。代替の候補日を2つか3つ用意してください。
その場で答えられない質問はどうすればよいですか。
A. 推測で答えず、確認したうえで回答します。
何日以内に回答するかを自分から伝え、質問と担当と期限を一覧にして管理してください。
修正申告の勧奨には必ず応じるのですか。
A. 事実の認定に納得できるかどうかで判断します。
提出すると不服申立てはできません。署名の前に持ち帰り、税理士へ確認してください。