仕訳の精度が月次を決める。江南市の担当者が押さえる日次入力の判断基準
この記事でわかること
取引日と計上日が異なるときの判断基準
立替と仮勘定を区別する運用と入力の順序
誤りの訂正方法と月末まとめ入力の弊害
仕訳の精度を上げたいのに、日次入力で取引日や消費税区分の判断に迷い、月次の締めが遅れがちな愛知県江南市の担当者は少なくありません。入力のたびに判断が変わると、月末に残高が合わず、原因探しに時間を取られます。結論として、日次入力は入力した時点で判断を確定させることを原則にし、摘要・税区分・補助科目の3点を毎回そろえることが基本です。そのうえで立替や仮勘定を月内に解消し、訂正の手順を決めておけば、月次の確認は短時間で終わります。本記事では、計上日の決め方から誤りの訂正方法まで、日々の入力で迷いやすい場面を順に整理しました。読み終えるころには、自社の入力ルールのどこを直せば月次の締めが早まるかを判断できるようになります。
1. 取引日と計上日が異なる場合の処理
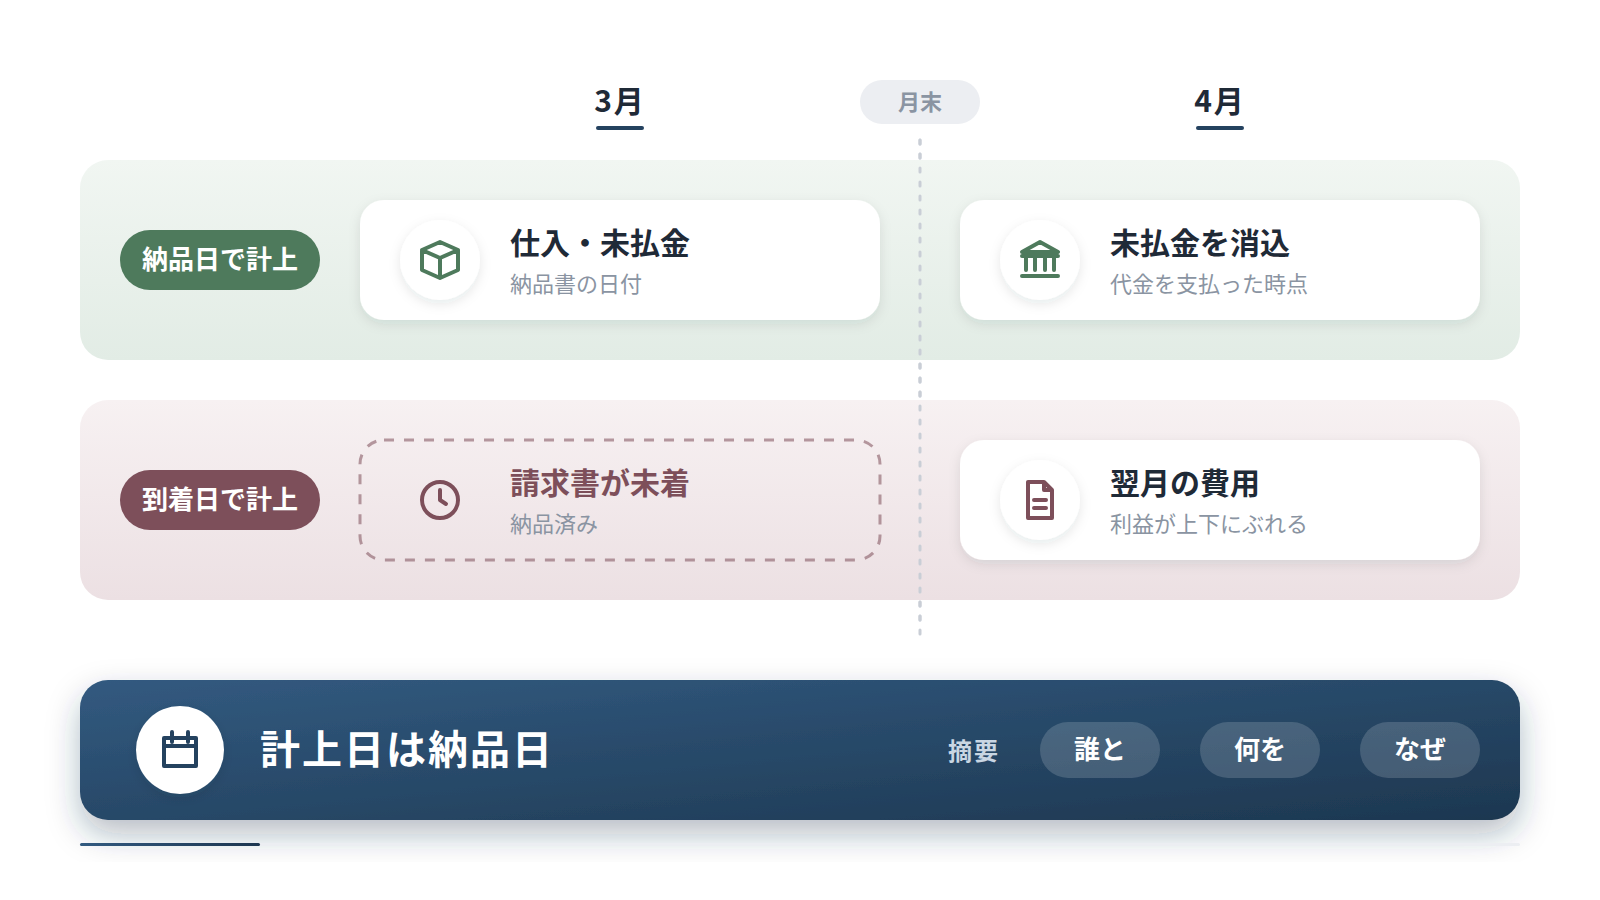
取引日と計上日が異なる場合は、商品の引渡しやサービスの提供が完了した日を基準に計上日を決めるのが原則です。請求書の発行日や支払日は、取引の事実が生じた日と一致しないことがあります。たとえば3月28日に納品を受け、4月10日に請求書が届いた仕入れは、3月の費用として計上します。期中は支払日で入力し、決算時にまとめて調整する方法を取る企業もあります。ただし月次で損益を確認するのであれば、月末をまたぐ取引は未払金や未収金を使って発生月に計上する方が数字は正確です。実務で目にするのは、請求書の到着が遅れた取引を翌月の費用にしてしまい、月ごとの利益が上下にぶれる例です。こうしたずれは、月末に納品が集中する業種で特に起こりやすくなります。判断をそろえるには、納品書の日付を計上日の根拠とする社内のルールを決めておくことが有効です。請求書しか届かない取引は、請求書に記載された取引期間の末日を計上日とします。月末の3営業日前になったら、納品済みで請求書が未着の取引を一覧にしてください。
月末をまたぐ取引の入力例
月末をまたぐ取引は、発生月に未払金を計上し、支払月に消し込む2段階で入力します。たとえば3月末に納品された10万円の部品は、3月に仕入と未払金を計上します。4月に代金を支払った時点で、未払金を普通預金で消し込みます。この方法なら3月の損益に仕入が反映され、4月の損益には影響しません。支払時に再び仕入として入力すると二重計上になるため、消込先の科目を必ず確認します。未払金の残高は月末に取引先ごとの一覧で確かめ、支払予定日との一致を確認してください。
計上日の判断に迷う取引の扱い
計上日の判断に迷う取引は、迷った理由と採用した日付を摘要欄に残して入力します。分割で納品される取引や、検収を経て確定する取引は、どの日付を使うかで月がずれることがあります。検収が必要な取引では、検収が完了した日を計上日とする考え方が一般的です。同じ種類の取引で毎回判断が変わると、月ごとの比較ができなくなります。一度決めた基準は判断基準の一覧に追記し、次回から同じ扱いにします。判断に自信が持てない場合は、月次の締め前に税理士へ確認してください。
2. 摘要欄に残す情報の粒度
摘要欄には、誰と・何を・なぜの3つが後から第三者に伝わる粒度で記録するのが基本です。摘要が「消耗品」「振込」だけでは、半年後に内容を確かめるときに証憑を探し直す必要があります。税務調査や決算の確認では、摘要から取引の内容を説明できるかどうかが問われます。目安として、取引先名、品目や用途、数量や期間の3要素を20〜30字程度で書けば十分です。たとえば「文具店名 コピー用紙10箱 事務所用」のように書けば、科目の妥当性も読み取れます。反対に、摘要を細かく書きすぎると入力に時間がかかり、日次入力が続かなくなります。現場でよく見かけるのは、担当者ごとに書き方がばらばらで、同じ取引が別の表現で記録されている例です。表記がそろっていないと、摘要で検索したときに一部の取引が漏れてしまいます。摘要のひな形を取引の種類ごとに用意し、担当者全員で同じ書き方を使ってください。ひな形は頻度の高い取引から順に作り、月に1回見直します。
飲食費は人数と目的まで記録する
取引先との飲食費は、参加者と人数、目的まで摘要や証憑に記録します。2024年4月以後の支出からは、1人あたり1万円以下の飲食費を交際費から除いて扱えます。この扱いを受けるには、飲食の日付と参加者の氏名や関係、人数と金額、店名などを書類に残す必要があります。記録がなければ、同じ支出でも交際費として扱われるおそれがあります。摘要には人数と相手先を書き、詳細は領収書の裏面や別紙にまとめます。飲食費の入力時は、1人あたりの金額を計算して摘要に添えてください。
証憑番号で摘要と書類をつなぐ
摘要と証憑を結び付けるには、証憑番号を摘要の末尾に付ける方法が有効です。受け取った領収書や請求書に日付順の番号を振り、同じ番号を摘要に入力します。たとえば「10-015」のように月と連番で振れば、書類の保管場所をすぐに特定できます。電子で受け取った請求書も、ファイル名に同じ番号を付けておくと検索しやすくなります。番号の振り方は、担当者が替わっても同じ規則を使います。月末には、番号の抜けや重複がないかを一覧で確認してください。
3. 江南市の事業所で発生する日次取引
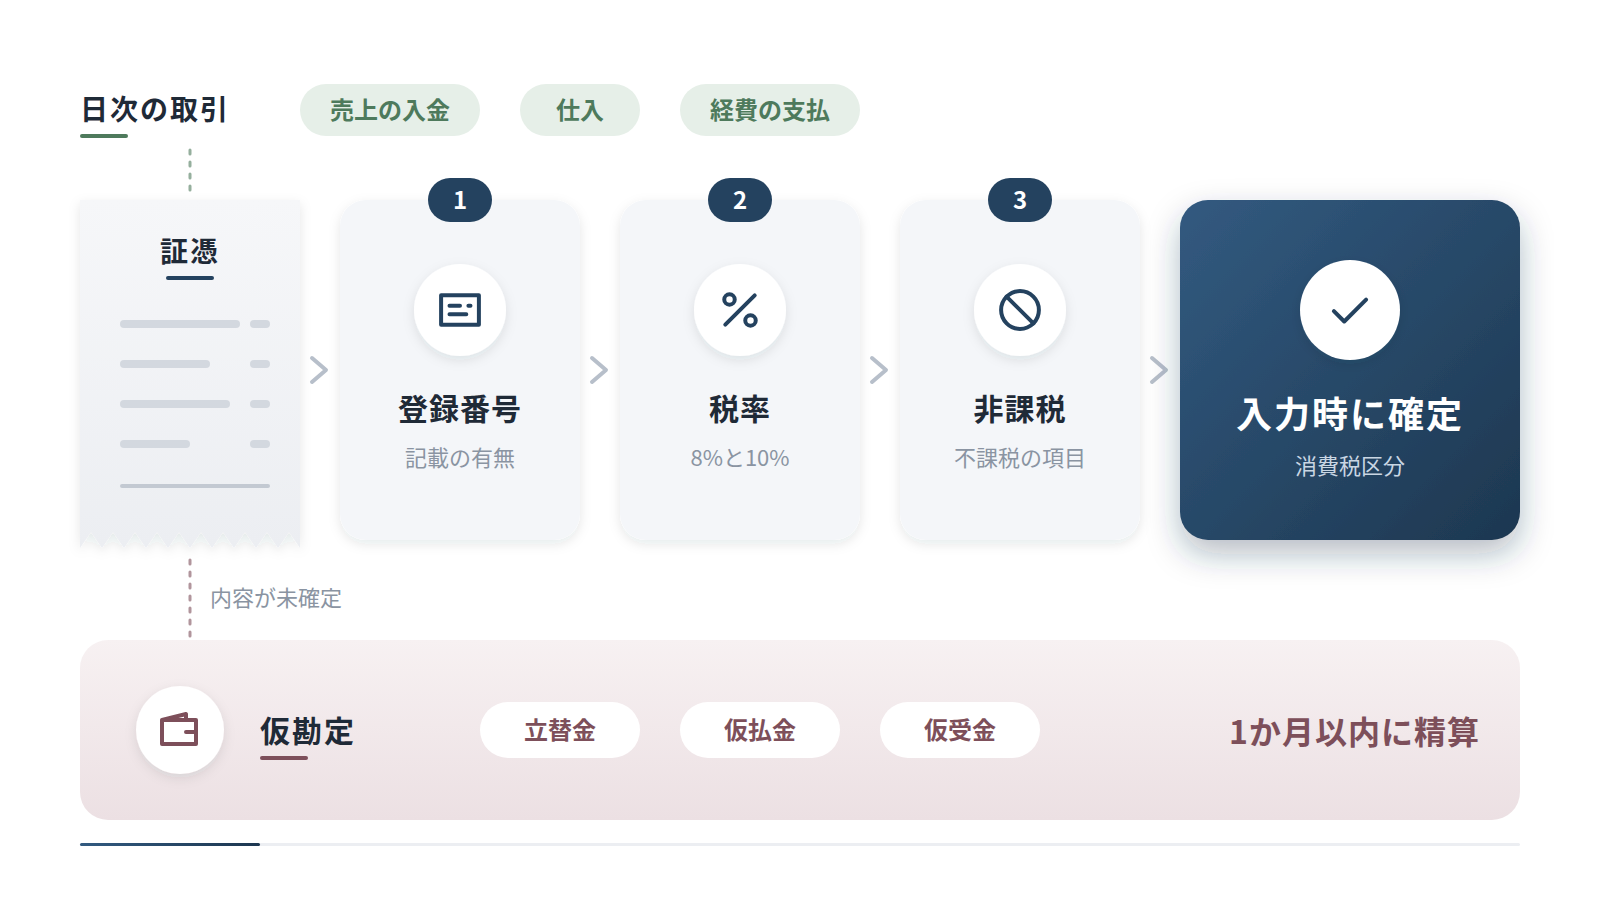
愛知県江南市の事業所で日次に発生する取引は、売上の入金・仕入・経費の支払の3種類に分けて入力方法を決めると整理しやすくなります。小売店や飲食店では、現金売上とキャッシュレス決済の売上が同じ日に混在します。キャッシュレス決済の売上は、決済日と入金日が異なり、手数料を差し引いて入金されるのが一般的です。そのため売上は決済日に計上し、入金時に手数料と売掛金の消込を行う2段階の入力になります。製造業や建設業の事業所では、材料の仕入や外注費の支払が日次の中心になります。どの業種でも、交通費や消耗品などの少額経費は毎日のように発生します。実務での傾向として、少額経費の領収書が財布や机に残ったまま、月末まで入力されない例がよくあります。少額でも件数が重なると、月末の入力作業が数時間に及ぶことがあります。自社の取引を1週間分書き出し、種類ごとの件数を数えてみてください。件数の多い種類から入力の型を決めれば、日次入力の時間を短くできます。
キャッシュレス決済の売上と手数料の分け方
キャッシュレス決済の売上は、決済日の売上計上と入金日の消込に分けて入力します。決済日には、売上と決済事業者に対する売掛金を計上します。入金日には、入金額を普通預金、差し引かれた手数料を支払手数料とし、売掛金を消し込みます。たとえば10万円の売上から3%の手数料が引かれた場合、入金は97,000円、手数料は3,000円です。決済事業者ごとに補助科目を分けると、入金されていない売上をすぐに確認できます。入金の明細が届いたら、売掛金の残高と照合してください。
日計表と入力の締め時刻を決める
日次入力を続けるには、日計表の作成と入力の締め時刻を決めておくことが有効です。店舗であれば、営業終了後にレジの現金と日計表を照合し、その日の売上を確定させます。事務所であれば、夕方の決まった時刻に、その日に受け取った領収書をまとめて入力します。締め時刻を過ぎて届いた証憑は、翌日の最初の作業として入力します。入力が遅れた日は翌日に2日分をまとめて処理し、3日以上ためないようにします。締め時刻は業務の終わる30分前など、無理なく守れる時刻に設定してください。
4. 消費税区分を入力時に確定させる
消費税区分は、仕訳を入力するその場で証憑を見ながら確定させることが、申告前の見直しを減らす近道です。後でまとめて区分を付けようとすると、証憑を再び探し出す手間がかかります。領収書やレシートには、軽減税率の対象品目に印が付き、税率ごとの合計額が記載されています。入力時にこの記載を確認すれば、8%と10%の区分を迷わず選べます。インボイス制度のもとでは、登録番号の記載があるかどうかも入力時に確認する項目です。登録番号がない取引先からの仕入れは、経過措置の区分を選ぶ必要があります。2026年現在、この経過措置の控除割合は、2026年10月1日以後の取引から70%に変わります。よくある失敗は、1枚のレシートに8%と10%の品目が混在しているのに、合計額を1つの税率で入力してしまう例です。税率が混在する証憑は、税率ごとに行を分けて入力します。入力画面の横に証憑を置き、登録番号・税率・金額の順に確かめてから登録してください。
注意
免税事業者からの仕入れの控除割合は、取引日で判定します。2026年9月30日までの取引は80%、2026年10月1日以後の取引は70%です。月をまたぐ請求書は、取引日ごとに行を分けて入力してください。区分を誤ったまま申告すると、修正の手続きが必要になります。
証憑の記載から区分を読み取る手順
区分の判断は、証憑の記載を上から順に確認する手順にすると迷いが減ります。最初に発行者の登録番号の有無、次に税率ごとの対象金額、最後に非課税や不課税に当たる項目がないかを確認します。たとえば郵便局で切手と収入印紙を同時に買った場合、収入印紙の代金は非課税として分けます。給与や税金の支払には消費税がかからないため、不課税を選びます。確認の順番を入力マニュアルに書いておけば、担当者が替わっても同じ判断ができます。判断に迷った証憑には付箋を付け、週に1回まとめて確認してください。
区分の入力漏れを日次で見つける
区分の入力漏れは、日次の入力後に区分別の一覧を確認することで見つけられます。多くの会計ソフトでは、期間と税区分で仕訳を絞り込めます。その日に入力した仕訳のうち、区分が未設定のまま残っているものがないかを確認します。課税仕入れの科目に非課税の区分が付いている仕訳も、誤りの可能性があるため見直します。確認は入力の最後に数分で済むため、日々の作業に組み込むと続けやすくなります。一覧で気づいた誤りは、その日のうちに証憑と照らして修正してください。
5. 立替と仮勘定を区別する運用
立替金と仮勘定は、回収先が決まっているかどうかで区別し、どちらも月末までに精算して残高を残さないことが基本です。立替金は、取引先や役員などのために一時的に支払い、後で返してもらう予定の金額です。仮払金は、出張の概算払いのように、支払った時点では内容や金額が確定していない出金です。仮受金は、入金があったものの、どの取引の入金かがわからないときに使います。これらの科目は、内容が確定するまでの一時的な置き場所です。現場でよく見られるのは、仮払金や仮受金が精算されないまま数か月残り、決算で内容がわからなくなるケースです。仮勘定の残高が大きいと損益が正しく表されず、金融機関からの評価にも影響するおそれがあります。そのため仮勘定は、発生した日から1か月以内に精算することを社内のルールにします。月末には仮勘定ごとに残高の明細を作り、発生日と精算の予定日を確認します。精算の予定が立たない残高は、担当者と内容を確認し、正しい科目へ振り替えてください。
| 科目 | 使う場面 | 精算の方法 |
|---|---|---|
| 立替金 | 取引先や役員の代わりに支払ったとき | 相手から回収した時点で消し込む |
| 仮払金 | 出張の概算払いなど金額が未確定のとき | 精算書をもとに旅費交通費などへ振り替える |
| 仮受金 | 内容のわからない入金があったとき | 内容を確認して売掛金などへ振り替える |
| 未払金(従業員の立替) | 従業員が会社の経費を立て替えたとき | 精算日に従業員へ支払って消し込む |
従業員の立替経費は未払金で処理する
従業員が会社の経費を立て替えた場合は、会社の費用と従業員への未払金として入力します。立替金の科目を使うと、会社が従業員のために支払ったように見え、科目の向きが逆になります。たとえば従業員が交通費3,000円を立て替えた場合、旅費交通費と未払金をそれぞれ3,000円計上します。精算日に現金や振込で支払った時点で、未払金を消し込みます。精算は月末締めなど日を決めて行い、立替の期間を長くしないようにします。精算書には、領収書と用途を添えて提出してもらってください。
内容不明の入金を早く特定する
内容不明の入金は、入金日から3営業日以内に相手先を特定することを目標にします。まず振込人名と金額を、売掛金の残高や請求書の一覧と照らし合わせます。一致する請求がない場合は、営業担当者や取引先に問い合わせます。特定できるまでの間は仮受金で入力し、摘要に確認中であることを書いておきます。特定できた時点で、正しい科目へ振り替えます。仮受金の一覧には、確認した相手と日付を記録してください。
6. 口座振替と現金支払の入力順序
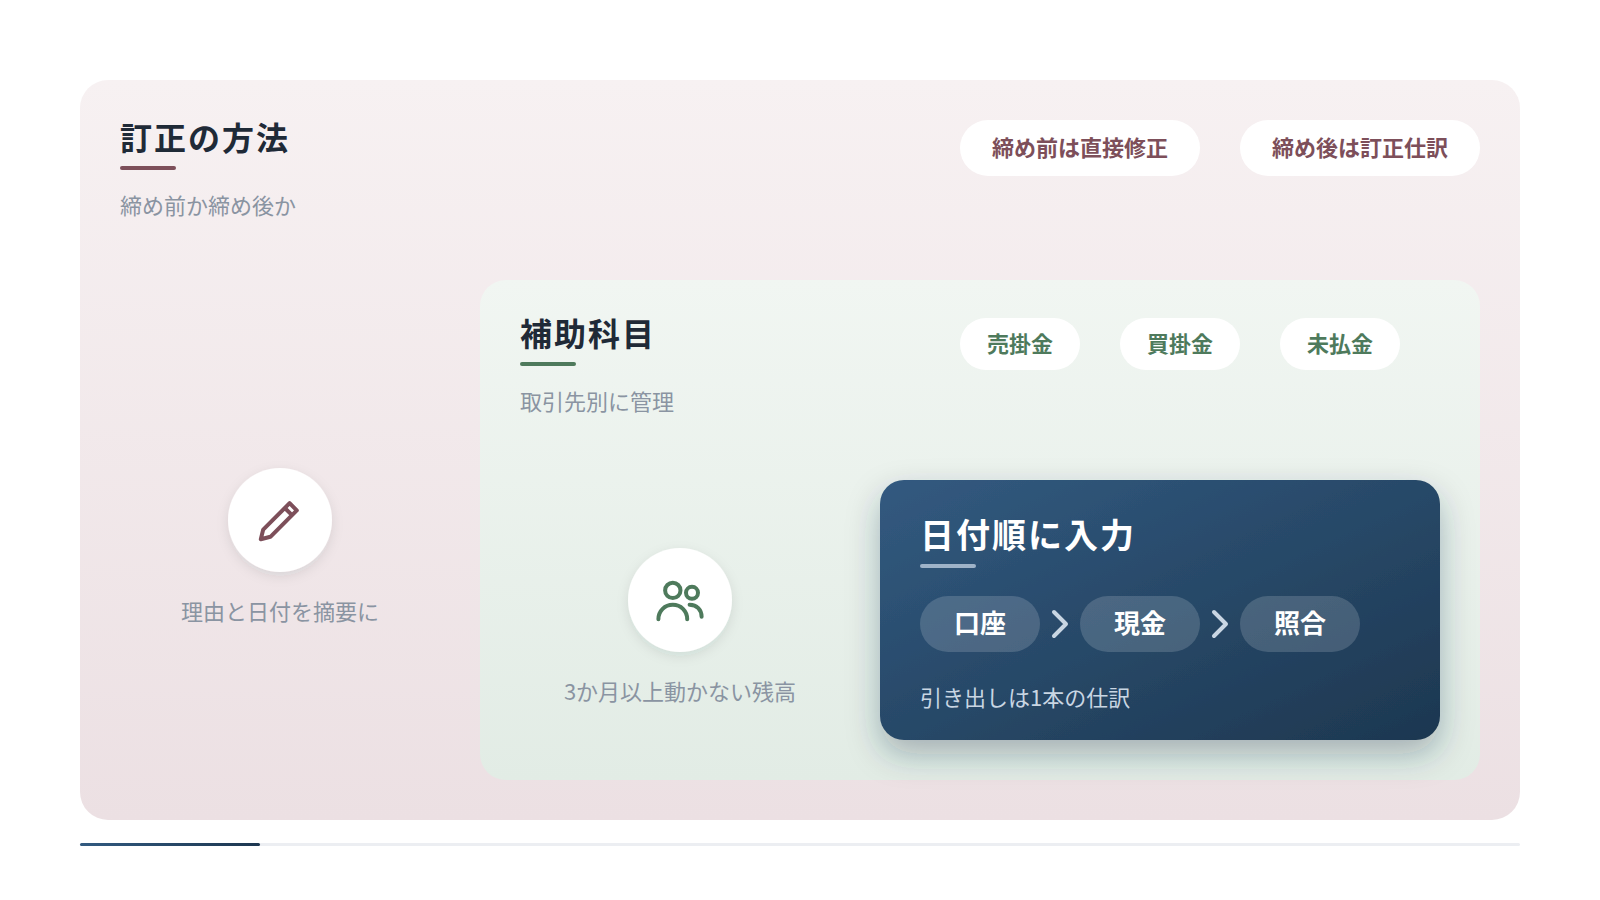
口座振替と現金支払が混在する日は、預金口座の取引を先に、現金の取引を後に入力する順序にすると、二重計上と残高のずれを防げます。口座の取引は明細で金額と日付が確定しているため、先に入力しても誤りが起きにくいからです。現金の取引は口座から引き出した現金を使うことが多く、引き出しの入力が済んでいないと現金残高がマイナスになります。よくある誤りは、ATMでの引き出しを口座側と現金側の両方で入力し、現金の残高が実際より多くなる例です。引き出しは「現金/普通預金」の1本の仕訳で入力し、どちらか一方の画面でだけ登録します。公共料金や保険料の口座振替は、引き落とし日に入力し、摘要に対象月を書いておきます。期末には、引き落としが翌期になる当期分の費用を未払金として計上します。入力は日付順を守り、同じ日の中では口座、現金の順に処理します。愛知県一宮市野口のあすなろ税理士法人では、現金出納帳を作成すれば以降の記帳を代行しており、現金の管理だけを社内に残す分担も選べます。1日の入力が終わったら、帳簿の現金残高と手元の現金を照合してください。
入力順序の3原則
現金残高が合わないときの確認順
現金残高が合わないときは、差額の金額から原因を推測すると早く見つかります。差額が特定の領収書の金額と一致すれば、その入力漏れや二重入力が疑われます。差額が9で割り切れる場合は、桁の入れ違いによる入力ミスの可能性があります。原因がその日のうちに見つからない場合は、現金過不足として記録し、翌日以降も調査を続けます。月末になっても原因が判明しない差額は、雑損失や雑収入に振り替えます。調査の経過は、日付と金額を添えて記録に残してください。
口座振替の対象月を摘要に書く
口座振替の費用は、引き落とし日と対象月が1か月ずれることが多くあります。たとえば10月下旬に引き落とされる電気料金が、9月の使用分であることは珍しくありません。期中は引き落とし日で入力しても、摘要に対象月があれば後から調整できます。決算月には、翌期に引き落とされる当期の使用分を未払金として計上します。対象月の書き方は「9月分」のように統一し、担当者による違いをなくします。毎月の振替明細が届いたら、前月との金額差も確認してください。
7. 補助科目を使って取引先別に管理する
売掛金や買掛金、未払金は、取引先ごとの補助科目を設けて入力すると、残高の中身を取引先単位で確認できます。補助科目がないと、売掛金の合計額はわかっても、どの取引先からいくら入金が遅れているかがわかりません。取引先別に管理すれば、請求書の送付漏れや入金の遅れに早く気づけます。補助科目は、継続して取引がある先から設けるのが現実的です。取引が年に数回の先は、「その他」の補助科目にまとめても管理に支障はありません。実務で多いのは、同じ取引先に複数の補助科目を作ってしまい、残高が分かれて見える例です。補助科目の名称は正式名称を基本にし、略称を使う場合は一覧で対応を示しておきます。入金や支払の消込も補助科目単位で行うため、入力時に取引先の選び間違いがないかを確認します。月末には補助科目ごとの残高一覧を出し、3か月以上動いていない残高がないかを点検してください。動いていない残高は、入金漏れや消込漏れの可能性が高いため、請求書と照らして原因を確かめます。
補助科目の残高を請求書と照合する
補助科目の残高は、取引先から届く請求書の金額と照合して正しさを確かめます。買掛金であれば、仕入先の請求書に記載された前月繰越や今月の請求額と、帳簿の残高を比べます。差がある場合は、納品の計上漏れや返品の処理漏れが考えられます。売掛金であれば、自社が発行した請求書の控えと入金の記録を照らし合わせます。照合は月に1回、支払や請求の締め日にあわせて行うと効率的です。照合した日付と担当者を、残高一覧の余白に記録してください。
補助科目を増やしすぎない工夫
補助科目は、残高の管理に使う取引先に絞ることで入力の手間を抑えられます。補助科目が多すぎると、入力時の選択肢が増え、選び間違いが起きやすくなります。たとえば取引先が100社を超える場合でも、残高を管理する必要がある先は一部に限られます。取引の少ない先は「その他」にまとめ、取引が増えた時点で独立させます。年に1回は補助科目の一覧を見直し、1年以上使っていないものは使用を止めます。見直しの結果は、補助科目の一覧表に反映してください。
8. 誤りに気づいた場合の訂正方法
仕訳の誤りに気づいたら、月次の締め前か締め後かで訂正の方法を分けるのが基本です。締め前であれば、会計ソフト上で元の仕訳を直接修正しても、月次の数字に影響は残りません。締め後に気づいた場合は、元の仕訳を残したまま、逆の仕訳と正しい仕訳を追加する訂正仕訳で直します。締め後の数字を直接書き換えると、すでに報告した月次の数字と帳簿が一致しなくなるためです。2026年現在、電子帳簿の保存方法によっては、訂正や削除の履歴が残る仕組みを使うことが求められます。よくある失敗は、誤りを見つけた担当者が黙って仕訳を書き換え、ほかの担当者が数字の変化に気づけない例です。訂正の理由と日付を摘要に書いておけば、後から確認する人も経緯を追えます。前期以前の仕訳に誤りが見つかった場合は、決算や申告に影響するため、自己判断で修正しないようにします。あすなろ税理士法人は税務調査の立ち合いにも対応しており、訂正の経緯が記録されていることは調査時の説明にも役立ちます。誤りを見つけたら、発見日・内容・訂正方法を訂正記録に1行で残してください。
| 気づいた時期 | 訂正の方法 | 注意点 |
|---|---|---|
| 月次の締め前 | 元の仕訳を直接修正する | 修正の理由を摘要に書く |
| 月次の締め後 | 逆仕訳と正しい仕訳を追加する | 元の仕訳は削除しない |
| 決算の確定後 | 税理士と相談して方法を決める | 申告の修正が必要になる場合がある |
訂正仕訳の入れ方
訂正仕訳は、誤った仕訳を打ち消す仕訳と、正しい仕訳の2本で入力するのが基本の形です。たとえば消耗品費で計上した5万円の修繕を、修繕費に直す場合を考えます。1本目で消耗品費を5万円取り消し、2本目で修繕費を5万円計上します。科目の振替だけであれば、「修繕費/消耗品費」の1本で済ませる方法もあります。どちらの方法でも、摘要に元の仕訳の日付と訂正の理由を書きます。訂正仕訳の日付は、誤りに気づいた月の日付で入力してください。
同じ誤りを繰り返さない仕組み
訂正記録は、誤りの種類ごとに件数を数えると再発防止に使えます。科目の選び間違い、税区分の誤り、金額の入力ミス、日付の誤りの4つに分けるのが目安です。1か月で同じ種類の誤りが3件以上あれば、入力マニュアルや摘要のひな形を見直します。金額の入力ミスが多い場合は、登録前に証憑の金額と画面の数字を読み合わせる手順を加えます。件数の推移を月ごとに並べれば、対策の効果も確認できます。訂正記録は、月次の締め資料と一緒に保存してください。
9. 月末にまとめて入力する場合の弊害
月末にまとめて入力すると、記憶の薄れと証憑の紛失が重なり、誤りの発見と修正に時間がかかることが最大の弊害です。取引から3週間以上たつと、摘要に書くべき用途や相手の情報を思い出せなくなります。領収書の紛失にも気づきにくくなり、証憑のない支出が月末に残ります。月末に入力が集中すると、残高が合わないときに原因を探す範囲が1か月分に広がります。資金の動きも月末まで帳簿に表れないため、支払の予定や手元資金の見通しが遅れます。現場でよく見られるのは、月末の入力に数日かかり、月次の締めが翌月の半ばを過ぎてしまうケースです。月次の数字が遅れると、経営者が数字を見て判断する機会も遅れます。まとめて入力している企業は、まず週1回の入力から始めると移行しやすくなります。週1回に慣れたら、証憑の多い曜日を中心に入力の頻度を上げていきます。現在の入力頻度と月次の締め日を書き出し、締め日を何日早められるかを試算してください。
週1回入力へ移行する手順
月末のまとめ入力から移行するには、週1回の入力日を決めることから始めます。たとえば毎週金曜日の午後を入力の時間とし、その週の証憑をすべて処理します。証憑は受け取った日に日付順のトレーに入れておき、入力日にまとめて取り出します。入力が終わった証憑は、月別のファイルに移して保管します。2か月続けて週1回の入力ができたら、証憑の多い日だけ日次入力に切り替えます。移行の進み具合は、月次の締め日の変化で確認してください。
証憑を紛失したときの対応
証憑を紛失した場合は、出金の事実を示す別の資料で支出の内容を補います。クレジットカードの利用明細や振込の記録があれば、日付と金額、支払先を確認できます。そのうえで、支払の目的や内容を記載した出金伝票を作成します。公共交通機関の運賃のように領収書が出ない支出も、同じように出金伝票で記録します。紛失が続く場合は、証憑を受け取った時点で撮影して保存する運用を加えます。出金伝票には、作成日と作成者を必ず記載してください。
10. 日次の精度が月次の速さを決める
日次入力の精度が高いと、月次の締めは残高の照合と例外の確認だけで終わり、締めにかかる日数を短くできます。日々の入力で計上日と摘要、税区分と補助科目がそろっていれば、月末に仕訳を直す作業はほとんど発生しません。反対に日次の入力に誤りが多いと、月末に修正が集中し、締めが遅れます。目安として、翌月の5営業日以内に月次の数字を確定できれば、経営判断に十分間に合います。月次の締めを早めるには、日次入力で守る項目を一覧にし、担当者全員で共有することが出発点になります。実務での傾向として、締めが早い企業ほど、日次入力のルールが紙1枚にまとまっていることが多くあります。ルールが短ければ、担当者が替わったときの引き継ぎの資料にも使えます。個人事業主の場合も、日々の記録の精度が確定申告の準備時間を左右します。あすなろ税理士法人では、個人事業主の方に向けて、正確な書類作成と定期的なサポートを行っています。日次入力で守る項目を書き出し、翌月の締め日の目標を決めてください。
日次入力で守る3つの項目
月次の締めを5営業日で終える段取り
月次の締めを翌月5営業日以内に終えるには、作業を日ごとに割り振ります。1日目に預金と現金の残高を照合し、2日目に売掛金と買掛金の補助科目を確認します。3日目に仮勘定と立替の残高を精算し、4日目に未払金など月末の計上を行います。5日目に試算表を出して前月と比較し、数字を確定させます。日次入力が正確であれば、各日の作業で修正に追われることは少なくなります。段取りを締めのチェック表にして、毎月同じ順番で進めてください。
月次の数字を経営に生かす
月次の数字が早く確定すれば、前月との比較や資金の見通しをすぐに経営に反映できます。売上や粗利の推移を見て、仕入の量や支払の時期を翌月の計画に組み込めます。経費の増減も、日次で摘要がそろっていれば、どの支出が増えたのかを一覧で確認できます。数字の確定が翌月の後半にずれ込むと、同じ分析をしても対応が1か月遅れます。月次の報告は、試算表と短いコメントを1枚にまとめる形から始めると続けやすくなります。報告の日を、毎月の定例として予定表に入れてください。
日次入力の判断をそろえるための要点
仕訳の精度は、日次入力の時点で計上日・摘要・税区分・補助科目を確定させることで高まります。立替や仮勘定は月内に精算し、口座から現金の順に入力して残高を照合します。誤りは締め前か締め後かで訂正方法を分け、日次の精度を月次の速さにつなげてください。
日次入力と仕訳の精度に関するよくある質問
請求書が翌月に届いた仕入れはいつの費用にしますか?
A. 納品を受けた月の費用として計上します。
請求書の到着日ではなく、納品日や提供完了日で判断します。月末をまたぐ場合は未払金を使い、支払時に消し込んでください。
摘要にはどこまで書けばよいですか?
A. 誰と・何を・なぜが第三者に伝わる程度が目安です。
取引先名、品目や用途、数量や期間を20〜30字程度で書けば十分です。飲食費は参加者と人数も記録してください。
仮払金はいつまでに精算すればよいですか?
A. 発生した日から1か月以内の精算を社内ルールにするのが目安です。
仮勘定は内容が確定するまでの一時的な科目です。月末に残高の明細を作り、精算の予定が立たないものは正しい科目へ振り替えてください。
月次の締め後に誤りを見つけたらどう直しますか?
A. 元の仕訳を残したまま、訂正仕訳を追加して直します。
締め後の仕訳を直接書き換えると、報告済みの数字と帳簿が合わなくなります。訂正の理由と日付を摘要に書いてください。