リースか購入かで資金繰りは変わる。一宮市の診療所が使う医療機器の見極め方
この記事でわかること
購入時の減価償却と法定耐用年数の確認方法
所有権移転外リースの会計処理と月々の比較
少額減価償却資産の特例と特別償却の使い分け
医療機器をリースで導入するか購入するかは、月々の資金繰りと税金の両方に影響するため、愛知県一宮市の診療所でも判断に迷いやすいテーマです。見積書の金額だけを比べると、保守費や税制の違いが抜け落ちてしまいます。結論として、比較は月々の支出と税務上の費用を分けて並べ、機器ごとの耐用年数と保守費まで含めて行うことが基本です。そのうえで少額減価償却資産の特例や特別償却が使えるかを確かめれば、同じ機器でも手元資金の残り方が変わります。本記事では、減価償却の仕組みからリース契約の会計処理、設備投資の資料づくりまでを判断の順番どおりに整理しました。読み終えるころには、次に更新する機器をリースと購入のどちらで導入するか、自院の数字をもとに判断できるようになります。
1. 購入した医療機器の減価償却の仕組み
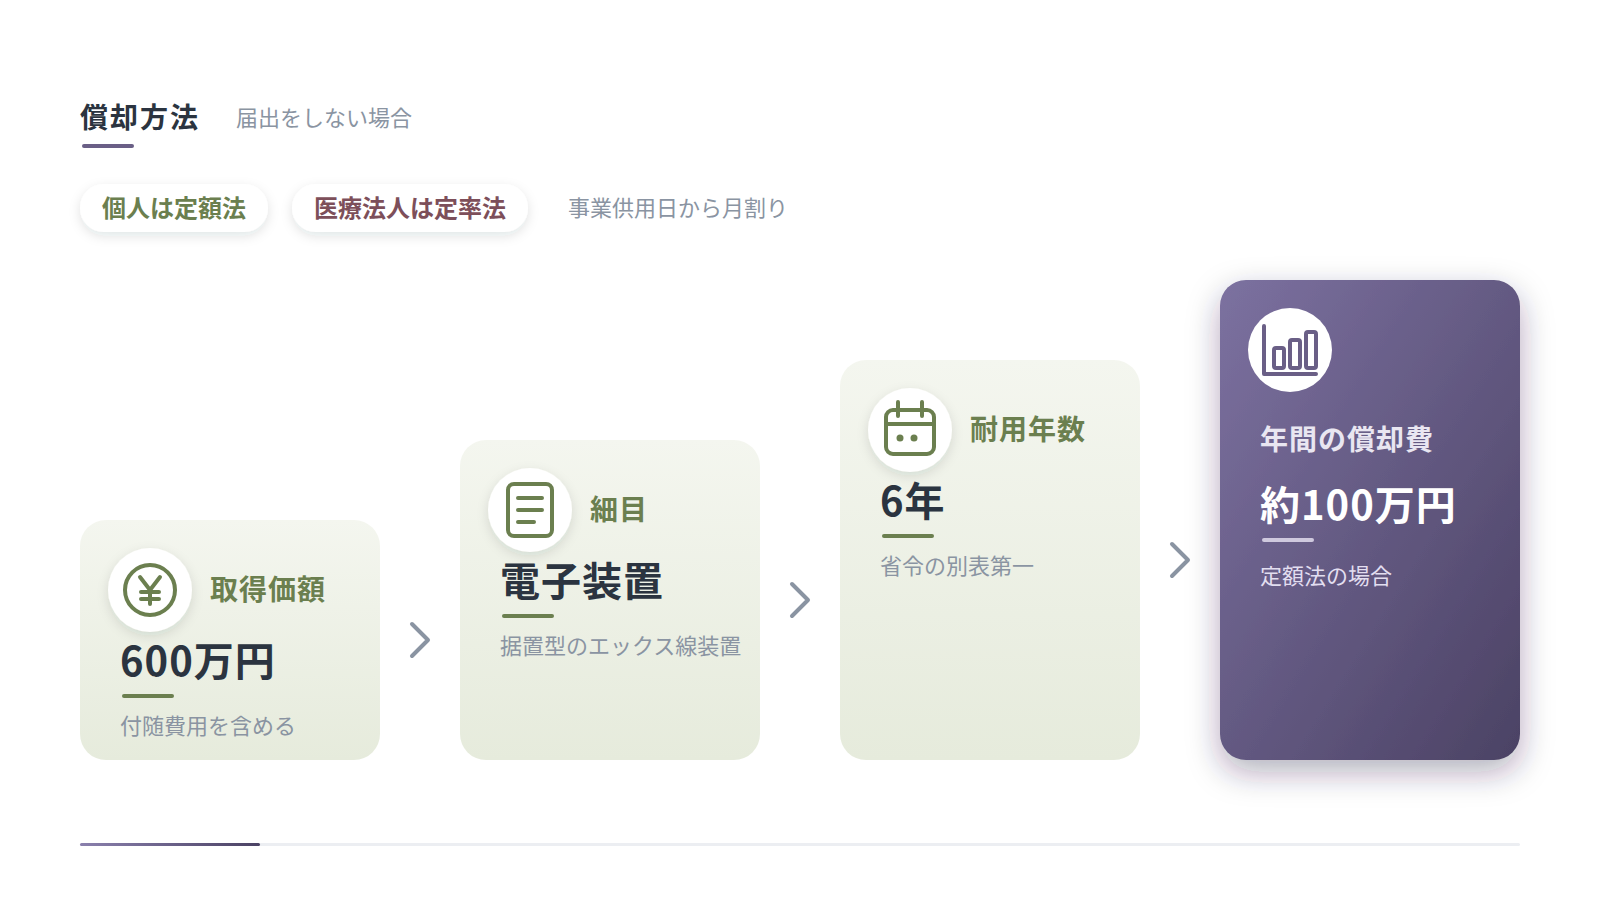
購入した医療機器は支払った年に全額を費用にするのではなく、耐用年数にわたって少しずつ費用化するのが原則です。この手続きを減価償却と呼び、毎年の費用として計上する金額を償却費といいます。償却方法には、毎年同じ額を費用にする定額法と、初期ほど多く費用にする定率法があります。届出をしない場合、医療法人の器具備品には定率法、個人開業医には定額法が適用されます。償却は機器を使い始めた月から月割りで計算するため、決算月の直前に導入すると初年度の費用はわずかです。たとえば取得価額600万円の機器を耐用年数6年の定額法で償却すると、年間の償却費は約100万円です。実務で目にする誤解は、購入すれば支払った年の経費が増えて税金が減るという思い込みです。実際には支払額と費用の計上額がずれるため、購入した年は現金が大きく出る一方で費用は一部しか計上されません。このずれが、利益は出ているのに手元資金が足りないという状態を生みます。導入を検討する段階で、支払の時期と償却費の計上時期を別々の表に書き出してください。
取得価額に含める費用の範囲
償却の出発点となる取得価額には、機器本体の代金に加えて、運送費や据付費など使い始めるまでの付随費用を含めます。設置工事や初期設定の費用が本体とは別の請求書で届いても、原則として取得価額に加算します。一方で、導入後の保守料や消耗品は取得価額に含めず、その年の費用として処理します。値引きがあった場合は、値引き後の金額が取得価額になります。見積書を受け取った時点で、本体・付随費用・導入後の費用の3区分に色分けしておいてください。
定額法と定率法で変わる費用の出方
定額法と定率法では、償却費の総額は同じでも年ごとの費用の出方が異なります。定率法は1年目の費用が大きく、年を追うごとに小さくなるため、導入直後の利益を抑える効果があります。定額法は毎年の費用が一定のため、損益の見通しを立てやすい点が特徴です。医療法人が定額法を選ぶ場合は、所定の期限までに税務署へ届出を出す必要があります。どちらが自院に合うかは、今後5年程度の利益の見込みと並べて判断してください。
2. 法定耐用年数を機器ごとに確認する方法
医療機器の法定耐用年数は、耐用年数省令の別表第一にある「医療機器」の区分から確認します。区分は、消毒殺菌用機器、手術機器、光学検査機器などの細目に分かれています。同じ診療科で使う機器でも、細目によって3年から10年までの幅があります。耐用年数が短いほど毎年の償却費は大きくなり、長いほど費用化に時間がかかります。国税庁のホームページには主な減価償却資産の耐用年数表が掲載されており、細目の名称から探せます。迷いやすいのは、1つの機器が複数の細目に当てはまりそうな場合です。たとえばレントゲンなど電子装置を使う機器は、移動式かどうかで耐用年数が変わります。判断に迷ったまま短い年数を選ぶと、税務調査で償却費の過大計上を指摘されるおそれがあります。機器の仕様書と見積書を手元に置き、細目の名称と機器の用途を1対1で照らし合わせてください。購入前に耐用年数を確定させておけば、年間の償却費と資金計画を同時に試算できます。
| 細目 | 耐用年数 | 確認のポイント |
|---|---|---|
| 消毒殺菌用機器 | 4年 | 滅菌器など、消毒や殺菌に使う機器 |
| 手術機器 | 5年 | 手術に使う機器 |
| 光学検査機器(ファイバースコープ) | 6年 | 内視鏡などのファイバースコープ |
| 光学検査機器(その他) | 8年 | ファイバースコープ以外の光学検査機器 |
| 電子装置を使用する機器(移動式・救急医療用・自動血液分析器) | 4年 | レントゲンその他の電子装置を使う機器のうち該当するもの |
| 電子装置を使用する機器(その他) | 6年 | 据置型のエックス線装置など |
| 調剤機器 | 6年 | 調剤に使う機器 |
省令の別表で細目を特定する手順
細目の特定は、機器の分類・細目・耐用年数の3段階で進めます。最初に、その機器が器具及び備品の「医療機器」に当たるかを確認します。次に、消毒殺菌用や手術用、光学検査用など、機器の主な機能から細目を選びます。電子装置を使う機器では、移動式や救急医療用に当たるかどうかで4年か6年かが分かれます。選んだ細目と根拠を固定資産台帳の備考欄に書き、翌年以降の判断をそろえるようにしてください。
電子カルテやパソコンは別の区分で見る
診療所で使う機器のうち、電子カルテのソフトウェアとパソコンは医療機器とは別の区分です。電子カルテのソフトウェアは無形固定資産の「ソフトウェア」に当たり、耐用年数は5年です。サーバー用以外のパソコンは器具及び備品の事務機器に当たり、耐用年数は4年です。ハードとソフトを一括で見積もられた場合は、取得価額を按分して区分ごとに計上します。見積書の段階で、ソフトとハードの金額を分けて記載してもらうよう販売会社へ依頼してください。
3. リース料が費用処理となる契約の形態
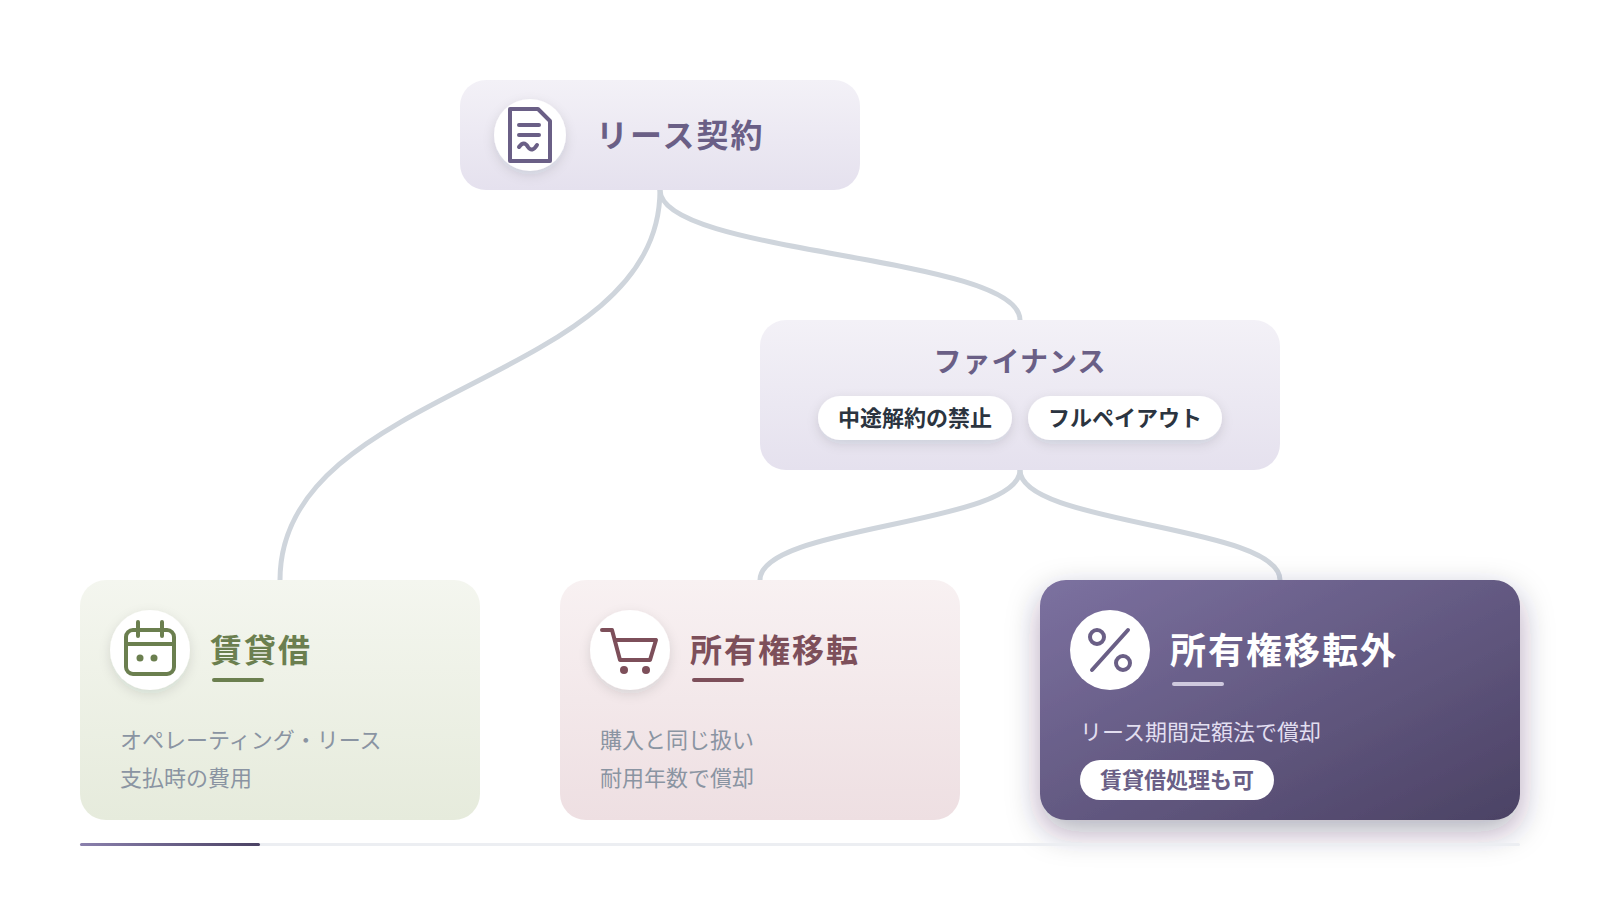
月々のリース料をそのまま費用にできるかどうかは、契約の形態によって決まります。リース契約は、オペレーティング・リースとファイナンス・リースの2つに大別されます。ファイナンス・リースとは、中途解約ができず、機器の代金や金利などをリース料で実質的に全額負担する契約です。オペレーティング・リースはそれ以外の契約で、賃貸借として支払時にリース料を費用とします。ファイナンス・リースは、期間満了後に所有権が移るかどうかで、所有権移転と所有権移転外に分かれます。所有権移転ファイナンス・リースは購入と同じ扱いになり、機器の耐用年数で償却します。一方、医療機器で一般的な所有権移転外リースは、一定の条件のもとでリース料を費用とする処理が認められています。見落としやすいのは、短期のレンタル契約とリース契約を同じものとして扱ってしまう例です。レンタルは中途解約ができる場合が多く、リースとは契約の性質が異なります。契約書を受け取ったら、中途解約の可否と期間満了後の所有権の2点を最初に確認してください。
ファイナンス・リースに当たる2つの条件
ファイナンス・リースに当たるかは、中途解約の禁止とフルペイアウトの2つの条件で判断します。中途解約の禁止とは、途中で解約すると残りのリース料をほぼ全額支払う契約になっていることを指します。フルペイアウトとは、機器の代金や金利、保険料などをリース料で実質的に全額負担することです。2つの条件をともに満たせばファイナンス・リースとなり、どちらかを欠けばオペレーティング・リースです。契約書の解約条項と支払総額の欄に付箋を付けて、税理士との打ち合わせで確認してください。
途中解約時の違約金も確認する
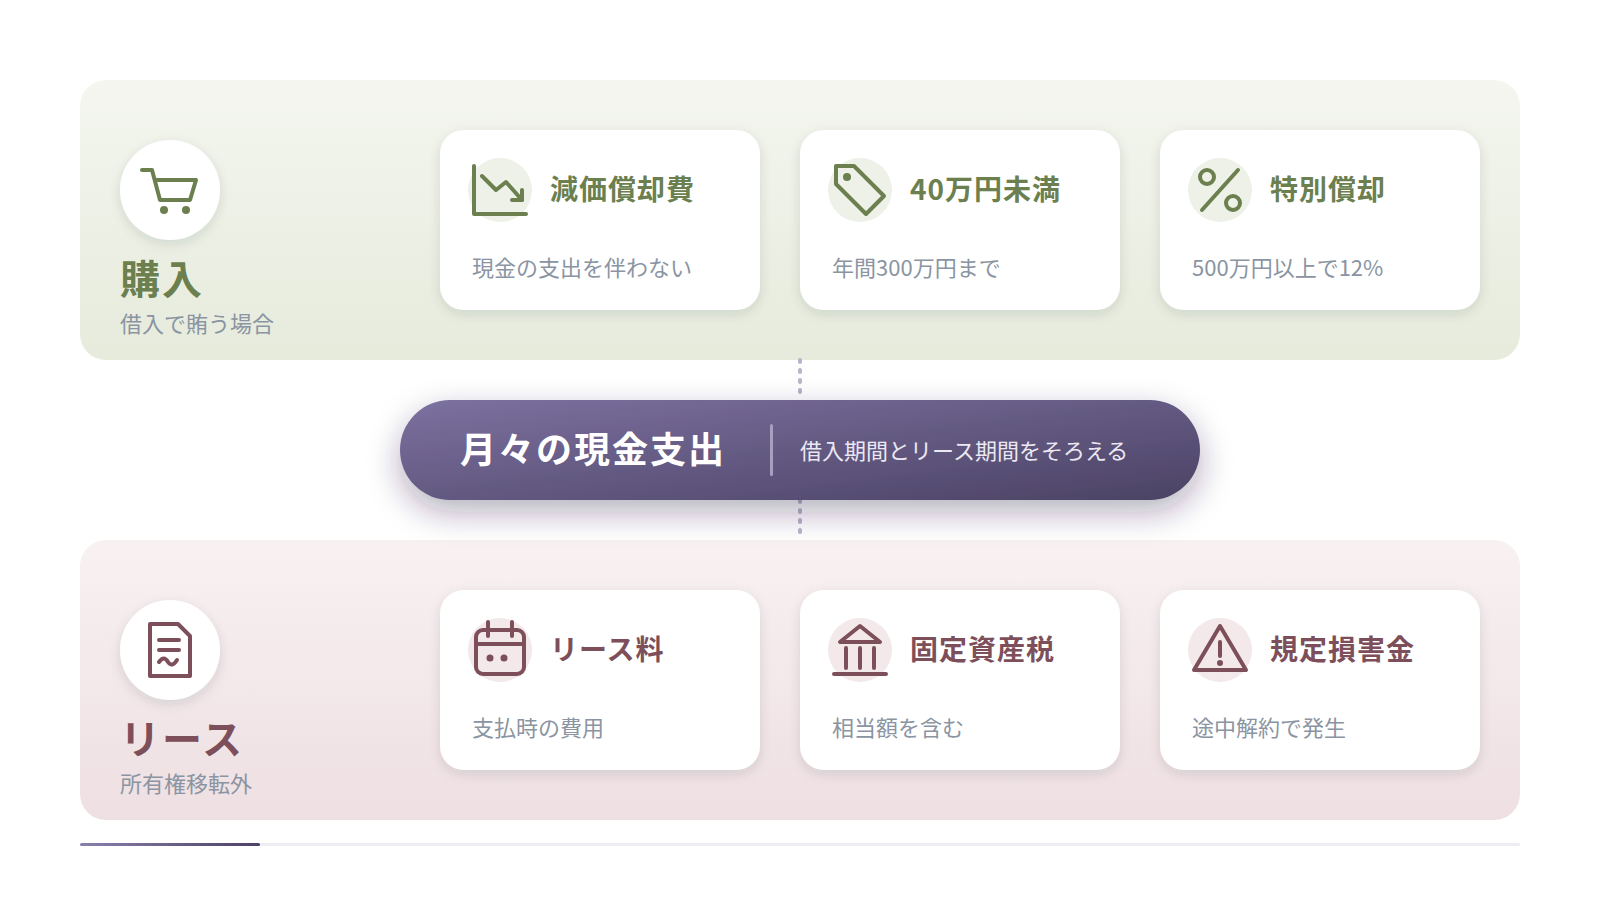
ファイナンス・リースを途中で解約すると、残りのリース料に相当する規定損害金を一括で求められるのが一般的です。閉院や移転、機器の故障による入れ替えでも、この支払義務は原則として残ります。たとえば5年契約の3年目で解約すると、残り2年分に近い金額が一度に出ていく可能性があります。購入であれば売却や廃棄で済む場面でも、リースでは現金の支出が発生する点が大きな違いです。契約前に、解約時の支払額の計算方法を書面で確認しておいてください。
4. 所有権移転外リースの会計上の扱い
所有権移転外リースは原則として売買と同じ処理をしますが、中小規模の診療所ではリース料を支払時の費用とする処理も認められています。売買処理では、リース資産とリース債務を貸借対照表に計上し、リース期間にわたって償却します。この償却はリース期間定額法と呼ばれ、リース期間を耐用年数とし、残存価額をゼロとして計算します。賃貸借処理では、毎月のリース料を賃借料として計上するため、処理が簡単です。法人税では所有権移転外リースを売買として扱いますが、賃借料として処理した金額は償却費として損金経理したものに含まれます。そのため、多くの場合は賃貸借処理でも税務上の費用の額は大きく変わりません。どちらの処理を選ぶかは、医療法人か個人開業医か、また会計方針によって異なります。つまずきやすいのは、賃貸借処理を選んだ結果、決算書にリース契約の情報が残らなくなる点です。未経過のリース料が多いと将来の支払義務が見えにくくなり、資金計画を誤る原因になります。賃貸借処理を選ぶ場合も、未経過リース料の一覧を毎年の決算時に作成してください。
処理方法の違いを整理
賃貸借処理を選ぶときの注記
賃貸借処理を選ぶ場合は、未経過リース料を決算書に注記するのが中小企業向けの会計指針の考え方です。未経過リース料とは、決算日時点で残っている支払予定のリース料の合計を指します。たとえば月5万円で残り30か月の契約なら、未経過リース料は150万円です。複数の契約がある場合は、契約ごとの残額を一覧にしてから合計します。リース会社から届く支払予定表を契約ごとに保管し、決算の前月に残額を集計してください。
税務上の償却費とみなされる仕組み
法人税では、所有権移転外リースで取得した資産をリース期間定額法で償却します。賃借料として費用にした金額は、償却費として損金経理した金額に含まれるという規定があります。そのため、月々のリース料をそのまま費用にしても、多くの場合は税務上の損金の額と一致します。ただし、リース料に保守料などが含まれている場合は、その部分の扱いを分けて考える必要があります。契約書でリース料の内訳を確認し、保守料が含まれていれば金額を分けて記録してください。
5. 一宮市の診療所で更新頻度が高い機器の種類
愛知県一宮市の診療所に限らず、更新頻度が高くなりやすいのは耐用年数が4〜5年の機器とIT関連機器です。消毒殺菌用機器や自動血液分析器は耐用年数が4年で、日々の使用回数も多い機器です。電子カルテは5年、パソコンは4年で償却を終え、保守の終了に合わせて入れ替えが必要になります。据置型のエックス線装置などは耐用年数が6年ですが、機能の進歩に合わせて更新を検討する診療所もあります。更新頻度の高い機器ほど、購入とリースの選び方が資金繰りに与える影響は大きくなります。よく見かけるのは、複数の機器の更新時期が同じ年に重なり、一度に大きな支出が発生するケースです。開業時にまとめて導入した機器は、償却の終了時期も同じ年にそろいやすくなります。償却が終わると費用が減って利益が増える一方で、更新の支出が近づいていることにも注意が必要です。固定資産台帳から償却終了年を抜き出し、今後5年間の更新予定表を作ってください。予定表があれば、更新の年をずらす判断を前もって行えます。
償却終了年から更新予定表を作る
更新予定表は、固定資産台帳の取得年月と耐用年数から償却終了年を計算して作ります。機器名、取得価額、償却終了年、保守契約の期限の4項目を並べれば十分です。償却終了年と保守期限のうち早い方を、更新検討の開始時期として記入します。同じ年に3台以上の更新が重なる場合は、1台ずつ前後にずらせないかを検討します。予定表は年に1回、決算の確定後に見直してください。
更新の判断に使う3つの目安
更新の判断には、故障の頻度・保守の可否・使用件数の3つを目安にします。修理の回数が増えた機器は、修理費と停止期間の損失を合わせて更新費用と比べます。メーカーの保守対応が終了した機器は、部品が手に入りにくくなるため早めの検討が必要です。使用件数が少ない機器は、更新せずに廃棄する選択肢も含めて考えます。目安のうち2つ以上に当てはまる機器は、翌年度の更新候補として予定表に移します。3つの目安を機器ごとに年1回の点検表へ記入し、更新の優先順位を決めてください。
6. 月々の支出として比較する視点
リースと購入は総額ではなく、月々の現金支出で並べると資金繰りへの影響を正しく比べられます。購入を借入で賄う場合、月々の支出は元金と利息の返済額になります。リースの場合は月々のリース料が支出で、その中には金利や保険料、固定資産税に相当する額が含まれます。購入した機器には償却資産の固定資産税がかかり、毎年1月末までに所在地の市町村へ申告します。一方で、減価償却費は費用ですが現金の支出を伴わないため、損益と資金の動きは一致しません。実務で見かける比較の誤りは、リース料総額と購入価格だけを並べ、借入の利息や固定資産税を含めない例です。この比較では、購入が実際より割安に見えてしまいます。反対に、自己資金で購入すると手元資金が一度に減り、運転資金が不足するおそれがあります。借入期間とリース期間をそろえると、月々の支出を同じ条件で比べられます。比較表には、月々の支出・年間の費用・残る手元資金の3列を設けてください。
| 項目 | 購入(借入) | リース(所有権移転外) |
|---|---|---|
| 初期の支出 | 自己資金を充てれば一度に大きく減る | 契約時の大きな支出は少ない |
| 月々の支出 | 元金と利息の返済 | 金利や保険料などを含むリース料 |
| 費用の計上 | 減価償却費と支払利息 | リース料(賃貸借処理の場合) |
| 固定資産税 | 自院で申告と納付を行う | リース料に相当額が含まれる |
| 期間満了後 | 自院の資産として使い続けられる | 返却または再リースを選ぶ |
| 途中解約 | 売却や廃棄で対応できる | 規定損害金が発生する |
借入とリースの金利負担を比べる
金利負担を比べるには、リース料総額から機器の購入価格を引いた差額を確認します。この差額には金利のほか、保険料や固定資産税相当額、リース会社の手数料が含まれます。借入の場合は、同じ期間の利息総額と毎年の固定資産税の見込みを合計します。両者を同じ期間でそろえて比べれば、どちらの負担が重いかを判断できます。差額を月数で割ると、1か月あたりの負担として把握しやすくなります。リース会社と金融機関の双方から、同じ期間の条件で見積もりを取ってください。
期間満了後の選択肢まで含めて考える
リースは期間満了後に、返却するか再リースするかを選びます。再リースの料金は元の契約より低く設定されるのが一般的ですが、条件は契約ごとに異なります。再リースを重ねる場合は、その料金も総額に加えて比較します。購入した機器は、償却が終わった後も自院の資産として使い続けられます。耐用年数を超えて長く使う予定の機器ほど、購入のほうが総額を抑えやすくなります。機器ごとに使用予定の年数を決め、リース期間と比べてください。
7. 少額減価償却資産の特例が使える範囲
少額減価償却資産の特例を使うと、青色申告の中小規模の事業者は取得価額40万円未満の資産を年間300万円まで全額費用にできます。2026年現在、取得価額の基準は30万円未満から40万円未満に引き上げられ、2026年4月1日以後の取得分から適用されています。適用期限は2029年3月31日までで、法人の場合は常時使用する従業員が400人以下であることなどが条件です。個人開業医も、青色申告であれば対象になります。取得価額10万円未満の資産は、青色申告かどうかにかかわらず全額を費用にできます。10万円以上20万円未満の資産は、一括償却資産として3年で均等に費用にする方法も選べます。つまずきやすいのは、1台の機器を複数の部品に分けて見積もり、それぞれを40万円未満として処理してしまう例です。判定は通常1単位として取引される単位で行うため、セットで機能する機器は合計額で判断します。また、税込経理を採用している診療所は税込の金額で40万円未満かどうかを判定します。少額の機器を購入する前に、その年の特例の利用額が300万円に届いていないかを確認してください。
注意
40万円未満の基準は、2026年4月1日以後に取得した資産から適用されます。2026年3月31日以前に取得した資産は30万円未満で判定するため、取得日を必ず確認してください。また、この特例で費用にした資産も、償却資産の固定資産税の申告対象になります。
年間300万円の上限を管理する
特例の上限は、事業年度ごとに合計300万円です。事業年度が12か月に満たない場合は、月数に応じて上限が縮小されます。上限を超えた部分は、通常の減価償却で処理します。年の後半に機器を購入すると、上限が埋まっていて特例を使えない場合があります。少額資産を購入するたびに、利用済みの金額を一覧表へ記入してください。
青色申告であることが前提になる
この特例は、青色申告の承認を受けていることが前提です。白色申告の個人開業医は、10万円未満の即時の費用化と一括償却資産しか使えません。適用を受ける年は、申告書に少額減価償却資産の取得価額に関する明細を記載または添付します。愛知県一宮市野口のあすなろ税理士法人では、個人事業主の方に青色申告のメリットを説明しており、特例の前提となる手続きから相談できます。機器の購入を予定している個人開業医は、青色申告の承認状況を先に確認してください。
8. 特別償却と税額控除のどちらを選ぶか
特別償却と税額控除のどちらを選ぶかは、今後の利益の見込みと納税額で判断するのが基本です。特別償却は通常の償却に上乗せして費用を前倒しにする制度で、税負担を先送りする効果があります。税額控除は取得価額の一定割合を納める税金から直接差し引く制度で、減った税額は後で戻りません。一般に、利益が続き税額が十分にある場合は、税額控除が有利になりやすいとされます。反対に、導入初年度に資金を厚く残したい場合は、特別償却で早期に費用を計上する方法が向いています。ただし、医療機器は2つを選べる中小企業向けの制度の多くで対象外とされている点に注意が必要です。医療機器で使える代表的な制度は医療用機器等の特別償却で、こちらは特別償却のみが用意されています。税額控除との選択が問題になりやすいのは、電子カルテなどのソフトウェアを中小企業向けの制度で取得する場面です。よくある誤りは、制度名だけで医療機器にも税額控除が使えると判断し、要件を確認しないまま発注してしまう例です。発注の前に、対象設備と事前手続きの有無を税理士に確認してください。
注意
税制の対象設備や適用期限は、税制改正によって見直されます。医療機器が制度の対象になるかどうかは機器と要件ごとに異なるため、本記事の内容は一般的な情報として扱い、発注前に必ず個別に確認してください。
高額医療機器の特別償却の要件
医療用機器等の特別償却では、取得価額500万円以上の一定の医療機器について、取得価額の12%を特別償却できます。2026年現在、適用期限は2027年3月31日までです。対象は、高度な医療の提供に資するものとして指定された機器などに限られます。CTやMRIは、既存機器の買い換えや共同利用の予定など、配置に関する要件も満たす必要があります。取得予定の機器が対象品目に含まれるかを、販売会社と税理士の双方に確認してください。
選べる制度では利益計画と照らし合わせる
特別償却と税額控除を選べる制度では、3〜5年分の利益計画と照らし合わせて判断します。税額控除には、その年の法人税額などの一定割合までという上限があります。赤字や利益の少ない年は、税額控除を十分に使えない可能性があります。特別償却は費用を前倒しにするだけのため、翌年以降の償却費が減る点も試算に含めます。決算の2か月前には利益の着地見込みを出し、どちらを選ぶかの試算を税理士と行ってください。
9. 保守契約と消耗品費を含めた検討
医療機器の比較は本体価格やリース料だけでなく、保守契約と消耗品費を含めた総額で行う必要があります。導入後の費用は機器を使う年数だけ続くため、合計すると見過ごせない金額になります。保守契約には、定期点検のみの契約と、部品交換や修理まで含む契約があります。リースでは、保守を含むメンテナンス・リースと保守を別契約にするリースがあり、そのままでは比較の条件がそろいません。消耗品は機器専用のものしか使えない場合が多く、価格交渉の余地が小さい点に注意します。実務で目にするのは、本体の値引きを優先した結果、保守料や消耗品の単価が高い契約を結んでしまう例です。5年間で見ると、値引き額より保守と消耗品の上乗せが大きくなることもあります。会計上、保守料と消耗品費は取得価額に含めず、支払った年の費用として処理します。年間の保守料を前払いする場合は、翌期に対応する部分を前払費用として扱うかどうかも確認します。見積もりを取る段階で、5年間の総額を本体・保守・消耗品に分けて出してもらってください。
総額で比べる3つの費用
保守契約の範囲を確認する項目
保守契約は、点検の回数・修理の範囲・代替機の有無の3点を確認します。点検が年1回か2回かで、年額が変わることがあります。修理の範囲では、部品代と技術料のどちらまで契約に含まれるかを確認します。故障時に代替機を借りられるかどうかは、診療を止めない体制に直結します。契約期間が機器の使用予定年数より短い場合は、更新時の料金改定の条件も確認します。3点を見積書の備考欄に書いてもらい、複数社の条件をそろえて比べてください。
消耗品費を年額で見積もる方法
消耗品費は、1回あたりの使用量と月の検査件数から年額を見積もります。たとえば1回の検査で専用の消耗品を1つ使い、月200件の検査があれば、年間2,400個が必要です。単価に年間の必要数を掛ければ、消耗品費の年額が出ます。検査件数が増えれば費用も比例して増えるため、導入後の件数の見込みと合わせて試算します。導入後3か月の実績で、見積もりとの差を確認してください。
10. 設備投資を根拠づける資料の作り方
設備投資の判断は、導入目的・収支の見込み・資金計画の3点を1つの資料にまとめると、院内の合意と金融機関への説明が進めやすくなります。導入目的には、検査の院内化や老朽化した機器の更新など、なぜ今必要かを書きます。収支の見込みでは、機器を使う検査の件数と診療報酬の点数から、増える収入を試算します。費用側には、償却費またはリース料と保守料、消耗品費と人件費の増加分を並べます。資金計画では購入かリースかを示し、借入の場合は返済期間と月々の返済額を記載します。見落としやすいのは、収入の見込みを楽観的な件数だけで作り、少ない場合の試算を用意しない例です。件数が見込みの7割にとどまった場合でも、返済や支払が続けられるかを確認しておきます。資料の作成には、見積書、耐用年数の根拠、過去の検査件数の実績をそろえます。作成した資料は導入後も保管し、半年ごとに計画と実績の差を確認します。次に更新する機器1台について、この3点を1枚にまとめるところから始めてください。
回収期間で投資の妥当性を示す
投資の妥当性は、回収期間を示すと伝わりやすくなります。回収期間は、導入に必要な金額を、機器によって増える年間の手元資金で割って求めます。たとえば600万円の機器で年間150万円の手元資金が増えるなら、回収期間は4年です。回収期間が使用予定の年数より短いかどうかが、判断の目安になります。試算の前提となる検査件数と単価は、根拠となる実績とあわせて資料に記載してください。
経営計画と金融機関への説明
設備投資の資料は経営計画の一部として位置づけると、複数年の資金の流れと整合させやすくなります。あすなろ税理士法人では、各種フォーマットに合わせた経営計画の作成と作成後のフォローに対応しています。開業医の方に向けては、開業コンサルタントとともに事業計画を作成し、金融機関との交渉にも対応しています。金融機関に説明する際は、借入の目的と返済原資を計画の数値と結びつけて示します。導入後も半年ごとに実績を更新し、次の設備投資の判断材料として活用してください。
導入方法を数字で選ぶための判断軸
医療機器のリースと購入は、月々の支出と税務上の費用を分けて比べることが基本です。購入なら耐用年数と償却方法、リースなら契約形態と会計処理を確認し、特例や特別償却の対象かも調べます。そのうえで保守と消耗品を含めた総額で比べれば、資金繰りに合った導入方法を根拠をもって選べます。
医療機器のリースと購入に関するよくある質問
医療機器はリースと購入のどちらが得ですか?
A. 使用予定の年数と資金繰りによって異なります。
長く使う機器は購入が総額を抑えやすく、手元資金を残したい場合はリースが向きます。月々の支出と総額の両方で比べてください。
リース料は全額を経費にできますか?
A. 所有権移転外リースであれば、月々のリース料を費用とする処理が一般的です。
法人税では売買扱いですが、賃借料として処理した金額は償却費に含まれます。保守料が含まれる場合は内訳を分けてください。
少額減価償却資産の特例は医療機器にも使えますか?
A. 青色申告であれば、取得価額40万円未満の医療機器にも使えます。
2026年4月1日以後の取得分が対象で、年間300万円が上限です。それ以前の取得分は30万円未満で判定します。
医療機器に税額控除は使えますか?
A. 多くの医療機器は、中小企業向けの税額控除制度の対象外です。
取得価額500万円以上の一定の医療機器では、12%の特別償却を使える場合があります。電子カルテなどは別途要件を確認してください。