事業計画書で融資は決まる!稲沢市の開業医が押さえる作成の判断基準
この記事でわかること
金融機関が事業計画書で最初に確認する 返済原資 の示し方
診療圏調査と患者数の想定を数値で積み上げる手順
自己資金の出所と計画実績差を説明する資料の整え方
事業計画書をどこまで書き込めば融資の審査が前に進むのか、開業を控えた医師の多くが判断に迷います。稲沢市で開業を検討する場合も、金融機関が見る観点そのものは変わりません。結論として、審査で重視されるのは計画書の分量や体裁ではなく、数字の根拠と返済原資の説明が一本の線でつながっているかという点です。患者数、収支、固定費、自己資金の4項目が、それぞれ別の資料で裏づけられていれば、ページ数が少なくても計画書は評価されます。本記事では、診療圏調査の数値化から自己資金の出所の説明まで、開業支援の現場で実際に確認される順序に沿って整理しました。読み終えたときには、自分の計画書のどの項目が弱いのかを自分で判定でき、面談までに補う資料を具体的に選べるようになります。
1. 事業計画書で金融機関が最初に見る項目
事業計画書で金融機関が最初に確認するのは、借入金を毎月いくら返せるのかという返済原資の裏づけです。診療方針や設備への思いは、その後に読まれます。理由は明快で、融資の可否は返済の確実性で判断されるためです。実務では、初回の面談時点で3期分の収支計画と開業後12か月の資金繰り表を求められる場面が大半を占めます。この2点が揃っていない計画書は、内容を検討する段階に入る前に差し戻されます。現場でよく見られる失敗は、理念と内装の説明に紙幅の7割以上を使い、数値の根拠が2ページに満たない構成です。医療への姿勢は伝わりますが、審査担当者が知りたい情報にたどり着けません。逆に、患者数の算出根拠を1枚にまとめ、収支と資金繰りを別紙で示した計画書は、面談での質問数が目に見えて減ります。稲沢市で開業を検討する場合も、地域性の説明より先に数値の整合を整える順序をおすすめします。まずは手元の計画書を開き、返済原資がどのページのどの行で説明されているかを指差しで確認してください。
返済原資を利益と減価償却費で示す
返済原資は、税引後利益と減価償却費の合計で示します。医療機器や内装は現金支出を伴わない償却費として毎年計上されるため、その分だけ返済に回せる資金が増えます。計画書では、この合計額と年間の元金返済額を同じ表に並べて記載してください。個人開業の場合は、生活費として引き出す金額も差し引いた数字を示すと説明の説得力が上がります。3期分すべてで返済額を上回る形が作れているかを確認しましょう。上回らない年がある場合は、設備投資の時期をずらす検討から始めてください。
冒頭1ページに要約を置く
計画書の1ページ目には、総投資額、借入希望額、自己資金額、3年目の想定利益、年間返済額の5つを表形式で置きます。審査担当者は複数の案件を並行して見るため、要約の有無で読み込む速度が変わります。要約に書いた数字は、後続のページの合計と1円単位で一致させてください。数字がずれていると、他の項目の精度まで疑われます。作成後は、要約だけを別の人に読んでもらい、事業の全体像が伝わるかを試すと精度が上がります。ここで説明に詰まる項目が、そのまま面談で聞かれる論点になります。
2. 診療圏調査を数値で示す方法
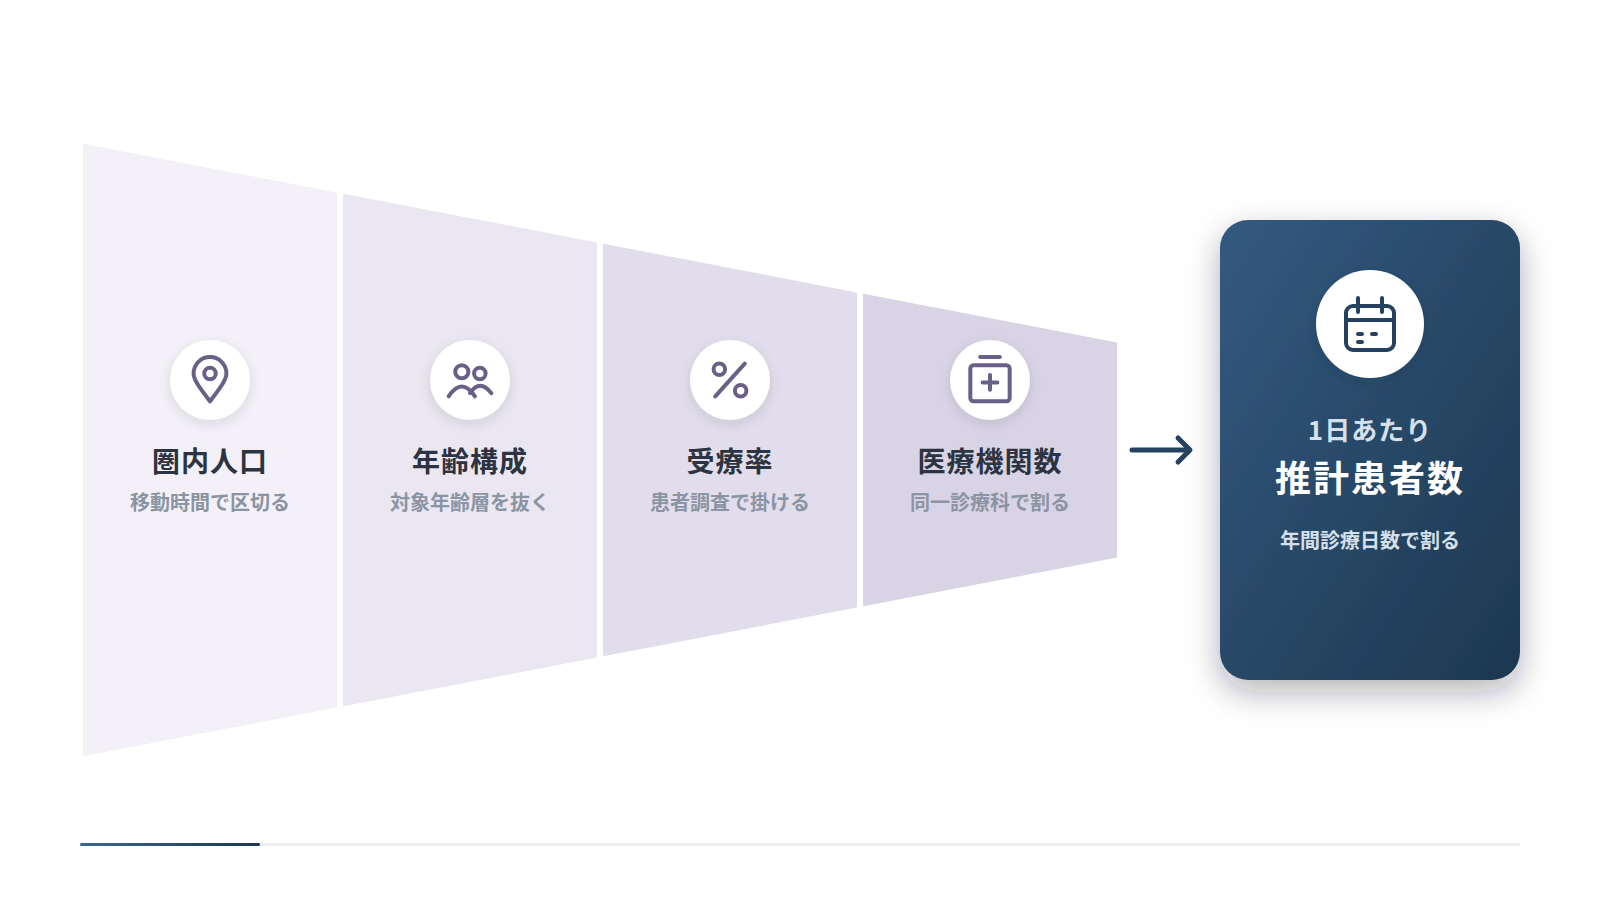
診療圏調査の役割は、地図を示すことではなく、1日あたりの推計患者数という1つの数字まで落とし込むことです。金融機関が読むのは、その数字にたどり着いた計算過程です。理由は、患者数の想定が収支計画のすべての土台になるためです。手順としては、圏内人口を求め、年齢構成で分解し、受療率を掛け、同一診療科の医療機関数で割るという4段階で組み立てます。実務での傾向として、地図に円を描いた資料だけを添付し、計算式を書かない計画書が今も多く見られます。この形では、審査担当者が自分で検算できないため、数値の信頼度が下がります。圏内人口は国勢調査、受療率は患者調査といった公的統計を出典として明記してください。出典名と調査年を併記するだけで、資料の扱いが変わります。稲沢市エリアで開業を検討する場合も、市全体ではなく実際に通院が想定される範囲で区切ることが前提です。まずは自院の位置を中心に、何分の移動時間で区切るかを決める作業から着手してください。
| 項目 | 主な取得元 | 計画書での示し方 |
|---|---|---|
| 圏内人口 | 国勢調査、自治体の統計 | 移動時間で区切った範囲の合計人数を記載 |
| 年齢構成 | 国勢調査、自治体の統計 | 診療科の対象年齢層の人数を抜き出す |
| 受療率 | 厚生労働省の患者調査 | 調査年を併記し、傷病分類を明示する |
| 医療機関数 | 都道府県の医療機関名簿 | 同一診療科の施設数のみを数え、名称は伏せる |
一次診療圏と二次診療圏を分けて数える
診療圏は一次と二次の2層に分けて数えます。一次診療圏は日常的に通える範囲、二次診療圏は症状によって足を延ばす範囲という区分です。徒歩や自転車が中心の立地なら半径で、車での通院が中心なら移動時間で区切ります。2つの層で人口を分けておくと、想定が外れたときにどちらの層が動いたのかを後から検証できます。計画書には、層ごとの人口と、そこから見込む患者比率を必ず併記してください。比率の根拠が薄い場合は、一次診療圏だけで採算が合う計画に組み直すと安全側に寄せられます。
推計患者数を1日単位まで落とす
推計は年間や月間で止めず、1日あたりの人数まで割り戻します。年間の推計患者数を年間診療日数で割るだけの単純な計算で構いません。この数字が出ると、診察室の数や診療枠、必要な人員が同時に決まります。1日あたりの人数が診療枠の上限を超えている計画は、そのままでは実行できません。逆に枠を大きく下回る場合は、賃料や人件費を過大に見積もっている可能性を疑ってください。1日あたりの患者数は、面談で最も多く質問される数字の1つです。
3. 患者数の想定を根拠づける積み上げ方
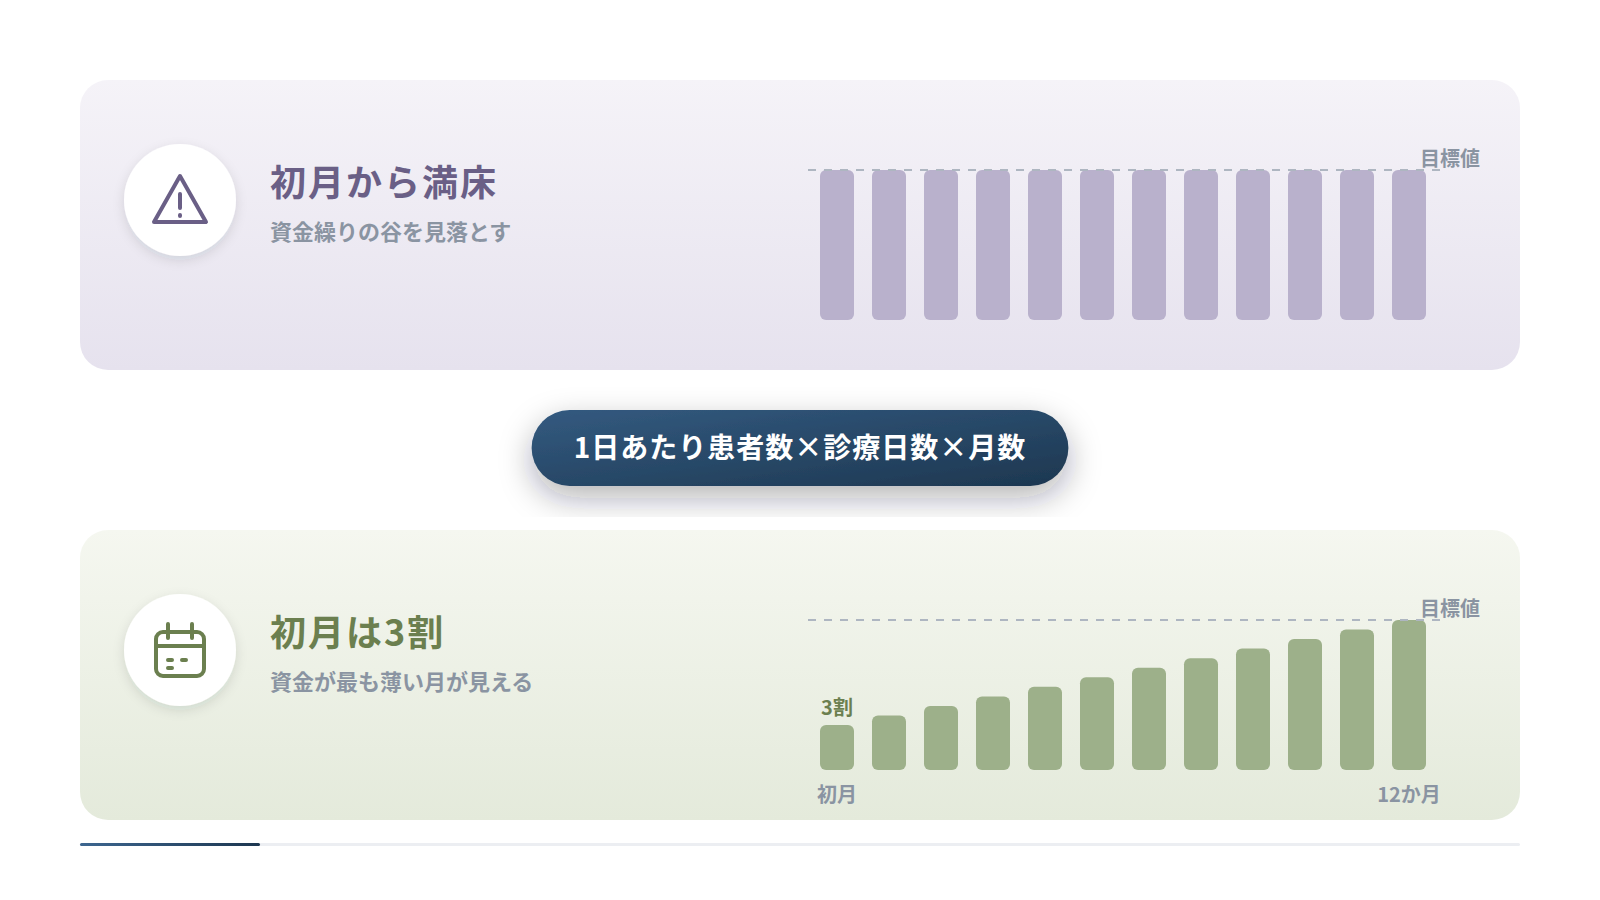
診療圏調査で出た推計患者数を、そのまま初年度の収入計画に使うことは避けてください。結論として、開業初月から一定の患者数が続く前提の計画は、資金繰りの谷を見落とします。理由は、認知が広がるまでに一定の期間を要するためです。計画上は、初月を目標値の3割程度に置き、12か月かけて目標値に近づける形で組むと、どの月に資金が最も薄くなるかが見えます。実務での傾向として、この立ち上がり曲線を書いた計画書は、金融機関からの追加質問が減ります。逆に、初月から満床に近い数字を置いた計画書は、根拠の説明を求められて面談が長引きます。積み上げの単位は、1日あたり患者数×診療日数×月数という3つの掛け算に統一してください。月ごとに数字が変わるのは、掛け算の1つ目にあたる1日あたり患者数のみとします。この形にすると、想定を修正するときも1行の数字を触るだけで全体が連動します。まずは12か月分の1日あたり患者数を、月別に紙へ書き出す作業から始めてください。
新患と再診を分けて積み上げる
患者数は新患と再診の2本立てで積み上げます。新患は診療圏の人口から、再診は前月の患者数に再診率を掛けて算出する形です。この2つを分けておくと、想定が外れたときに原因の切り分けができます。新患が伸びない場合と、再診率が低い場合では、打つ手がまったく異なるためです。再診率は診療科ごとに大きく差が出るため、自分の専門領域での実感値を明記してください。数値の出どころを「勤務医時代の経験に基づく想定」と書き添えるだけでも、審査での扱いが変わります。
診療枠の上限で数字を止める
積み上げた患者数には、診療枠という上限を必ず設定します。1人あたりの診察時間と診療時間から、1日に対応できる人数の最大値を計算してください。計画上の患者数がこの上限を超えている月があれば、その計画は実行できません。上限に近づく月が出る場合は、診療時間の延長か医師の増員をあわせて記載します。上限を明示した計画書は、患者数を過大に見積もっていないという説明そのものになります。この1行があるだけで、数字の信頼度が上がります。
4. 稲沢市の立地条件を計画に反映させる視点
立地の説明で書くべきなのは、周辺の雰囲気ではなく、通院手段と駐車場台数という2つの数値です。結論として、この2点が診療枠と釣り合っているかが、立地評価の実質的な判断基準になります。理由は、通院手段が想定と違えば、患者数の前提そのものが崩れるためです。稲沢市エリアのように車での移動が想定される商圏では、駐車場の台数不足がそのまま来院機会の損失につながります。手順としては、通院手段の比率を先に決め、その比率から必要な駐車台数を逆算する順で組みます。現場でよくある失敗は、テナントの募集条件に書かれた駐車台数をそのまま計画へ転記し、スタッフ用の区画を差し引かないケースです。従業員が3名いれば、その分は患者用から減ります。計画書には、総台数、スタッフ用、患者用の3区分を分けて記載してください。最寄り駅からの徒歩分数と、幹線道路からの進入経路も、文章ではなく数字と方角で書きます。物件を決める前に、想定する1日あたり患者数を駐車回転数で割り、必要台数を算出しておいてください。
通院手段の比率を先に決める
通院手段の比率は、計画書のすべての立地説明の起点になります。車での来院が中心と置くなら、駐車場と進入経路の記載が主役です。公共交通が中心と置くなら、駅からの徒歩分数と経路の平坦さを書きます。比率の根拠は、周辺の住宅の分布や道路の状況から説明してください。比率を決めないまま両方を並べた説明は、どちらの根拠も薄く見えます。まずは車と公共交通のどちらを主軸にするかを1つ選び、その前提で全体を組み直してください。
駐車場台数を診療枠から逆算する
必要な駐車台数は、1時間あたりの来院人数を回転数で割ると求まります。診察と会計に30分かかるなら、1台で1時間に2組を受け入れる計算です。ここに待ち時間の変動を見込んで、1割から2割の余裕を加えます。算出した台数が物件の条件を上回る場合は、近隣の月極駐車場を借りる費用を固定費へ計上してください。この費用を計上し忘れると、収支計画の固定費が実態より軽くなります。台数の計算過程は、計画書へ3行程度で書き添えるだけで十分に伝わります。
5. 収支計画の前提が現実的かを検証する手順
収支計画の検証は、前提となる数値を5つに絞り、それぞれに出典を書くという手順で進めます。結論として、前提の数が多いほど検証は雑になり、審査での説明も曖昧になります。理由は、数字を1つ変えたときの影響範囲が追えなくなるためです。絞る5つは、診療単価、1日あたり患者数、年間診療日数、人件費、賃料が基本形です。この5つが決まれば、収入と主要な固定費はほぼ確定します。実務での傾向として、前提が10項目を超える計画書は、面談で「この数字はどこから」という質問が連鎖します。逆に、5つの前提を1枚の表にまとめた計画書は、質問が前提表の中で完結します。検証の方法は単純で、5つの数値をそれぞれ1割下振れさせ、返済原資が残るかを確かめます。3期分すべてで残るなら、その計画は下振れ耐性を持つと説明できます。2026年現在も、診療報酬や人件費の水準は改定や採用環境の影響を受けるため、下振れの検証は毎回行ってください。まずは前提の一覧表を作り、出典欄が空欄の行がないかを点検しましょう。
前提の書き方
診療単価は算定する点数から積む
診療単価は、実際に算定する見込みの点数を積み上げて求めます。初診料と再診料に、想定する検査や処置の点数を加える形です。他院の平均値を引用する方法では、自院の診療内容との差を説明できません。積み上げた単価は、新患と再診で分けて記載してください。単価は収入計画に直接掛かる数字のため、1点の差が年間では大きな金額差を生みます。勤務医時代の診療内容を思い出しながら、代表的な3パターンで積算しておくと精度が上がります。
年間診療日数を実日数で数える
年間診療日数は、カレンダーで実日数を数えて確定させます。週の診療日数に52を掛ける概算では、休診日や年末年始の扱いがずれます。学会や研修で休診する日、夏季休診の日数も先に決めて差し引いてください。半日診療の曜日がある場合は、0.5日として計上します。この実日数が、収入計画と人件費計画の両方に掛かります。1日ずれるだけで年間の収入見込みが動くため、面談前に必ず数え直しておきましょう。
6. 人件費と賃料を固定費として組み立てる
人件費と賃料は、開業初月から満額で発生する前提で計画に置いてください。結論として、この2つを患者数の増加に合わせて段階的に増やす計画は、資金繰りの実態と合いません。理由は、スタッフの採用と教育、内装工事中の賃料が、開業前から始まるためです。実務では、開業の1か月から2か月前に採用と研修を始めるケースが一般的で、その期間の給与も支出として計上する必要があります。内装工事期間中のフリーレントが設定されていない物件では、工事期間の賃料も同様に開業前の支出です。現場でよく見られる失敗は、人件費を給与額だけで計上し、社会保険料の事業主負担分を抜いてしまうケースです。この負担分を落とすと、人件費の合計が実態より軽くなります。賃料についても、共益費、駐車場代、看板使用料を分けて記載すると、後からの差異が出にくくなります。固定費は月額で確定し、変動しない前提で置くほど、計画の検証がしやすくなります。まずは求人票に載せる予定の条件と、賃貸借契約書の条件を並べ、月額の合計を先に固めてください。
人員配置を診療枠から決める
必要な人員は、診療枠と業務の分担から逆算します。受付と会計、診療の補助、検査の3つの業務を洗い出し、それぞれに必要な時間を積みます。積んだ時間を1日の労働時間で割ると、必要な人数が求まります。常勤と非常勤を組み合わせる場合は、非常勤の勤務時間も時間単位で計上してください。人数ではなく時間で積む方法にすると、患者数が変わったときの調整幅が見えます。この算出過程を1枚添えると、人件費の妥当性の説明が短く済みます。
賃料は付随費用を含めて置く
賃料は、契約書に書かれた金額の合計で置きます。共益費や駐車場代を別扱いにすると、月次の実績と計画が毎月ずれます。敷金や保証金は費用ではなく資産として計上し、資金繰り表では開業前の支出に入れます。更新料が設定されている場合は、更新年の支出として3期分の計画に反映してください。原状回復の費用も、契約書に条件が記載されていれば把握しておきます。これらを最初に整理しておくと、開業後の月次確認が数分で終わります。
7. 返済原資が確保できるかを示す構成
返済原資の説明は、1枚の表に収まる構成で作ってください。結論として、収支計画の中に返済額を紛れ込ませる書き方では、審査担当者が確認に時間を要します。理由は、返済原資と元金返済額を並べて比較する作業が、審査の中心にあるためです。表の構成は、税引後利益、減価償却費、返済原資の合計、年間元金返済額、差額という5行が基本です。個人開業では、事業主が生活費として引き出す金額も1行加えます。実務での傾向として、この差額がプラスで推移する計画は、追加の資料要求を受けにくくなります。差額がマイナスの年がある場合は、返済期間の延長や据置期間の設定を相談する材料になります。据置期間を設ける場合は、据置中の利息負担も表に反映してください。元金と利息を分けて記載することも、計画の精度を示す要素です。あすなろ税理士法人では、開業医の支援として開業コンサルタントとともに事業計画の作成に関わり、金融機関との交渉にも対応しています。まずは3期分の返済原資と元金返済額を並べ、差額の符号を確認してください。
| 行の項目 | 扱い | 確認する観点 |
|---|---|---|
| 税引後利益 | 加算 | 3期分すべてで黒字が続くかを見ます |
| 減価償却費 | 加算 | 機器の耐用年数と償却方法を明記します |
| 事業主の生活費 | 減算 | 個人開業では月額を固定して差し引きます |
| 年間元金返済額 | 比較対象 | 利息と分け、据置期間の有無を併記します |
減価償却費を返済原資に含める
減価償却費は、現金支出を伴わない費用のため返済原資に加算します。医療機器や内装は取得年に全額が費用にならず、耐用年数にわたって分割して計上されます。計画書には、主要な資産ごとの取得価額、耐用年数、償却方法を一覧で添えてください。この一覧があると、各年の償却費の増減が説明なしで伝わります。償却が終わる年に返済原資が減る点も、あらかじめ表に反映しておきましょう。5年目以降の返済計画を検討する材料としても役立ちます。
元金と利息を分けて書く
返済額は、元金と利息を必ず別の行に分けます。利息は費用として損益計算に入りますが、元金は費用になりません。両者を合算した金額で返済原資と比べると、比較の意味が失われます。元利均等返済では毎年の元金部分が変わるため、返済予定表をもとに年ごとの金額を拾ってください。据置期間を置く場合は、その間の元金返済額をゼロとして記載します。この区分ができている計画書は、資金の流れを理解していると受け取られます。
8. 自己資金の出所を説明する資料
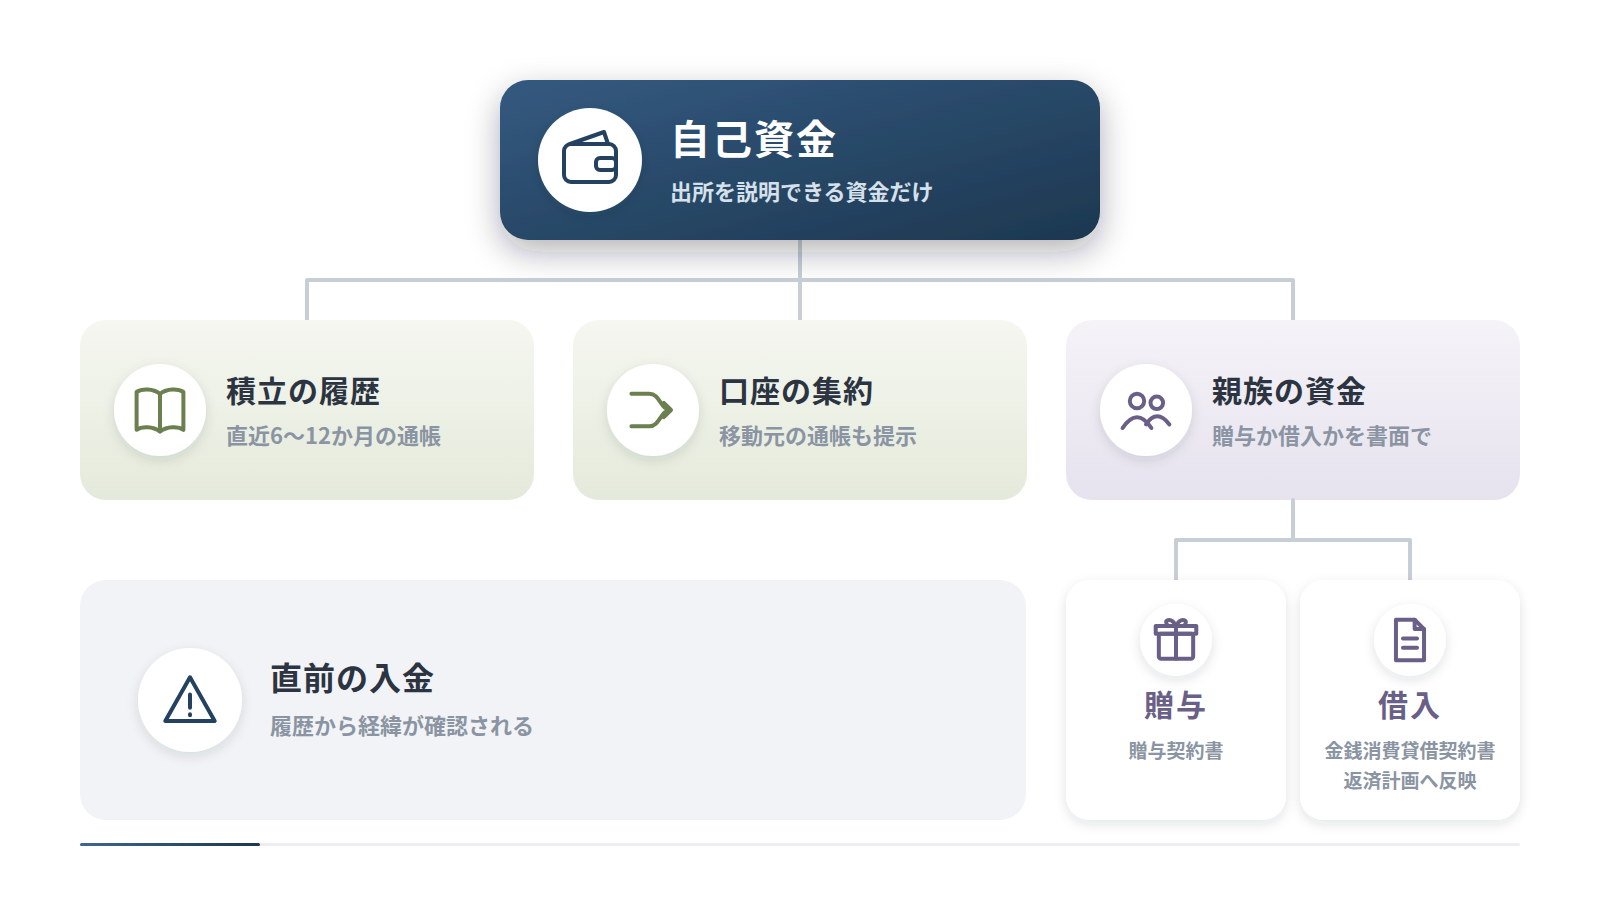
自己資金として計上できるのは、通帳の履歴で出所を説明できる資金だけです。結論として、残高の金額よりも、その資金が貯まった経緯のほうが重視されます。理由は、開業直前に外部から入金された資金は、返済負担のある資金の可能性が残るためです。実務では、直近6か月から12か月分の預金通帳の写しを求められる場面が一般的です。給与からの積み立てで貯めた資金なら、毎月一定額の入金履歴がそのまま説明資料になります。現場でよく見られる失敗は、複数口座に分散した資金を1つの口座へ直前にまとめ、大口の入金として履歴に残るケースです。移動の事実は説明すれば足りますが、面談での質問は確実に増えます。親族からの資金は、贈与か借入かを書面で明確に区別してください。贈与なら贈与契約書、借入なら金銭消費貸借契約書を用意し、借入の場合は返済計画にも反映します。まずは開業予定日から1年前までさかのぼり、通帳を時系列に並べる作業から着手しましょう。
注意
審査の直前に一時的な入金で残高を増やす方法は、通帳の履歴から経緯が確認されるため、説明が難しくなります。親族からの資金を自己資金として扱う場合は、贈与か借入かの区別を書面で残してください。贈与税の取り扱いは金額や特例の適用で変わるため、個別の判断は税理士へご相談ください。
通帳の入金履歴で時系列を示す
自己資金の説明は、通帳の時系列で示すことが基本です。金額の一覧表よりも、入金の間隔と金額の推移のほうが多くを伝えます。給与振込日の直後に一定額を別口座へ移している履歴があれば、積み立ての意思が読み取れます。証券口座や保険の解約で用意した資金は、取引報告書や解約返戻金の計算書を添えてください。出所が説明できない資金は自己資金に数えないという前提で組み立てると、面談での説明が安定します。手元の通帳を開き、大口の入金に印を付ける作業から始めましょう。
贈与や借入は書面で区別する
親族からの資金は、贈与と借入で扱いが完全に分かれます。贈与であれば返済義務がないため自己資金として扱えますが、贈与税の申告が必要になる場合があります。借入であれば負債として計上し、金融機関への返済と並行して返す前提で計画を組みます。いずれの場合も、日付、金額、条件を記した書面を作成してください。口頭の約束のままにすると、後の相続の場面で説明が難しくなります。書面の作成時点で、税務上の取り扱いもあわせて確認しておくと安全です。
9. 計画と実績の差が生じたときの説明準備
計画と実績に差が出ること自体は、審査上の問題になりません。結論として、問われるのは差が出た理由を数字で切り分けて説明できるかという点です。理由は、原因が特定できていれば、次の手が打てると判断されるためです。差異の切り分けは、患者数、診療単価、費用の3区分に分ける方法が実務的です。収入の差は患者数と単価のどちらから生じたのかを分け、費用の差は固定費と変動費に分けます。実務での傾向として、月次試算表を翌月の中旬までに確定させている医院は、この説明が短時間で済みます。逆に、決算のときにまとめて集計する運用では、原因の特定に数か月かかります。差異の記録は、月ごとに3行だけ書き残す形で十分です。四半期に一度、記録をもとに計画そのものを更新してください。差異の説明では、数値の増減と、その月に起きた事実をセットで示すと納得を得やすくなります。感染症の流行で来院が偏った月は、その事実を1行添えるだけで説明が通ります。あすなろ税理士法人では、開業後の収入の分析にも対応しており、月次の数値をもとに計画との差を確認する運用が可能です。まずは月次試算表をいつまでに確定させるかを決め、担当者と共有しておきましょう。
差異を3つの要因に分けて記録する
差異の記録は、患者数、単価、費用の3行に固定します。項目を増やすと記録が続かず、数か月で運用が止まります。各行には、計画値、実績値、差額、想定される原因を短く書きます。原因の欄は「休診日が1日多かった」といった事実の記載で構いません。毎月10分で書き終わる形にすることが、継続の条件です。この記録が半年分たまると、金融機関との面談で提示できる資料になります。
四半期ごとに計画を更新する
計画は、四半期に一度のペースで更新します。当初の計画を修正せずに持ち続けると、実績との差が広がり、資料として使えなくなります。更新では、残りの期間の患者数と単価を実績の水準に置き換えます。固定費に変更があれば、その月から反映してください。更新の作業そのものは、表計算ソフトで30分程度あれば終わります。更新した計画は、当初計画と並べて保管し、変更点がわかる状態にします。この履歴そのものが、経営を数字で管理している証拠になります。
10. 根拠のある計画が交渉力を生む
根拠が揃った事業計画書は、融資条件そのものを数字で相談できる状態を作ります。結論として、計画書の精度は借入の可否だけでなく、返済期間や据置期間の設計にも影響します。理由は、返済の見通しが具体的なほど、条件の調整について具体的な話ができるためです。実務での傾向として、質問に対して資料のページ番号を示して答えられる医師は、面談の回数が少なく済みます。逆に、根拠を後日回答とする場面が続くと、追加資料の往復で数週間が過ぎます。2026年現在も、開業時の資金調達では複数の金融機関へ同じ資料で説明する進め方が一般的です。同じ資料を使うことで、説明のたびに数字が変わる事態を防げます。計画書は交渉のための共通言語として機能します。あすなろ税理士法人(愛知県一宮市野口)は、代表社員の税理士 川上智宏が医療分野の支援に携わっており、初回の相談は1時間まで無料でお受けしています。まずは手元の計画書を1部印刷し、想定される質問を10個書き出して自分で答えてみてください。
面談前の最終確認
質問への回答速度が信頼をつくる
面談では、回答の速さが計画の理解度として受け取られます。数字の出どころをその場で示せるかどうかが、判断の材料になります。計画書には、各数値の根拠ページを脚注として入れておくと探す時間が減ります。想定質問は、患者数、単価、人件費、自己資金、返済の5分野から2つずつ用意してください。答えられない質問が残っている状態で面談に臨むと、計画全体の信頼が下がります。準備の時間は2時間程度で足ります。
複数の金融機関に同じ資料で説明する
複数の金融機関へ相談する場合は、同一の資料で説明してください。相手ごとに数字を変えると、後から条件を比較するときに基準が揃いません。提出した日付と提出先を記録し、資料のバージョンを管理します。質問の内容も記録に残すと、次の面談での準備が短縮できます。条件の比較は、金利だけでなく返済期間、据置期間、保証の有無を並べて行います。この比較表があると、条件の相談を具体的な数字で進められます。
数字の一貫性が事業計画書の評価を決めます
事業計画書の評価は、分量ではなく返済原資までの数字の一貫性で決まります。診療圏調査から患者数を積み上げ、収支と固定費を経て返済原資に至る流れが1本でつながっていれば、面談での説明は短く済みます。自己資金の出所と計画実績差の説明準備まで整えたうえで、金融機関との面談に臨んでください。
事業計画書と融資に関するよくある質問
事業計画書は何ページ必要ですか
A. ページ数の決まりはなく、根拠資料が揃っているかが基準です。
要約1枚に加え、患者数の算出根拠、3期分の収支計画、12か月の資金繰り表があれば形になります。分量より数字の一致を優先してください。
自己資金はいくら用意すればよいですか
A. 金額の基準よりも、出所を説明できるかが重視されます。
通帳で積み立ての経緯を示せる資金が中心です。親族からの資金は贈与か借入かを書面で区別し、借入は返済計画へ反映します。
診療圏調査は自分で行うべきですか
A. 外部の調査を使う場合も、計算過程の理解は必要です。
面談では推計の手順を質問されます。圏内人口、年齢構成、受療率、医療機関数の4段階を説明できる状態にしておいてください。
計画と実績がずれたら融資に影響しますか
A. 差そのものより、原因を説明できるかが判断されます。
患者数、単価、費用の3区分で差を切り分け、月次で記録してください。四半期ごとに計画を更新すると説明が安定します。