レセプトから入金までを読む。一宮市の医院が整える未収金と医業収益のルール
この記事でわかること
レセプト請求から入金まで約2か月かかる仕組み
査定減点・返戻が出たときの医業収益の修正方法
窓口未収金の貸倒判断と月次決算の締め手順
レセプトを提出してから入金されるまでの間、未収金と医業収益をどう帳簿に載せるかは、愛知県一宮市の周辺で開業する医院でもよく聞かれる悩みです。査定減点や返戻が重なると、通帳の入金額と帳簿の数字が合わなくなりがちです。結論から言えば、保険収入は診療を行った月に発生主義で計上し、入金時に通知書と突き合わせて差額を修正する流れを固定することが基本です。そのうえで返戻や窓口未収金を一覧で管理すれば、期ずれと資金繰りの不安を同時に抑えられます。本記事では、社保と国保の経路の違いから月次の締め手順までを、実務でつまずきやすい順に整理しました。読み終えるころには、自院の未収金残高が正しいかどうかを、通知書と帳簿の2点から判断できるようになります。
1. レセプト請求から入金までのタイムラグ
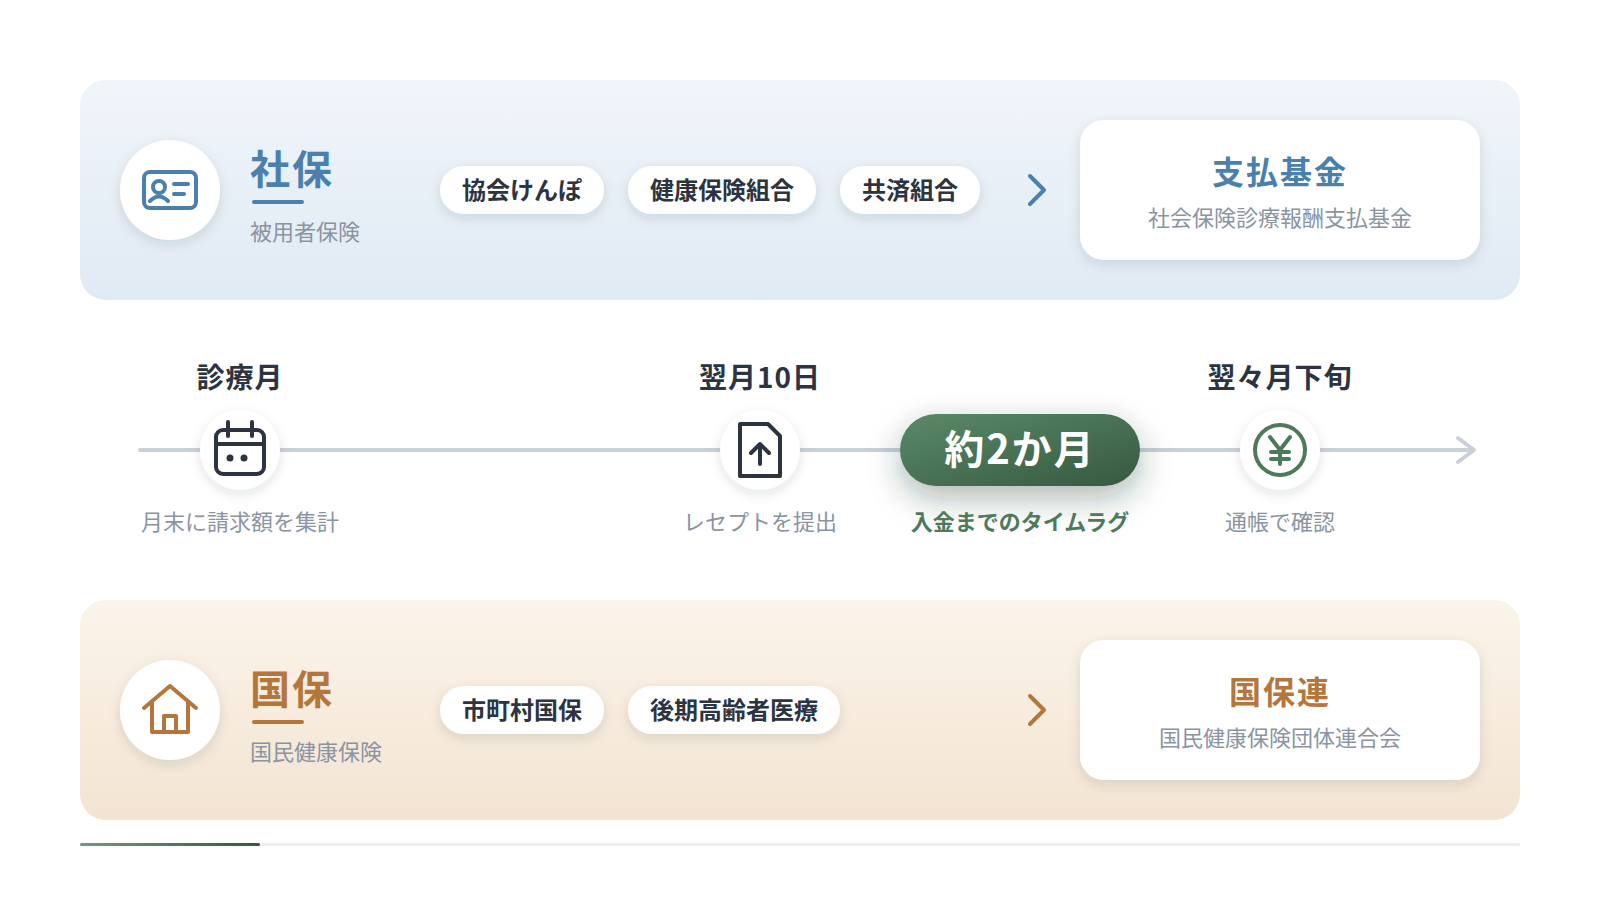
保険診療の報酬は診療した月の翌々月に振り込まれるため、入金まで約2か月のタイムラグが必ず生じます。この期間の収入は手元に現金がなく、帳簿上は未収金として扱う必要があります。流れを分解すると、診療月の翌月10日までにレセプトを提出し、審査を経て翌々月の下旬ごろに振り込まれます。つまり4月に診療した分は、6月の下旬ごろにようやく通帳へ入ります。振込日は審査支払機関や地域によって数日の差があるため、自院の通帳で実際の入金日を3か月分確認しておくと安心です。開業直後の医院では、この2か月間に人件費や家賃が先に出ていくため、運転資金の不足が起きやすくなります。現場でよく見られる失敗は、通帳の入金額をそのまま当月の売上として記帳してしまうケースです。この方法では4月の収入が6月の数字として残り、月ごとの損益が実態から2か月ずれてしまいます。さらに査定や返戻の影響が入金額に混ざるため、何が原因で減ったのかも追えなくなります。最初の作業として、診療月ごとの請求額と入金額を並べた一覧表を作り、どの月の分がいくら未収かを把握してください。
診療月から振込月までの基本スケジュール
レセプト請求の流れは、診療月・請求月・入金月の3つを分けて考えると整理しやすくなります。たとえば5月の診療分は6月10日までに請求し、7月の下旬ごろに入金されます。オンライン請求は受付期間が月初の数日間に限られるため、締切直前の送信トラブルに備えて余裕を持たせます。受付期間を過ぎた分は翌月の請求に回り、入金もさらに1か月遅れます。院内のカレンダーに3つの月を並べて書き込み、請求漏れの月が出ていないかを毎月確認してください。
タイムラグ中の資金を見積もる考え方
タイムラグの影響は、保険請求額のおよそ2か月分が常に未入金で残ると考えると把握しやすくなります。月々の保険請求額がほぼ一定なら、その2倍前後が未収金残高の目安です。開業から2か月間はこの入金がほとんどないため、固定費を別の資金で賄う計画が欠かせません。季節によって患者数が増減する診療科では、繁忙月の翌々月に入金が集中する点も押さえておきます。資金計画表には診療月ではなく入金予定月の列を設け、支払予定と並べて見比べてください。
2. 社保と国保で異なる審査支払機関への経路
レセプトの提出先は患者が加入する保険によって分かれ、社保は支払基金、国保は国保連が審査と支払を担います。社保とは、協会けんぽや健康保険組合、共済組合などの被用者保険を指します。国保は、市町村の国民健康保険と後期高齢者医療制度が中心です。正式名称は、社会保険診療報酬支払基金と国民健康保険団体連合会です。愛知県内の医院であれば、国保分は愛知県の国保連へ請求します。提出先が2つあるため振込も2系統に分かれ、振込日や明細書の様式も異なります。実務での傾向として、2つの入金を1本の「保険収入」としてまとめて記帳し、差額の原因を追えなくなる例がよくあります。どちらの機関からいくら入る予定かを分けておけば、入金が少ないときにすぐ原因を探せます。2026年現在はオンライン請求が主流となり、提出作業そのものは短時間で終わるようになりました。それでも帳簿側で2系統を分ける作業は院内で行う必要があるため、補助科目を社保と国保で分けておいてください。
| 項目 | 社保 | 国保 |
|---|---|---|
| 審査支払機関 | 社会保険診療報酬支払基金 | 国民健康保険団体連合会 |
| 主な保険者 | 協会けんぽ、健康保険組合、共済組合 | 市町村国保、後期高齢者医療 |
| 請求期限 | 診療月の翌月10日 | 診療月の翌月10日 |
| 入金時期の目安 | 診療月の翌々月下旬ごろ | 診療月の翌々月下旬ごろ |
| 届く主な書類 | 振込額明細書、増減点連絡書、返戻内訳書など | 支払額の通知、増減点連絡書、返戻内訳書など |
保険者番号から請求先を見分ける手順
請求先を確実に判断するには、資格確認で得られる保険者番号を見ます。保険者番号が6桁であれば市町村国保で、国保連へ請求します。8桁の番号は社保が中心ですが、先頭2桁が39の後期高齢者医療は国保連が請求先です。この区別はレセコンが自動で行うため、受付時の資格確認が正しければ通常は問題が起きません。現在はマイナ保険証や資格確認書での確認が基本となり、オンライン資格確認の結果をそのまま取り込めます。受付担当者には、資格情報の取り込み漏れがないかを1日の終わりに確認してもらってください。
2系統の入金を帳簿で分ける方法
入金を分けて記帳するには、未収金の補助科目を「社保」「国保」の2つに分ける方法が簡単です。月末に請求額をそれぞれの補助科目へ計上し、入金時に同じ補助科目から消し込みます。消し込んだあとに残高が残れば、その差額が査定や返戻の候補になります。補助科目は会計ソフトの設定画面から追加でき、翌月の記帳から反映できます。公費負担分や自費診療も分けたい場合は補助科目を追加し、入金元ごとの残高が見える形にしてください。
3. 支払基金からの通知と帳簿計上の突合
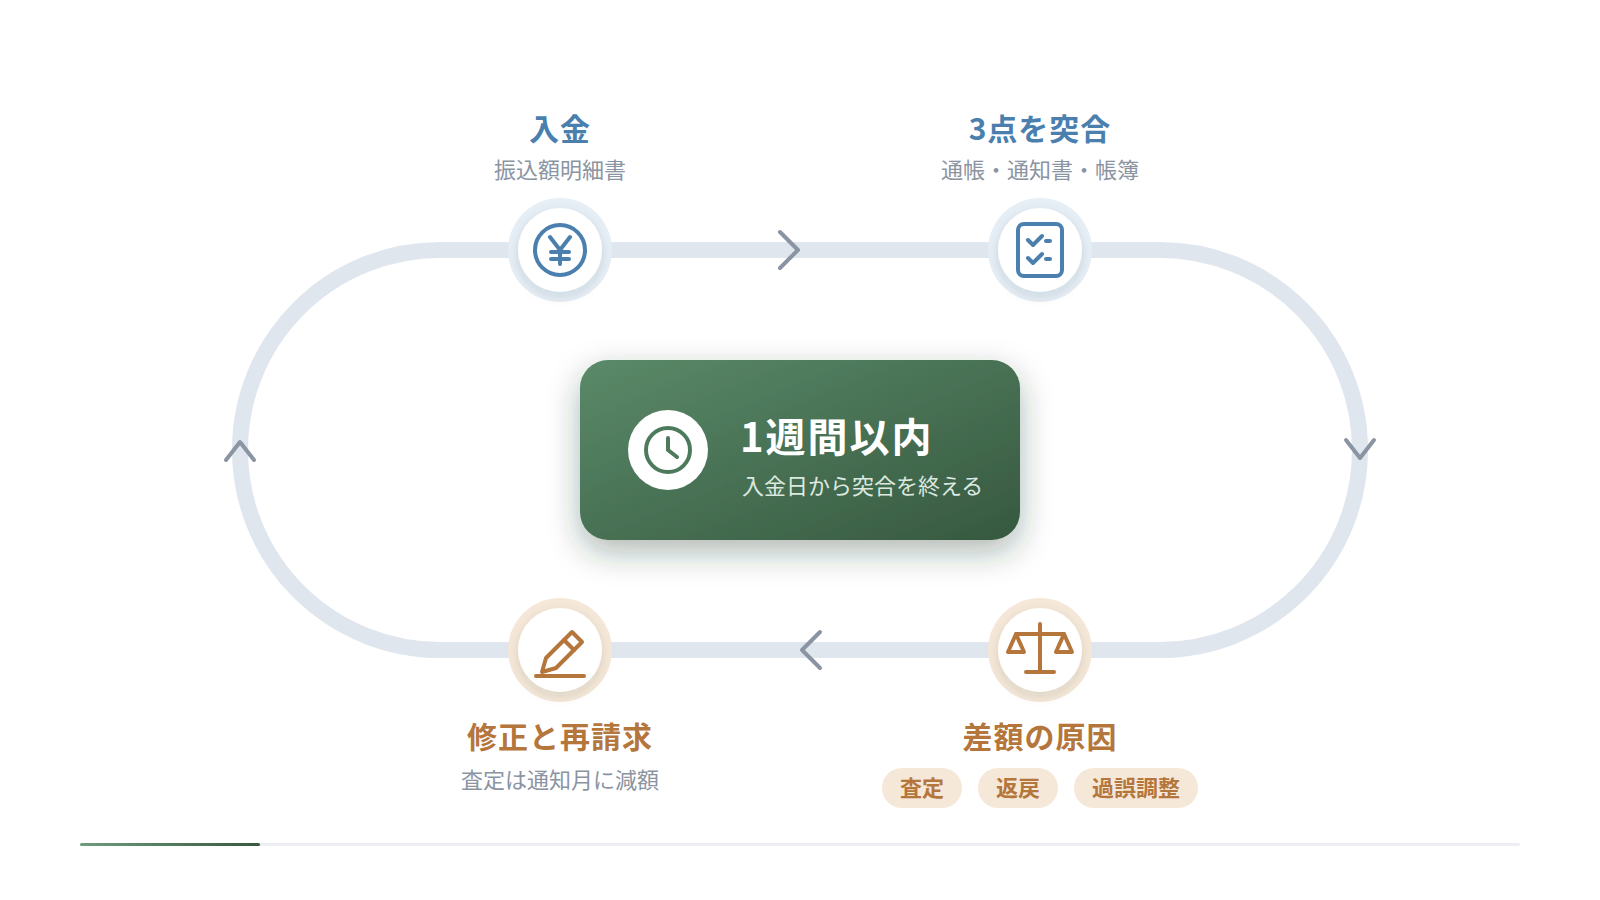
支払基金や国保連から届く通知書は帳簿の未収金を検証する根拠であり、入金のたびに振込額明細書と帳簿を突き合わせることが基本です。通知書には請求点数・決定点数・振込額などが記載され、差額の理由も読み取れます。突合の手順は、通帳の入金額、通知書の振込額、帳簿の未収金残高の3点を並べて確認するだけです。3点が一致すれば問題はなく、ずれていれば査定・返戻・過誤調整のいずれかが原因です。現場でよくある失敗は、通知書をファイルに綴じるだけで帳簿と照らし合わせず、数か月後に残高の不一致に気づくケースです。こうなると、どの月のどの請求がずれたのかを遡る作業に長い時間がかかります。通知書は紙で届く場合と電子データで確認する場合があり、保管場所が分散しやすい点にも注意が必要です。オンライン請求を利用している医院では、通知をダウンロードして月別のフォルダに保存しておくと、突合をすぐ始められます。突合は院長が行う必要はなく、毎月決まった担当者が行えば定型の作業として回せます。入金日から1週間以内に突合を終えるルールを決め、差額はその月のうちに原因を特定してください。
突合で見るべき3つの数字
突合で確認する数字は、請求点数・決定点数・振込額の3つです。請求点数と決定点数の差は、審査による増減点を表します。決定点数をもとに計算した保険者の負担額が、振込額の基礎になります。振込額と帳簿の未収金に差がある場合は、過去の月の過誤調整が差し引かれていないかも確認します。3つの数字を月別の管理表に転記しておくと、半年分の推移を一目で比べられます。
差額が出たときの原因の切り分け
差額が出たら、査定・返戻・過誤調整の順に原因を探すと効率的です。査定は増減点連絡書、返戻は返戻内訳書で内容を確認できます。過誤調整は、保険者の再審査で過去の請求が減額され、今月の振込から差し引かれるものです。3つのどれにも当てはまらない場合は、請求額の計上ミスや診療月の取り違えを疑います。原因がわかった差額には、帳簿の摘要欄に通知書の種類と対象の診療月を書き添えてください。
4. 査定減点が発生したときの医業収益の修正
査定減点が発生したら、増減点連絡書が届いた月に医業収益を減額し、同額の未収金を消す処理が基本です。すでに請求額で収入を計上しているため、減点分は回収できない収入として取り消す必要があります。たとえば1,000点の減点であれば、診療報酬1万円のうち保険者の負担分が入金から差し引かれます。査定の理由は、算定要件の不備、病名の記載漏れ、投薬量の上限超過などが代表的です。実務でよく見られるのは、減点分を放置したまま未収金が残り続け、決算期に一括で調整する例です。この方法では各月の医業収益が実際より多く見え、経営判断を誤る原因になります。月次で修正しておけば、どの診療行為で査定が多いかも把握でき、請求の見直しにつなげられます。査定に納得できない場合は、再審査請求を行う選択肢もあります。再審査請求は原則として6か月以内に行うものとされているため、判断を先送りにしない運用が求められます。増減点連絡書を受け取ったら、1週間以内に修正仕訳と再審査の要否を決めてください。
査定減点の処理で押さえる3点
減点分を減額する仕訳の考え方
減点分の処理は、保険診療収入を減らし、未収金を同額消す仕訳が基本です。たとえば社保で1,000点の減点があり、保険者の負担割合が7割の場合は7,000円を減額します。過去の月の収入を遡って直すのではなく、通知を受けた月の収入から差し引く方法が実務では一般的です。この方法なら、締め済みの月次決算をやり直す手間がかかりません。摘要欄には対象の診療月と減点理由の区分を記入し、決算期をまたぐ場合の扱いは顧問税理士に確認してください。
査定の傾向を記録して請求を見直す
査定は一度きりの損失ではなく、同じ理由で繰り返し発生しやすい点に注意が必要です。月ごとに減点点数と理由を一覧にすると、特定の検査や処方に偏っているかがわかります。3か月連続で同じ理由の査定が続く場合は、算定要件や病名の付け方を見直す時期です。記録は表計算ソフトで診療月・点数・理由・対応の4列を作れば十分です。一覧はレセプト点検を担当するスタッフと共有し、翌月の請求前に確認する流れを作ってください。
5. 返戻レセプトの再請求と期ずれの防止
返戻レセプトは審査されずに戻された請求であり、収入は元の診療月に残したまま未収金として管理すると期ずれを防げます。返戻は査定と違い、請求そのものが否定されたわけではないため、再請求すれば入金される可能性があります。主な原因は、資格喪失後の受診、保険者番号の誤り、記載事項の不備などです。再請求は翌月10日までの請求に合わせて提出するため、入金は元の予定より2か月以上遅れます。よくある失敗は、返戻分をいったん収入から取り消し、再請求した月に改めて収入計上する処理です。この方法だと決算期をまたいだ場合に収入が翌期へずれ込み、期ずれが発生します。反対に、取り消しを忘れたまま再請求分の入金時にも収入を計上すると、二重計上になります。どちらの誤りも、返戻の件数と金額を記録する管理表がないことから生じます。返戻内訳書が届いたらその日のうちに管理表へ転記し、再請求の期限と担当者を決めてください。管理表があれば、決算時に返戻未収の残高をすぐ説明できます。
返戻未収を管理表で追う方法
返戻の管理表には、診療月・患者・保険者・点数・返戻理由・再請求月の6項目を記録します。再請求した月と入金された月が埋まった行は、消込済みとして色を変えると残件が一目でわかります。月末には、未処理の行の合計額が帳簿の返戻未収の残高と一致するかを確認します。一致しない場合は、転記漏れか入金済みの消込漏れのどちらかです。管理表は院内の共有フォルダに1つだけ置き、更新する担当者を1名に絞ると記録の食い違いを防げます。
決算期をまたぐ返戻の扱い
決算期をまたぐ返戻では、期末時点で再請求中の金額を未収金として残すかどうかが論点になります。元の診療月で収入を計上している場合は、期末に未収金のまま繰り越し、翌期の入金で消し込みます。再請求しても回収の見込みが立たない分は、期末までに取り消すかどうかを判断します。処理方法は法人か個人か、また会計方針によっても変わるため、自院のルールとして文書に残しておきます。判断に迷う金額が出た場合は、決算の1か月前までに顧問税理士へ相談してください。
6. 一宮市周辺の診療所で生じる窓口未収金
愛知県一宮市の周辺で診療を行うクリニックでも、窓口未収金は発生した当日に記録し、翌月末までに回収を試みる運用が基本です。窓口未収金とは、患者が支払う一部負担金のうち、会計時に受け取れなかった金額を指します。財布を忘れた、手持ちが足りない、保険の資格が確認できないといった事情が典型的な原因です。1件あたりは数百円から数千円でも、件数が積み重なると年間では見過ごせない金額になります。特に休日明けなどの混雑時は会計担当者の確認が行き届かず、記録漏れが起きやすくなります。初診の患者が多い日ほど、支払方法の案内が行き届かずに未収が生じやすい点にも注意が必要です。現場でよく見られるのは、未収をメモ用紙に書いて保管し、担当者が替わった際に所在がわからなくなるケースです。未収金はレセコンの未収管理機能や専用の台帳に集約し、日計表とあわせて毎日確認します。なお、2020年4月の民法改正で医師の診療報酬に関する3年の短期消滅時効は廃止され、現在は原則5年です。回収できる期間は長くなりましたが、時間がたつほど連絡がつきにくくなるため、督促の時期を院内で決めておく必要があります。
窓口未収金を防ぐ受付の工夫
窓口未収金の予防は、会計前の案内と支払手段の選択肢を増やすことが中心です。受付時に概算の負担額を伝えておけば、手持ちが足りない患者は事前に申し出やすくなります。キャッシュレス決済を導入すれば、現金不足による未収を減らしやすくなります。高額になりやすい検査や処置の日は、予約時に目安の金額を伝えておくと当日の混乱を避けられます。受付マニュアルには、未収が発生したときの記録方法と説明の文言まで書いておいてください。
未収金の督促と記録の残し方
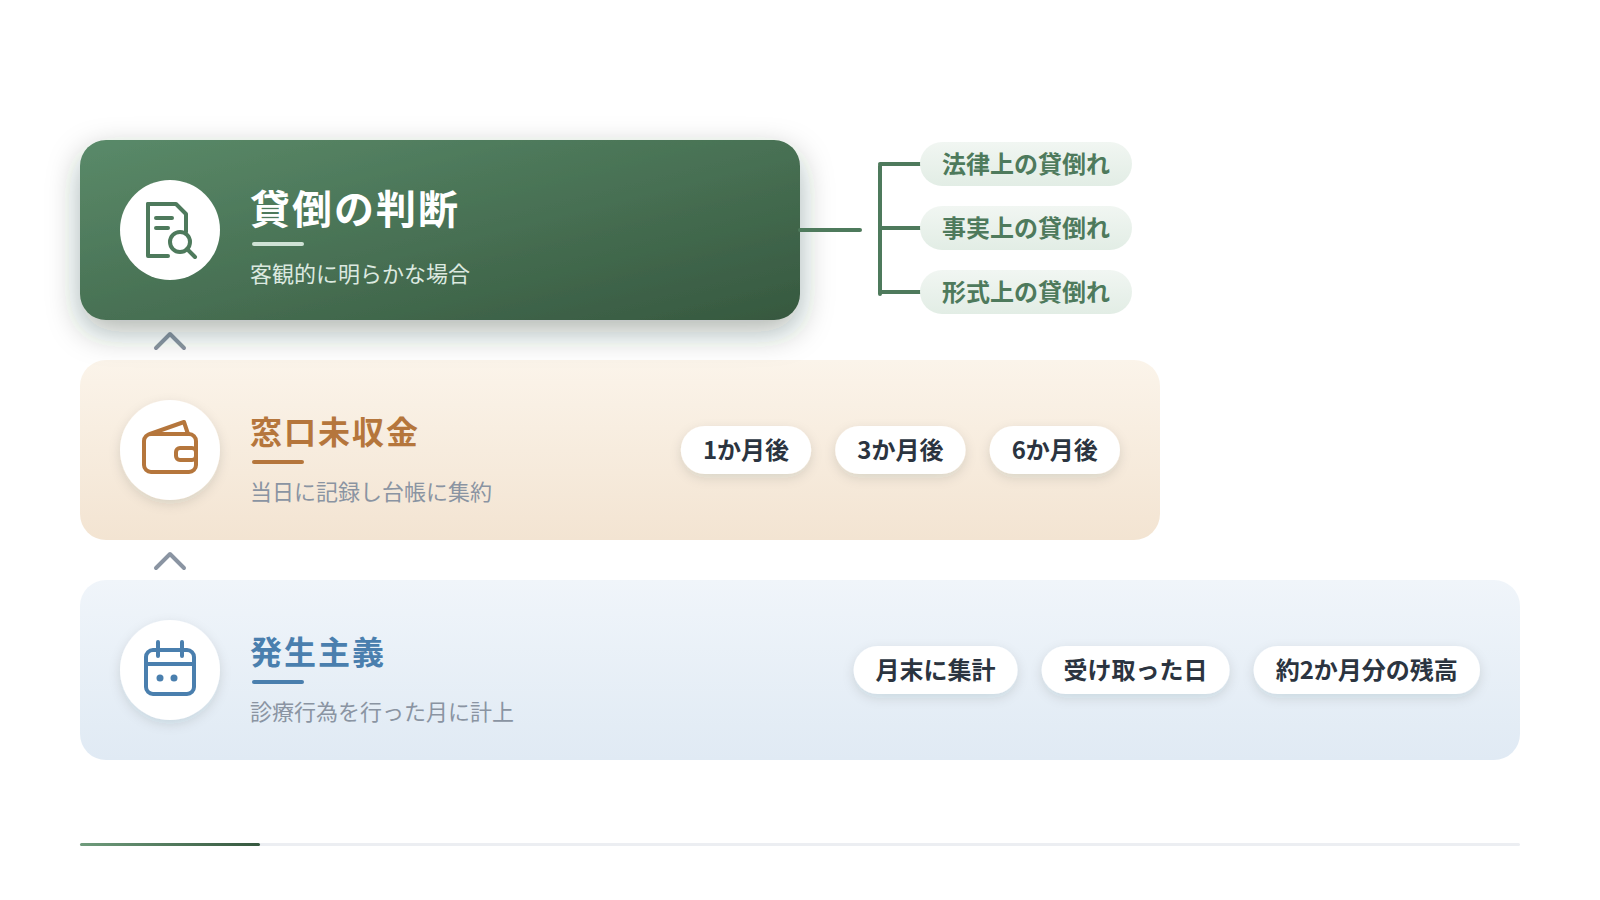
督促は、発生から1か月後、3か月後、6か月後のように時期を決めて段階的に行います。最初は次回来院時の声かけや電話で済ませ、応答がなければ書面で請求します。書面を送った日付と方法、相手の反応は台帳に必ず記録します。この記録は、のちに貸倒損失を検討する際に回収努力を示す資料になります。督促の担当者を決めておき、月末の締め作業の中で未収一覧を確認する流れにしてください。
7. 発生主義で収入を計上するタイミング
医業収益は入金された時点ではなく、診療行為を行った月に計上する発生主義が原則です。これは法人の会計でも、個人開業医の所得計算でも基本となる考え方です。保険診療分は月末にレセプトの請求額を集計し、未収金とあわせて収入に計上します。窓口で受け取った一部負担金は、受け取った日に現金収入として計上します。自費診療は診療を行った日、自賠責や労災は請求の対象となる診療を行った月が計上時期の目安です。実務でよくある誤りは、12月の診療分を翌年2月の入金時に収入としてしまうケースです。この場合は11月と12月の2か月分の保険収入が翌年にずれ込み、申告内容の修正が必要になるおそれがあります。反対に発生主義で毎月計上していれば、年末時点の未収金残高は約2か月分の保険請求額に近い数字になります。この残高を確認するだけで、計上漏れの有無をおおまかに判断できます。会計ソフトの月次推移表を開き、12か月分の保険収入が並んでいるかを確認してください。
保険診療と自費診療で異なる計上の起点
保険診療と自費診療では、計上の起点となる書類が異なります。保険診療はレセコンの月次集計表、自費診療は日々の領収書控えや日計表が起点です。保険診療の請求額は月末にまとめて計上し、自費診療は日ごとまたは月ごとに集計して計上します。起点が違うため、両者を同じ科目にまとめると、どちらの計上が漏れたのかを見分けにくくなります。勘定科目を保険診療収入と自費診療収入に分け、月次推移で別々に確認してください。
年末と決算月に注意したい計上漏れ
年末や決算月は、期末から2か月以内に入金される保険収入の計上漏れが起きやすい時期です。決算月の診療分はレセプトの提出前であるため、帳簿に請求額が反映されていないことがあります。レセコンの集計は締め後すぐに確定できるため、決算月の請求額も期末の未収金として計上します。返戻中の請求や査定の見込みも、期末時点でわかる範囲で反映しておきます。決算作業では、期末の未収金残高と翌期の最初の2か月に入金された額を比べてください。両者の差が大きければ、計上漏れか二重計上のどちらかを疑って原因を確認します。
8. 未収金の貸倒損失を検討する判断基準
未収金を貸倒損失として処理できるのは、回収できないことが客観的に明らかになった場合に限られます。単に長期間支払われていないというだけでは、損失として認められません。税務上の判断基準は、法人であれば法人税基本通達9-6-1から9-6-3に定められています。個人開業医の場合も、所得税基本通達に同様の考え方が示されています。3つの類型は、法律上の貸倒れ、事実上の貸倒れ、形式上の貸倒れです。窓口未収金のような少額債権では、督促しても支払われず、取立費用が債権額を上回るかどうかが検討材料になります。現場でよく見られる失敗は、督促の記録がないまま決算期に未収金をまとめて損失処理し、根拠を問われるケースです。損失として認められるには、いつ、どのように請求し、どのような反応があったかを示す資料が欠かせません。あすなろ税理士法人は税務調査の立ち合いにも対応しており、損失処理の根拠資料は調査の場で説明を求められやすい項目のひとつです。判断の前に患者ごとの未収額と発生日、督促の履歴を一覧にし、回収努力を示す記録がそろっているかを確かめてください。
注意
貸倒損失の判断基準や処理方法は、2026年現在の法令と通達に基づく一般的な考え方です。法人と個人では適用される規定が異なるため、実際に損失処理を行う前には、個別の事情を踏まえて税理士に相談してください。
窓口未収金で当てはまりやすい類型
窓口未収金で検討されることが多いのは、事実上の貸倒れと形式上の貸倒れです。事実上の貸倒れは、債務者の資産状況などからみて全額が回収できないことが明らかな場合に、損失として処理します。一部でも回収の見込みがあれば、この類型には当てはまりません。形式上の貸倒れは、督促しても支払がない少額債権などについて、備忘価額を残して損失処理する方法です。どの類型に当てはまるかを判断する前に、債権ごとの督促履歴を時系列でまとめてください。
損失処理の前にそろえておく記録
損失処理の根拠として残すべき記録は、請求の日付・方法・相手の反応の3点です。電話であれば日時と話した内容、書面であれば送付日と控えを保管します。督促が1年以上途絶えている債権は、回収努力を尽くしたとは説明しにくくなります。記録を患者ごとに1枚のシートにまとめると、決算時に一覧として確認しやすくなります。決算の2か月前には対象となる債権を洗い出し、損失処理の可否を検討する時間を確保してください。
9. 月次決算で収入を確定させる締めの手順
月次決算で収入を確定させるには、窓口の日計、保険請求額、入金の突合の3つを毎月同じ順番で処理することが基本です。順番を固定すれば、担当者が替わっても同じ品質で締め作業を進められます。目安として、月末から10日以内に前月の収入を確定させると、レセプト提出の時期とも重なり効率的です。窓口の日計は、現金とキャッシュレスの入金額を日計表と照合し、差額があればその日のうちに原因を確認します。保険請求額は、レセコンの月次集計表から社保と国保に分けて未収金に計上します。入金の突合では、前々月分の振込額と通知書、帳簿の未収金残高を並べて確認します。実務での傾向として、突合を後回しにして四半期ごとにまとめて処理する医院では、差額の原因調査に時間がかかります。月次で処理していれば、差額の原因はその月の通知書だけを見れば特定できます。担当者が1名の小規模な医院でも、手順が決まっていれば1か月分の締めを数日で終えられます。毎月の締め日と担当者を決め、下の表の5ステップを院内の手順書に書き写してください。
| ステップ | 作業内容 | 確認する資料 |
|---|---|---|
| 窓口日計の照合 | 現金とキャッシュレスの入金を日計表と照合する | 日計表、レジ締めの記録 |
| 保険請求額の計上 | 社保と国保に分けて請求額を未収金に計上する | レセコンの月次集計表 |
| 入金の消込 | 前々月分の振込額を未収金から消し込む | 振込額明細書、通帳 |
| 増減点・返戻の反映 | 査定減点を減額し、返戻を管理表へ転記する | 増減点連絡書、返戻内訳書 |
| 窓口未収の確認 | 未収台帳の残高と帳簿の残高を照合する | 未収台帳、督促の記録 |
締め作業を5つのステップで固定する
締め作業は、表の順番を毎月変えないことで数字の精度が安定します。順番を守ると、前のステップで確定した数字を次のステップの前提として使えます。たとえば日計を確定させてから請求額を計上すれば、窓口負担分と保険請求分の合計を診療実績と比べられます。各ステップの完了日をチェック表に記入すると、どこで作業が止まっているかがすぐにわかります。最初の3か月は所要時間を記録し、無理のない締め日を設定し直してください。
記帳の担い手と確認の分担
月次決算を安定させるには、記帳する人と確認する人を分ける体制が有効です。院内の事務担当者が日計表と未収台帳を整え、記帳と残高の確認を外部に任せる分担も考えられます。あすなろ税理士法人では、現金出納帳を作成すれば以降の記帳を代行しており、メールやグループウェアでの相談にも対応しています。分担を決める際は、誰がどの資料をいつまでに渡すかを1枚の表にまとめます。受け渡しの期限を月末から5営業日以内などと具体的に決めておくと、締めの遅れを防げます。
10. 債権の見える化が資金繰りを安定させる
未収金を種類別・月別に見える化すると、2か月先までの入金額を予測でき、資金繰りの不安を数字で管理できます。保険請求の未収金は、査定や返戻を除けばほぼ予定どおりに入金されるため、予測の精度が高い資金です。一方で返戻未収や窓口未収金は入金時期が読めず、残高が膨らむほど資金計画の誤差が大きくなります。見える化の基本は、残高を社保未収と国保未収、返戻未収と窓口未収の4つに分けて毎月の推移を並べることです。4つの残高を1枚のシートにまとめておけば、金融機関との面談で説明する資料としても使えます。見落としやすいのは、未収金の総額だけを見て安心し、内訳で返戻や窓口未収が増えていることに気づかないケースです。総額が前月と同じでも、回収しにくい債権の割合が増えていれば、実質的な入金見込みは減っています。残高の推移を6か月分並べると、季節要因と一時的な増加を区別しやすくなります。数字の変化を院長と事務担当者が同じ資料で確認すれば、対応の優先順位もそろえやすくなります。月次決算の最後に4つの残高を更新し、前月から増えた項目には理由を書き添えてください。
未収金を3つの区分で管理する
入金予測表で2か月先の資金を読む
入金予測表は、診療月ごとの請求額を2か月後の入金予定欄に転記するだけで作れます。そこから過去3か月の平均的な査定の割合を差し引くと、より実際に近い入金額が見込めます。返戻の再請求分は、再請求した月の2か月後に別の行で加えます。予定と実績の差は毎月記録し、差が大きい月は通知書で理由を確認します。予測表を固定費や借入返済の予定と並べれば、資金が不足しそうな月を前もって把握できます。
開業医の収入分析と専門家の活用
開業から数年は患者数や診療内容の変化が大きいため、収入の内訳を定期的に分析する仕組みが資金繰りを支えます。愛知県一宮市野口のあすなろ税理士法人は、開業医の方に向けて事業計画の作成や金融機関との交渉に対応し、開業後も収入の分析を行っています。初回相談は1時間まで無料で、オンラインでの相談にも対応しています。専門家に相談する際は、直近6か月分の未収金の推移と通知書をそろえておくと話が具体的に進みます。次の月次決算から、未収金を区分ごとに集計した一覧の更新を始めてください。
レセプトと未収金を月次で読み解くための要点
レセプトから入金までの約2か月間は、収入を発生主義で計上し、通知書との突合で差額を修正する流れが基本です。査定減点は通知が届いた月に減額し、返戻は元の診療月のまま未収金として追います。窓口未収金は督促の記録を残し、貸倒を判断する材料にします。これらを月次の締め手順に組み込めば、未収金の残高を根拠をもって説明できるようになります。
レセプトと未収金に関するよくある質問
レセプトの入金はいつ頃になりますか?
A. 診療月の翌々月の下旬ごろが目安です。
翌月10日までにレセプトを提出し、審査を経て振り込まれます。振込日は審査支払機関や地域で異なるため、自院の通帳で実際の日付を確認してください。
査定減点はいつの収入から差し引けばよいですか?
A. 増減点連絡書が届いた月の収入から差し引く方法が一般的です。
締め済みの月を遡って修正する手間が省けます。決算期をまたぐ場合の扱いは、会計方針を含めて税理士に確認してください。
返戻レセプトは収入を取り消すべきですか?
A. 元の診療月の収入として残し、未収金として管理する方法が期ずれを防ぎます。
再請求した月に改めて計上すると、二重計上や期ずれの原因になります。管理表で再請求と入金を追跡してください。
窓口未収金はいつ貸倒損失にできますか?
A. 回収できないことが客観的に明らかになった時点が基準です。
長期未払いというだけでは認められず、督促の記録が必要です。法人と個人で規定が異なるため、処理前に税理士へ相談してください。