期ズレはなぜ指摘されるか。稲沢市の企業が押さえる収益計上時期の判断基準
この記事でわかること
売上の計上日を決める 引渡基準と検収基準 の選び方
仕入と外注費、前受金と在庫のずれを防ぐ手順
翌期で解消しても指摘が残る理由と対応の順序
期ズレを指摘されても、翌期には自然に戻るのだから問題ないと考えてしまう場面があります。稲沢市の事業者からも、この疑問はたびたび寄せられます。結論として、期ズレが問われるのは、その事業年度の課税所得が本来より少なく計算されているからです。翌期で解消しても当期の申告は修正の対象となり、加算税や延滞税の負担が生じる場合があります。本記事では、引渡基準の考え方から在庫や前受金の扱いまで、期末に確認すべき順序で整理しました。読み終えたときには、自社のどの取引が期ズレを起こしやすいかを特定でき、期末までに固めるべき基準を書き出せるようになります。
1. 売上を計上すべき時期を決める引渡基準
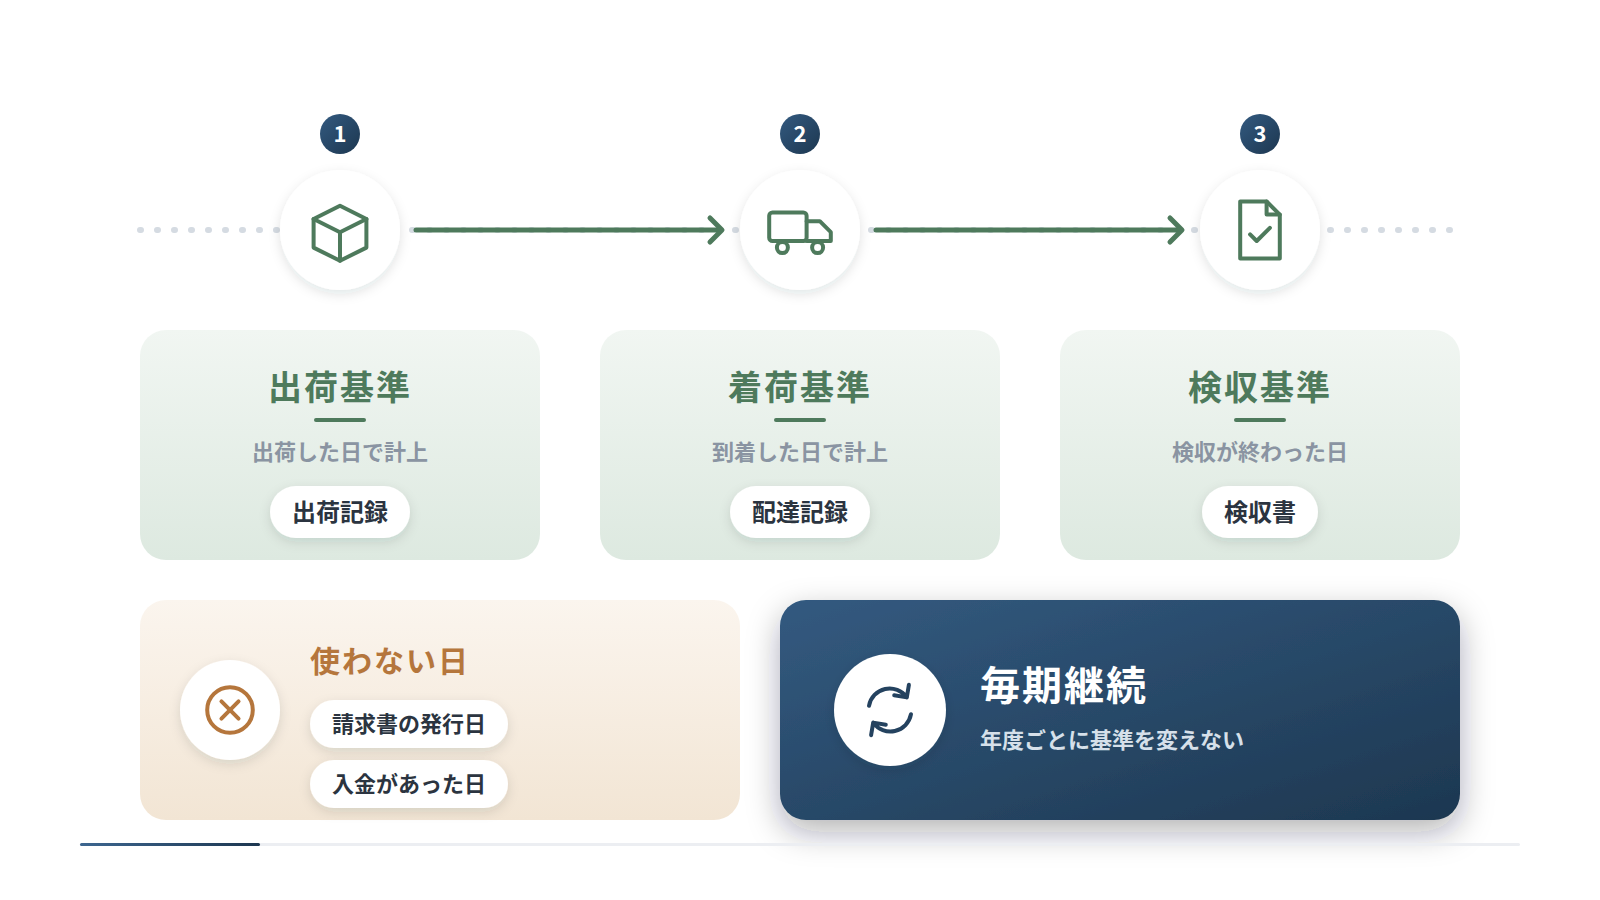
物品の販売による売上は、その資産の引渡しがあった日に計上することが原則です。結論として、請求書を出した日でも入金があった日でもありません。理由は、法人税法第22条の2で、資産の販売等に係る収益の額は引渡しの日の属する事業年度に計上すると定められているためです。引渡しの日には幅があり、出荷した日、相手方に到着した日、検収を受けた日などから選べます。法人税基本通達2-1-2でも、出荷基準や着荷基準、検収基準といった区分が示されています。実務での傾向として、製造業や卸売業は出荷基準、機械や設備の据付を伴う取引は検収基準を採る例が多く見られます。現場でよく見られる失敗は、社内の伝票が請求書の発行日で起票され、出荷日と月がずれてしまうケースです。この状態では、期末付近の取引が翌期へ流れてしまいます。選んだ基準は毎期継続して適用することが前提になります。基準を年度ごとに変えると、利益の調整と見なされる余地が生じます。まずは自社の売上について、どの日を引渡しの日として運用しているかを取引区分ごとに書き出してください。
出荷基準と着荷基準を選び分ける
2つの基準は、証憑として残る記録の種類で選びます。出荷基準は自社の出荷伝票で日付を示せるため、確認が社内で完結します。着荷基準は運送業者の配達記録が必要になり、期末付近の確認に手間がかかります。取引先との契約で危険負担の移転時期が定められている場合は、その内容にも合わせてください。選んだ基準と実際の伝票の起票日をそろえることが前提です。まずは出荷伝票の日付欄が何を指しているかを確かめましょう。
選んだ基準を継続して適用する
基準の継続適用は、期ズレの指摘を避ける最も基本的な条件です。年度によって基準が変わると、その差が利益の調整として扱われる可能性が生じます。取引の種類ごとに異なる基準を採ること自体は問題になりませんが、区分の考え方を文書に残してください。文書は1枚で足り、取引区分と採用する基準を並べるだけで機能します。新しい商材を扱い始めたときが、区分を見直す時期にあたります。決算の前に、追加された取引区分がないかを点検しましょう。
2. 役務提供の完了時点で判定する取引
役務の提供による売上は、その役務の提供が完了した日に計上することが基本です。結論として、契約した日でも着手した日でもありません。理由は、法人税法第22条の2が役務の提供についても引渡しに準じた考え方を採っているためです。判定で迷いやすいのは、契約期間が複数の事業年度にまたがる取引です。保守契約や顧問契約のように期間で提供する役務は、期間の経過に応じて計上します。実務での傾向として、1年分を前受けした保守料をすべて入金時の売上にしてしまう誤りが目立ちます。現場でよく見られる失敗は、契約書に期間の記載があるにもかかわらず、入金の記録だけで処理を決めてしまうケースです。この形では、翌期に対応する部分まで当期の売上に含まれます。一時に完了する役務と期間で提供する役務を、まず契約単位で分けてください。分類が終われば、按分が必要な契約は限られた件数に絞られます。按分の対象になるのは、期末をまたぐ契約だけです。まずは期末をまたぐ契約書を集め、契約期間の欄を確認する作業から始めましょう。
| 取引の型 | 計上の考え方 | 確認する証憑 |
|---|---|---|
| 物品の販売 | 引渡しがあった日 | 出荷伝票、配達記録、検収書 |
| 一時完了の役務 | 提供が完了した日 | 作業報告書、完了確認書 |
| 期間提供の役務 | 期間の経過に応じて計上 | 契約書の期間、月額の明細 |
| 請負の工事 | 完成引渡しまたは進行に応じて計上 | 工事契約書、出来高報告、原価台帳 |
一時完了と期間提供を契約で分ける
分類の判断は、契約書に期間の定めがあるかで行います。修理や単発の作業のように、終われば債務が消える取引は一時完了として扱います。保守や監視のように、期間中いつでも応じる義務がある取引は期間提供です。両方を含む契約は、金額を分けて記載してもらうと処理が単純になります。分けられない契約は期間提供として扱うほうが安全です。契約の更新時に、内訳の記載を依頼しておきましょう。
按分する場合の計算単位をそろえる
期間で按分する場合は、月単位か日単位かを先に決めます。月単位であれば計算が簡単で、契約件数が多くても短時間で終わります。日単位は精度が上がりますが、件数が増えると集計に時間がかかります。決めた単位は、すべての契約に同じ方法で適用してください。按分の計算表を1つ作っておくと、翌期以降も同じ様式で処理できます。表には契約名、期間、当期分の金額の3列があれば足ります。
3. 稲沢市の事業者で起こりやすい期末の売上
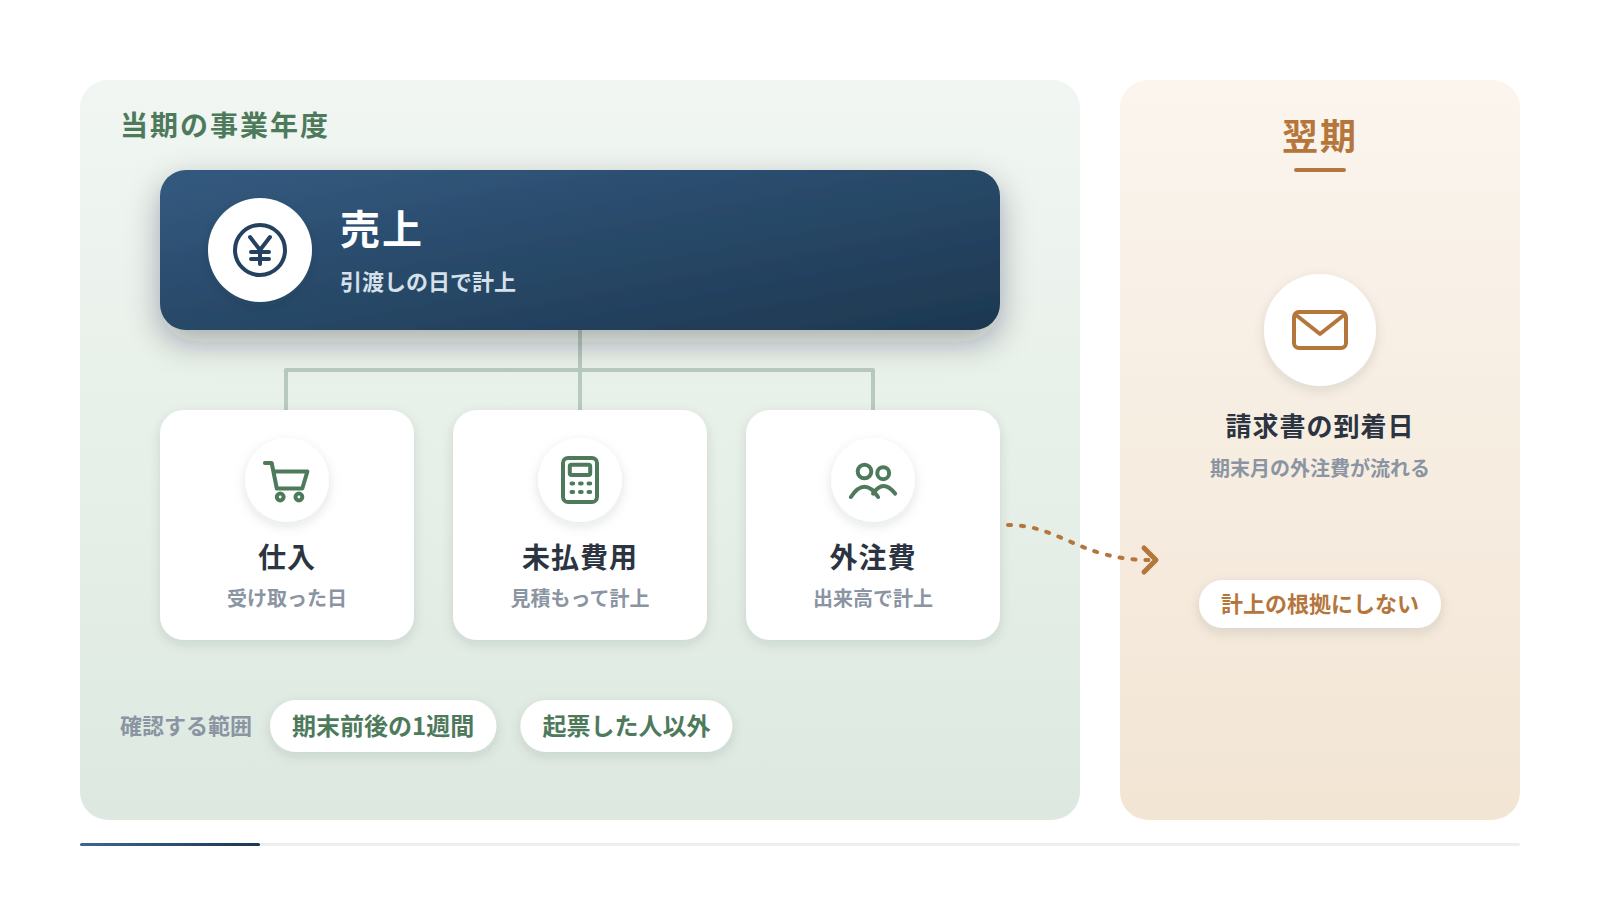
期ズレが起こりやすいのは、決算期末の前後5営業日に発生した取引です。結論として、この期間の取引だけを別扱いで確認する運用にしてください。理由は、通常の締め処理では月単位で流れてしまい、日単位の確認が抜けるためです。稲沢市の事業者からの相談でも、期末に納品が集中し、出荷日と請求日が別の月に分かれた例が繰り返し出てきます。実務での傾向として、期末の数日は出荷が増え、伝票の起票が翌営業日以降にずれ込みます。現場でよく見られる失敗は、期末日が休日にあたり、実際の出荷が翌期の初日になっているにもかかわらず、当期の売上として処理してしまうケースです。逆に、期末日に出荷したものを翌期へ回してしまう例も見られます。対策は単純で、期末前後の出荷一覧を日付順に印刷し、伝票の計上日と突き合わせる方法です。突き合わせの作業は、件数が50件程度なら30分で終わります。確認する担当は、伝票を起票した人以外にすると精度が上がります。まずは前期の決算資料から、期末付近の取引が何件あったかを数えてみてください。
期末数日の取引を切り分ける
切り分けの方法は、期末日をまたぐ1週間の一覧を作るやり方が確実です。一覧には、日付、取引先、金額、出荷の有無、計上した期の5項目を並べます。出荷の有無と計上した期が食い違う行だけを確認すれば足ります。件数が多い会社でも、対象になるのは数件から十数件に収まります。確認する範囲を1週間に絞るほど作業は続きます。この一覧は決算の資料としてそのまま保管しておきましょう。
請求書の発行日に引きずられない
請求書の発行日は、計上時期を決める根拠になりません。締め日の都合で翌月に発行する運用は一般的で、発行日と引渡しの日は一致しないほうが自然です。会計ソフトへ請求書の日付で入力していると、この差がそのまま期ズレになります。入力の起点は納品書や出荷伝票に変えてください。請求書は金額の確認に使い、日付は納品の記録から取る形が安全です。運用を変える前に、担当者と入力手順を確認しておきましょう。
4. 検収基準を採用する場合の要件
検収基準を採るには、契約と実務の両方で検収の手続が存在していることが前提になります。結論として、社内で決めただけでは基準として成り立ちません。理由は、検収基準は相手方の確認をもって引渡しが完了したと考える処理であり、その確認の事実が必要になるためです。要件として押さえるのは、契約書の検収条項、検収書の受領、その日付での計上という3点です。実務での傾向として、機械設備や情報システムのように据付や稼働確認を伴う取引で採用されます。現場でよくある失敗は、契約書には検収条項があるのに、検収書を受け取らないまま出荷日で計上しているケースです。この状態では、どちらの基準を採っているのかが説明できません。検収書が届くまでの日数を取引先ごとに把握しておくと、期末の見込みが立てられます。検収が遅れがちな相手先は、期末前に依頼の連絡を入れてください。連絡は期末の2週間前を目安にすると間に合います。まずは主要な取引先の契約書を開き、検収条項の有無を確認しましょう。
検収基準の3要件
契約と実務が一致しているか確かめる
確認の手順は、契約書、証憑、会計処理の3つを並べる方法です。契約書に検収条項があり、検収書を受け取り、その日付で計上していれば一致しています。どれか1つが欠けている取引は、基準を出荷基準へ変えるか、証憑の受領を運用に組み込むかを選びます。取引先が検収書を出さない場合は、メールでの受領連絡を保存する方法もあります。説明できる記録が1つ残っていれば足ります。まずは金額の大きい取引から順に点検してください。
検収書がない場合の代替を決める
検収書が得られない取引は、代替となる記録を先に決めておきます。相手先の受領印がある納品書の控え、稼働開始を伝えるメール、立会確認の記録などが候補になります。決めた代替は、取引先ごとに一覧へ書き添えてください。期末になってから探すと、記録が残っていない事態に気づきます。代替の記録は3年以上保存する前提で、保管場所も決めておきましょう。運用を決めた時点で、営業の担当者にも共有しておくと確実です。
5. 仕入と外注費の計上時期のずれ
仕入と外注費は、対応する売上と同じ事業年度に計上することが原則です。結論として、請求書が届いた日で処理する運用は避けてください。理由は、費用は収益に対応させて計上する考え方が土台にあり、請求書の到着は相手方の事務処理の都合で決まるためです。仕入については、商品を受け取った日で計上し、期末に未着のものは未着品として扱います。外注費は、作業が完了した部分を出来高として当期に計上します。実務での傾向として、月末締めの外注先から請求書が翌月の中旬に届き、その到着日で入力している会社が少なくありません。現場でよく見られる失敗は、期末月の外注費だけが翌期へ流れ、当期の利益が実態より大きく出るケースです。この形は、売上だけが当期に立ち、原価が翌期に落ちる状態を生みます。利益が実態より大きく出れば、納税額も過大になります。期末には請求書の到着を待たず、出来高で概算計上する運用へ切り替えてください。あすなろ税理士法人では、税務の相談を面談と電話に加えてメールやグループウェアでも受け付けており、判断に迷った時点で確認できます。まずは期末月の外注先を一覧にし、出来高の報告を依頼する段取りを組みましょう。
請求書の到着日で計上しない
到着日で処理する運用は、月次では成り立っても決算では通用しません。期中は入力の効率が優先されるため、到着日での処理にも一定の合理性があります。ただし期末月だけは、納品書や作業報告に戻って日付を確認してください。確認の対象は、期末月に発生した仕入と外注費に限られます。期末月の1か月分だけを丁寧に見る形にすると、作業量が抑えられます。対象の件数は、事前に会計ソフトで数えられます。
外注の出来高を期末で確認する
出来高の確認は、期末日を基準に外注先へ報告を依頼して行います。依頼は期末の1週間前に出すと、期末後の数日で回収できます。報告の様式は、作業内容、完了した割合、金額の3項目で足ります。金額が確定していない場合も、見積もりの根拠を残して計上してください。見積もりの計上は翌期に精算し、差額はその期の費用として処理します。この流れを決算の手順書へ加えておきましょう。
6. 前受金と前払費用の区分
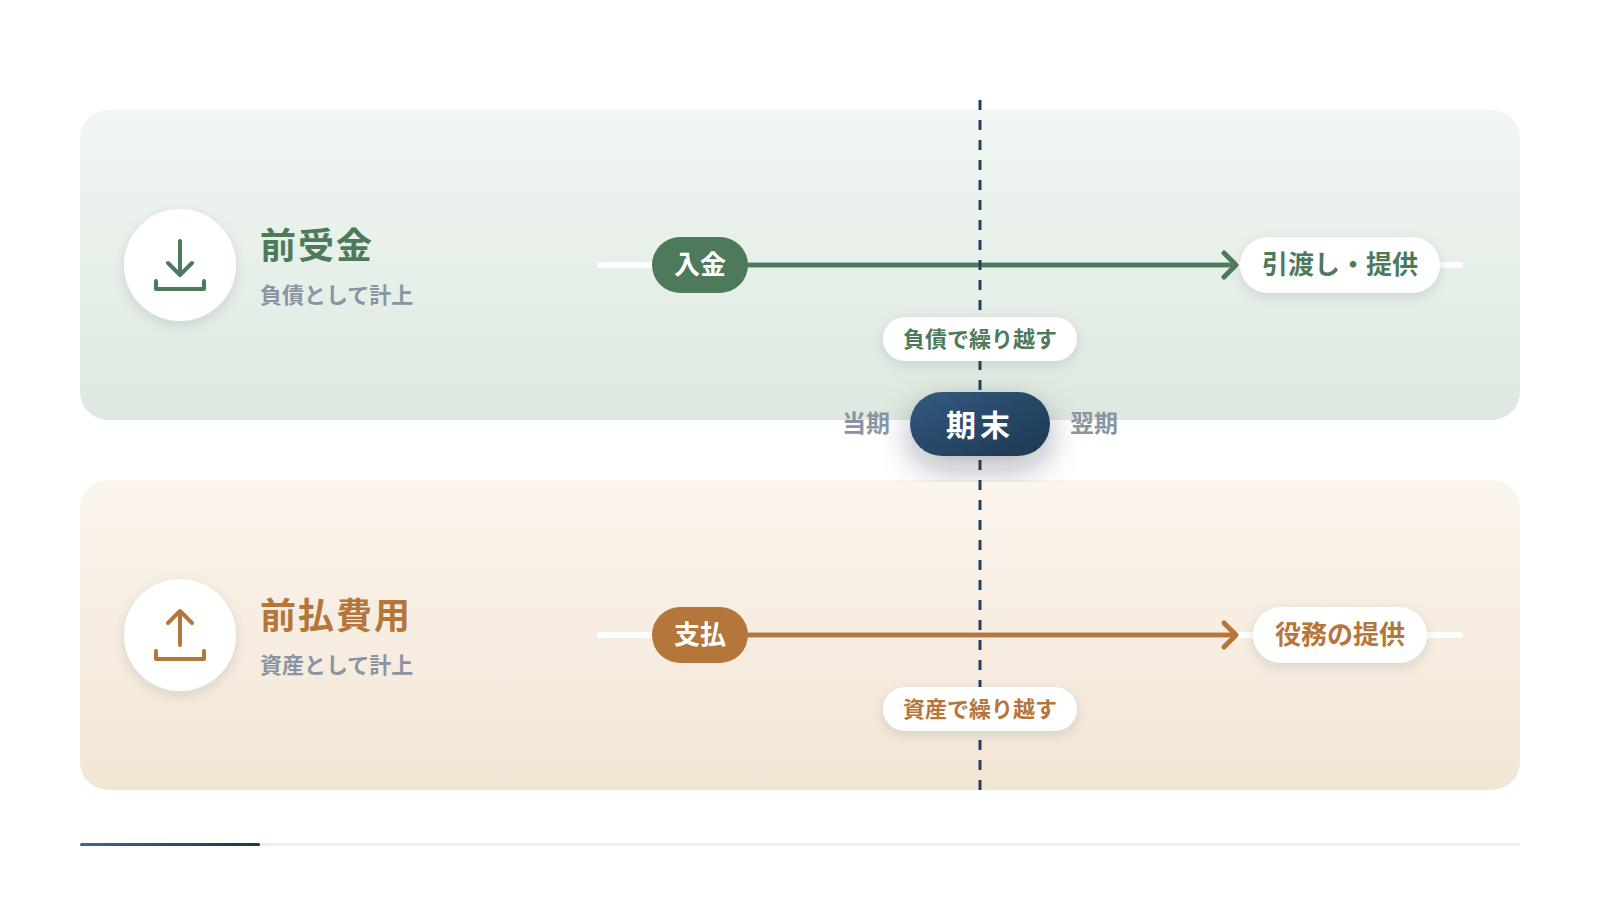
入金や支払があった事実は、そのまま売上や費用になるわけではありません。結論として、役務の提供が済んでいない部分は、前受金または前払費用として次期へ繰り越します。理由は、収益も費用も、提供や役務の受領という事実に対応して計上されるためです。前受金は、代金を先に受け取ったものの引渡しや役務の提供が終わっていない状態で、負債として計上します。前払費用は、支払は済んでいるが役務の提供を受けていない状態で、資産として計上します。実務での傾向として、年払いの保険料や賃借料、保守料が前払費用の代表例になります。現場でよくある失敗は、入金があった時点ですべてを売上に計上し、期末に前受金への振替を忘れるケースです。期末には預り金の性質を持つ入金を一覧にする手順を組み込んでください。支払側についても、翌期に対応する部分がないかを同じ手順で確認します。確認の対象は、契約期間が明示された支払に絞れます。拾い出した取引は、提供が完了した月を欄に書き添えておきます。まずは期末月の入金明細から、まだ提供していない取引を拾い出しましょう。
注意
前払費用のうち、支払った日から1年以内に提供を受ける役務については、支払時に費用として処理する取扱いが法人税基本通達2-2-14に定められています。ただし継続して適用することなどの条件があり、すべての支払が対象になるわけではありません。適用の可否は契約の内容によって変わるため、個別の判断は税理士へご確認ください。
入金時点では負債として受ける
前受金の処理は、入金の時点で負債に計上する形が基本になります。引渡しや役務の提供が終わった時点で、負債から売上へ振り替えます。手付金や着手金、年会費の前受けが代表的な例です。入金の名目が「売上代金」となっていても、提供が済んでいなければ前受金です。判断の分かれ目は入金の名目ではなく提供の完了にあります。振替の忘れを防ぐため、前受金の残高一覧を月次で確認しましょう。
前払費用は期間で按分する
前払費用は、役務の提供を受ける期間で按分します。年払いの保守料を期の途中で支払った場合、当期に対応する月数分だけを費用にします。按分の計算は月単位で行うと、件数が多くても短時間で終わります。対象になる支払は、契約期間が明示されているものに限られます。按分表は前受金と同じ様式で作ると、確認の手順が共通化できます。決算の資料として、翌期以降も同じ表を使い回しましょう。
7. 決算期末をまたぐ工事の処理
期末をまたぐ工事は、工事進行基準と工事完成基準のどちらで処理するかを先に判定します。結論として、判定は会社の好みではなく、工事の規模と期間で決まる部分があります。理由は、法人税法第64条で長期大規模工事について進行基準の適用が定められているためです。長期大規模工事に該当するのは、着手から引渡しまでの期間が1年以上で、請負対価の額が10億円以上といった要件を満たす工事です。これに該当しない工事は、進行基準と完成基準のいずれかを選べます。実務での傾向として、中小企業では完成基準を採る例が多く見られます。現場でよくある失敗は、完成基準を採りながら、期末時点の未成工事支出金を計上せずに費用へ落としてしまうケースです。この処理では、収益がまだ立たない工事の原価だけが当期の費用になります。未成工事支出金は資産として翌期へ繰り越します。未成工事支出金の集計は工事番号ごとに行ってください。あすなろ税理士法人では、各種フォーマットに合わせた経営計画の作成と、作成後のフォローにも対応しています。まずは期末時点で未完成の工事を一覧にし、原価の集計状況を確かめましょう。
| 区分 | 収益の計上 | 期末に必要な作業 |
|---|---|---|
| 長期大規模工事 | 進行の程度に応じて計上 | 工事進行割合と見積総原価を算定します |
| 進行基準を選択 | 進行の程度に応じて計上 | 原価の実績を工事番号ごとに集計します |
| 完成基準を選択 | 完成して引き渡した日 | 未成工事支出金として原価を繰り越します |
| 部分引渡し | 引き渡した部分に対応して計上 | 契約書の部分引渡し条項を確認します |
進行基準と完成基準を区分する
区分の判定は、工事ごとに期間と請負金額を確かめるところから始めます。要件に該当する工事があれば、進行基準の適用が求められます。該当しない工事について完成基準を採る場合も、その方針を毎期継続してください。工事の種類によって基準を変える運用は、区分の考え方を文書に残しておく必要があります。判定は着工の時点で済ませておくと、期末の作業が軽くなります。着工時のチェック欄を工事台帳に加えましょう。
原価の集計単位をそろえる
原価は、工事番号ごとに材料費、労務費、外注費、経費で集計します。番号が振られていない工事があると、期末に原価を切り分けられません。番号は受注の時点で付与し、発注書や納品書にも記載してもらいます。共通で発生する経費は、配賦の基準を先に決めておきます。配賦基準は工事の直接費の割合など、説明できる方法を選んでください。決めた基準は毎期同じ方法で適用します。
8. 在庫計上の漏れが利益を動かす仕組み
期末在庫の計上漏れは、そのまま売上原価の過大計上につながります。結論として、在庫を1円少なく計上すると、利益も1円少なく計算されます。理由は、売上原価が期首在庫に当期仕入を足し、期末在庫を差し引いて求められるためです。この関係があるため、在庫の計上漏れは税務調査で必ず確認される項目になります。実務では、実地棚卸を期末日に行い、その結果を帳簿と突き合わせます。現場でよく見られる失敗は、社外に預けている在庫や、仕入先から直接顧客へ送った商品を数え漏らすケースです。倉庫にある物だけを数えると、これらが抜けます。もう1つの漏れやすい項目は、期末時点で到着していない未着品です。仕入を計上した以上、期末の在庫にも含める必要があります。数量は発注記録から拾えます。棚卸の対象は自社が所有している物すべてという考え方で範囲を決めてください。数えた結果は、日付と担当者名を入れた棚卸表として保存します。一覧には、保管先の名称と担当者、確認の方法を並べて記します。まずは在庫の保管場所を自社倉庫と社外に分けて一覧にしましょう。
実地棚卸を期末日に実施する
実地棚卸は、期末日またはその前後の近接した日に行います。期末日から離れた日に行う場合は、その間の入出庫を加減して期末残高を算定してください。作業は2名一組で行い、数えた人と記録した人を分けます。棚卸表には、品名、数量、単価、金額、担当者名を記載します。数えた日付が入っていない棚卸表は根拠になりません。作成した表は決算書と一緒に保管しましょう。
帳簿との差異を原因まで追う
実地の数量と帳簿が合わない場合は、差異の原因を品目ごとに追います。原因の多くは、入出庫の記録漏れか、返品や廃棄の未処理です。差異をそのまま棚卸減耗として処理する前に、記録の抜けがないかを確認してください。金額の大きい品目から順に見ると、短時間で原因にたどり着けます。差異の一覧は翌期の改善資料としても使えます。原因が特定できた分は、記録の手順を直しておきましょう。
9. 翌期で自然に解消する場合の取扱い
期ズレは翌期で解消しますが、当期の課税所得が過少に計算された事実は残ります。結論として、この点が期ズレを指摘される理由そのものです。理由は、法人税は事業年度ごとに所得を計算する仕組みで、年度をまたいだ通算では判定されないためです。当期の売上が翌期へずれていれば、当期の申告は本来より少ない所得で行われています。この場合、修正申告や更正によって当期の所得が増え、追加の納税が生じます。実務での傾向として、過少申告加算税と延滞税の負担が加わる点が問題になります。仮装や隠蔽があったと判断される場合は、さらに重い加算税の対象となる可能性があります。現場でよくある失敗は、翌期に戻るから修正は不要と考え、同じ処理を続けてしまうケースです。指摘を受けた項目は、翌期以降の処理も同時に直す必要があります。単年度の修正だけでは、翌年も同じ指摘が続きます。直すのは仕訳ではなく、入力の起点にする証憑です。まずは前期の決算で同じ処理をしていないか、仕訳を検索して確かめましょう。
発見したときの順序
解消しても当期の申告は直す
申告の修正は、期ズレが判明した事業年度を対象に行います。翌期で戻っているという説明は、当期の所得計算を正当化する理由になりません。修正の要否や方法は事案によって変わるため、判明した時点で税理士へ相談してください。自主的に修正申告を行う場合と、調査で指摘を受ける場合では、加算税の取扱いが異なります。早く申し出るほど負担は軽くなる仕組みになっています。判明した日付と経緯も記録に残しておきましょう。
再発を防ぐ手順に落とす
再発の防止は、入力の手順を変えることでしか実現しません。担当者への注意喚起だけでは、繁忙期に元の処理へ戻ります。変更する内容は、入力の起点にする証憑と、期末月の確認項目の2つです。決めた内容は決算の手順書へ書き加え、翌期の期末に使います。手順書に指摘の日付を残しておくと、変更の理由が後任にも伝わります。次の決算前に、手順書を読み合わせる機会を作りましょう。
10. 計上基準の統一が指摘を防ぐ
期ズレの指摘を減らす最も確実な方法は、取引区分ごとの計上基準を1枚の表にまとめることです。結論として、基準が文書として存在し、毎期同じ方法で適用されていれば、説明は数分で済みます。理由は、期ズレの指摘の多くが、基準の不統一や運用の揺れから生じているためです。表に載せるのは、取引区分、採用する基準、根拠となる証憑、担当者の4項目です。2026年現在、電子取引データの保存が求められる場面も増え、証憑の保管場所まで含めて整理する意味が大きくなっています。実務での傾向として、この表を作った会社では、決算の質問件数が目に見えて減ります。説明の根拠が1枚に集まっているためです。現場でよくある失敗は、基準を決めたまま更新せず、新しい取引形態に対応できていないケースです。表の見直しは年1回、決算の後に行ってください。あすなろ税理士法人(愛知県一宮市野口)では、相談、ヒアリング、提案、契約という4段階で支援の内容を決め、契約は1年ごとに見直しています。オンラインでの相談にも対応しています。まずは主要な取引区分を5つ書き出し、それぞれの基準を1行で記してみましょう。
基準を1枚の表にまとめる
表は、A4用紙1枚に収まる分量で作ります。取引区分が10を超える場合は、金額の大きい順に上位10区分へ絞ってください。作成には1時間から2時間を見込むと無理がありません。完成した表は、経理の担当者と代表者の双方が持ちます。説明できる状態が整っていること自体が備えになります。表には作成日と最終更新日を必ず入れておきましょう。
期末の確認手順を固定する
期末の確認は、毎期同じ順序で同じ項目を見る形にします。順序は、期末前後の売上、仕入と外注費、前受金と前払費用、在庫の4段階が実務的です。各段階で見る帳票と担当者を決めておくと、確認の抜けが起こりません。所要は、取引件数が中規模の会社で半日程度に収まります。手順が固定されるほど確認の時間は短くなります。決算の日程表へ、この4段階を項目として書き込みましょう。
基準の統一と期末の確認が期ズレを防ぎます
期ズレが指摘されるのは、その事業年度の課税所得が過少に計算されるからです。翌期で解消しても当期の申告は修正の対象となり、加算税や延滞税の負担が生じます。取引区分ごとの計上基準を1枚の表にまとめ、期末前後の売上から在庫までを同じ順序で確認してください。基準を毎期継続して適用することが、指摘を減らす最短の方法になります。
収益計上時期と期ズレに関するよくある質問
翌期で戻るのになぜ指摘されますか
A. 当期の課税所得が過少に計算されているためです。
法人税は事業年度ごとに所得を計算します。修正により追加の納税と加算税、延滞税が生じる場合があります。
売上は請求書の日付で計上できますか
A. 請求書の発行日は計上時期の根拠になりません。
物品は引渡しの日、役務は提供が完了した日で計上します。納品書や検収書の日付を根拠にしてください。
計上基準は取引ごとに変えてよいですか
A. 取引区分ごとに分けること自体は問題になりません。
区分の考え方を文書に残し、毎期継続して適用してください。年度ごとに変える運用は避けます。
期末に届いていない仕入はどうしますか
A. 未着品として在庫に含めて計上します。
仕入を計上済みで期末に未到着の商品が対象です。船積書類や発注記録で数量と金額を確認します。