経理担当者の退職に備える完全ガイド!愛知県の企業が固める引き継ぎの全工程
この記事でわかること
引き継ぎに必要な期間と資料に書く5項目
会計ソフトや届出印など権限と印鑑の移し方
年間予定と未完了業務を後任へ渡す手順
経理担当者の退職が決まったとき、何から引き継ぎを始めればよいか分からず慌てる経営者は少なくありません。経理の仕事は月次と年次の期限に縛られ、担当者の記憶の中だけで回っている部分が多いためです。結論として、引き継ぎは最終出社日の1か月前までに始め、資料と権限と年間予定の3つを後任へ渡すのが基本です。そのうえで会計ソフトや金融機関の権限を経営者側に置けば、退職日を境に業務が止まりません。本記事では、退職の申し出から顧問税理士への引き渡しまでを10の工程に分けて整理しました。読み終える頃には、自社の経理のどこが属人化しているかと、退職前に何を記録すべきかまで判断できるようになります。
1. 退職の申し出から引き継ぎ完了までの期間
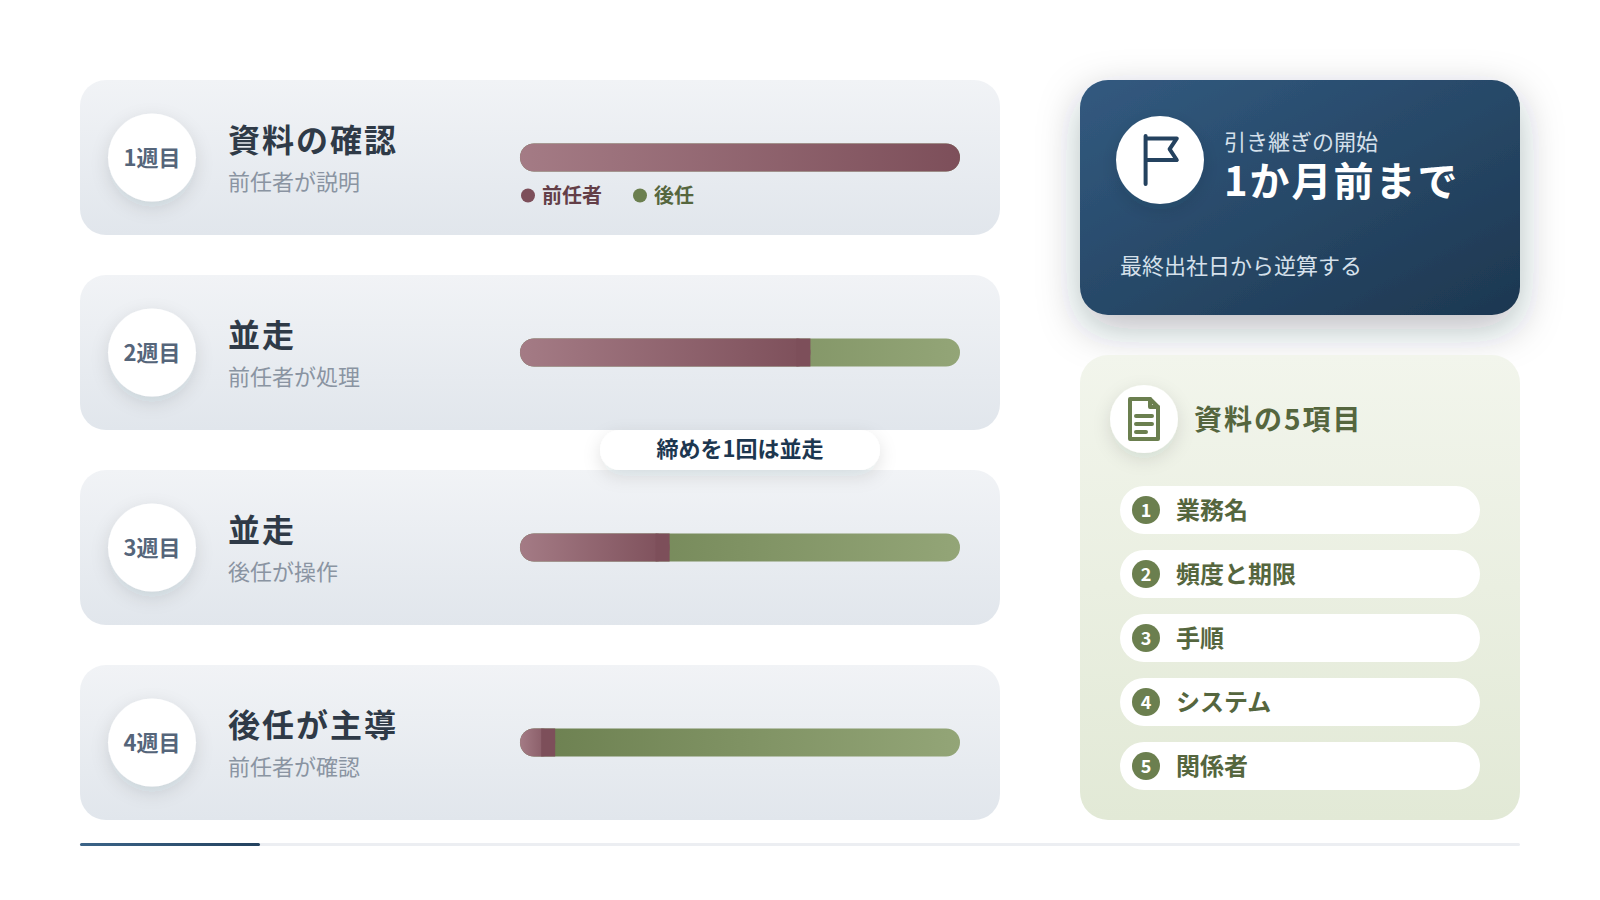
経理担当者の引き継ぎは、最終出社日の1か月前までに始め、月次の締めを後任と一緒に1回以上経験できる期間を確保するのが目安です。経理の業務は1か月の周期で回るため、締めの作業を一度通して見なければ全体の流れがつかめないからです。一方で、期間の定めのない雇用では、民法上は退職の申入れから2週間で雇用契約が終了します。就業規則で申し出の時期を定めていても、有給休暇の消化が重なると実際の引き継ぎ期間は短くなることがあります。現場でよくある失敗は、最終出社日の直前2週間に説明をまとめて詰め込み、後任が一度も実務を試せないまま終わるケースです。引き継ぎ期間は、資料の確認、並走、後任が主導する期間の3段階に分けて組むと無理がありません。たとえば4週間あれば、1週目に資料を確認し、2週目と3週目は並走し、4週目は後任が処理して前任者が確認します。決算や年末調整の時期と退職が重なる場合は、年次の業務を優先して並走の期間に組み込みます。退職の申し出を受けたら、その日のうちに最終出社日と有給休暇の予定を確認してください。まずは退職日から逆算した引き継ぎの計画表を作り、週ごとの目標を後任と前任者の双方で共有します。
最短で2週間になる場合の備え
引き継ぎ期間が最短の2週間しか取れない場合は、業務の優先順位を先に決めることが欠かせません。最初に扱うのは、支払や納付のように期限を過ぎると取引先や行政に影響が出る業務です。次に、給与計算や請求書の発行など、毎月必ず発生する業務を並走で1回ずつ確認します。年に1回の業務は、手順書と過去の資料の保存場所を聞き取るだけにとどめ、実務は後日に回します。2週間の計画は、1日ごとに扱う業務を割り当てた表にしておくと、聞き漏れを防げます。
月次の締めを一緒に回す期間を確保する
引き継ぎで最も効果が大きいのは、月次の締めを後任と一緒に回すことです。締めの作業には預金残高の照合や売掛金の消し込み、経費の計上など、経理の主な手順がまとまって含まれています。前任者が処理する様子を見るだけでなく、2回目は後任が操作し、前任者が横で確認する形にすると定着が早まります。締めの途中で出た質問は、その場で手順書に書き加えていくと資料の抜けも同時に埋まります。最終出社日から逆算して、締めの作業日を少なくとも1回は並走の期間に含めてください。
注意
退職の時期や有給休暇の扱いは、雇用契約の内容や就業規則によって異なります。就業規則で1か月前の申し出を定めていても、引き継ぎのために有給休暇の取得を一方的に拒むことはできないのが原則です。判断に迷う場合は、社会保険労務士などの専門家に相談してください。
2. 引き継ぎ資料に記載すべき項目の一覧
引き継ぎ資料には、業務1件ごとに業務名から関係者までの5項目を記載するのが基本です。具体的には、業務名と頻度と期限、手順と使うシステム、資料の保存場所と関係者を書きます。この5項目がそろえば、後任はいつ何をどこで誰と処理するかを資料だけで判断できるからです。とくに期限は、毎月10日や月末といった具体的な日付で書き、曖昧な表現を残さないようにします。保存場所は、共有フォルダの階層や会計ソフトのメニュー名まで書くと、後任が探す時間を省けます。現場でよく見られるのは、手順だけを細かく書き、なぜその処理をするのかという理由が抜けている資料です。理由が分からないと、例外的な取引が来たときに後任が判断できず、前任者に問い合わせることになります。また、資料を担当者個人のパソコンに保存したまま退職し、資料そのものが見つからない例もあります。資料は必ず共有フォルダに置き、経営者も開ける状態にしておきます。下の表を雛形として使い、自社の業務に合わせて項目を書き足してください。まずは経理の業務を1行ずつ書き出し、業務の数を把握するところから始めます。
| 記載する項目 | 書く内容 | 書き方の例 |
|---|---|---|
| 業務名 | 業務を1つずつ区切った名称 | 取引先への支払 |
| 頻度と期限 | 毎月か毎年か、締切の日付 | 毎月25日までに振込 |
| 手順 | 操作の順番と判断の理由 | 請求書と発注書を照合してから登録 |
| システムと保存場所 | 使うソフトと資料の置き場所 | 会計ソフトと共有フォルダの階層 |
| 関係者 | 社内外の担当者と連絡先 | 取引先の経理担当や顧問税理士 |
業務ごとに1枚でまとめる書き方
引き継ぎ資料は、業務1件につき1枚にまとめると後任が必要な部分だけを開けます。1つの資料にすべての業務を書き込むと、分量が増えて目的の手順を探しにくくなります。1枚の中では、上から5項目の順に書き、手順には番号を振って操作の順番を明確にします。画面の操作が多い業務は、画面の写しを1枚貼るだけでも理解の速さが変わります。資料の名前は業務名と頻度を先頭に付けて統一し、共有フォルダ内で並べ替えやすくしておきます。
判断の理由と例外処理も書き残す
手順と並んで書き残したいのが、判断の理由と例外処理です。たとえば特定の取引先だけ支払日を前倒ししている場合、その理由が書かれていないと後任が元に戻してしまいます。例外処理は、発生した日付と対応した内容を1行ずつ記録していく形式にすると書きやすくなります。前任者が当たり前だと思っている判断ほど記録から漏れやすいため、後任が質問した内容を追記していきます。各資料の末尾に例外処理の欄を設け、引き継ぎ期間中に気づいた事項をその都度書き込んでください。
3. 愛知県内の中小企業で起こる引き継ぎの断絶
愛知県内の中小企業でも、引き継ぎの断絶が起きやすいのは、経理を1人で長年担当してきた企業で、手順が担当者の記憶の中にしかない場合です。少人数の経理体制では、担当者が業務を工夫して効率を上げるほど、その工夫がほかの人には見えにくくなります。独自に作り込んだ集計表や、取引先と口頭で交わした取り決めは、資料に残っていないことが多い部分です。経営者の親族が長く経理を担ってきた企業では、家族の間の了解で回っていた処理が、交代のときに初めて表に出ることもあります。現場で見られるのは、退職後の最初の月末に振込の締切や金額の決め方が分からず、支払が遅れるケースです。断絶は退職の直後だけでなく、年末調整や決算など年に1回の業務の時期に遅れて表面化することもあります。こうした断絶を防ぐには、1人しか知らない業務を先に洗い出し、その業務から記録を始めることが近道です。洗い出しの際は、担当者本人だけでなく経営者や他部署の社員にも、経理に頼んでいる作業を聞き取ります。聞き取った業務のうち、手順書がないものに印を付けると、優先して記録すべき範囲が見えてきます。まずは経理担当者と30分の時間を取り、本人しか処理できない業務を5つ挙げてもらってください。
1人しか知らない業務が生まれる理由
1人しか知らない業務は、忙しい時期に手順を省いて覚えた処理から生まれることが多いものです。手順書を作る時間がないまま処理を繰り返すうちに、担当者の頭の中だけに正しい手順が定着します。担当者本人は属人化している自覚がなく、聞かれるまで説明が必要だと気づかない場合もあります。こうした業務は、担当者が休暇を取った日に周囲が困った作業を振り返ると見つけやすくなります。過去1年間に担当者の不在で止まった業務を思い出し、一覧に書き出してください。
断絶が表面化するタイミング
引き継ぎの断絶が表面化しやすいのは、退職後の最初の月末と、年次業務の時期です。月末には支払と入金の確認が集中し、手順を知らないと振込の締切に間に合わなくなります。年末調整や決算は1年に1回しか来ないため、引き継ぎ期間中に実務を経験できないまま迎えることがあります。退職時期によっては、後任が年次業務を初めて担当するのが退職から半年以上あとになる場合もあります。年次業務は過去1年分の資料の保存場所を必ず聞き取り、後任が見本として使えるようにしておきます。
4. 会計ソフトのアカウントと権限の移管
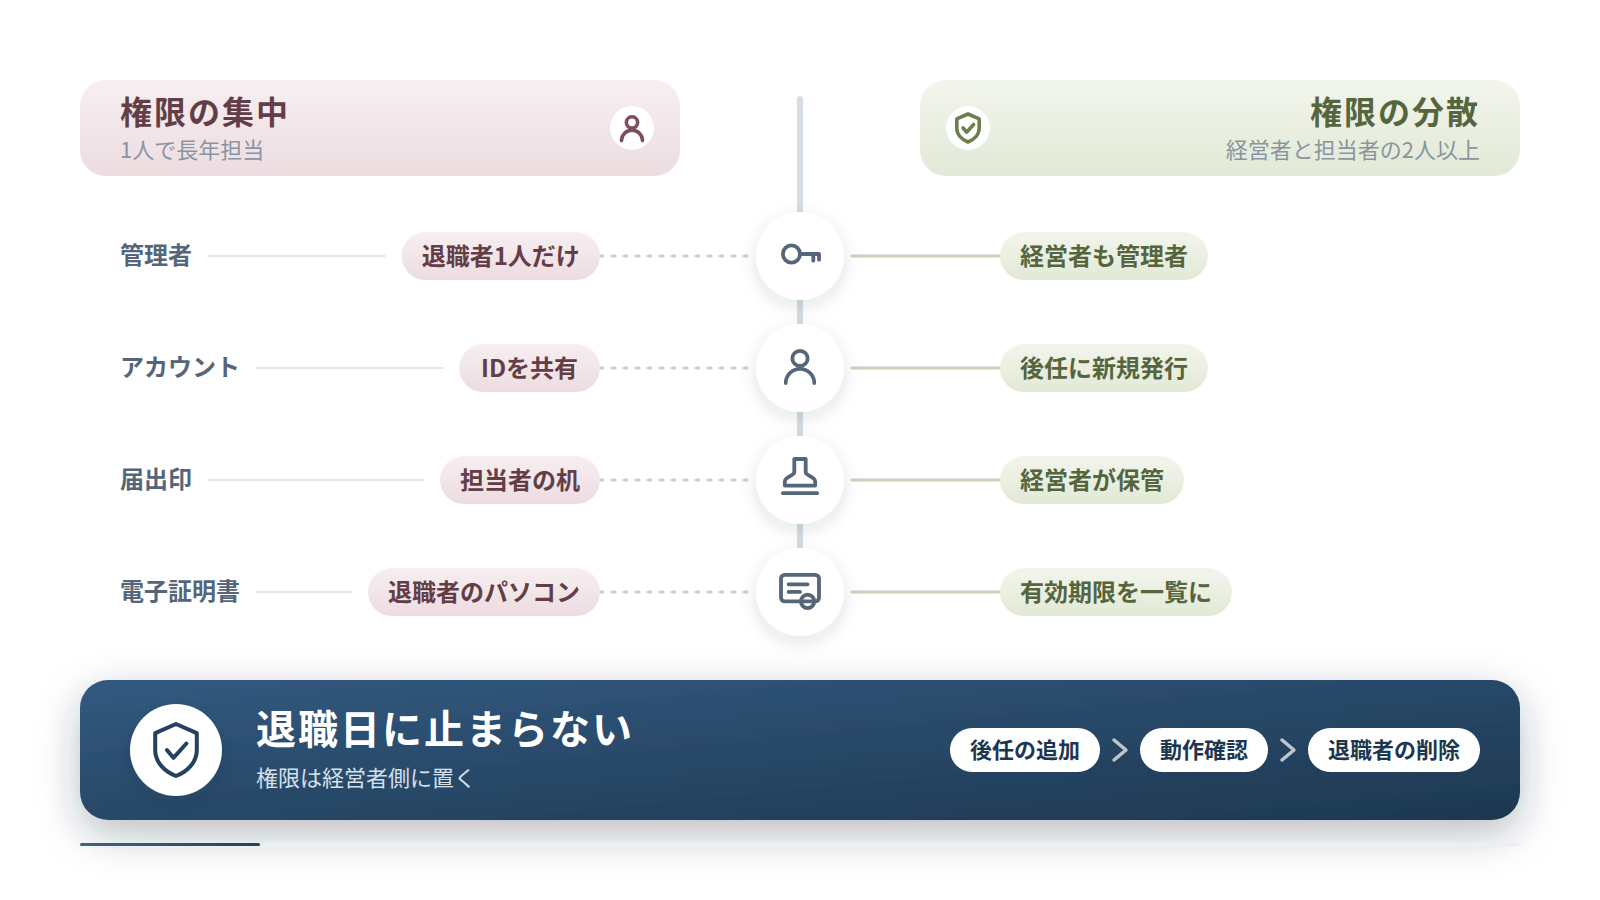
会計ソフトは、退職者のIDを後任が使い続けるのではなく、後任に新しいアカウントを発行して権限を移し、退職日に退職者のアカウントを停止します。アカウントを個人ごとに分けておくと、誰がいつ入力や修正をしたかが操作の履歴で追えるからです。IDとパスワードの共有は、ソフトの利用規約で禁止されている場合もあるため避けるのが無難です。また、管理者の権限は経理担当者だけに持たせず、経営者も管理者として登録しておきます。現場でよくある失敗は、管理者が退職者1人だけで、退職後に権限の変更やユーザーの追加ができなくなるケースです。この場合、ソフトの提供元に本人確認の手続きを依頼する必要があり、復旧まで業務が止まることがあります。会計ソフトと連携している銀行口座やカードの明細取得、給与や経費精算のソフトも、権限を移す対象に含めます。連携の認証情報が退職者の個人名義になっていると、退職後に取得が止まってしまうためです。移管の作業は、退職日の1週間前までに完了させ、後任の権限で一通り操作できるかを確認します。まずは経理で使っているソフトとサービスを一覧にし、それぞれの管理者が誰かを書き出してください。
管理者の権限を経営者側に置く
会計ソフトの管理者は、経営者と経理担当者の2人以上にしておくのが基本です。管理者が2人いれば、どちらかが不在になっても権限の変更やユーザーの追加ができます。経営者が日常の入力をしない場合でも、管理者として登録しておくだけで退職時の対応が格段に楽になります。権限の種類は、入力だけ、閲覧だけなど、ソフトによって細かく分けられるものがあります。後任には業務に必要な権限だけを付与し、付与した日付と範囲を一覧表に残しておきます。
連携サービスの認証情報を洗い出す
会計ソフトの周辺には、明細の自動取得や他のソフトとの連携が複数つながっていることがあります。銀行口座やクレジットカードの明細取得は、金融機関側のログイン情報で認証されているのが一般的です。その認証を退職者の個人のIDで行っていると、退職後にIDが削除された時点で取得が止まります。給与計算や経費精算のソフトも、会計ソフトと同じく管理者と利用者を確認する必要があります。連携の一覧には、認証に使っているIDの名義と再認証の期限を書き添えてください。
5. 金融機関の届出印と電子証明書の管理
金融機関の届出印と電子証明書は、経営者が管理し、担当者には使うときだけ渡す形にしておくと、退職時に所在や権限が問題になりません。届出印やネットバンキングの権限は、会社の預金を動かせる強い権限だからです。日常の振込をすべて経理担当者に任せている企業では、印鑑と電子証明書が担当者の机とパソコンに集まりがちです。ネットバンキングでは、管理者と一般の利用者を分けて登録できるサービスが多く、退職時は利用者の削除で対応できます。電子証明書をパソコンに組み込む方式では、証明書が特定のパソコンにひもづいていることがあります。現場でよくある失敗は、退職者が使っていたパソコンを初期化してしまい、電子証明書が使えなくなるケースです。再発行には金融機関での手続きが必要になり、その間は振込ができなくなるおそれがあります。電子証明書には有効期限もあるため、更新の時期と手順も引き継ぎの対象に含めます。税務申告に使うe-Taxの利用者識別番号と暗証番号も、会社の情報として経営者が把握しておきます。まずは届出印の保管場所と、ネットバンキングの利用者の一覧を経営者が自分で確認してください。
印鑑と権限の管理のポイント
届出印の保管と使用の記録
届出印は、経営者が鍵の掛かる場所で保管し、使う都度担当者に渡す運用が基本です。使用したときは、日付と用途、持ち出した人を記録簿に1行ずつ書き残します。記録簿があれば、退職時に印鑑の所在を確かめるだけで引き継ぎが終わります。口座ごとに届出印が異なる企業では、どの印鑑がどの口座に対応しているかも一覧にしておきます。記録簿は月に1回経営者が確認し、記録と実際の使用が一致しているかを確かめてください。
ネットバンキングの利用者を切り替える手順
ネットバンキングの利用者は、後任の追加、動作確認、退職者の削除の順に切り替えます。先に退職者を削除すると、後任の登録が済むまで振込ができない期間が生まれてしまいます。後任の登録後は、少額の振込や明細の照会を1回試し、承認の流れが正しく動くかを確かめます。承認者を経営者に設定している場合は、承認の操作も後任との間で一度確認しておきます。退職者の削除は最終出社日の当日に行い、削除した日付と操作した人を記録しておきます。
6. 取引先ごとの請求と支払の慣行の記録
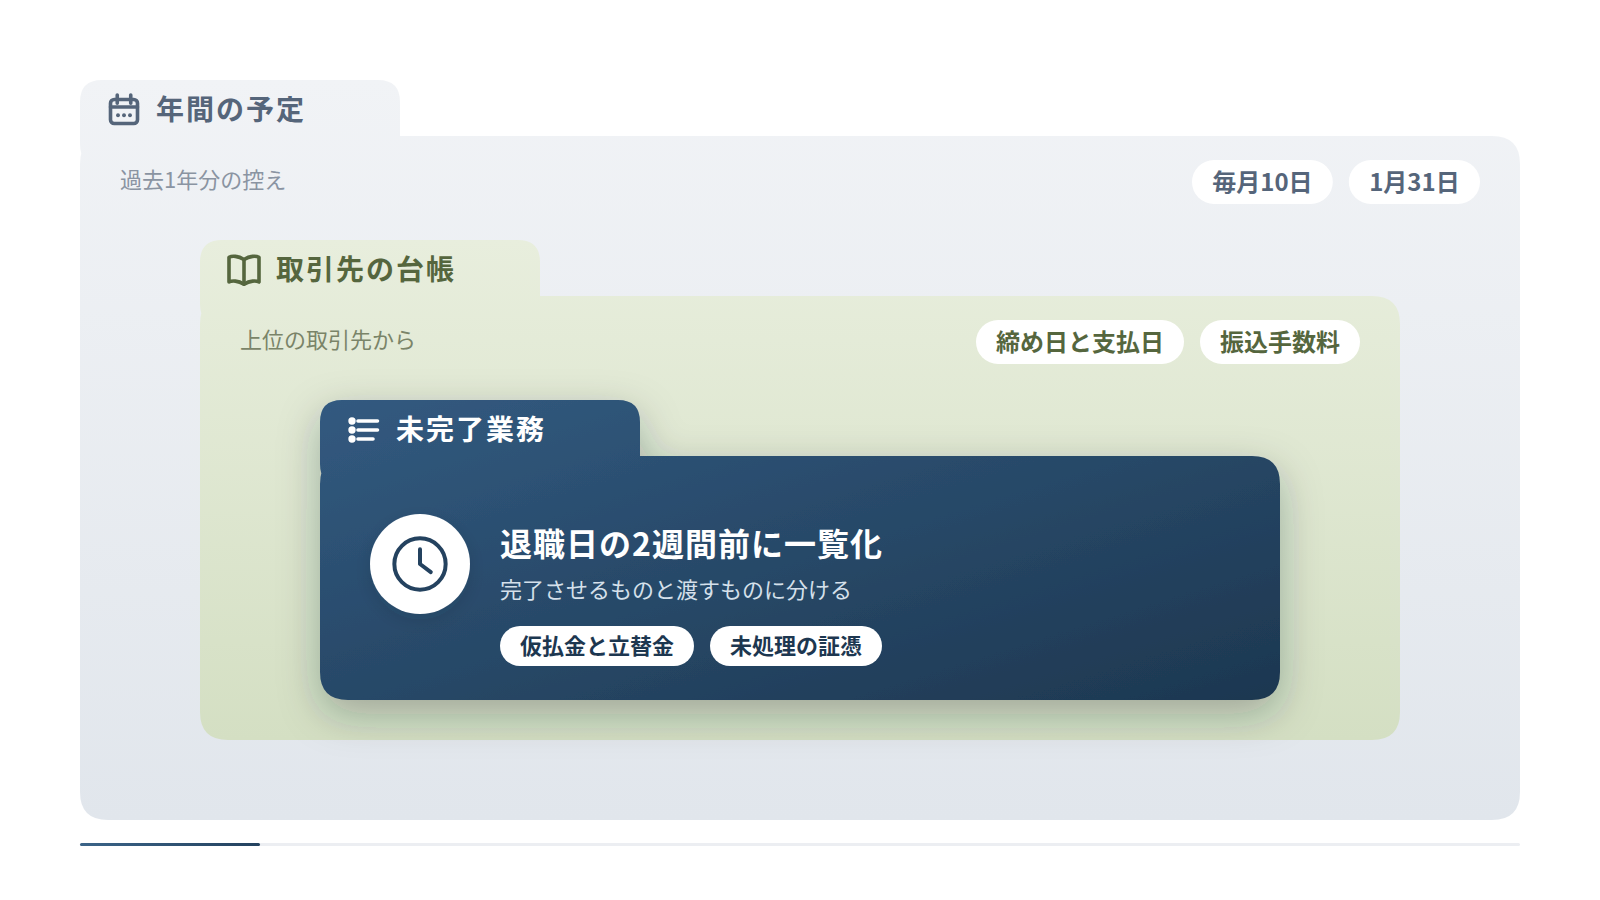
取引先ごとの締め日と支払日、支払方法と請求書の送り方、例外の取り決めを1つの台帳にまとめておくと、後任が慣行を知らずに誤る事態を防げます。取引先との慣行は、契約書に書かれていない細かな取り決めとして積み重なっていることが多いからです。たとえば振込手数料をどちらが負担するか、請求書をいつまでに届けるかといった点は、取引先ごとに異なります。現場でよく見られるのは、振込手数料を差し引いて入金する取引先の慣行を知らず、入金不足として督促してしまうケースです。反対に、支払側で手数料の負担を誤ると、取引先から差額の請求を受けることがあります。台帳は、売上側の取引先と支払側の取引先に分けて作ると、確認する項目がそろって見やすくなります。取引先の数が多い企業では、取引額の大きい上位の取引先から優先して記録します。新しい取引先が増えたときに1行追加する運用にすれば、台帳は常に最新の状態を保てます。取引先の経理担当者の名前と連絡先も書き添えておくと、後任が問い合わせる先に迷いません。まずは直近3か月の入金と支払の記録を見返し、取引先ごとの締め日と支払日を書き出してください。
売上側で記録しておく慣行
売上側の台帳には、請求書の送付方法と入金の確認方法を中心に記録します。取引先によっては、専用のシステムへの登録や、指定の様式での請求書の提出を求められることがあります。毎月の必着日を過ぎると支払が翌月に回る取引先もあるため、締切の日付は必ず書き添えます。入金額が請求額と一致しない取引先は、差額の理由を1行で記録しておくと消し込みの判断が早まります。請求書の発行日と送付の方法は、取引先ごとに1行ずつまとめて一覧で確認できるようにします。
支払側で記録しておく慣行
支払側の台帳には、支払日と支払方法、承認の流れを記録します。口座振替や自動引落しで支払っている取引先は、通帳の記録を見ないと存在に気づかないことがあります。毎月の支払額が決まっている取引先と、請求書を受け取ってから金額が決まる取引先も区別しておきます。支払を前倒しにしている取引先など、例外がある場合は理由と開始した時期を書き残します。振込の予約をしている取引先は、予約の登録状況もあわせて後任に見せておいてください。
7. 業務カレンダーで年間の予定を共有する
毎月と毎年の期限を1枚の業務カレンダーにまとめ、担当者と経営者が同じものを見ておくと、担当者が替わっても期限を落としません。経理の業務には、源泉所得税の納付や年末調整のように、法令で期限が決められているものが多いからです。とくに年に1回しか来ない業務は、引き継ぎ期間中に経験できないため、カレンダーに書かれていないと忘れられがちです。下の表は、2026年現在の一般的な期限をもとに、主な経理の業務を整理したものです。源泉所得税や住民税の特別徴収は、納期の特例を受けていると納付の月が年2回にまとまります。自社がどの方法で納付しているかは、過去の納付書や控えを見れば確認できます。現場でよく見られるのは、償却資産の申告や法定調書の提出など、1月に集中する業務の一部を後任が知らずに漏らすケースです。決算の申告期限は事業年度によって異なるため、自社の決算月から逆算して書き込みます。カレンダーには期限の日付だけでなく、準備を始める日も書いておくと余裕を持って進められます。まずは過去1年分の納付書と提出書類の控えを集め、月ごとに並べてください。
| 時期 | 主な業務 | 補足 |
|---|---|---|
| 毎月10日 | 源泉所得税と住民税の納付 | 納期の特例を受けている場合は年2回 |
| 6月1日から7月10日 | 労働保険の年度更新 | 前年度の賃金をもとに申告 |
| 7月1日から7月10日 | 社会保険の算定基礎届 | 4月から6月の報酬をもとに届出 |
| 12月から1月 | 年末調整 | 扶養控除等の申告書を回収 |
| 1月31日 | 法定調書、給与支払報告書、償却資産の申告 | 提出先が異なるため一覧で管理 |
| 決算月の2か月後 | 法人税と消費税の申告と納付 | 延長の特例を受けている場合は異なる |
年に1回しか来ない業務を先に書き出す
業務カレンダーを作るときは、年に1回しか来ない業務から先に書き出します。毎月の業務は担当者も後任も体で覚えやすい一方、年次の業務は1年たつと手順を忘れてしまうからです。年次の業務ごとに、提出先、使う書類、前年に提出した控えの保存場所を1行で書き添えます。前年の控えがあれば、後任は同じ様式を見本にして作業を進められます。年次の業務には、期限の1か月前に準備を始める日もあわせて書き込んでおきます。
カレンダーを共有する方法
業務カレンダーは、経営者と担当者が同じ場所で見られる形で共有します。共有の予定表に登録すれば、期限の数日前に通知を受け取る設定もできます。紙で管理する場合は、経理の机の近くに1年分を掲示し、完了した業務に印を付けていく方法があります。どちらの方法でも、担当者の個人の手帳だけに予定を書く状態は避けます。カレンダーは年に1回、決算の終了後に見直し、新しく増えた業務を書き加えてください。
8. 処理途中の未完了業務の洗い出し
退職日の2週間前に未完了の業務を一覧化し、退職前に完了させるものと後任へ渡すものを分けておくのが基本です。処理途中の業務は、どこまで進んでいるかが本人にしか分からず、退職後に確認する手段がなくなるからです。未完了の業務には、回収待ちの売掛金、支払予定の買掛金、精算が済んでいない仮払金や立替金などがあります。取引先に問い合わせ中の案件や、処理を保留している証憑も、未完了の業務として一覧に含めます。現場でよくある失敗は、仮払金の精算が済まないまま担当者が退職し、何に使ったお金かが分からなくなるケースです。未完了の業務は、会計ソフトの勘定科目の残高を見ると見つけやすくなります。仮払金や未払金の残高に長く動いていないものがあれば、処理が止まっている可能性があります。洗い出した業務には、現在の状況と次に取るべき対応、期限を1行ずつ書き添えます。一覧は退職日まで毎日更新し、完了した業務には完了日を記入していきます。まずは退職日の2週間前に、前任者と後任が1時間の時間を取って一覧を読み合わせてください。
勘定科目の残高から未完了を見つける
未完了の業務は、仮払金や未払金、預り金の残高から探すと漏れにくくなります。これらの科目は本来、一定の期間で精算されてゼロに近づくはずのものです。残高が数か月動いていない場合は、精算の手続きが途中で止まっている可能性があります。残高の内訳を前任者に1件ずつ説明してもらい、説明できないものは経営者と一緒に原因を確かめます。確認した内訳は科目ごとに1枚の一覧にまとめ、後任への引き継ぎ資料に添付してください。
完了させる業務と渡す業務を分ける
未完了の業務は、退職前に完了させるものと後任へ渡すものに分けて扱います。前任者の判断が必要な業務や、取引先との交渉が途中の業務は、退職前に完了させることを優先します。毎月の処理のように手順が決まっている業務は、後任に渡して並走の期間中に処理してもらいます。後任が決まるまでの期間が空く場合は、記帳を外部に任せる方法も選択肢になります。あすなろ税理士法人では、現金出納帳を作成すれば以降の記帳を代行しており、社内の体制が整うまでの間に利用できます。
9. 顧問税理士との連絡窓口の引き渡し
顧問税理士との連絡窓口は、退職前に後任を紹介し、三者で1回打ち合わせることで、相談の履歴と締切を途切れさせずに引き渡せます。顧問税理士とのやり取りには、月次の資料の送付や決算の準備など、社内の手順と連動した約束が多く含まれるからです。連絡先を伝えるだけでは、資料の受け渡しの方法や締切の日付までは後任に伝わりません。打ち合わせでは、資料を送る方法と締切、過去に相談した事項、次の決算までの予定を確認します。現場で見られるのは、退職の連絡が顧問税理士に届かず、月次の資料が止まってから担当者の交代を知るケースです。このような行き違いを防ぐため、退職が決まった時点で経営者から顧問税理士へ連絡を入れます。過去の相談事項は、メールや記録の保存場所を後任に伝え、経緯を追える状態にしておきます。税務署からの通知や問い合わせへの対応を顧問税理士と進めている場合は、その進み具合も共有します。打ち合わせは最終出社日の2週間前までに設定すると、後任の質問にも前任者が答えられます。まずは顧問税理士と共有している資料と締切を書き出し、打ち合わせの日程を調整してください。
三者で打ち合わせる場を設ける
窓口の引き渡しは、前任者、後任、顧問税理士の三者がそろう場で行うのが確実です。前任者が同席していれば、顧問税理士からの質問に対してその場で経緯を説明できます。打ち合わせの前には、確認したい事項を5つ程度に絞った一覧を用意しておきます。打ち合わせで決まった内容は、後任が議事録として残し、顧問税理士にも共有します。対面での時間が取れない場合でも、オンラインで30分の場を設けるだけで引き渡しの精度が上がります。
依頼範囲を見直すきっかけにする
担当者の交代は、顧問税理士に依頼する範囲を見直すきっかけにもなります。後任の経験が浅い場合は、記帳や給与計算の一部を一時的に任せる方法を相談できます。反対に、後任が十分な経験を持つ場合は、社内で処理する範囲を広げることもできます。あすなろ税理士法人では、顧問報酬とサービス内容に納得してもらったうえで契約し、1年ごとに契約を見直しています。交代の時期に合わせて、社内で処理する業務と依頼する業務の分担表を作り直してください。
10. 事前の記録化が退職時の混乱を防ぐ
退職が決まってから資料を作るのではなく、平時から手順と権限と予定を記録しておくことで、退職の申し出から2週間でも引き継ぎが成り立ちます。退職が決まったあとの担当者は、日常の業務と引き継ぎを並行して進めるため、資料を一から作る時間が足りなくなるからです。平時に記録しておけば、退職時の作業は資料の最新化と並走の確認だけで済みます。記録の対象は、引き継ぎ資料と権限の一覧、取引先の台帳と業務カレンダーの4つが中心です。現場では、記録を一度作ったものの更新されず、数年前の手順のまま残っている例も見られます。古い手順は、後任にとって記録がないのと同じくらい混乱のもとになります。記録は、決算の終了後など年に1回の見直しの日を決めて更新する運用にします。あわせて、経理の業務を2人以上が処理できる状態にしておくと、退職だけでなく休暇や病気の際にも業務が止まりません。記録と複数担当の2つがそろえば、経理の引き継ぎは特別な作業ではなく日常の延長になります。まずは次の決算の終了後に、記録を見直す日を業務カレンダーへ登録してください。
平時に記録を更新する仕組み
記録を最新に保つには、更新の担当と時期を決めておくことが欠かせません。処理の方法を変えたときに担当者がその場で手順書を直すルールにすれば、更新の漏れが減ります。年に1回の見直しでは、経営者が資料を開き、実際の業務と食い違う部分がないかを確かめます。愛知県一宮市野口のあすなろ税理士法人は、1968年に開業した税理士事務所を2014年に承継し、2023年に税理士法人へ組織変更しました。事業の引き継ぎと同じく経理の引き継ぎも、記録が残っているかで進めやすさが変わります。
2人以上が処理できる状態を目指す
経理の属人化を防ぐ最も確実な方法は、同じ業務を2人以上が処理できる状態にしておくことです。専任の担当者を2人置けない企業でも、経営者や他部署の社員が月に1回だけ処理を代わる方法があります。代わりに処理した人が手順書どおりに作業できたかを確かめれば、資料の抜けも同時に見つかります。代わりの担当者は、支払や給与など止まると影響の大きい業務から順に経験しておくと安心です。まずは毎月1つの業務を別の人に処理してもらう日を決め、業務カレンダーに書き込んでください。
経理の引き継ぎは期間の確保と平時の記録で決まります
経理担当者の退職に備えるには、最終出社日の1か月前までに引き継ぎを始め、資料と権限と年間予定を後任へ渡すことが基本です。会計ソフトや金融機関の権限は経営者側に置き、平時から記録を更新しておけば、退職時の混乱は小さく抑えられます。
経理担当者の退職と引き継ぎに関するよくある質問
経理担当者の引き継ぎにはどのくらいの期間が必要ですか?
A. 最終出社日の1か月前までに始めるのが目安です。
月次の締めを後任と一緒に1回以上経験できる期間を確保するためです。資料の確認、並走、後任が主導する期間の3段階に分けて計画します。
引き継ぎ資料には何を書けばよいですか?
A. 業務ごとに5つの項目を記載します。
業務名と頻度と期限、手順と使うシステム、資料の保存場所と関係者を記載します。判断の理由や例外処理も書き残すと、後任が迷わずに済みます。
退職者の会計ソフトのIDを後任がそのまま使ってもよいですか?
A. 後任には新しいアカウントを発行します。
個人ごとにアカウントを分けると操作の履歴を追えるためです。退職者のアカウントは退職日に停止し、管理者の権限は経営者も持つようにします。
顧問税理士には担当者の退職をいつ伝えればよいですか?
A. 退職が決まった時点で経営者から伝えます。
資料の受け渡しや締切の行き違いを防ぐためです。最終出社日の2週間前までに、前任者と後任を交えた三者の打ち合わせを設けます。