開業支援のプロが解説する資金調達の全知識。愛知県のクリニック開業で使える制度
この記事でわかること
公庫の新規開業資金の対象と返済期間の上限
愛知県の制度融資を公庫融資と併用する方法
申込から融資実行までの流れと相談の時期
クリニック開業の資金調達では、どの融資制度をどの順番で使えばよいのか迷う方が少なくありません。医療機器や内装工事にまとまった資金が必要な一方で、診療報酬が入るまでの資金繰りも読みにくいためです。結論から述べると、日本政策金融公庫の新規開業資金と愛知県の制度融資を軸に、設備資金と運転資金を分けて組み立てる方法が基本です。そのうえで据置期間と自己資金の示し方を整えておくと、面談での説明がぶれにくくなります。本記事では、2024年の制度改正後の条件と医業特有の入金サイクルを突き合わせて整理しました。読み終える頃には、自院に合う調達手段の組み合わせと、相談を始めるべき時期まで判断できるようになります。
1. 2026年時点の新規開業資金の対象と条件
2026年現在、日本政策金融公庫の新規開業資金は、これから開業する方と開業後おおむね7年以内の方が対象です。個人でクリニックを開業する医師にとって、開業資金の中心に据えやすい制度です。融資限度額は7,200万円で、そのうち運転資金は4,800万円までと定められています。制度の名称は2024年の改正で「新規開業・スタートアップ支援資金」に変わり、同じ改正で新創業融資制度は廃止されました。改正前の条件を載せた解説がいまも検索結果に残っているため、古い条件のまま比較してしまう例が現場では目立ちます。とくに自己資金要件の撤廃と返済期間の延長は、改正前の記事には反映されていません。担保や保証人を付けるかどうかは、申込者の希望を聞きながら相談して決める扱いです。利率は資金使途や返済期間、担保の有無によって変わるため、最新の利率は公庫の公式サイトで確認してください。設備投資の大きいクリニック開業では、限度額の枠内でどこまでを設備資金に充てるかを先に決める必要があります。まずは開業予定日から逆算し、必要資金の総額を設備と運転の2つに分けて書き出すところから始めます。
対象となる開業時期と事業の範囲
対象かどうかは、開業前か開業後おおむね7年以内かという時期で判断します。勤務医を続けながらクリニック開業の準備を進めている段階でも、事業計画が固まっていれば申し込めます。目安としては、物件の賃貸借契約の条件と医療機器の見積書がそろった時点が申込のタイミングです。既存の診療所を引き継ぐ承継開業では、新たに事業を始める扱いになるかを事前に窓口で確認しておくと安心です。見積書の日付と金額を1枚の一覧にまとめ、申込書類へそのまま転記できる形に整えておきます。
限度額と担保や保証人の考え方
7,200万円という金額はあくまで上限であり、申込額がそのまま認められるわけではありません。審査では自己資金の額や返済能力に照らして、申込額が妥当かどうかが判断されます。無床のクリニック開業でも、設備投資と当面の運転資金を合わせると数千万円規模になるのが一般的です。担保や保証人の有無は、利率の違いや審査の見通しも踏まえて相談しながら決めます。申込前に担保なしと担保ありの2通りで毎月の返済額を試算しておくと、面談で判断しやすくなります。
2. 設備資金と運転資金で異なる返済期間
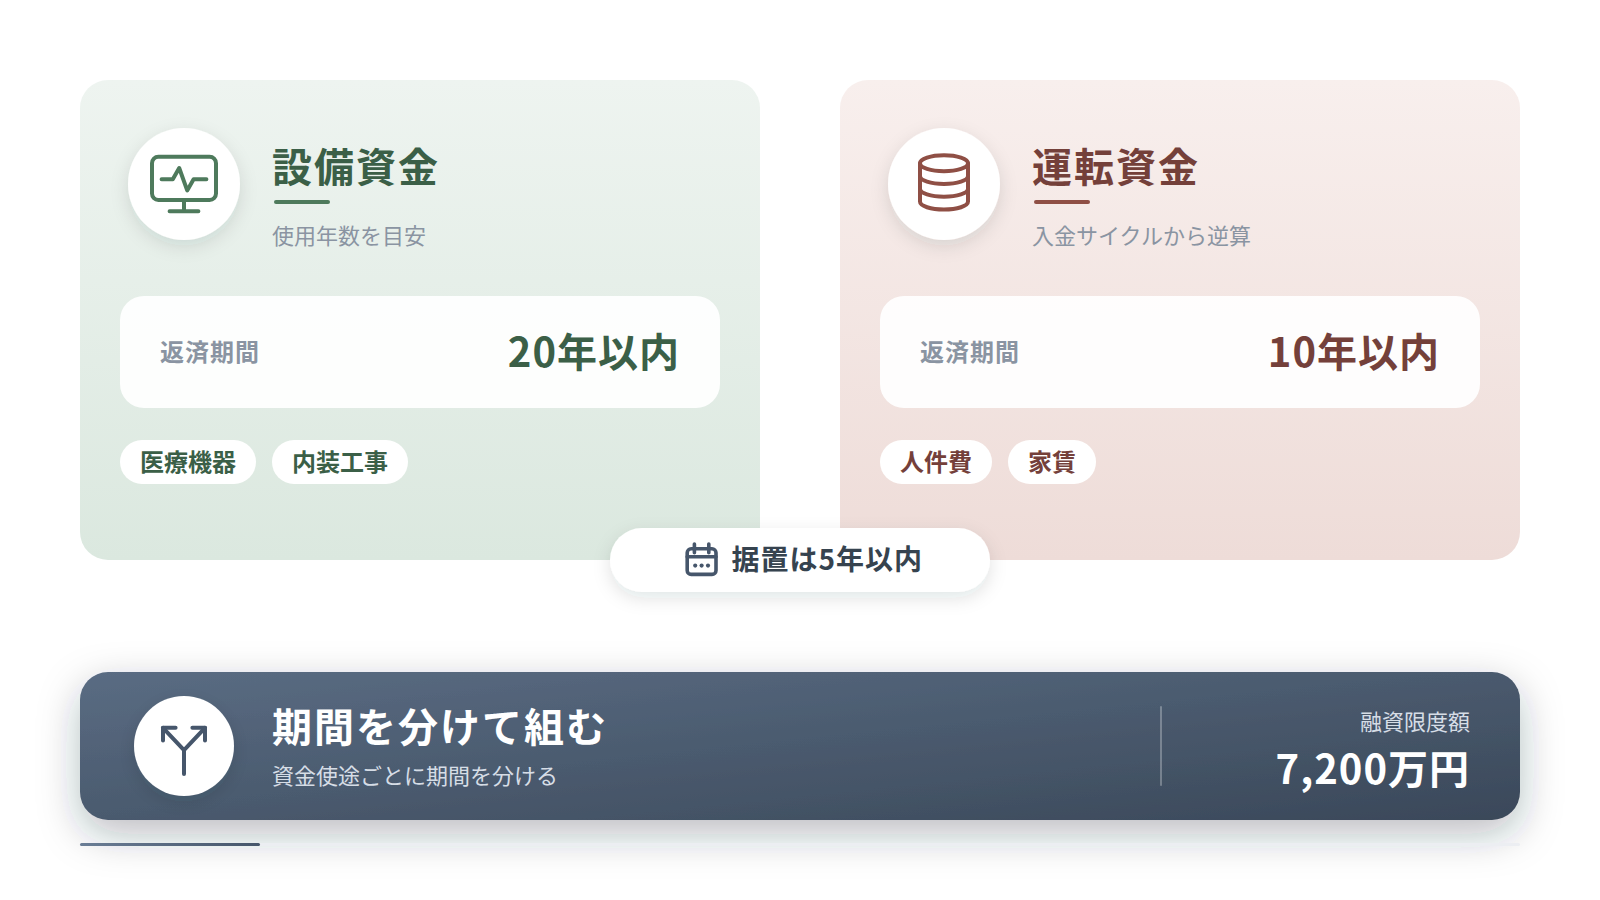
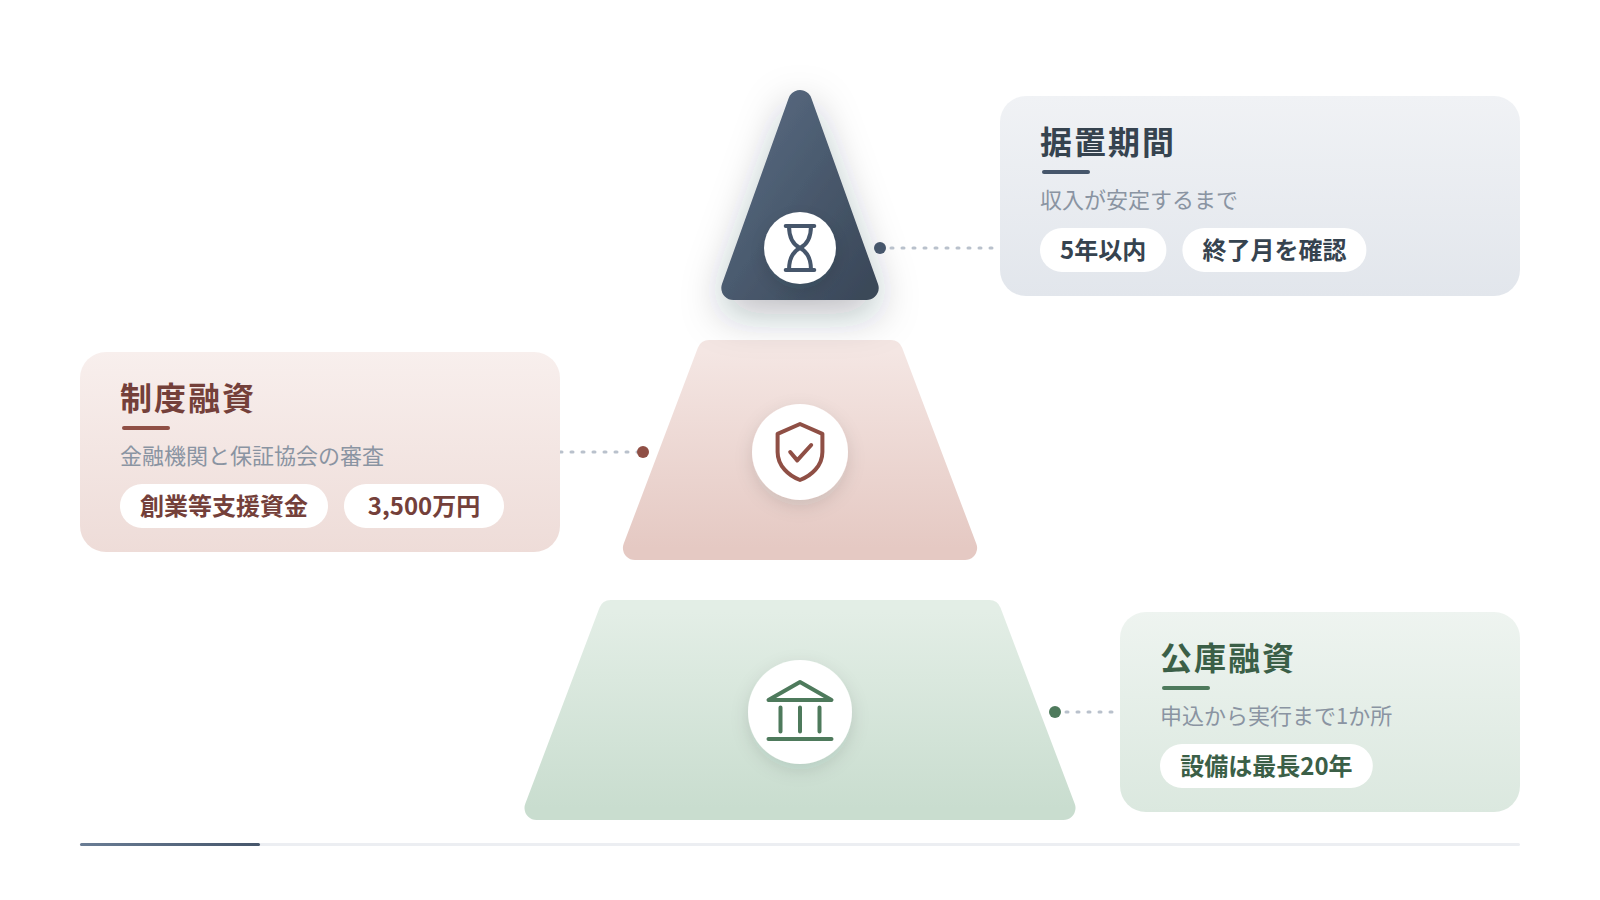
新規開業資金の返済期間は、設備資金が20年以内、運転資金が10年以内と資金使途によって上限が異なります。据置期間の上限は、どちらも5年以内です。クリニック開業で購入する医療機器や内装は長く使う資産のため、使用年数に近い期間で返すほうが毎月の返済負担を抑えられます。一方で運転資金は、開業直後の人件費や家賃、診療材料費をまかなう性格の資金です。現場でよくある失敗は、必要資金をまとめて運転資金として申し込み、短い返済期間で毎月の返済額が膨らむケースです。反対に、設備資金を必要以上に長く借りると総支払利息が増える点にも注意が必要です。実際の返済期間は審査で決まるため、上限どおりに認められるとは限りません。資金使途ごとに期間を分けて組むことが、開業後の資金繰りを安定させる基本です。下の表は、現在公表されている上限を整理したものです。見積書を設備と運転に仕分けし、それぞれに希望の返済期間を当てはめた試算表を作ってみてください。
| 資金区分 | 主な使途の例 | 返済期間の上限 | 据置期間の上限 |
|---|---|---|---|
| 設備資金 | 医療機器、内装工事、電子カルテ | 20年以内 | 5年以内 |
| 運転資金 | 人件費、家賃、診療材料費 | 10年以内 | 5年以内 |
設備資金を長期で組むときの判断基準
設備資金の返済期間は、購入する設備の使用年数を目安に決めます。内装工事は開業後も長く使い続けるため、上限に近い期間を希望しても理由を説明しやすい資産です。一方で医療機器には数年で更新時期を迎えるものもあり、更新前に完済できる期間を選ぶ考え方もあります。返済が終わる前に次の設備投資が重なると、借入残高が二重になる点に注意します。機器ごとの想定使用年数を見積書の横に書き添えておくと、希望する期間の根拠を面談で示せます。
運転資金は入金サイクルから逆算する
運転資金の必要額は、診療報酬の入金サイクルから逆算して見積もります。保険診療の報酬は、診療した月の翌々月に入金されるのが一般的な流れです。そのため開業から約2か月間は、収入がほとんどない状態で人件費や家賃を払う期間が生じます。この期間に加えて、患者数が安定するまでの赤字も見込んでおく必要があります。毎月の固定費を一覧にし、何か月分を運転資金で用意するかを数字で決めてから申込額に反映します。
3. 据置期間を設定できる場面と考え方
据置期間は、開業直後の収入が安定するまでの期間を目安に設定するのが基本です。据置期間中は利息のみを支払い、元金の返済は始まりません。新規開業資金では設備資金と運転資金のどちらも5年以内で設定できますが、長ければよいわけではありません。据置期間を延ばすほど、その後の元金返済が短い期間に集中し、1回あたりの返済額が増えるためです。また、据置期間も返済期間に含まれる点は見落とされやすいポイントです。たとえば返済期間10年のうち据置期間を1年にすると、元金は残りの9年で返すことになります。実務では、患者数が想定より伸びない時期に据置が終わり、資金繰りが急に厳しくなる例が見られます。反対に、据置を付けずに開院した月から元金返済が始まり、運転資金を早く使い切る例もあります。どちらを避けるにも、月ごとの収支予測に据置期間の終了月を書き込んで確認します。事業計画書の収支表に、据置期間の終了月と返済額の変化を1行加えてみてください。
据置期間が役立つ場面
据置期間がとくに役立つのは、収入が発生する前に支出が先行する時期です。クリニック開業では、内装工事の着手から開院までの数か月間、賃料やスタッフの研修費だけが出ていきます。この時期に元金返済まで重なると、手元資金が想定より早く減ってしまいます。開院日と融資実行日の間隔が長いほど、据置期間を設定する意味は大きくなります。工事の工程表と融資実行予定日を並べ、収入ゼロの月が何か月続くかを数えてみてください。
据置期間を長くしすぎないための確認点
据置期間は、据置後の返済額を払えるかという視点で長さを決めます。据置を2年にすると利息のみの期間は楽になりますが、3年目から返済額が一段上がります。その時期に医療機器の保守費用やスタッフの増員が重なると、返済が負担になりやすくなります。据置の長さを1年と2年の2パターンで比べ、3年目の手元資金がどう変わるかを試算すると判断しやすくなります。試算の結果は面談で据置を希望する理由として、そのまま説明に使えます。
4. 日本政策金融公庫と制度融資の仕組みの違い
日本政策金融公庫は国の政策金融機関が直接融資する仕組みです。一方の制度融資は、自治体と金融機関と信用保証協会が連携して融資する仕組みです。公庫では、申込から審査、融資の実行までを公庫1か所で完結します。これに対して制度融資は、民間金融機関の窓口に申し込み、信用保証協会の保証審査を経て金融機関が融資を実行します。つまり制度融資では、金融機関と保証協会の2段階の審査を通る必要があります。愛知県の制度融資は原則として固定金利で、信用保証料も通常より低い料率に設定されています。現場で多い誤解は、制度融資を自治体が直接貸すものだと考え、県や市の窓口へ申し込もうとするケースです。実際の申込先は、県の制度を扱う取扱金融機関の窓口です。また、保証協会の保証が付く分、借入とは別に信用保証料の負担が生じます。その一方で、制度融資を使うと民間金融機関との取引実績ができ、開業後の追加融資の相談につなげやすくなります。どちらを主軸にするか決める前に、次の表で両者の違いを確認しておくと判断が早まります。
| 比較項目 | 日本政策金融公庫 | 制度融資(愛知県) |
|---|---|---|
| 申込先 | 公庫の支店 | 取扱金融機関の窓口 |
| 審査 | 公庫が審査 | 金融機関と信用保証協会 |
| 金利 | 制度や条件ごとに設定 | 原則として固定金利 |
| 信用保証料 | 不要 | 必要(通常より低い料率) |
| 開業後の取引 | 公庫との取引 | 民間金融機関との取引実績ができる |
公庫融資の特徴と向いているケース
公庫融資は、開業前で取引実績がない方でも審査を受けやすい点が特徴です。窓口が1か所のため、書類の提出先や面談の日程を調整する手間が少なく済みます。設備資金は最長20年で組めるため、医療機器や内装の比重が大きいクリニック開業の計画と相性がよい制度です。信用保証料がかからない分、借入時の費用も見通しやすくなります。設備投資額が大きい場合は、まず公庫を主軸にした資金計画を1案作り、不足額を他の制度で補う形を検討します。
制度融資の特徴と向いているケース
制度融資は、民間金融機関との関係を開業時から作れる点が特徴です。開業後に増患に合わせて設備を追加する場合、取引のある金融機関のほうが相談を進めやすくなります。原則固定金利のため、返済期間中の返済額が変わりにくいという安心感もあります。ただし2段階の審査を経る分、融資実行までの期間は長めに見ておく必要があります。開業後も付き合う金融機関を想定し、口座を置く予定の金融機関に制度融資の取扱いがあるかを確認します。
5. 愛知県内の医療機関が併用できる制度融資
愛知県内でクリニックを開業する場合、愛知県の創業等支援資金を公庫融資と併用する方法が有力な選択肢です。県の最新の案内では、創業等支援資金は「創業」「再挑戦」「経営者保証免除」の3区分で構成されています。県の資料では、これから創業する方と創業後5年未満の方を対象とし、融資限度額は3,500万円と示されています。設備資金に限っては、10年の融資期間を選べる区分も設けられています。医療法人の場合、信用保証の対象になるのは常時使用する従業員が300人以下の法人です。個人で開業する場合も、保証の対象になるかを取扱金融機関の窓口で最初に確認しておくと手戻りがありません。また、市町村によっては信用保証料の一部を助成する制度があります。開業予定地の市町村の制度も調べておくと、保証料の負担を抑えられる可能性があります。よくある失敗は、公庫の審査結果を待ってから制度融資を検討し、開院日に間に合わなくなるケースです。公庫と制度融資の相談は並行して進め、開業予定日の3か月前には両方の窓口に打診しておきます。
創業等支援資金の3つの区分
創業等支援資金は、申込者の状況に応じて3つの区分から選ぶ仕組みです。初めて開業する医師が主に検討するのは、「創業」の区分です。過去に事業をたたんだ経験がある方向けには、「再挑戦」の区分が用意されています。「経営者保証免除」は、経営者の個人保証を求めない形で申し込むための区分で、要件や保証料の条件が別に定められています。どの区分が自院に合うかは、経営者保証の有無と開業の経緯を整理したうえで金融機関の担当者に相談します。
医療機関が確認しておきたい対象要件
医療機関が制度融資を検討するときは、信用保証の対象要件を最初に確認します。医療法人では、常時使用する従業員が300人以下であることが保証を受ける条件です。無床のクリニック開業であれば、この人数基準を超える例はまずありません。一方で、個人開業か医療法人かによって提出書類や審査の見方が変わるため、開業形態は申込前に確定させておきます。県の要綱は年度ごとに改定されるため、申込時点の要綱を取扱金融機関で取り寄せて条件を照合してください。
注意
制度融資の利率や融資期間、保証料率は、年度の改定や経済対策によって変わります。本記事で紹介した限度額や区分も、申込時点で最新とは限らないため、愛知県の要綱と取扱金融機関の案内で必ず確認してください。個別の資金計画や税務上の扱いは、税理士などの専門家に相談したうえで判断することをおすすめします。
6. 面談で確認される事業計画書の内容
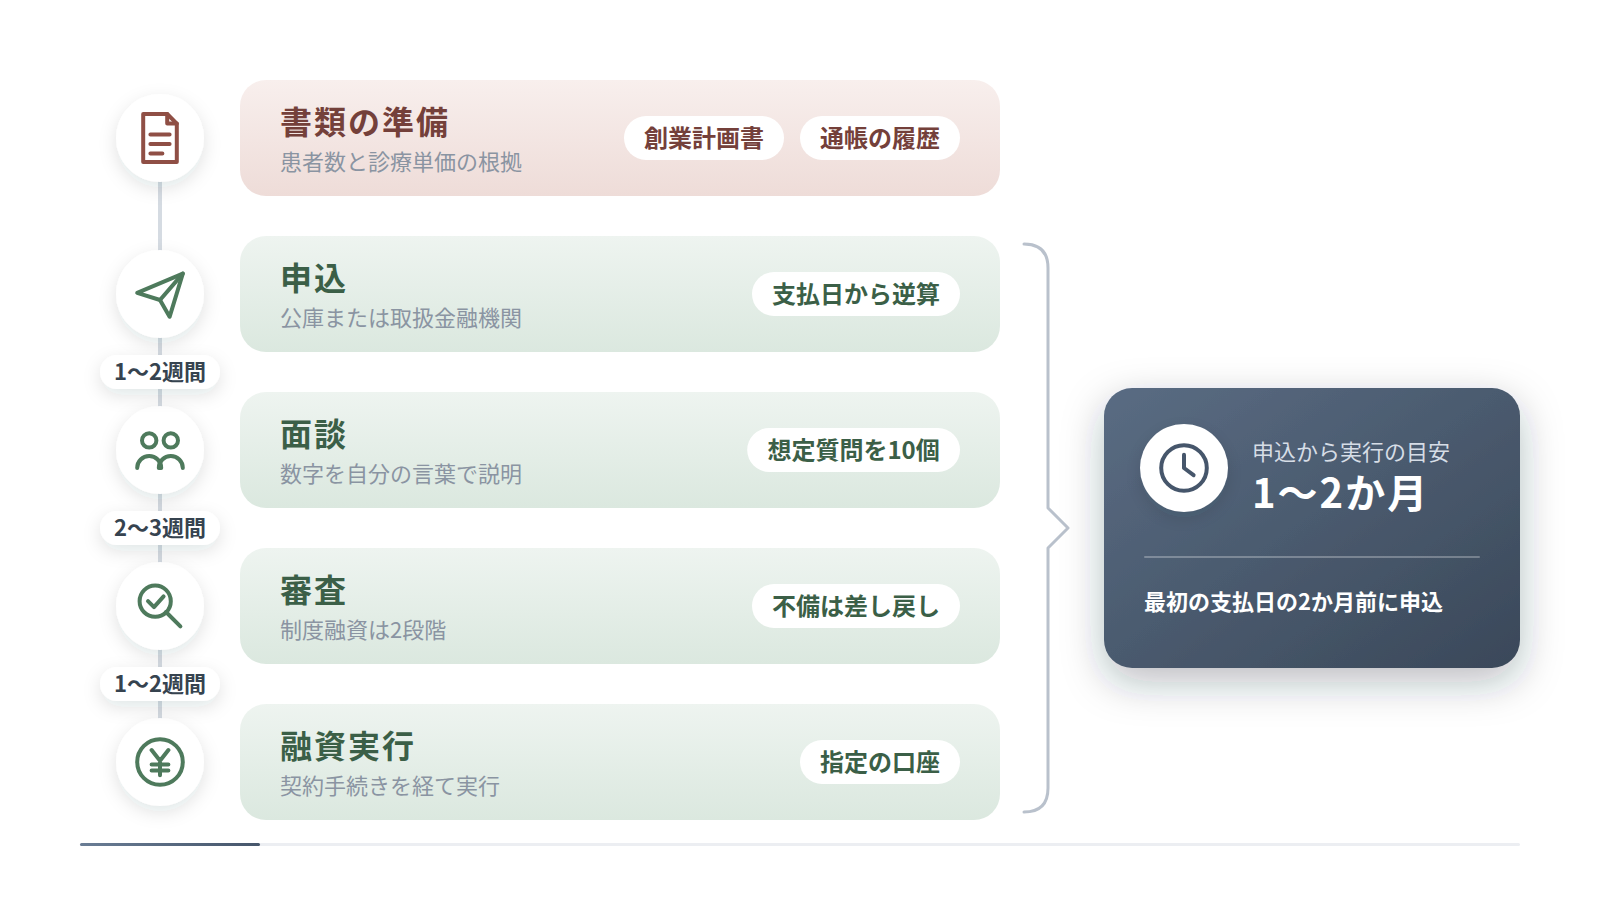
面談では、事業計画書に書いた患者数の見込みと収支計画の根拠が、医師本人の経歴や診療圏の実情と合っているかが確認されます。公庫の創業計画書には、創業の動機や経営者の略歴を記入する欄があります。提供するサービスや従業員の数、借入状況も書き込みます。さらに、必要な資金と調達方法、そして事業の見通しを数字で示す欄があります。審査担当者は、これらの項目が互いに矛盾していないかを1つずつ確認していきます。たとえば1日の患者数を多く見込んでいるのに、スタッフの人数が少なすぎる計画は説明を求められます。クリニック開業の実務でよく見られるのは、外部に作成を任せた計画書の数字を、医師本人が面談で説明できないケースです。面談では、勤務医時代に担当していた患者数や専門分野など、経験に裏づけられた根拠が評価されます。計画書の数字と面談での説明が食い違うと、計画全体の信頼性が下がってしまいます。面談の前には、計画書の数字をすべて自分の言葉で説明できるか、1項目ずつ声に出して確認します。想定される質問を10個ほど書き出し、答えを準備しておくと当日の受け答えが安定します。
患者数と診療単価の根拠の示し方
売上の見込みは、1日あたりの患者数と診療単価を掛け合わせて算出するのが基本です。患者数は、開業地周辺の人口や競合状況を調べた診療圏の資料をもとに組み立てます。診療単価は、診療科目や自費診療の比率によって大きく変わるため、勤務先での実績を参考にします。開業1年目は患者数を控えめに見積もり、段階的に増える形で示すほうが面談で納得を得やすくなります。開業直後の月の患者数と、患者数が安定した後の患者数を分けて記載しておきます。
医師本人が説明できる計画にする
事業計画書は、専門家の支援を受けながらも医師本人が理解している状態で提出することが前提です。愛知県一宮市野口に事務所を置くあすなろ税理士法人では、開業医の方の事業計画作成と金融機関との交渉を、開業コンサルタントとともに支援しています。作成の過程で数字の根拠を一緒に確認しておくと、面談で質問されても自分の言葉で答えられます。開業後も収入の分析を続けることで、計画と実績のずれを早い段階でつかめます。計画書を作ったら、第三者に説明する練習を1回以上行ってから面談に臨んでください。
7. 自己資金の割合が審査に与える影響
自己資金は制度上の要件ではなくなりましたが、審査では返済能力と計画性を示す材料として重視されます。2024年の改正前、新創業融資制度では創業資金総額の10分の1以上の自己資金が要件とされていました。改正後は自己資金がゼロでも申し込めますが、審査の評価まで変わったわけではありません。自己資金が多いほど借入額が減り、毎月の返済負担も軽くなるため、審査担当者が安心できる材料になります。また、開業に向けて計画的にお金を貯めてきた事実は、経営者としての計画性を示す根拠になります。実務では、自己資金の額そのものよりも、どのように貯めたかという経緯を確認される場面が多くあります。通帳の入出金履歴を見れば、毎月の積立か一時的な入金かは判断できるためです。要件がなくなったからといって自己資金なしで申し込むと、借入額が大きくなり審査が厳しくなりやすい傾向があります。クリニック開業に必要な資金の総額に対して、自己資金がどの程度あるかを、まず割合として数字で把握することが出発点です。直近半年から1年分の通帳を用意し、入金の経緯を説明できるようにしておきます。
自己資金を示すときのポイント
自己資金として認められやすいお金
自己資金として評価されやすいのは、本人名義で計画的に貯めてきた預金です。勤務医としての給与から毎月一定額を積み立ててきた履歴は、返済能力を示す材料にもなります。株式や投資信託などの金融資産も、換金して開業資金に充てる予定であれば説明に使えます。親族からの援助を受ける場合は、贈与か借入かによって税務上の扱いが変わる点に注意が必要です。援助を受ける前に贈与と借入のどちらにするかを決め、必要に応じて税理士に相談しておきます。
見せ金と判断されないための準備
申込の直前に一時的に借りたお金を入金し、自己資金に見せかける行為は見せ金と呼ばれます。通帳の履歴を確認すれば入金の経緯はわかるため、見せ金は審査で見抜かれやすい行為です。発覚すると計画全体の信頼性が損なわれ、融資を受けられなくなるおそれがあります。まとまった入金がある場合は、その理由を示す書類を用意しておくと説明がスムーズになります。申込の半年以上前から通帳の動きを意識し、不自然な入出金を作らないようにしておきます。
8. 申込から融資実行までの流れ
公庫の場合、申込から融資実行までの目安はおおむね1〜2か月です。手続きは申込から面談と審査、契約を経て融資実行へと進みます。制度融資の場合は、金融機関への申込と保証協会への保証申込を経て、保証審査の後に融資が実行されます。制度融資は審査が2段階になる分、公庫より期間が長くなることを前提にスケジュールを組みます。クリニック開業では、融資の手続きと並行して物件の契約や内装工事、医療機器の発注が進みます。さらに開業後10日以内には保健所へ診療所の開設届を出し、保険診療を行うための指定申請も必要です。現場でよくある失敗は、内装工事の着手金や医療機器の代金の支払日までに融資が間に合わないケースです。支払日から逆算せずに申し込むと、つなぎの資金を急いで探す事態になりかねません。また、書類の不備で差し戻しになると、そのぶん審査の開始が遅れます。支払いが発生する日付を一覧にし、最初の支払日の2か月前には申込を済ませる計画を立てます。必要書類のチェックリストを作り、申込前に抜けがないかを確認しておきます。
公庫と制度融資それぞれの手続きの順番
公庫では、申込書と創業計画書、見積書などを提出したうえで面談に進みます。面談の後に審査が行われ、通過すれば契約手続きを経て指定の口座に融資が実行されます。制度融資では、金融機関の窓口で申込をすると、金融機関が信用保証協会へ保証を申し込みます。保証協会の審査で承認されると、金融機関が融資を実行する流れです。両方を使う場合は、それぞれの審査日程を1枚の工程表にまとめて進み具合を管理します。
開業準備のスケジュールと融資実行日の合わせ方
融資実行日は、最も大きな支払いが発生する日に間に合うように設定します。クリニック開業では、内装工事の着手金や医療機器の代金など、開院前に大きな支払いが集中します。あすなろ税理士法人でも、借入を検討する開業の場合は3か月程度前からの相談を勧めています。開業予定日から逆算して相談を始めれば、審査期間に余裕を持たせたスケジュールを組めます。工事業者や医療機器の販売会社とも、支払日を融資実行後に設定できるかを早めに交渉しておきます。
9. 複数の金融機関へ相談する場合の進め方
複数の金融機関へ相談するときは、同じ事業計画書と同じ数字を使い、ほかの相談状況も伝えながら並行して進めるのが原則です。クリニック開業で公庫と制度融資を併用する場合、それぞれの窓口でほかの借入予定を確認されます。相談先ごとに計画書の数字が違うと、計画全体の信頼性が疑われる原因になります。また、ほかの金融機関への申込を伏せたまま進めると、後から判明したときに印象を損ねかねません。実務では、設備資金を公庫、運転資金を制度融資で借りるなど、役割を分けて相談する方法がよく使われます。役割を分けておくと、各金融機関が審査する金額が明確になり、手続きも進めやすくなります。一方で、審査結果が出る時期は相談先ごとに異なるため、実行日がずれることを想定しておく必要があります。よくある失敗は、1か所の審査結果を待ってから次に相談し、開院日までの時間が足りなくなるケースです。相談先と申込額、審査の進み具合を一覧で管理しておくと、全体の状況を把握しやすくなります。まずは相談予定の金融機関を2〜3か所に絞り、それぞれに依頼する資金の範囲を決めてください。
相談先ごとの役割分担を決める
役割分担は、資金使途と返済期間の相性を基準に決めます。返済期間を長く取りたい設備資金は、最長20年で組める公庫に依頼する形が考えやすい組み合わせです。開業後も取引を続けたい民間金融機関には、制度融資で運転資金を依頼する方法があります。医師向けの融資商品を扱う民間金融機関もあるため、条件を比較する候補に加えてもよいでしょう。役割分担を決めたら、相談先ごとの申込額の合計が必要資金の総額と一致しているかを確認します。
審査状況を一覧で管理する
複数の相談を並行して進めるときは、進み具合を1つの表で管理すると抜け漏れを防げます。表には相談先と申込日、面談日を並べます。さらに審査結果の予定日と融資実行予定日も書き加えます。審査結果が出るたびに表を更新すれば、どの資金がいつ入るかを一目で把握できます。1か所で減額や不承認が出た場合も、残りの相談先で補えるかをすぐに検討できます。表は税理士や開業コンサルタントとも共有し、支払日との照合を毎週1回行う運用にしておきます。
10. 調達手段を早く並べることが選択肢を広げる
クリニック開業の資金調達は、物件や医療機器の契約前に調達手段を一覧に並べておくほど選択肢が広がります。融資の審査には1〜2か月かかるため、契約後に相談を始めると検討できる制度が限られてしまいます。また、すでに支払いを済ませた費用は、融資の対象として扱われない場合があります。調達手段には、公庫融資と制度融資のほか、民間金融機関の独自融資や医療機器のリースなどがあります。リースは初期費用を抑えられる一方で、借入とは支払総額や会計上の扱いが異なります。実務では、融資の相談を後回しにして開業準備を先に進め、資金の手当てが後手に回る例が少なくありません。早い段階で手段を並べておけば、金利や返済期間を比較して選ぶ時間を確保できます。資金計画と税務は切り離せないため、開業後の申告まで見据えた組み立てが必要です。調達手段ごとの金額と時期、条件を1枚の表にまとめ、開業予定日の3か月前までに比較を終えておきます。比較表ができたら、専門家と一緒に不足や重複がないかを確認してください。
調達手段の一覧表を作るタイミング
一覧表は、開業地の候補が決まった段階で作り始めるのが理想です。物件の賃料や内装工事の概算がわかれば、必要資金の総額をおおよそ見積もれます。総額が見えた時点で、自己資金と借入の割合、借入先ごとの金額を仮置きしておきます。物件や医療機器の契約内容が固まるたびに表を更新すれば、資金の不足にすぐ気づけます。開業準備の打ち合わせのたびに一覧表の最新版を持参し、数字の変更点を記録しておきます。
税務と資金繰りを同時に見る相談先
資金調達の相談は、開業後の税務まで見通せる相談先を選ぶと手戻りが減ります。借入の返済額や減価償却の扱いは、開業後の手元資金と納税額の両方に影響するためです。あすなろ税理士法人では初回相談を1時間まで無料で受け付けており、オンラインでの相談にも対応しています。相談時には、見積書や物件資料、自己資金がわかる通帳の写しを持参すると話が具体的に進みます。まずは手元の資料を1つのファイルにまとめ、相談で確認したい項目を3つほど書き出しておきます。
クリニック開業の資金調達は制度の組み合わせと時期で決まります
クリニック開業の資金調達は、公庫と愛知県の制度融資を資金使途ごとに組み合わせることが基本です。返済期間と据置期間は入金サイクルから逆算し、自己資金の経緯と事業計画の根拠を説明できる状態で面談に臨みます。相談は開業予定日の3か月前を目安に始めます。
クリニック開業の資金調達に関するよくある質問
自己資金がなくても新規開業資金に申し込めますか?
A. 制度上は申し込めます。
2024年の改正で自己資金要件は撤廃されました。ただし審査では返済能力や計画性を判断する材料として自己資金が確認されるため、準備できる額を把握しておくと安心です。
日本政策金融公庫と愛知県の制度融資は併用できますか?
A. 併用できます。
設備資金は公庫、運転資金は制度融資というように役割を分けて申し込む方法があります。どちらにも同じ事業計画書を使い、ほかの相談状況を伝えながら進めます。
据置期間は何年に設定すればよいですか?
A. 収入が安定するまでの期間を目安にします。
新規開業資金では5年以内で設定できますが、長くするほど据置後の返済額が増えます。月ごとの収支予測で据置の終了月を確認してから決めます。
融資の相談はいつから始めればよいですか?
A. 開業予定日の3か月前が目安です。
公庫の審査にはおおむね1〜2か月かかり、制度融資も並行して進めるためです。物件や医療機器の契約前に相談すると、選べる制度の幅が広がります。