個人開業と医療法人で変わる税の構造。医療法人化を愛知県で決める判断基準
所得税の累進構造と法人税率の違いが医療法人化で効く理由
措置法26条や社会保険料が法人化の効果を相殺する仕組み
愛知県の年4回の申請締切から逆算する法人化の準備期間
医療法人化を考え始めた院長が最初につまずくのは、税金がどれだけ変わり、自分の場合に本当に有利なのかが見えない点です。結論から言えば、医療法人化の効果は所得を法人税と理事長報酬に分けられる点にあり、一定以上の所得がある場合に意味を持ちます。一方で、措置法26条の概算経費や社会保険料の増加によって、効果が相殺されるケースもあります。本記事では税率の仕組みに加え、愛知県の設立認可スケジュールや法人化後の届出義務まで一続きで整理しました。読み終える頃には、自院の数字をどの順番で並べれば医療法人化の可否を判断できるかまで見通せるようになります。
1. 所得税の累進構造と法人税率の考え方
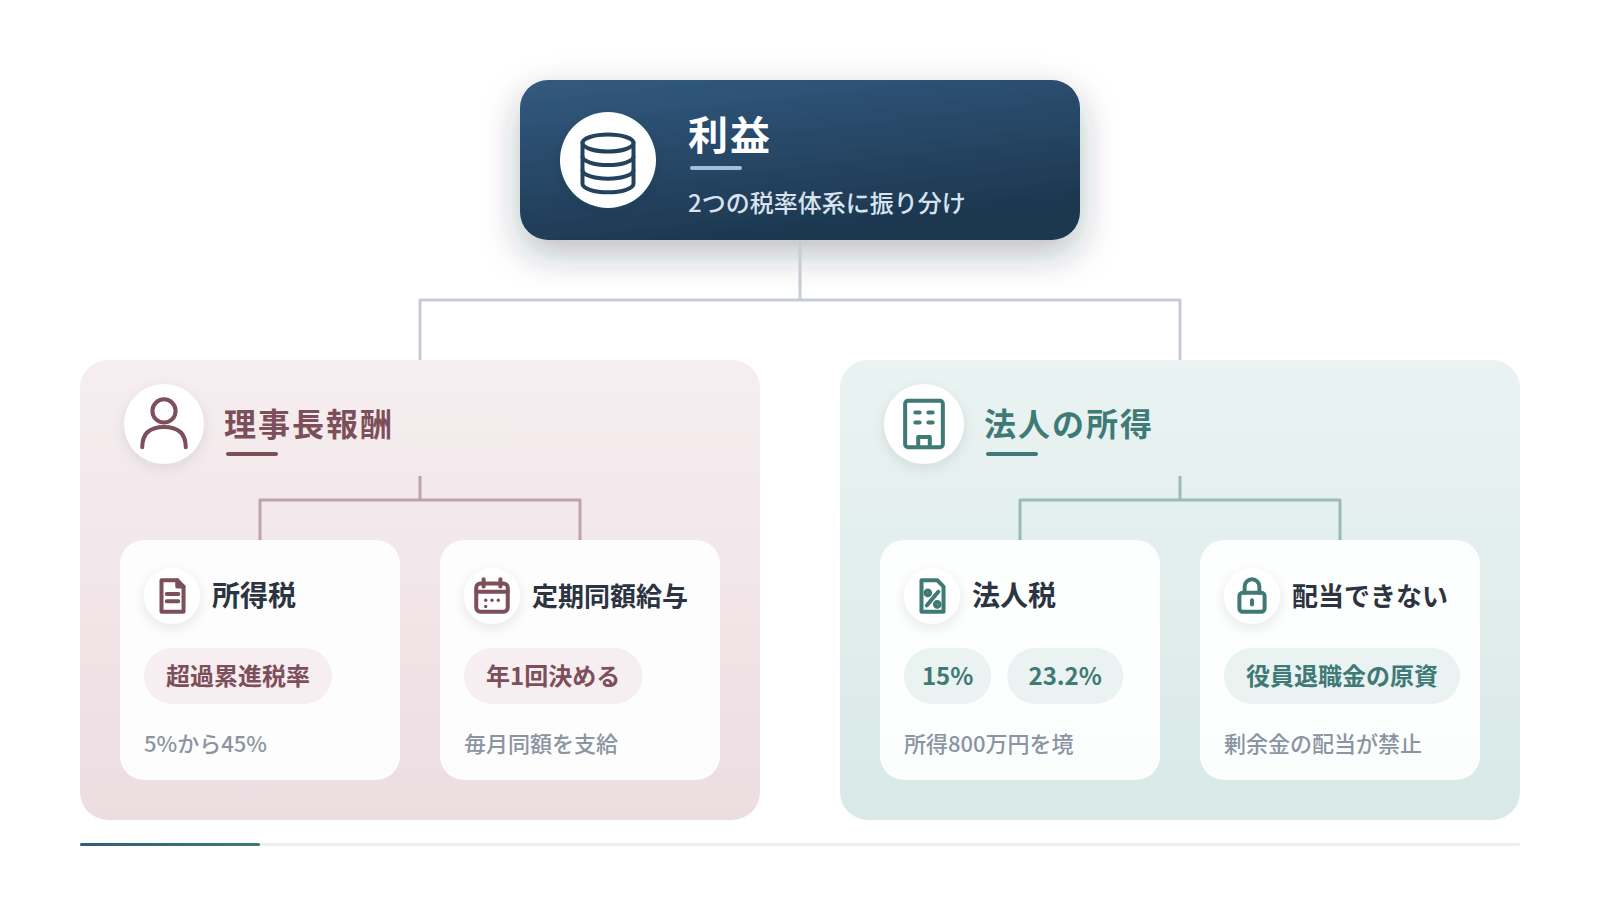
個人開業の所得税は、所得が増えるほど税率が上がる7段階の超過累進税率で、最高45%に住民税10%が加わります。これに対し医療法人の法人税は、中小法人であれば所得800万円以下の部分が15%、超える部分が23.2%という2段階の構造です。両者の差は、税率の高さそのものよりも、所得が増えたときに税率がどう動くかにあります。個人では、課税所得900万円を超えた部分に33%、1,800万円を超えた部分に40%がかかります。住民税を合わせると、1,800万円を超えた部分は所得の約半分が税金として出ていく計算です。法人税は所得がいくら増えても、23.2%を超えて税率が上がり続けることはありません。ただし法人には法人住民税や事業税も課されるため、国税の税率だけを並べて比較するのは不正確です。現場でよく見られるのは、最高税率の55%と法人税の15%だけを比べ、法人化すれば税金が3分の1になると誤解するケースです。超過累進税率は、所得全体ではなく区分を超えた部分だけに高い税率がかかる仕組みです。まずは直近の確定申告書で課税所得を確認し、自分がどの税率区分に入っているかを把握してください。
| 比較項目 | 個人開業(所得税) | 医療法人(法人税) |
|---|---|---|
| 税率の決まり方 | 課税所得に応じて7段階で上昇 | 所得800万円を境に2段階 |
| 国税の税率 | 5%から45% | 15%と23.2%(中小法人) |
| 地方税 | 住民税10%が上乗せ | 法人住民税と事業税が上乗せ |
| 課税される単位 | 院長個人に集中 | 法人と理事長個人に分かれる |
超過累進税率は区分を超えた部分だけに効く
所得税の超過累進税率は、所得全体に一律で高い税率がかかる仕組みではありません。たとえば課税所得が1,000万円の場合、33%がかかるのは900万円を超えた100万円の部分だけです。残りの900万円には、5%から23%までの税率が区分ごとに段階的に適用されます。そのため所得が少し増えただけで税負担が急増するわけではなく、増えた部分の税率が高くなると理解するのが正確です。医療法人化の効果を考える際は、この上乗せ部分の税率、つまり限界税率に注目して試算を組み立ててください。
法人税率は2段階で上昇が止まる
医療法人の多くは出資金を持たない形態のため、2026年現在は中小法人の軽減税率の対象になります。所得800万円以下の部分に15%、800万円を超える部分に23.2%の法人税率が適用されます。これに法人住民税と法人事業税が加わりますが、社会保険診療による所得は事業税の課税対象から除かれています。つまり法人側の税率は、所得が増えても個人の40%や45%の区分のように上がり続けません。自院の所得水準で個人の限界税率と法人の税率を並べ、差がどの程度あるかを確認するところから比較を始めてください。
2. 所得を理事長報酬に切り替える意味
医療法人化すると、クリニックの利益は法人の所得と理事長報酬に分かれ、院長一人に集中していた所得を2つの税率体系に振り分けられるようになります。これが医療法人化による税負担軽減の中心となる仕組みです。個人開業では、診療で得た利益は経費を差し引いた全額が院長の事業所得として課税されます。法人化後は、理事長への報酬を法人の経費として差し引き、残りを法人の所得として法人税の対象にします。仮にクリニックの利益が3,000万円ある場合、個人では全額が累進税率の対象となり、上位の部分に40%の税率がかかります。法人化して理事長報酬を1,800万円に設定すれば、報酬には給与所得として所得税がかかり、残りの1,200万円は法人税の対象です。この例は仕組みを示すための仮の数字であり、実際の税額は各種控除や家族構成で変わります。実務での傾向として、報酬を高く設定しすぎて法人に利益が残らず、法人化の意味が薄れてしまうケースが見られます。反対に報酬を低くしすぎると、理事長個人の生活資金が不足し、法人から借入れる形になりがちです。報酬額は、生活費と将来の設備投資の両方を見込んだうえで、決算前に税理士と試算して決めてください。
定期同額給与のルールで報酬は年1回決める
理事長報酬を法人の経費にするには、原則として毎月同額を支給する定期同額給与の形にする必要があります。報酬額の改定は、事業年度開始の日から3か月以内に行うのが基本です。期中に利益が増えたからといって報酬を引き上げると、増額分が損金に算入されないおそれがあります。そのため、年度初めの段階で1年分の利益見込みを立て、報酬額を固定する運用になります。医療法人化の初年度は利益の見通しが立てにくいため、前年の個人の決算数値をもとに控えめな金額で設定してください。
法人に残した利益は配当できない
医療法人は医療法により剰余金の配当が禁止されており、法人に残した利益を理事長個人へ自由に移すことはできません。株式会社のように、配当で利益を受け取るという選択肢がない点が大きな違いです。法人に留保した資金は、医療機器の更新や建物の改修、将来の役員退職金の原資などに充てることになります。役員退職金は退職所得として課税されるため、個人が受け取る所得の中でも税負担が軽い形の一つです。法人に残す金額は、今後5〜10年の設備投資計画と退職時期を見据えて決めてください。
3. 給与所得控除が使えるようになる仕組み
医療法人化で理事長報酬を受け取るようになると、院長個人の所得は事業所得から給与所得に変わり、収入に応じた給与所得控除を差し引けるようになります。法人側で報酬を経費にしたうえで、個人側でも概算の控除が認められる点が特徴です。個人開業の事業所得は、収入から実際にかかった経費を差し引いて計算します。これに対し給与所得は、実際の支出額に関係なく、収入額に応じて法律で定められた控除額を差し引きます。給与収入が850万円を超えると、給与所得控除は上限の195万円で一定になります。つまり理事長報酬が1,000万円でも2,000万円でも、差し引ける控除額は195万円です。報酬の一部が実質的に課税されない扱いとなるため、法人化の税効果を後押しする要素になります。一方で、個人開業時に事業経費として計上していた学会費や書籍代などは、法人の経費として整理し直す必要があります。よくある失敗は、法人化後も個人名義の支払いを続け、どちらの経費にもならない支出が生じてしまうことです。法人化の前に、個人名義のクレジットカードや口座からの引落しを一覧にし、法人名義へ切り替える順番を決めておいてください。
事業所得と給与所得の計算方法の違い
事業所得は収入から実額の経費を差し引く方式で、領収書や帳簿の保存が前提です。給与所得は収入から給与所得控除を差し引く方式で、支出を証明しなくても控除が受けられます。たとえば報酬が1,200万円の場合、控除額は上限の195万円となり、給与所得は1,005万円です。この控除は、法人側で報酬を損金に算入した後の段階で適用されます。法人と個人の両方で差し引きが生じる構造を、試算表の中で段階ごとに分けて確認してください。
報酬2,000万円超は確定申告が必要になる
理事長報酬は給与所得のため、原則として法人が源泉徴収と年末調整を行います。ただし給与収入が2,000万円を超える場合は年末調整の対象外となり、理事長自身が確定申告をしなければなりません。不動産所得など給与以外の所得が年20万円を超える場合も、同じく確定申告が必要です。個人開業時と比べて、申告の手間が大きく減るとは限らない点に注意が必要です。報酬額を決める段階で、確定申告の要否と申告に必要な書類をあわせて確認してください。
4. 措置法26条が使えなくなる点の重み
個人開業で措置法26条の概算経費を使っている場合、医療法人化するとこの特例は院長個人には使えなくなります。実際の経費より多く差し引けていた分の効果を失うため、この減少分が法人化の効果を上回るかが判断の分かれ目です。措置法26条は、社会保険診療報酬が年5,000万円以下で、事業収入の合計が年7,000万円以下の個人開業医が選択できる特例です。社会保険診療報酬の金額に応じて、72%から57%までの概算経費率で必要経費を計算できます。2026年現在の区分は、2,500万円以下が72%、2,500万円超3,000万円以下が70%に50万円を加算した額です。さらに3,000万円超4,000万円以下が62%に290万円を加算、4,000万円超5,000万円以下が57%に490万円を加算となります。実際の経費率が概算経費率より低いクリニックほど、この特例によって所得が圧縮されています。たとえば実際の経費率が50%のクリニックが72%の概算経費率を使えば、差の22%分だけ所得が小さく計算されます。医療法人化の試算で見落とされやすいのが、この圧縮効果を失う分の上乗せです。法人化後の税額と比べる際は、特例がなくなった場合の税額を基準にする必要があります。まずは直近の確定申告書で、措置法26条を適用しているか、実額経費との差がいくらかを確認してください。
注意
医療法人にも、措置法67条として同じ収入要件と概算経費率による特例が設けられています。ただし法人がこの特例を選ぶと、社会保険診療に対応する経費は概算額に置き換わり、理事長報酬を実額の経費として差し引く考え方とは両立しにくい面があります。法人でも特例が使えるから影響はないと判断せず、個別の試算で比較してください。
概算経費率が有利に働くクリニックの特徴
措置法26条が有利に働くのは、実際の経費率が概算経費率を下回るクリニックです。テナント賃料や人件費が比較的少ない診療科や、開業から年数が経ち減価償却費が減ったクリニックが該当しやすい傾向にあります。社会保険診療報酬が2,500万円以下であれば72%の経費率を使えるため、実額経費との差が大きくなりやすくなります。一方で、自由診療の収入に対応する経費は概算ではなく実額で計算します。自院の社会保険診療報酬と自由診療収入を分けて集計し、特例の効果額を数字で出してください。
収入要件を超えそうなら判断材料が変わる
社会保険診療報酬が5,000万円を超えるか、事業収入の合計が7,000万円を超えると、措置法26条は適用できなくなります。収入が要件の上限に近づいているクリニックは、法人化しなくても数年以内に特例を使えなくなる可能性があります。この場合、特例を失う不利益は法人化に固有のものではなくなり、比較の前提が変わります。患者数の推移から、今後2〜3年の収入が要件内に収まるかを見込むと判断の精度が上がります。収入の伸び率を月次で記録し、要件の上限に届く時期を試算しておいてください。
5. 愛知県への設立認可の申請に必要な期間
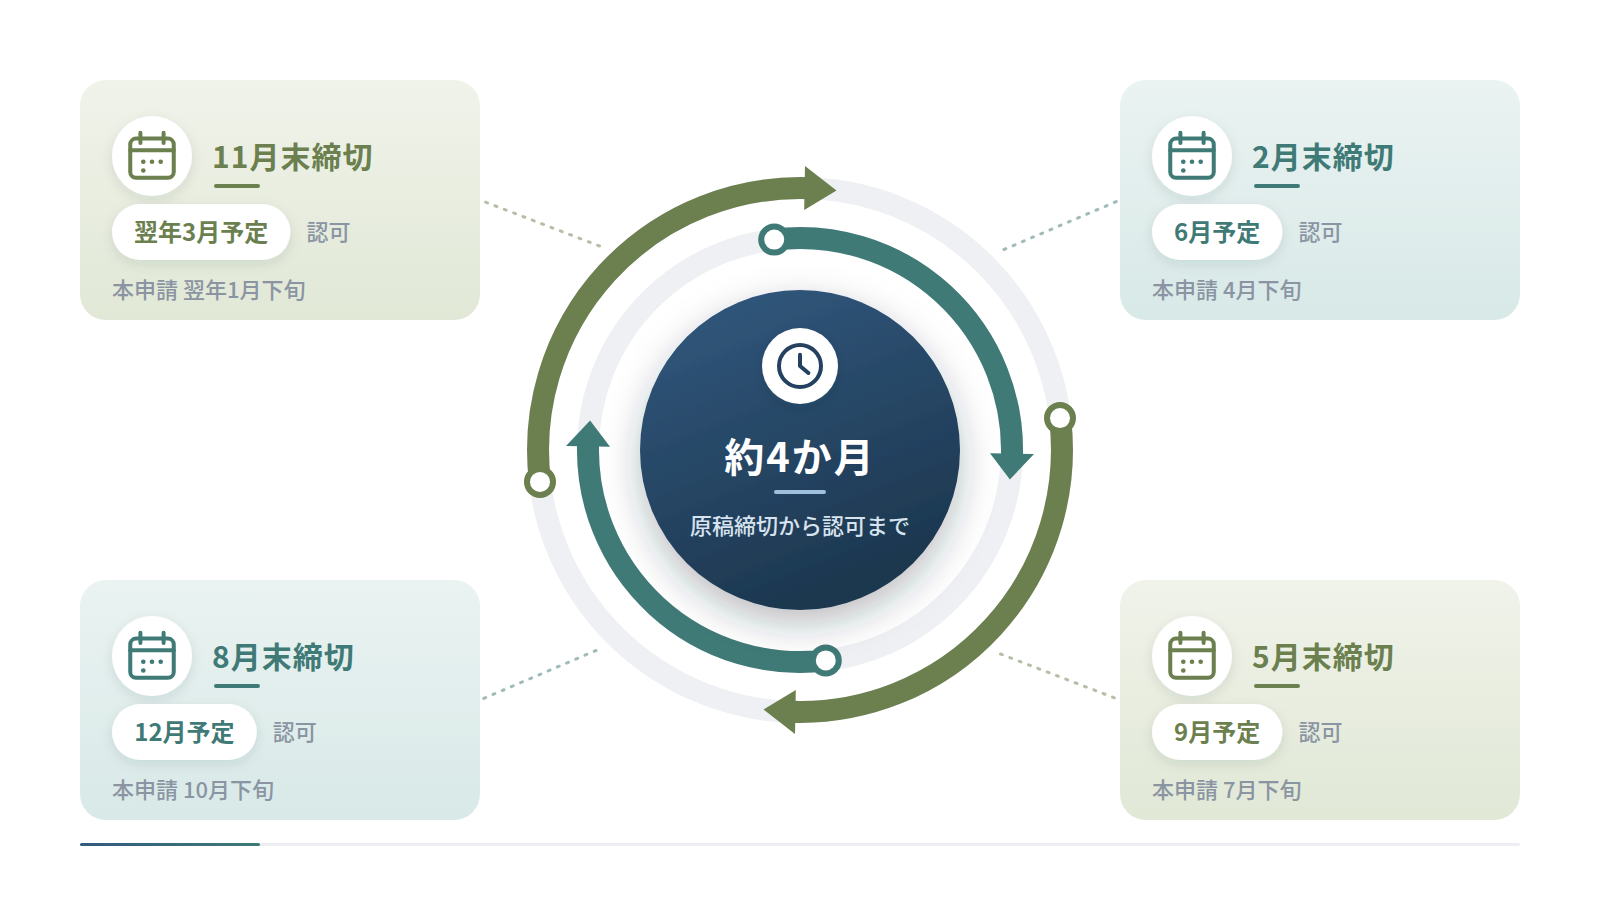
愛知県で医療法人を設立する場合、原稿の提出締切から認可までは約4か月かかります。準備期間や認可後の手続きを含めると、目安として7〜9か月程度を見込むのが現実的です。申請は年4回の締切に区切られているため、締切から逆算した計画が欠かせません。愛知県が公表している令和8年5月改訂の説明会資料では、原稿の提出締切を5月末と8月末、11月末と2月末の年4回としています。各締切から約2か月後に本申請を行い、医療審議会の医療法人部会を経て、締切の約3〜4か月後に認可となる流れです。認可を受けた後は、2週間以内に設立の登記を行う必要があります。そのうえで、診療所の開設手続きや個人診療所の廃止手続き、保険医療機関の指定申請へと進みます。申請前には定款の作成や設立総会の開催、財産目録の作成といった準備も必要です。現場でよくあるのは、締切の1か月前から準備を始めて書類がそろわず、次の締切まで3か月待つことになるケースです。愛知県は医療法人設立事務に関する説明会を年2回、5月頃と11月頃に開催予定としています。最新の日程は愛知県の公式ページで確認し、希望する締切の半年前には準備に着手してください。
| 原稿提出締切 | 財産目録の基準日 | 本申請の時期 | 医療法人部会 | 認可予定時期 |
|---|---|---|---|---|
| 5月31日 | 同年3月31日 | 7月下旬 | 8月予定 | 9月予定 |
| 8月31日 | 同年6月30日 | 10月下旬 | 11月予定 | 12月予定 |
| 11月30日 | 同年9月30日 | 翌年1月下旬 | 翌年2月予定 | 翌年3月予定 |
| 2月末 | 前年12月31日 | 4月下旬 | 5月予定 | 6月予定 |
原稿提出から認可までの流れ
愛知県の手続きは、まず原稿と呼ばれる申請書類の案を提出し、県の審査と補正を受ける流れから始まります。補正を終えると本申請として正式な書類を提出し、医療審議会の医療法人部会で審議されます。たとえば5月31日締切の場合、本申請は7月下旬、部会は8月、認可は9月の予定です。補正の指摘に速やかに対応できないと、予定の部会に間に合わなくなるおそれがあります。原稿提出後の2か月間は、県からの連絡に数日以内で応じられる体制を整えておいてください。
財産目録の基準日と認可後の手続き
各締切には財産目録の作成基準日が定められており、5月31日締切なら同年3月31日時点の資産と負債で書類を作成します。医療機器や預金などの金額はこの基準日の数字が申請の根拠となるため、基準日前後の大きな資産の動きは避けるのが安全です。認可後は2週間以内の登記に続き、保健所への診療所開設の手続きと、地方厚生局への保険医療機関の指定申請が必要になります。保険診療を途切れさせないためには、これらの届出日を事前に並べておくことが欠かせません。登記予定日から逆算して、各届出の提出日を1枚のスケジュール表にまとめてください。
6. 医療法人化の時期を判断する材料の並べ方
医療法人化の時期は、税負担の比較に措置法26条と社会保険料、将来計画と申請締切を加えた5つの材料を同じ表に並べて判断するのが確実です。材料を個別に検討すると、一つの項目の有利不利だけで結論を出してしまいがちです。税額の比較では、個人の所得税と住民税の合計を、法人税等と理事長報酬にかかる所得税等の合計と比べます。そこへ、法人化で増える社会保険料の事業主負担と本人負担を加え、手取り額ベースで比較することが欠かせません。実務での傾向として、節税額だけを見て法人化を決め、翌年に社会保険料の請求額を見て想定と違ったと感じるケースがあります。将来の事業計画も判断材料の一つです。個人開業では開設者自身が管理者となるのが原則のため、分院展開は医療法人化が前提となるのが一般的です。事業承継や役員退職金の受け取りを考えている場合も、法人の形が選択肢を広げます。材料がそろったら、愛知県の年4回の締切のうち、決算期と準備期間の両方に無理のない回を選びます。比較表の数字は決算のたびに更新し、判断の前提が変わっていないかを毎年確認してください。
判断材料を並べる3つの軸
手取り額ベースで比較表を作る
比較表は、個人のまま続けた場合と医療法人化した場合の2列で作成します。各列には税金と社会保険料、理事長個人の手取り額、法人に残る金額の4項目を並べます。法人化後の列では、理事長報酬の額を2〜3パターン設定し、どの水準で手取りと法人留保額の合計が大きくなるかを確認します。税金だけの比較では、社会保険料の増加分が抜け落ちて判断を誤りやすくなります。直近2期分の決算数値を使い、少なくとも3年分の見通しで比較表を作成してください。
開業後の収入分析を判断材料に使う
法人化の時期を見極めるには、単年の数字ではなく、患者数や診療報酬の推移といった収入の傾向をつかむことが必要です。収入が伸びている時期か、横ばいに入った時期かによって、法人化の効果が続く期間の見通しが変わります。あすなろ税理士法人では、開業医の方に向けて事業計画の作成や金融機関との交渉に対応し、開業後も収入の分析を行っています。こうした月次や年次の収入分析の蓄積は、法人化の比較表を作る際の基礎データになります。まずは直近3年分の月別収入を社会保険診療と自由診療に分けて並べ、伸び率を確認してください。
7. 個人資産を法人へ引き継ぐ方法と課税
個人開業で使ってきた医療機器や内装などの資産を医療法人へ引き継ぐ方法は、主に売買、基金としての拠出、賃貸の3つです。どの方法を選んでも、個人側では譲渡や貸付けとして課税関係が生じます。引継ぎ方法によって、法人の手元資金、個人の税負担、申請書類の内容が変わります。売買の場合、法人は代金を支払う必要があるため、設立直後の資金繰りに影響します。基金として拠出する場合は、資産を法人に移す代わりに、将来返還を受ける権利を持つ形になります。愛知県の資料では、基金の返還は剰余金の範囲内に限られるとされています。建物や土地は個人所有のまま法人に賃貸し、家賃を受け取る方法もよく選ばれます。この場合、院長個人には家賃収入として不動産所得が生じます。現場でよく見られる失敗は、借入金で購入した医療機器だけを法人へ移し、借入金は個人に残したまま返済原資を失うケースです。資産と負債の引継ぎは一体で考え、金融機関には申請の数か月前から相談してください。
医療機器や内装を移すときの価額と税金
医療機器や内装設備を法人へ移す際は、原則として時価で取引する必要があります。実務では、個人の帳簿に残っている未償却残高を目安に価額を検討し、時価と大きく離れていないかを確認します。個人側では事業用の減価償却資産を譲渡したことになり、譲渡益が出れば譲渡所得として課税対象になります。医薬品や診療材料などの在庫は、棚卸資産として個人の事業所得の売上に含めて処理します。移転する資産を一覧にし、資産ごとに取得日と未償却残高を記載した引継ぎ表を作成してください。
借入金と未収の診療報酬の扱い
個人で借りた開業資金などを法人へ引き継ぐには、金融機関の同意を得て債務を引き受けてもらう手続きが必要です。愛知県の資料では、負債を引き継ぐ場合は運転資金の算定に元金返済額も加えるとされています。また、診療報酬は診療月の約2か月後に入金されるため、法人化直後は保険診療の収入が入らない期間が生じます。法人化前の診療分は個人に入金されるため、愛知県は設立時の運転資金として、減価償却費を除いた医業費用等の2か月分以上を求めています。資金繰り表を作り、法人化後3か月間の入出金を月ごとに確認してください。
8. 社会保険料の負担がどう変わるか
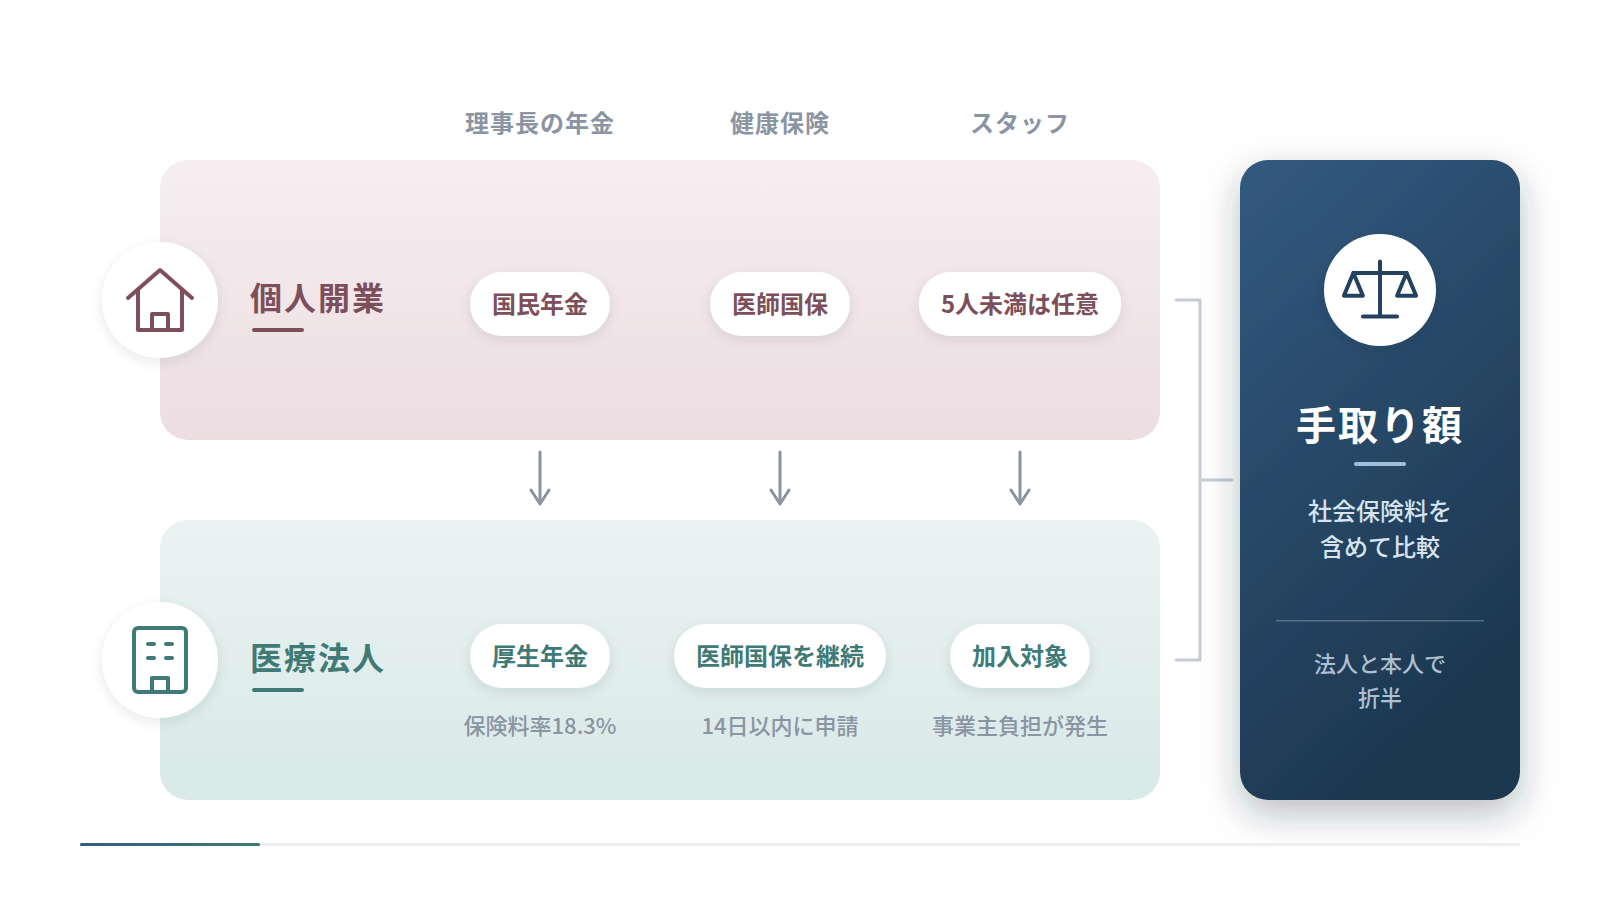
医療法人化すると、法人は従業員数にかかわらず健康保険と厚生年金の適用事業所となります。理事長自身も厚生年金に加入するため、社会保険料の負担は個人開業時より増えるのが一般的です。個人開業のクリニックでは、常時使用する従業員が5人未満であれば社会保険の加入は任意です。院長自身は個人事業主のため、国民年金と国民健康保険、または医師国保に加入しています。法人化後は、理事長も法人の役員として被保険者となり、報酬額に応じた保険料を法人と本人で折半して負担します。厚生年金の保険料率は18.3%で、現行の標準報酬月額の上限は65万円です。上限があるため、理事長報酬が一定額を超えると保険料は頭打ちになります。従業員が5人未満だったクリニックでは、全員分の社会保険料の事業主負担が新たに発生します。実務での傾向として、税額の比較には入れていたものの、スタッフ分の事業主負担を見落として資金計画が崩れるケースがあります。法人化の試算では、理事長分とスタッフ分の社会保険料をそれぞれ年額で計算してください。
理事長の厚生年金と健康保険の選び方
理事長は法人の役員として厚生年金に加入し、報酬に応じた保険料を負担します。健康保険は、協会けんぽなどに加入するか、要件を満たせば医師国保に継続して加入するかを選べます。医師国保を続けるには、年金事務所へ健康保険被保険者適用除外承認申請書を提出し、承認を受ける必要があります。この申請は適用事業所となった日から14日以内が期限とされ、厚生年金の資格取得届は5日以内の提出が求められます。法人設立登記の日を基準に、2つの届出の提出日を事前に決めておいてください。
厚生年金の加入は将来の給付にもつながる
社会保険料の増加は負担として見られがちですが、厚生年金の保険料は将来受け取る老齢厚生年金の額に反映されます。国民年金のみの加入期間に比べ、報酬比例部分の年金が上乗せされる点が個人開業との違いです。標準報酬月額の上限は、法改正により2027年9月から段階的に引き上げられる予定で、高額の報酬を受ける理事長ほど影響を受けます。保険料を単なるコストとしてではなく、将来の給付との関係も含めて評価すると公平な比較ができます。ねんきん定期便で現在の加入記録を確認し、法人化後の見込み額と比べてください。
9. 法人化後に始まる事業報告書と決算届
医療法人化すると、毎会計年度終了後3か月以内に事業報告書や財産目録、貸借対照表、損益計算書などを愛知県へ届け出る義務が始まります。個人開業にはなかった、行政への定期的な報告が加わる点を事前に理解しておく必要があります。この届出は医療法に基づくもので、一般に決算届と呼ばれます。提出書類には、関係事業者との取引の状況に関する報告書や、監事の監査報告書も含まれます。医療法人には監事を置く義務があり、監事は法人の業務と財産の状況を監査します。届け出た事業報告書等は、閲覧の対象となる書類です。加えて、決算のたびに資産の総額の変更登記を行う必要があると愛知県の資料に記載されています。法人税の申告は原則として事業年度終了後2か月以内で、県への決算届とは期限も提出先も異なります。実務でよくある失敗は、税務申告を終えた安心感から決算届の提出を忘れるケースです。決算期を決めた段階で、税務申告、決算届、変更登記の3つの期限を年間の予定表に書き込んでください。
法人化後に毎年発生する主な手続き
決算届の準備は決算日から逆算する
決算届の書類は、税務申告用の決算書をもとに作成しますが、医療法人向けの様式に合わせる必要があります。社員総会で決算の承認を受け、監事の監査を経てから提出する流れのため、各手続きの日程を先に確保しておく必要があります。たとえば3月決算の法人であれば、5月末までに税務申告、6月末までに決算届という順番です。監事の監査報告書は監事本人が作成するため、監事の予定も早めに押さえておきます。決算日の翌月には社員総会と監査の日程を決め、関係者へ通知してください。
経営情報の報告と役員変更の届出
医療法人には、決算届とは別に、損益の状況などの経営情報を都道府県知事へ報告する制度も設けられています。この報告も会計年度終了後3か月以内が期限とされており、決算届と同じ時期に作業が重なります。また、役員の任期は2年以内と定められているため、改選や再任のたびに役員変更の届出が必要です。理事長が交代した場合は登記と届出の両方が必要になるため、手続きの漏れが起きやすくなります。役員の任期満了日を一覧にし、改選の2か月前に準備を始める運用にしてください。
10. 判断材料を整理して法人化の可否を決める
医療法人化の可否は、税率差による効果から措置法26条の喪失分と社会保険料の増加分、事務負担を差し引いて判断するのが合理的です。そのうえで、将来計画との整合を確かめて最終的な結論を出します。効果が残る場合でも、愛知県の締切に間に合う準備期間を確保できるかが最終確認になります。ここまでの内容を整理すると、判断の手順は4段階に分けられます。第1段階は、課税所得から自分の限界税率を確認することです。第2段階は、措置法26条を使っている場合に、特例がない場合の税額に置き換えることです。第3段階は、理事長報酬を複数パターン設定し、社会保険料を含めた手取りと法人留保額を比較することです。第4段階は、分院や承継、退職時期といった将来計画と、年4回の申請締切を重ね合わせることです。実務の傾向として、この順番を飛ばして第3段階から試算を始めると、特例喪失の影響が抜け落ちやすくなります。医療法人化は一度行うと個人開業へ戻すことが容易ではないため、判断の根拠を書面に残しておくと後の見直しに役立ちます。まずは第1段階として、直近の確定申告書と決算書を手元にそろえてください。
判断結果を今、数年後、見送りに分ける
試算の結果は、今すぐ法人化する、数年後に再検討する、当面は見送るの3つに分類すると整理しやすくなります。税率差の効果が特例喪失と社会保険料の増加を明確に上回り、将来計画とも合う場合は、直近の締切に向けて準備を始めます。効果がわずかな場合は、収入の伸びや措置法26条の要件の見通しを踏まえ、1〜2年後に同じ比較表で再試算します。見送りと判断した場合も、青色申告の特典など個人開業のままで使える制度を見直す余地があります。どの結論になっても、比較表と前提条件を保存し、翌年の決算後に数字を更新してください。
相談先を選ぶときの確認点
医療法人化の判断には、税務に加えて医療法の手続きや社会保険の知識が関わるため、医療分野の実務に通じた専門家に相談すると効率的です。相談の際は、理事長報酬や社会保険料を含めて比較してくれるかを確認します。あすなろ税理士法人は、1968年開業の税理士事務所を承継し、2023年6月に個人事業から税理士法人へ組織変更した経緯を持ちます。愛知県一宮市野口の一宮事務所では開業医の支援に力を入れており、初回相談は1時間まで無料で、オンライン相談にも対応しています。相談前に確定申告書と月別の収入推移を用意しておくと、1時間の中で比較の方向性まで話を進めやすくなります。
税の構造を並べて医療法人化の可否を決めるために
医療法人化の効果は、累進課税の所得税から法人税と給与所得へ所得を分けられる点にあります。ただし措置法26条の喪失や社会保険料の増加で、効果が相殺されることもあります。そのため税額だけでなく、手取り額で比べることが欠かせません。愛知県の申請は年4回の締切制のため、締切から逆算して準備を進めてください。
医療法人化に関するよくある質問
医療法人化を検討し始める所得の目安はありますか?
A. 一律の基準はなく、課税所得が33%や40%の税率区分に入っているかが一つの目安です。
措置法26条の適用状況や社会保険料の増加で結論が変わるため、手取り額ベースの比較表で判断してください。
愛知県で医療法人を設立するにはどのくらいの期間がかかりますか?
A. 原稿の提出締切から認可まで約4か月、準備を含めると7〜9か月程度が目安です。
締切は5月末、8月末、11月末、2月末の年4回です。認可後も登記や保険医療機関の指定申請が続きます。
医療法人化すると措置法26条の概算経費は使えなくなりますか?
A. 院長個人の事業所得に対する措置法26条は使えなくなります。
法人向けには措置法67条の特例がありますが、理事長報酬を実額で差し引く設計とは考え方が異なるため、個別の試算で比較してください。
医療法人化後も医師国保に加入し続けられますか?
A. 年金事務所で健康保険の適用除外の承認を受ければ継続できます。
申請は適用事業所となった日から14日以内が期限とされています。厚生年金には加入が必要です。