担当者1名に集中する危うさ。稲沢市の企業が備える一人経理の解消策
この記事でわかること
一人経理で起こる 記録と承認の重なり を解く方法
工程単位の書き出しと承認フローの分け方
属人化の度合いを数値で確かめる3つの指標
経理を担当者1名に任せている状態が危ういとわかっていても、人員を増やせずに数年が過ぎている会社は少なくありません。稲沢市の中小企業からも、同じ悩みが繰り返し寄せられます。結論として、必要なのは増員ではなく、工程を分けて、記録と承認を別の人に割り当てる設計です。1名体制のままでも、代表者が確認する工程を2つ決めるだけで、止まるリスクと誤りの見逃しは大きく下がります。本記事では、工程の書き出しから属人化の数値化まで、今の人数のままで実行できる順序で整理しました。読み終えたときには、自社のどの工程が1名に依存しているかを特定でき、来月から着手する対策を2つに絞れるようになります。
1. 担当者1名に業務が集中する構造の問題
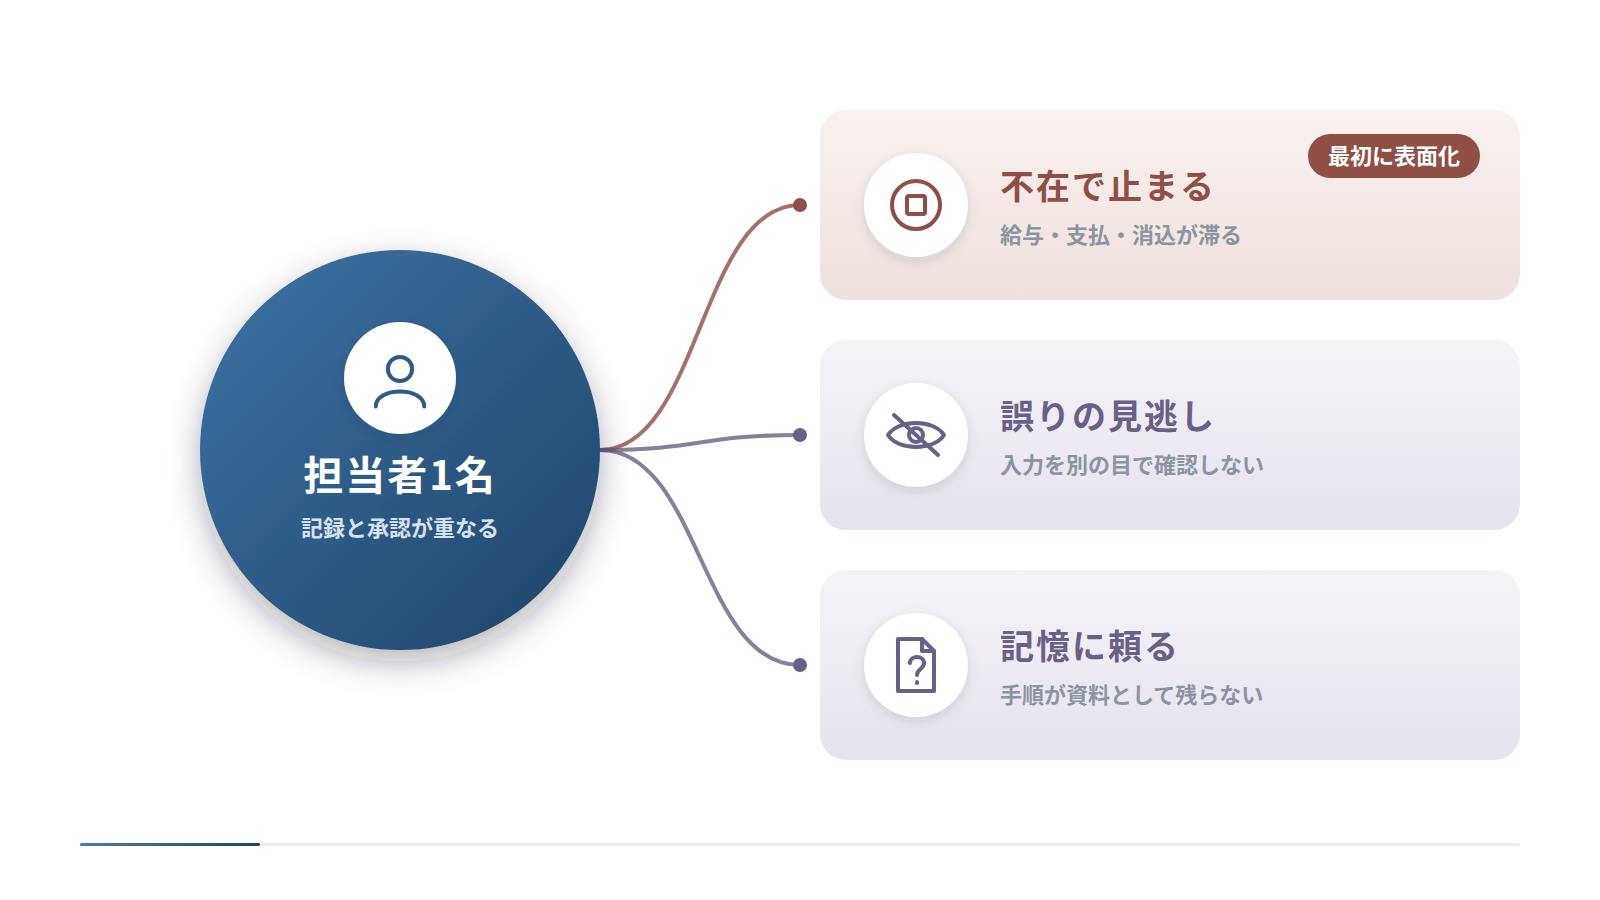
一人経理で最初に表面化する問題は、不正の発生ではなく担当者が不在になった瞬間に業務が止まることです。結論として、対策の出発点は牽制よりも継続性の確保に置いてください。理由は、止まる事態のほうが発生頻度が高く、経営への影響も早く出るためです。実務では、担当者が1週間入院しただけで、給与計算、支払、入金消込のすべてが滞ります。現場でよく見られる失敗は、日々の処理が回っている状態を見て、体制の問題を先送りしてしまうケースです。回っているように見えるのは、担当者が手順を記憶で補っているためで、記録として残っていません。もう1つの構造的な問題は、記録する人と承認する人が同一になる点です。この状態では、入力の誤りを別の目で見つける機会がありません。誤りが決算まで残れば、修正に数日を要します。修正の作業は決算期の繁忙と重なるため、通常業務への影響も大きくなります。稲沢市の事業者で1名体制が続いている場合も、まずは止まったときに誰が代わるかを1行で決めることから始めてください。手順の記録は、その担当者を決めた後に着手すれば十分です。
記録と承認が同一人に集まる状態を見直す
記録と承認は、本来別の人が担う工程です。伝票を起こした人がそのまま承認すると、金額や科目の誤りを止める仕組みが働きません。1名体制でも、承認だけを代表者が担う形にすれば分離できます。承認の対象は、支払データと給与の2つに絞ると負担が増えません。承認を担うのは経理の知識がある人でなくても構いません。金額と支払先を目で確かめるだけでも、誤りは見つかります。まずは支払データの承認者を1名決めてください。
不在時に判断が止まる範囲を確かめる
止まる範囲は、担当者に3日休んでもらうと正確にわかります。想定で議論するより、実際に試したほうが早く洗い出せます。試す前に、その期間に発生する支払と入金の予定を書き出してください。止まった工程には印を付け、原因を「権限がない」「手順がわからない」の2種類に分けます。権限の問題は設定変更で当日中に解けます。手順の問題だけが、資料づくりの対象として残ります。この切り分けで、着手すべき作業量が半分程度に絞れます。
2. 現金と預金を同一人が扱う場合の相互牽制
現金と預金の管理では、資産を動かす人と記録する人を分けることが基本の考え方です。結論として、この2つが同一人に集まる状態は、誤りが表に出ない構造を作ります。理由は、記録を作る人が資産も動かせる場合、記録と実態の差を誰も確認できないためです。1名体制で完全な分離が難しい場合は、確認の工程だけを別の人に移します。実務での傾向として、通帳と銀行印を別の人が保管するだけでも牽制は働きます。現場でよく見られる失敗は、経理担当者が銀行印を常時保管し、代表者が押印の依頼を受けるだけになっているケースです。この形では、押印の可否を判断する材料が代表者の手元に残りません。押印の依頼時に請求書の原本を添える運用にすれば、確認の材料が揃います。原本を見れば、支払先と金額をその場で照らし合わせられます。小口現金についても、月末の実査を担当者以外が行う形に変えてください。金庫の現金を数える作業は、5分から10分で終わります。数えた金額と出納帳の残高を用紙に並べて書き、両者が署名する形にしてください。まずは通帳、銀行印、現金の3つについて、保管者と記録者を書き出して重なりを確かめましょう。
| 対象 | 分けたい役割 | 1名体制での代替策 |
|---|---|---|
| 預金の出金 | 振込データの作成と承認 | 承認だけを代表者が担い、送信前に確認します |
| 銀行印 | 保管と使用の申請 | 保管を代表者に移し、請求書の原本を添えて依頼します |
| 小口現金 | 出納と実査 | 月末の実査を担当者以外が行い、記録に署名します |
| 売掛金 | 請求と入金消込 | 残高一覧を月1回、代表者が目で確かめます |
出納と記帳を工程として切り離す
出納と記帳は、同じ日に同じ人がまとめて行わない形に変えます。現金を出した人が出納帳も書くと、記録の遅れや漏れに気づく機会がありません。1名体制では、出金の証憑を封筒に集め、翌営業日に記帳する運用にすると差が見えます。証憑と記録の件数が合わない日は、その場で原因を追えます。1日ずらすだけで確認の目が1回増えます。手間はほとんど変わりませんので、来週から試してみてください。
通帳と印鑑の保管場所を分ける
通帳と銀行印は、別の場所に別の人が保管します。同じ引き出しに入れている状態は、牽制の面でも紛失の面でも不利になります。保管場所は、施錠できる場所を2か所用意すれば足ります。鍵の管理者を記録し、持ち出しの記録も残してください。インターネットバンキングの認証装置についても、同じ扱いで保管場所を分けます。保管の記録は1枚の用紙で十分に機能します。
3. 稲沢市の中小企業で多い経理体制
稲沢市の中小企業で多く見られるのは、経理担当者1名に代表者の確認が加わる形です。結論として、この体制を否定せず、確認の工程を明確にする方向で改善してください。理由は、人員を増やす前提の設計では、実行に移せないまま時間が過ぎるためです。従業員が10名前後の会社では、経理担当者が総務や労務も兼務している例が一般的に見られます。兼務が前提であれば、経理に割ける時間は1日2時間程度に限られます。実務での傾向として、時間の制約から月次の締めが翌月末近くまでずれ込む会社が多く見られます。締めが遅れるほど、数値をもとにした判断の機会も減ります。現場でよくある失敗は、体制を変えないまま月次を早めようとして、担当者の残業だけが増えるケースです。改善の順序は、工程の削減、確認の追加、代行者の指名という3段階が現実的です。代表者が関与する工程は、承認と月次の確認の2つに限定すると続きます。限定した2工程は、忙しい月でも飛ばさない約束にしてください。実測は1週間続けると、曜日ごとの偏りまで見えてきます。まずは経理担当者の1日の作業時間を実測し、経理に使える時間の上限を数字で把握しましょう。
現実的な体制の型
兼務が前提の体制から出発する
改善の設計は、兼務を解消しない前提で組みます。専任者を置く案は費用の議論になり、結論が先送りされがちです。兼務のままでも、工程の順番と締切を決めれば処理は安定します。たとえば証憑の整理を毎週金曜の午前に固定するだけで、月末の作業量が平準化されます。週内に置く固定の時間が、体制の土台になります。まずは週1回の固定枠を1つ作ってください。
代表者の関与を工程で決める
代表者の関与は、気づいたときに見る形から、決まった工程で見る形へ変えます。関与の対象を絞らないと、忙しい時期に確認が飛びます。対象は支払データの承認と月次試算表の確認の2つで十分です。承認は振込の前日、確認は翌月10営業日までと期限を決めてください。2工程で合わせて月30分あれば終わります。予定表に繰り返しの予定として登録しておきましょう。
4. 業務内容を工程単位で書き出す手順
属人化を解く作業は、経理の仕事を20から30の工程に分けて書き出すことから始まります。結論として、書き出しが終わらないうちに手順書を作ると、抜けの多い資料になります。理由は、どの工程が存在するかを把握しないまま、記憶に残った作業だけを書いてしまうためです。工程の単位は、開始と終了がはっきりしている作業に合わせます。「請求書を受け取る」と「請求書を記帳する」は別の工程として扱ってください。分けておくと、どちらの段階で止まったのかを後から追えます。実務での傾向として、月次の経理業務は25前後の工程に分かれる会社が多く見られます。現場でよくある失敗は、工程を細かくしすぎて100行を超え、途中で作業が止まるケースです。1工程は1行、40文字以内で書くと分量が保てます。書き出しは担当者が単独で行わず、代表者が横で聞き取る形にすると漏れが減ります。聞き手がいると、当たり前になっている作業まで言葉になります。並べ終えたら、年次でしか発生しない工程を末尾に追加します。まずは月初から月末まで、カレンダーを見ながら発生順に並べてください。
1工程を1行で書き切る
工程の記述は、1行で読み終わる長さに収めます。説明を足したくなる箇所は、別途の手順書へ回してください。一覧の目的は網羅であり、詳しさではありません。行が増えすぎた場合は、同じ日に連続して行う作業をまとめます。一覧はA4用紙1枚に収まる分量を目標にしてください。1枚に収まれば、会議の場で全員が同じ画面を見ながら議論できます。作成には2時間程度を見込むと無理がありません。
所要時間と頻度を添えて優先度を出す
各工程には、所要時間と発生頻度を添えます。この2つを掛け合わせると、月あたりの負荷が数字で出ます。負荷の大きい工程から、代行者の指名と手順の記録を進めてください。負荷が小さく年1回しか発生しない工程は、後回しでも支障がありません。上位5工程で全体の負荷の半分を占める例が多く見られます。優先度が決まれば、着手する順序で迷う時間がなくなります。
5. 承認フローを分けて設定する運用
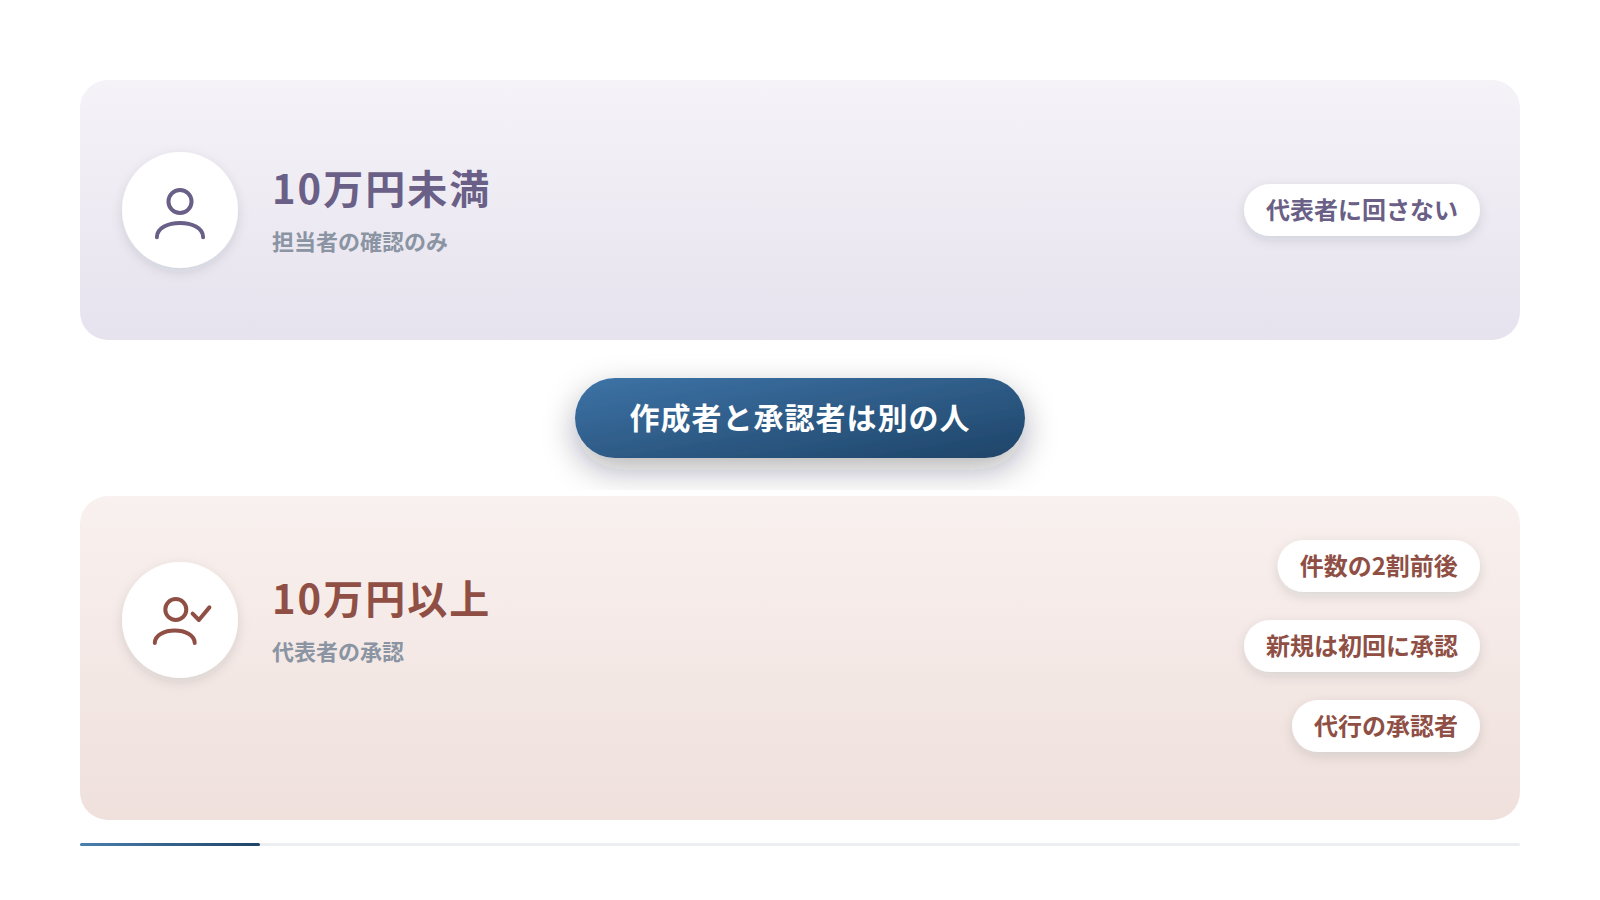
承認フローの設計は、作成者と承認者を必ず別の人にすることが唯一の原則です。結論として、この1点さえ守れば、承認の段数を増やす必要はありません。理由は、段数を増やしても確認の質は上がらず、処理の遅れだけが増えるためです。承認の基準は金額で決めると運用が安定します。基準がないと、判断の対象が毎回変わって確認が形だけになります。たとえば10万円未満は担当者の確認のみ、10万円以上は代表者の承認という形です。実務での傾向として、金額の基準を設けた会社では、承認の対象が月の支払件数の2割程度に収まります。現場でよくある失敗は、すべての支払に代表者の承認を求め、出張中に支払が止まるケースです。基準を設けるときは、承認者が不在の場合の代行者もあわせて決めてください。会計ソフトや銀行のシステム上でも、担当者と承認者の権限を分けて設定します。紙の運用だけで分けても、システム上で同一IDなら分離は成立しません。基準額は一度決めた後も、取引の規模が変わった年に見直します。まずは直近3か月の支払一覧を金額順に並べ、どこに基準を置くかを検討しましょう。
金額で承認者を切り替える
承認者は、金額の帯で切り替えると判断が単純になります。少額の支払まで代表者に回すと、確認が形だけになりがちです。帯は2段階で足り、3段階以上にすると運用が煩雑になります。基準額は、過去の支払実績から件数の2割が対象になる水準を選びます。対象を絞るほど1件あたりの確認は丁寧になります。決めた基準は、支払一覧の欄外に明記しておきましょう。
システム上の権限を分けて設定する
紙の運用だけでなく、システム上の権限も分けて設定します。会計ソフトでは入力と締めの権限を、銀行のシステムでは作成と承認の権限を別のIDに割り当てます。IDを共有している状態は、誰が処理したのかを後から追えません。権限の設定は初回に30分ほどかかりますが、以降の手間は増えません。操作の履歴が残る形にしておくと、確認の作業そのものが軽くなります。設定内容は一覧にして保管してください。
6. 休暇取得時に業務が止まらない仕組み
休暇で業務が止まらない状態は、工程ごとに代行者を指名しておくことで作れます。結論として、担当者全体の代行者を1名決める方法では機能しません。理由は、経理の工程ごとに必要な権限と知識が異なり、1名がすべてを引き受けられないためです。指名の単位は、工程一覧の行に代行者名の欄を1つ足すだけで足ります。実務では、給与計算と支払データの作成という2工程を優先して代行者を決めます。この2つは期日が固定され、遅れが従業員や取引先へ直接届くためです。現場でよく見られる失敗は、代行者を名前だけ決め、一度も実際に交代しないまま数年が過ぎるケースです。権限の設定漏れやファイルの保存場所の違いは、実際に動かして初めて見つかります。机上の確認では、この種の抜けはまず表面化しません。年2回、連続5営業日の休暇を計画に入れ、その期間に代行者が処理する形をおすすめします。休暇の取得そのものが、体制の点検になります。点検の費用はかからず、担当者の負担軽減にもつながります。日程は3か月前に決めておくと、周囲も予定を合わせやすくなります。まずは次の四半期に、担当者が5営業日連続で休む日程を仮置きしてください。
代行者を工程ごとに指名する
代行者は、工程一覧の行ごとに1名を割り当てます。同じ人に集中すると、代行の体制そのものが属人化します。営業や総務の担当者にも、簡単な工程から分担してもらう形が有効です。割り当てたら、その工程の手順書を代行者へ渡して1度読んでもらいます。読んで分からない箇所が手順書の弱点にあたります。指摘された箇所を直すだけで、資料の質は上がります。
連続休暇で運用を実際に試す
試す期間は、月次の締めをまたぐ日程に置くと効果が高まります。月末月初は処理が集中し、止まりやすい工程が集まっているためです。休暇中は、担当者へ連絡しない運用を徹底してください。連絡が入る前提では、代行の可否を判定できません。止まった工程は当日中に記録し、復帰後に手順書へ反映します。1回の実施で、課題が5件前後は見つかります。
7. 月次試算表を第三者が確認する体制
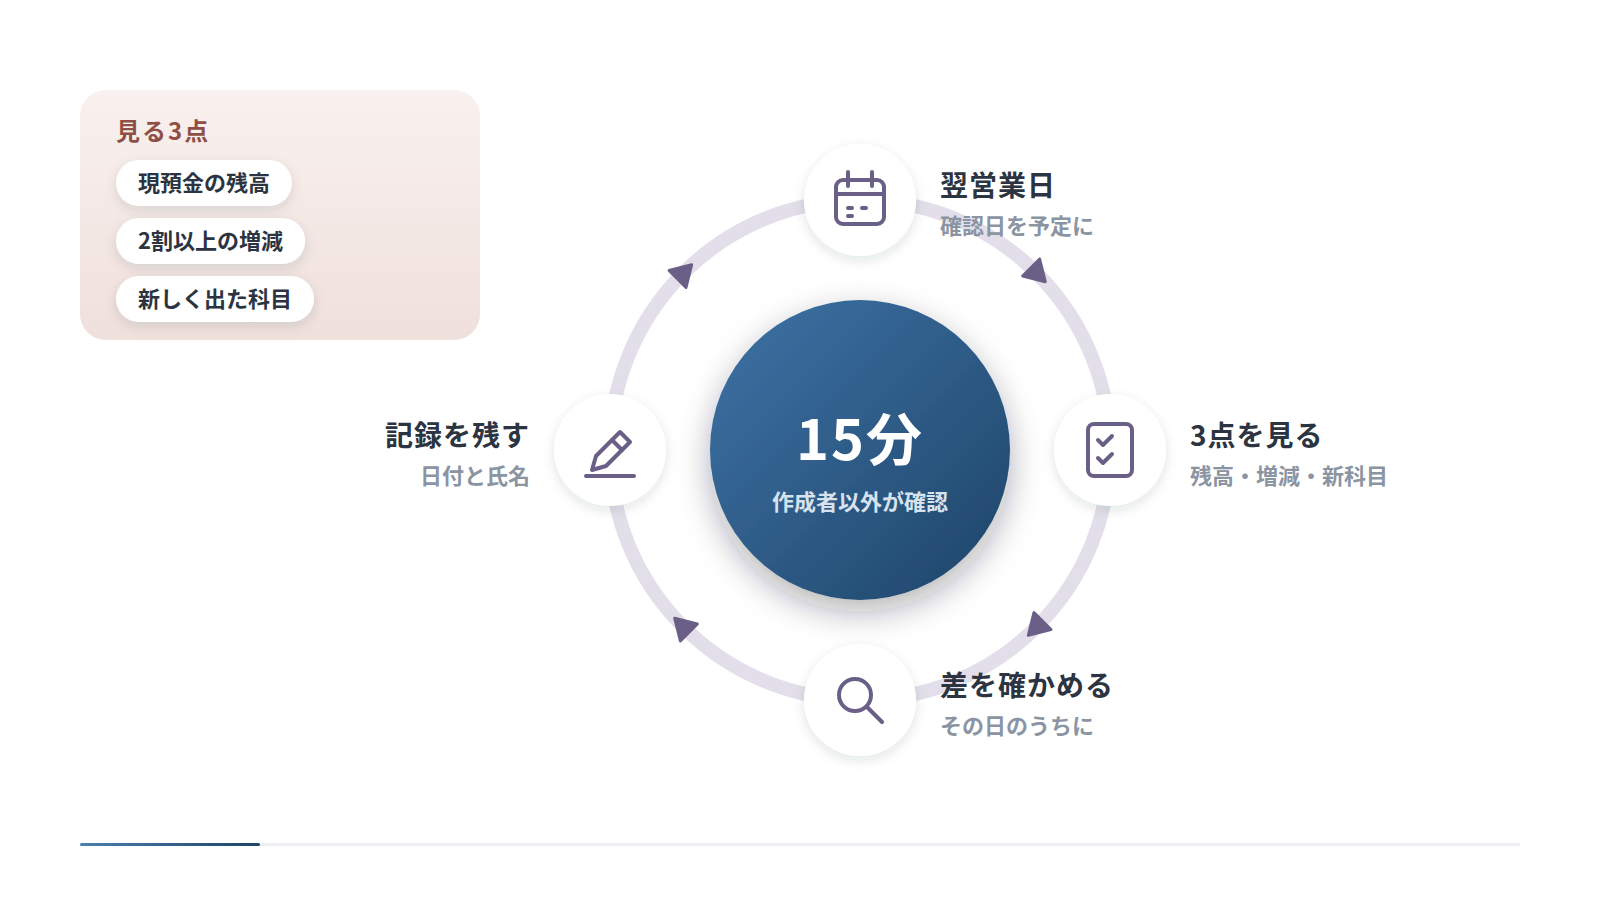
月次試算表は、作成した本人以外が必ず目を通す形にしてください。結論として、確認する人は会計の専門家でなくても、決めた3点を見るだけで役割を果たせます。理由は、誤りの多くは前月との比較で表面化し、専門的な判断を要しないためです。見るべき3点は、現預金の残高、大きく増減した科目、前月にはなかった科目です。実務での傾向として、この3点の確認に要する時間は15分程度に収まります。現場でよくある失敗は、試算表を印刷して渡すだけで、何を見るのかを伝えていないケースです。確認する人は何を探せばよいか分からず、目を通しただけで終わります。渡すときに見る箇所を口頭で伝えるだけでも、確認の中身は変わります。確認した事実は、日付と氏名を記録して残してください。記録が積み上がると、社外への説明でも使える資料になります。金融機関との面談でも、確認の記録は体制の裏づけとして機能します。あすなろ税理士法人では税務調査の立ち合いにも対応しており、月次の数値が第三者の目を通っている状態は、調査の場での説明を進めやすくします。まずは月次試算表の確認者と確認日を決め、3点の確認欄を作りましょう。
| 確認する点 | 見方 | 差があった場合の動き |
|---|---|---|
| 現預金の残高 | 通帳の残高と突き合わせます | 差額の内訳をその日のうちに確認します |
| 増減の大きい科目 | 前月比で2割以上動いた科目を見ます | 理由を1行で書き添えてもらいます |
| 新しく出た科目 | 前月になかった科目を探します | 計上した根拠の証憑を確かめます |
| 確認の記録 | 日付と氏名を欄に記入します | 記録のない月は翌月にまとめて確認します |
確認する項目を3点に絞る
確認の項目は、3点を超えないことが続けるための条件です。項目が多いと確認そのものが負担になり、数か月で形骸化します。3点であれば、月次試算表を開いて15分で終わります。慣れてきた段階で、粗利率や人件費率といった指標を追加してください。追加は半年に1項目までのペースが現実的です。項目は一覧にして、試算表と一緒に保管しましょう。
確認日を月次の予定に組み込む
確認は、翌月の決まった日に行う予定として登録します。試算表ができたら声をかける運用では、忙しい月に確認が抜けます。日付は月次の締め目標の翌営業日に置くと、流れが途切れません。確認者が不在の月は、代行の確認者を先に決めておきます。確認しなかった月も記録に残すと、体制の実態が見えます。3か月続けば習慣として定着します。
8. 引き継ぎ資料を平時から更新する運用
引き継ぎ資料は、退職や異動が決まってから作るものではありません。結論として、平時に少しずつ更新する運用へ切り替えてください。理由は、退職の申し出から引き継ぎまでの期間は短く、資料づくりと通常業務が重なるためです。更新の方法は単純で、その工程を実施した直後に1行だけ直す形にします。1行であれば1分で終わり、通常業務の妨げになりません。実務での傾向として、まとめて作ろうとした資料は、着手から完成まで数か月かかり、完成時には内容が古くなっています。現場でよく見られる失敗は、資料を担当者の個人フォルダに置き、他の人が開けないまま保管されるケースです。保管場所は共有のフォルダに1か所と決め、更新日を各ファイルの先頭に書いてください。個人フォルダに置いた資料は、引き継ぎの場面で存在ごと見落とされます。あすなろ税理士法人では事業承継の支援として、株価対策や相続税対策の提案に加え、第三者への承継を検討する場合には提携する仲介業者の紹介にも対応しています。引き継ぎ資料の整備は、承継の場面でも土台になります。まずは工程一覧のうち、手順書が存在しない行に印を付けてみましょう。
注意
会計ソフトや銀行のIDとパスワードを、引き継ぎ資料の本文へ書き込む運用は避けてください。資料は共有フォルダに置くため、閲覧できる範囲が広がります。認証情報は別の管理方法を用意し、資料には「どこで管理しているか」だけを記します。担当者の交代時は、パスワードの変更もあわせて行ってください。
作業の直後に1行だけ直す
更新は、作業を終えた直後の1分で行います。時間を空けると、判断に迷った箇所を忘れてしまいます。直す内容は、手順の変更点と、迷った理由の2つに絞ります。文章として整える必要はなく、箇条の一行で構いません。整えるのは年1回の見直しのときで足ります。この形にすると、資料が常に実態へ追いつきます。
保管場所を1か所に決める
資料の保管場所は、共有フォルダの1か所に固定します。個人のパソコンや紙のファイルに分散すると、探す時間が引き継ぎの負担になります。フォルダの構成は、工程一覧の並び順に合わせると迷いません。ファイル名の先頭に工程の番号を付けると、並び替えだけで対応が確認できます。更新日をファイルの先頭行に書く運用も加えてください。古い資料が一目で判別できます。
9. 属人化を数値で把握する方法
属人化の度合いは、3つの指標で数値として把握できます。結論として、感覚での議論をやめ、数字で現状と改善を確かめてください。理由は、数値がないと改善の効果が分からず、取り組みが続かないためです。1つ目は、1名しか実施できない工程の割合です。工程一覧で代行者の欄が空いている行を数え、全体の行数で割ります。2つ目は、代行が実際に行われた回数です。指名だけでは意味がなく、実施の記録が体制の実力を示します。3つ目は、手順書の更新日から経過した日数です。資料が古いままなら、代行者が読んでも作業を再現できません。実務での傾向として、単独工程の割合が5割を超える会社では、担当者の不在時に月次が1か月遅れます。現場でよくある失敗は、指標を作ったまま測定しないケースです。測定の担当と実施月を先に決めておくと、この抜けは防げます。測定は四半期に1回、15分で終わります。測った数字は前回と並べて記録し、動いたかどうかだけを見ます。数えた結果は、改善の議論を始めるときの共通の出発点になります。まずは工程一覧を開き、代行者の欄が空いている行の数を数えてみてください。
単独工程の割合を数える
この割合は、体制の危うさを最も端的に表す数字です。全工程が25行で、代行者のいない行が15行あれば6割にあたります。目標は、まず5割を下回らせ、次に3割を目指す形が現実的です。割合を下げるときは、発生頻度の高い工程から代行者を決めてください。1行ずつ埋めれば数字は必ず動きます。四半期ごとに測り、推移を1枚の表に残しましょう。
代行の実績を回数で残す
代行の実績は、実施日と工程名と担当者の3項目で記録します。記録が残っていれば、次に同じ工程を任せるときの判断材料になります。半年で1回も実績がない工程は、指名が形だけの状態と考えてください。実績を増やすには、担当者の在席中にあえて代行者へ任せる方法が有効です。年に2回、意図的に交代する予定を組みましょう。実績の記録は、月次の確認記録と同じ用紙で管理できます。
10. 分散と記録が事業継続を支える
一人経理の解消は、工程の分散と手順の記録という2つの積み重ねで実現します。結論として、人員を増やせない会社でも、この2つは今日から着手できます。理由は、どちらも新たな費用を必要とせず、既存の人員と時間の配分を変える取り組みだからです。2026年現在、人材の採用は多くの中小企業にとって容易ではなく、増員を前提にした計画は動き出しません。実務での傾向として、工程一覧の作成と代行者の指名まで進めた会社では、担当者の急な不在でも月次の遅れが数日にとどまります。現場でよくある失敗は、一度に完璧な体制を目指し、着手の前に力尽きるケースです。四半期ごとに1つの工程だけ分散させる進め方であれば、通常業務と両立できます。あすなろ税理士法人(愛知県一宮市野口)は、1968年に開業した税理士事務所を承継し、2023年6月に税理士法人へ組織変更しました。体制を引き継ぎながら続ける難しさは、自らの経験としても把握しています。承継の場面では、記録として残った手順が判断の材料になります。選んだ工程は、四半期の終わりに結果を振り返る対象にもします。まずは工程一覧を1枚作り、来四半期に分散させる工程を1つ選んでください。
四半期ごとの進め方
小さく分けて続ける形にする
改善は、3か月で1工程という速度で十分です。年に4工程が分散されれば、3年で12工程が1名依存から外れます。速度を上げようとすると、通常業務が滞って続きません。取り組む工程は、発生頻度と所要時間の掛け算で上位にあるものから選びます。選ぶ基準を先に決めれば議論は5分で終わります。四半期の初日に、対象の工程を1つ決めましょう。
年1回、体制そのものを見直す
体制の見直しは、年1回、決算の後に行います。見直す対象は、工程一覧、代行者の割り当て、承認の基準額の3つです。人員の異動や取引の増減があれば、工程そのものが変わっています。前年の指標と並べて、数字がどう動いたかを確認してください。改善が止まっていた項目には、翌年の担当者を決めます。所要は1時間程度で終わります。
工程を分けて記録することが一人経理の解消策になります
一人経理の危うさは、増員ではなく工程の分散と手順の記録で解消できます。経理の仕事を20から30の工程に分け、記録と承認を別の人に割り当て、代行者を工程ごとに指名する。この順で進めれば、担当者の不在でも業務は止まりません。属人化を3つの指標で測りながら、四半期に1工程ずつ着手してください。
一人経理の解消に関するよくある質問
増員できない場合でも改善できますか
A. 承認と月次の確認を代表者に移すだけで改善します。
2工程で月30分程度の負担です。記録と承認が別の人になれば、誤りを止める仕組みが働きます。
工程はどのくらいの細かさで書きますか
A. 月次で20から30の工程が目安です。
1工程は1行40文字以内で書きます。A4用紙1枚に収まる分量にすると、全員で共有できます。
月次試算表は誰が確認すればよいですか
A. 作成者以外であれば会計の専門家でなくても構いません。
現預金の残高、増減の大きい科目、新しく出た科目の3点を見ます。15分程度で終わります。
引き継ぎ資料はいつ作ればよいですか
A. 退職が決まる前から、平時に少しずつ更新します。
工程を実施した直後に1行だけ直す形にします。保管場所は共有フォルダの1か所に固定します。