銀行明細取込はどこまで自動化できるか。稲沢市の企業が整える口座データの設計
この記事でわかること
銀行明細を会計ソフトへ取り込む 接続方式の違い と選び方
自動仕訳の精度を上げる摘要欄と口座設計の整え方
現金取引と私用口座が残る場合の補完の手順
銀行明細の取込を自動化したのに、結局は手作業が減らないという声を経理の現場でよく聞きます。稲沢市の事業者から寄せられる相談でも、この行き違いは繰り返し起こります。結論として、自動化の成否を決めるのは会計ソフトの性能ではなく、口座の数と役割、摘要欄の書き方をどこまで設計できているかという点です。接続方式が同じでも、口座が用途別に分かれ、振込依頼人名が統一されていれば、自動仕訳の的中率は目に見えて変わります。本記事では、接続方式の選び方から現金取引の補完まで、導入前に決めておくべき順序で整理しました。読み終えたときには、自社の口座データのどこが自動化を止めているのかを特定でき、着手すべき項目を優先順位つきで選べるようになります。
1. インターネットバンキングと会計ソフトの接続方式
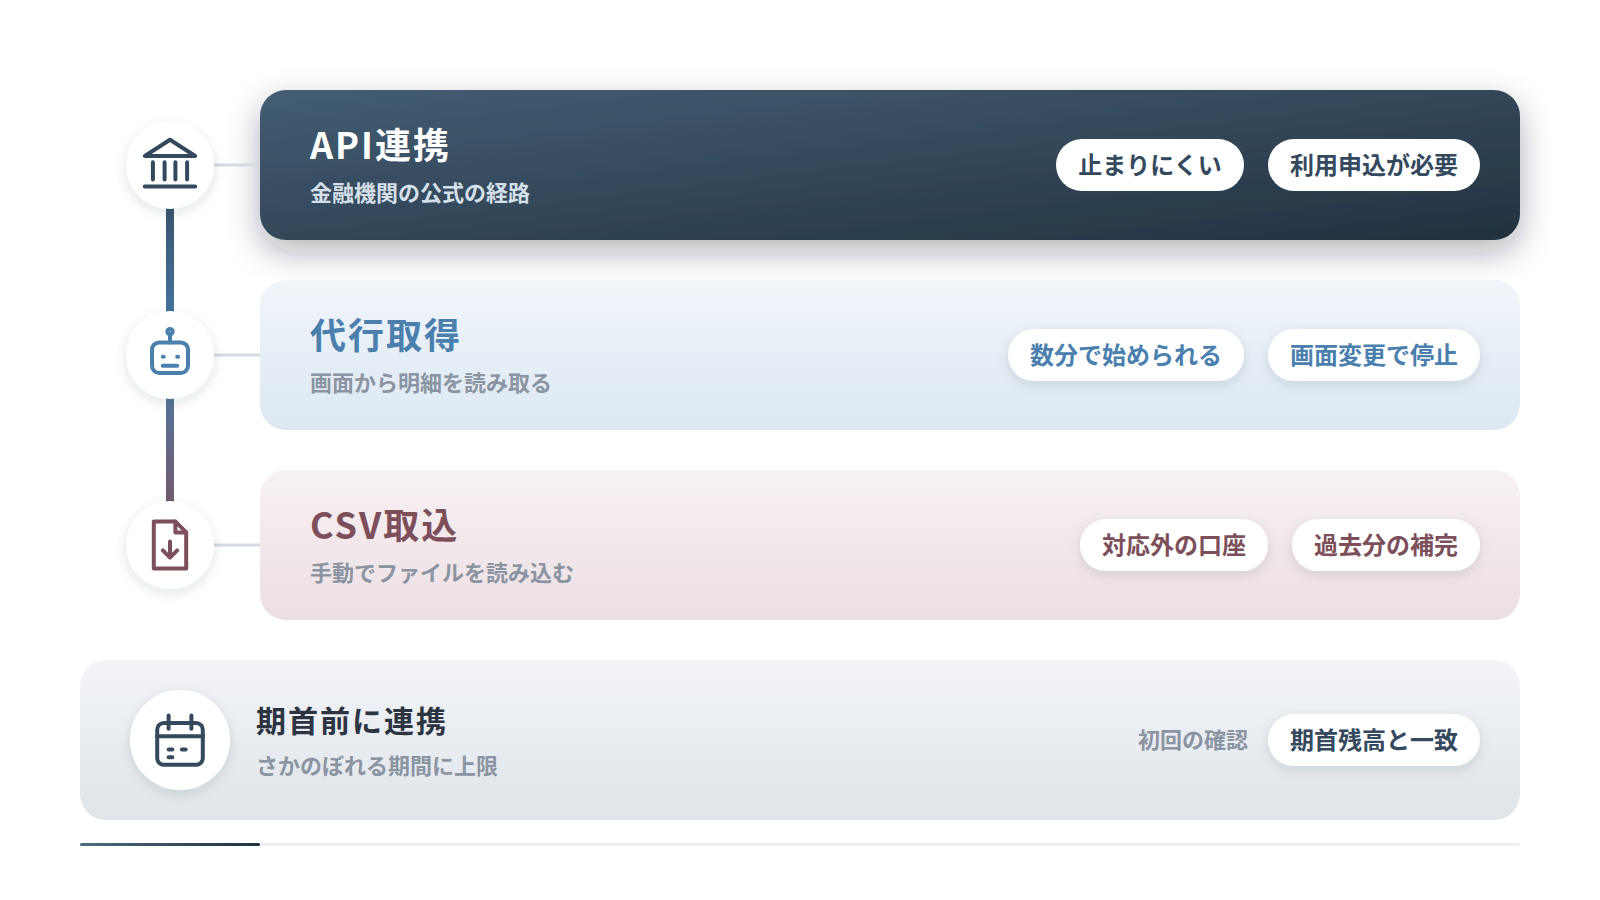
銀行明細を会計ソフトへ取り込む方式は、API連携、代行取得、CSV取込の3種類に整理できます。結論として、選べる場合はAPI連携を第一候補にしてください。理由は、金融機関が公式に提供する経路のため、仕様変更で突然止まるリスクが低いためです。2018年に施行された改正銀行法により、金融機関にはAPI提供の体制整備が求められ、対応する先が広がりました。代行取得は、利用者に代わってログインし画面から明細を読み取る方式です。手軽に始められますが、金融機関側の画面変更やセキュリティ強化で接続が止まる場面があります。現場でよく見られる失敗は、代行取得のまま数年運用し、更新のたびに担当者が再設定へ追われるケースです。CSV取込は手動ですが、対応外の口座を扱う最後の受け皿として残す価値があります。3方式は排他ではなく、口座ごとに使い分けるという前提で設計してください。まずは自社の全口座を書き出し、それぞれがどの方式に対応しているかを一覧にする作業から始めましょう。
API連携と代行取得の違いを押さえる
2つの方式は、接続の安定性と初期手続きの手間が逆になります。API連携は金融機関への利用申込が必要で、書面の提出を求められる先もあります。一方の代行取得は、ログイン情報を登録するだけで数分で始められます。運用が1年を超える口座では、途中で止まらないAPI連携のほうが結果的に手間が減ります。主要な入出金が通る口座から順にAPI連携へ切り替える方針をおすすめします。まずはメインバンクの申込書類を取り寄せ、必要な手続きの日数を確認してください。
CSV取込を残す判断をする
すべての口座を自動連携にする必要はありません。年に数回しか動かない口座や、連携に対応していない口座は、CSV取込のまま運用するほうが管理は簡単です。判断の目安は、年間の取引件数を数えて決める方法です。件数が年12件に満たない口座なら、月次の締めで手入力しても負担は限られます。ただしCSVの形式は金融機関ごとに異なるため、取込用の変換ルールを1度作って保存しておいてください。次回以降の作業が数分で終わります。
2. 明細データが取り込まれる範囲と期間の制限
明細の取込には、さかのぼれる期間の上限が金融機関ごとに定められています。結論として、連携を始める前にこの期間を確認しないと、期首からの帳簿が作れません。理由は、照会できるのは契約上定められた範囲に限られ、それ以前の明細は自動では取得できないためです。実務での傾向として、連携開始日より前の分は紙の通帳やCSVで補う必要が生じます。現場でよくある失敗は、期の途中で連携を始め、期首から連携日までの数か月分が空白のまま残るケースです。この空白は決算前に発覚し、通帳のコピーから手入力する事態を招きます。回避するには、連携の開始を期首の1か月前までに済ませる段取りが有効です。あわせて、取り込まれる項目の範囲も確認してください。日付、金額、摘要は取得できても、振込依頼人名の全文が入らない先もあります。まずは金融機関の照会可能期間を調べ、期首まで届くかどうかを確かめましょう。
| 確認項目 | 確認先 | 確認しないと起こること |
|---|---|---|
| 照会可能期間 | 金融機関の利用規定 | 期首から連携日までが空白のまま残ります |
| 取得できる項目 | 会計ソフトの連携仕様 | 振込依頼人名が欠け、消込が手作業になります |
| 更新の頻度 | 会計ソフトの連携設定 | 当日の入金が翌日まで反映されません |
| 同期の停止条件 | 金融機関の通知 | パスワード更新後に取込が止まります |
初回連携でさかのぼる期間を決める
初回の連携では、取得できる限り過去までさかのぼって取り込んでください。あとから期間を延ばすことはできず、時間が経つほど取得できる範囲は縮みます。取り込んだ後は、期首残高と帳簿の残高が一致するかを必ず確認します。一致しない場合は、取り込めなかった期間をCSVで補います。残高の一致を確認するまでが初回作業という位置づけで進めてください。作業は口座1件あたり30分程度を見込むと無理がありません。
連携が切れる原因を先に知っておく
連携が止まる原因は、パスワードの定期更新、認証方式の変更、口座の名義変更にほぼ集約されます。いずれも金融機関側の都合で発生するため、こちらから防ぐことはできません。対策は、止まったことに早く気づく仕組みを持つことです。会計ソフトの連携状況の画面を、月初と月中の2回確認する運用にしておくと発見が早まります。担当者が1名の場合は、確認日をカレンダーに繰り返し予定として登録してください。復旧の手順書を1枚作っておくと、担当が替わっても対応できます。
3. 複数口座を扱う場合の管理単位
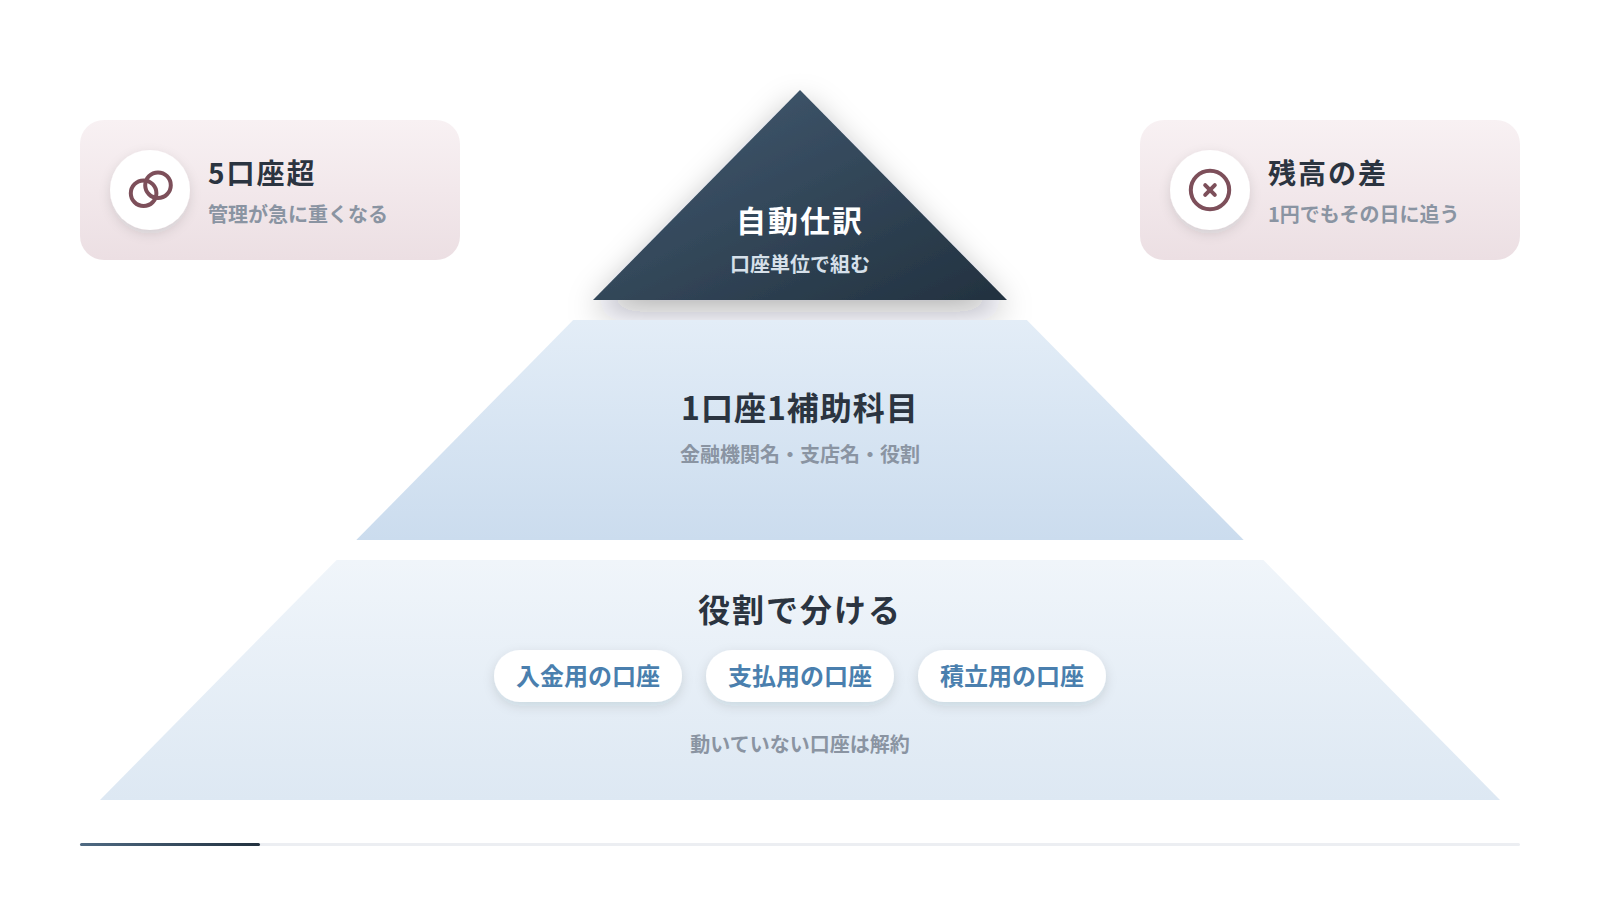
複数口座を扱う場合の基本は、1口座につき1つの補助科目を割り当てることです。結論として、この対応関係が崩れると、残高の突合に時間がかかり自動化の効果が消えます。理由は、複数の口座を1つの科目にまとめると、どの口座の残高がずれているのかを特定できなくなるためです。実務では、口座数が5口座を超えたあたりから管理が急に重くなります。現場でよく見られる失敗は、支店統廃合で口座が増えたのに、科目を分けずに運用を続けるケースです。月末の残高が合わず、原因の特定に半日を要する事態が起こります。もう1つの管理単位は、口座ごとの役割です。役割を決めずに口座を増やすと、同じ性質の取引が複数の口座に散らばります。入金用、支払用、納税と賞与の積立用と役割を決めておくと、明細を見た瞬間に取引の性質が判断できます。役割が決まれば、自動仕訳のルールも口座単位で組めます。まずは口座の一覧に補助科目名と役割の欄を追加し、空欄がないかを点検してください。
口座ごとに補助科目を割り当てる
補助科目の名前は、金融機関名と支店名と口座の役割を組み合わせて付けます。番号だけの名称にすると、担当者が替わったときに判別できません。名称の付け方を先に決め、口座が増えても同じ規則で追加できる形にしてください。突合の作業は、通帳の残高と会計ソフトの残高を並べて確認する形で足ります。残高の突合は補助科目ごとに行い、1円でも差があればその日のうちに原因を追う運用にします。差の放置は、翌月以降の突合をさらに難しくします。月次の締めでは、補助科目の一覧を印刷して残高を並べて確認しましょう。
使わない口座を整理する
動いていない口座は、解約か用途の再定義のどちらかを決めてください。残高がわずかな口座でも、存在する限り毎月の残高確認の対象になります。年間の取引が0件の口座が2つあれば、それだけで確認作業が2回分増えます。解約する場合は、引落先の変更が完了してから手続きを進めます。変更が漏れると引落が不能になり、取引先への連絡が必要になります。口座数を減らす作業が、最も費用のかからない自動化にあたります。まずは直近12か月の取引件数を口座別に数えてみてください。
4. 稲沢市の事業者が使う地域金融機関の対応状況
地域金融機関の連携対応は、業態ではなく金融機関ごとに個別に確認することが前提です。結論として、都市銀行だから対応済み、信用金庫だから未対応という区分けは実態と合いません。理由は、システムの更改時期や提携するサービスが金融機関ごとに異なるためです。稲沢市の事業者が取引する先には、地方銀行、信用金庫、信用組合、ネット専業の銀行が混在します。実務での傾向として、法人向けのインターネットバンキング契約がある口座は連携できる場合が多く、個人向け契約のままの口座はつまずきます。現場でよくある失敗は、会計ソフトの対応一覧だけを見て契約し、法人向けの追加契約が必要と後から判明するケースです。この確認漏れは、導入が1か月以上遅れる原因になります。確認は、会計ソフト側の対応一覧と金融機関側の案内の両方で行ってください。新規に口座を開設する場合は、開設の申込時点で連携の可否を窓口に尋ねると手戻りが防げます。まずは取引先の金融機関ごとに、対応の可否と必要な契約種別を表にまとめましょう。
対応状況の確認手順
対応一覧で確認する項目を絞る
確認する項目は、連携の可否、必要な契約種別、認証方式、利用料の4つに絞ります。項目を増やすと確認作業が終わらず、導入が先送りになります。4項目を金融機関ごとに埋めれば、どの口座から着手するかを判断できます。判断の基準は、取引件数が多い口座を優先する形です。件数の多い上位2口座を先に連携するだけで、入力作業の大半が減ります。表が埋まったら、着手順に番号を振っておきましょう。
未対応の口座を運用でカバーする
連携できない口座は、取引そのものを他の口座へ寄せる方法で負担を減らせます。引落先を連携済みの口座へ変更すれば、未対応の口座は残高だけの管理で済みます。変更の手続きは、引落先ごとに書面の提出を求められる場合があります。1か月に1件ずつ進める計画にすると、通常業務への影響を抑えられます。それでも残る取引は、月末にCSVで一括取込する運用に固定してください。都度の対応をやめるだけで、作業時間は安定します。
5. 取り込んだ明細を仕訳へ変換する流れ
取り込んだ明細は、取込、ルール適用、確認、確定という4段階で仕訳になります。結論として、自動化できるのは前半の2段階までで、確認と確定は人が担う工程です。理由は、同じ摘要でも取引の内容が変わる場合があり、機械的な判定では誤りが残るためです。取込は連携の設定さえ済めば自動で進みます。ルール適用は、摘要の文字列と金額の条件で科目を割り当てる仕組みです。実務での傾向として、ルールを登録した最初の1か月は的中率が上がらず、3か月目あたりから安定します。現場でよくある失敗は、初月の精度の低さを理由に、ルールを作り込む前に自動化をあきらめるケースです。ルールは、取引件数の多い順に20件だけ先に登録すると効果が早く出ます。確認の工程では、金額の大きい取引と初めて登場する摘要を重点的に見ます。金額が10万円を超える取引は、件数が少なくても必ず内容を確かめてください。まずは直近3か月の明細を並べ、繰り返し出てくる摘要を数えることから始めてください。
自動仕訳ルールの登録単位を決める
ルールは、取引先単位ではなく摘要の文字列単位で登録します。同じ取引先でも、明細に載る文字列が振込方法によって変わるためです。文字列は前方一致で短めに設定すると、表記の揺れを吸収できます。ただし短くしすぎると別の取引まで拾うため、5文字から8文字程度を目安にしてください。登録後は1か月運用し、誤って割り当てられた件数を数えます。数える作業は、確認済みの仕訳を摘要順に並べれば10分で終わります。誤りが3件を超えるルールは、条件に金額の範囲を加えて絞り込みます。
確認を後回しにしない運用にする
確認の工程は、週に1回15分の枠を決めて回します。月末にまとめて行うと、1か月前の取引の内容を思い出す手間が加わります。週次であれば、記憶が新しいうちに判断できて迷いが減ります。確認の順序は、金額の大きい取引から見る形に固定してください。未確定の明細が50件を超えたら、その週のうちに追加の時間を取ります。件数は会計ソフトの一覧画面で確認でき、開くだけで把握できます。未確定を翌月へ持ち越さないことが、月次を早める最短の方法です。
6. 摘要欄の情報量が自動化の精度を左右する理由
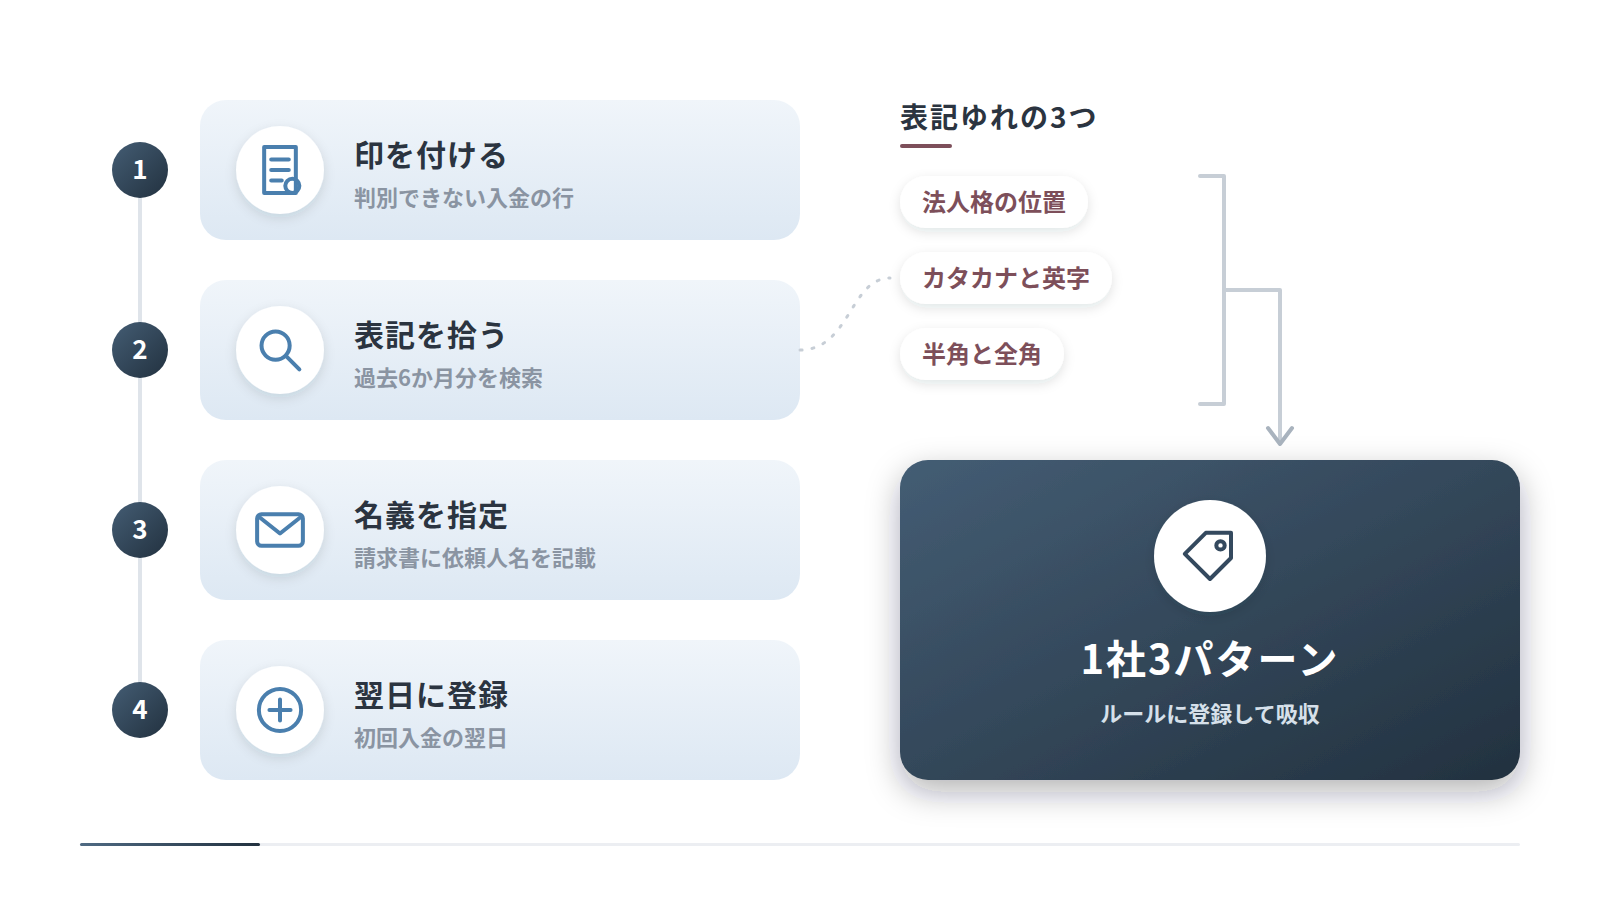
自動仕訳の精度は、摘要欄にどれだけ判別できる情報が載っているかでほぼ決まります。結論として、会計ソフトを変えるより摘要欄を整えるほうが、精度の改善は早く現れます。理由は、ルール適用が摘要の文字列を手がかりに判定しているためです。振込入金の明細には、振込依頼人名がそのまま載ります。この名前が略称や個人名になっていると、どの取引先からの入金かを機械が判別できません。実務での傾向として、同じ取引先から3種類以上の表記で入金される例は珍しくありません。現場でよくある失敗は、経理側で表記の揺れを毎月手で直し、その作業を自動化と呼んでしまうケースです。改善の順序は、まず社内の請求書に振込依頼人名の指定を記載することから始めます。次に、口座振替やカード決済の明細に載る名称も一覧化してください。摘要の一覧表を作る作業が、精度を上げる最初の1歩にあたります。まずは直近1か月の入金明細を印刷し、判別できない行に印を付けてみましょう。
取引先名の表記ゆれを揃える
表記ゆれは、法人格の位置、カタカナと英字、半角と全角の3点で発生します。会計ソフトのルールは文字列を厳密に見るため、1文字違えば別の取引として扱われます。対策は、取引先ごとに実際に載る表記をすべて拾い、ルールに登録する方法です。拾う作業は、過去6か月分の明細を検索すれば30分程度で終わります。1社につき最大3パターンを登録しておけば、ほとんどの揺れを吸収できます。新しい取引先が増えたときは、初回入金の翌日に登録してください。
入金者名を先に決めてもらう
新規の取引開始時に、振込依頼人名の指定を書面で伝える手順を組み込みます。取引条件を確認する段階であれば、相手先も対応しやすくなります。伝える内容は、依頼人名の表記と、請求番号を後ろに付けるかどうかの2点です。すでに取引が始まっている先には、請求書の様式変更のタイミングで案内します。依頼人名の指定は入金消込を最も早く改善する取り組みにあたります。まずは入金件数の多い上位10社へ案内を出しましょう。
7. 振込手数料や口座振替の処理方法
振込手数料と口座振替は、処理方法を先に決めておけば自動化できる領域です。結論として、判断が毎回変わる運用が自動化を止めます。理由は、手数料を差し引いた入金額が請求額と一致せず、消込のルールが働かなくなるためです。手数料の負担は、契約や商慣行によって当方負担と先方負担に分かれます。取引基本契約書に定めがある場合は、その記載が優先します。先方負担の場合、入金額は請求額から手数料分だけ少なくなります。実務での傾向として、この差額を雑損失や支払手数料のどちらで処理するかが社内で統一されていない例が見られます。現場でよくある失敗は、担当者ごとに処理が異なり、決算時に科目の内訳が説明できなくなるケースです。口座振替は、複数の請求分がまとめて1件の入金として載る点に注意が必要です。まとめ入金は内訳データと突き合わせる前提で運用を組んでください。まずは手数料の負担区分を取引先ごとに一覧化し、処理科目を1つに決めましょう。
| 場面 | 明細の見え方 | 先に決めておくこと |
|---|---|---|
| 先方負担の入金 | 請求額より少ない金額で着金 | 差額を処理する科目を1つに統一します |
| 当方負担の振込 | 振込額と手数料が別行で表示 | 手数料行に自動仕訳ルールを設定します |
| 口座振替の入金 | 複数件分が1行にまとまる | 内訳データの取得方法と保存先を決めます |
| 振替の不能分 | 当月の入金額だけが減る | 再請求の手順と担当者を決めておきます |
手数料差額の処理を1つに決める
差額の処理は、社内で1つの科目に固定してください。処理が統一されていれば、金額の範囲で自動仕訳のルールを作れます。ルールの条件は、請求額との差が一定額以下という形で設定します。差額が想定を超える場合だけ、人が内容を確認する運用にします。例外だけを人が見る形に寄せると、確認件数は大きく減ります。決めた処理は1枚の手順書にまとめ、経理の共有フォルダへ置いておきましょう。担当が替わっても同じ処理が続きます。
まとめ入金は内訳で消し込む
口座振替のまとめ入金は、明細だけでは内訳がわかりません。振替を委託している先から届く内訳データを、入金日と同じ日付で保存してください。保存先は口座ごとのフォルダに固定し、ファイル名に年月を入れます。消込は内訳データを取り込み、入金額の合計と一致するかを確認する順序で進めます。振替不能分がある月は、合計が一致しないため差額の一覧を作って再請求へ回します。内訳データの保存は、電子取引データの保存要件にも関わるため様式を変えずに残してください。この流れを月次の作業手順へ組み込んでおきましょう。
8. 現金取引が残る場合の補完手段
現金取引は、口座を通る取引へ置き換えるほど自動化が進みます。結論として、現金をゼロにできない業種でも、件数を減らす余地はほぼ残っています。理由は、現金の入出金だけは銀行明細に現れず、必ず人の入力が必要になるためです。置き換えの手段は、法人カード、電子マネー、口座振替の3つが中心になります。いずれも利用明細が電子で残るため、後から内容を確かめられます。実務では、少額の消耗品や交通費を法人カードへ寄せるだけで、小口現金の出金件数が大きく減ります。現場でよく見られる失敗は、小口現金の残高が帳簿と合わず、月末に原因を探す時間が固定的に発生するケースです。それでも残る現金は、現金出納帳を毎日締める運用で管理します。あすなろ税理士法人の記帳代行では、現金出納帳を作成していただければ、その後の記帳を代行する形にも対応しています。自計化を選ぶ場合の支援も用意があります。まずは直近1か月の現金取引を数え、カードや口座振替へ置き換えられる件数を確かめてください。
注意
電子帳簿保存法により、メールやウェブサイトで授受した請求書や領収書などの電子取引データは、電子のまま保存する取扱いになっています。保存にあたっては、取引年月日、取引金額、取引先の3項目で検索できる状態が求められます。自社に適用される要件や猶予の取扱いは事業規模や状況で異なるため、個別の判断は税理士へご確認ください。
小口現金を減らす手順を決める
小口現金の削減は、支出の種類ごとに置き換え先を決める方法で進みます。交通費は交通系の電子マネー、消耗品は法人カードという形で割り当てます。置き換えの対象は、件数の多い上位3種類から着手すると効果が見えます。カードの利用明細も会計ソフトと連携できるため、入力の手間は増えません。現金の出金件数を月10件以下に抑えることを当面の目標に置いてください。達成できれば、現金の締め作業は数分で終わります。
現金出納帳の締め方を固定する
現金出納帳は、毎日の終業前に実残高と照合して締めます。日次で締めていれば、差が出た日を特定でき原因も追えます。週次や月次にすると、探す範囲が広がって時間がかかります。照合の担当は1名に固定し、確認者を別に置く形が望ましい運用です。金庫の現金を数える作業は2名で行うと、記録の信頼性が上がります。差が出た場合は、その日の伝票を1件ずつたどって原因を特定します。締めた出納帳は、月末にまとめて会計ソフトへ取り込みましょう。
9. 口座を事業用と私用で分ける必要性
事業用と私用の口座は、連携を始める前に必ず分けてください。結論として、この分離ができていないと、自動仕訳の確認作業がいつまでも減りません。理由は、私用の支出が明細に混ざるたび、人が1件ずつ判断して除外する必要が生じるためです。個人事業主の場合、私用の支出は事業主貸、私用口座からの事業支出は事業主借で処理します。処理自体は難しくありませんが、件数が増えると確認の時間が積み上がります。1件あたり数十秒でも、年間では相当な時間になります。実務での傾向として、月に20件の私用取引が混ざる口座では、確認だけで毎月1時間近くを要します。現場でよくある失敗は、生活費の引落を事業用口座に残したまま連携し、毎月同じ判断を繰り返すケースです。法人の場合は、代表者個人の支出を法人口座から出さない運用を徹底してください。あすなろ税理士法人では、個人事業主の方に青色申告のメリットを説明しながら、日々の帳簿づけの体制づくりを支援しています。まずは事業用口座の明細から私用の引落を洗い出し、変更の手続きを進めましょう。
事業主貸と事業主借で処理する
個人事業では、事業と家計の間の資金移動を事業主貸と事業主借で記録します。事業用口座から生活費を引き出したときは事業主貸、私用口座で事業の経費を払ったときは事業主借です。この2科目は損益に影響しませんが、記録が漏れると残高が合いません。処理を減らすには、生活費の送金を月1回にまとめる方法が有効です。都度の引き出しをやめるだけで、月の記録は1件に収まります。固定した日付は、資金繰り表にも同じ日で反映できます。送金日を毎月同じ日に固定しておきましょう。
私用口座は連携から外す
私用口座は、会計ソフトへ連携しないことが原則です。連携すると私用の明細まで取り込まれ、除外の作業が毎月発生します。事業の支出を私用口座で払った場合は、その1件だけを手入力すれば足ります。件数が月に5件を超えるようなら、支払方法そのものを見直してください。取り込む範囲を絞ることも自動化の設計にあたります。連携済みの口座一覧を開き、私用口座が混ざっていないかを確認しましょう。
10. 口座データの整備が月次の速さを決める
月次の締めが早い会社は、口座の数が少なく、摘要が整い、現金取引が限られています。結論として、月次の速さはソフトの機能差ではなく、この3条件の整備度で決まります。理由は、どの条件が欠けても人の判断が入る工程が増えるためです。2026年現在、会計ソフトの連携機能は各社とも成熟し、機能差だけで作業時間が大きく変わる場面は少なくなりました。実務での傾向として、口座を3つに絞り、上位10社の依頼人名を統一した会社では、月次の締めが数日単位で早まります。現場でよくある失敗は、ソフトの乗り換えだけを検討し、口座と摘要の設計に手を付けないケースです。整備の順序は、口座の整理、摘要の統一、現金の削減という3段階が実務的です。1段階ずつ3か月かけて進める計画にすると、通常業務と両立できます。あすなろ税理士法人(愛知県一宮市野口)では、会社設立の支援も行っており、設立の3か月程度前からのご相談をおすすめしています。まずは今月の締めにかかった日数を記録し、次の四半期の目標日数を決めましょう。
整備の3段階
月次の締めを日数で管理する
月次は、翌月の第何営業日までに締めるかを数字で決めます。目標がないと、作業は空いた時間へ流れて後ろ倒しになります。最初の目標は翌月10営業日、慣れてきたら5営業日という形で段階的に縮めてください。締めが遅れた月は、どの工程で止まったのかを1行だけ記録します。遅れの原因の大半は口座の残高不一致と未確定の明細に集中します。記録が3か月分たまれば、手を打つべき工程が特定できます。
年1回、連携設定を点検する
連携の設定は、年1回まとめて点検します。点検する項目は、連携中の口座一覧、自動仕訳ルールの誤りの件数、使っていないルールの3つです。使われていないルールは削除し、条件が重なるルールは統合してください。ルールが200件を超えると、どれが効いているのか判別できなくなります。点検は決算後の落ち着いた時期に行うと無理がありません。点検日を年間予定表へ先に書き込んでおきましょう。
口座の設計が銀行明細の自動化を決めます
銀行明細の自動化で成果が出るかどうかは、会計ソフトの選択ではなく口座の数、摘要の整い方、現金取引の量で決まります。接続方式を選び、補助科目を口座ごとに割り当て、振込依頼人名を統一する。この順で整えれば、確認の工程だけを人が担う形に近づきます。次の四半期の目標日数を決めたうえで、着手する項目を1つに絞ってください。
銀行明細の取込に関するよくある質問
明細を取り込めば仕訳は自動で確定しますか
A. 確認と確定の工程は人が担います。
自動化できるのは取込とルール適用までです。金額の大きい取引と初めて出る摘要を優先して確認してください。
過去の明細はどこまでさかのぼれますか
A. 金融機関ごとに照会できる期間が定められています。
連携前に上限を確認してください。届かない期間はCSVや通帳から補い、期首残高との一致まで確かめます。
連携が止まったときはどうすればよいですか
A. 認証情報を更新し、止まった期間をCSVで補います。
原因はパスワード更新や認証方式の変更が中心です。月2回は連携状況の画面を確認してください。
私用の口座も連携したほうがよいですか
A. 私用口座は連携しない運用をおすすめします。
私用の明細が混ざると除外作業が毎月発生します。事業の支出を私用口座で払った分だけ手入力します。