帳簿保存と証憑管理の教科書!愛知県の中小企業が整える調査対応の備え
この記事でわかること
帳簿書類の保存期間と起算日の数え方
月別の整理と摘要の書き方で説明力を上げる方法
仕訳と証憑を突き合わせる月次の手順
帳簿保存と証憑管理について、何年分をどこまで残せばよいのか分からないまま書類を積み上げている中小企業は少なくありません。保存期間の起算日や電子データの扱いは細かく定められており、日々の業務の中で確認する機会が少ないためです。結論として、法人の帳簿書類は申告期限の翌日から7年間を基本に保存し、証憑は月別に整理して仕訳と結びつけておくのが要点です。そのうえで摘要と現金の記録を丁寧に残せば、調査の場で取引の中身を短時間で説明できます。本記事では、保存のルールから月次の突き合わせまでを、実務の順番に沿って整理しました。読み終える頃には、自社の保存方法のどこに抜けがあり、何から整えればよいかまで判断できるようになります。
1. 帳簿書類の保存期間と起算日
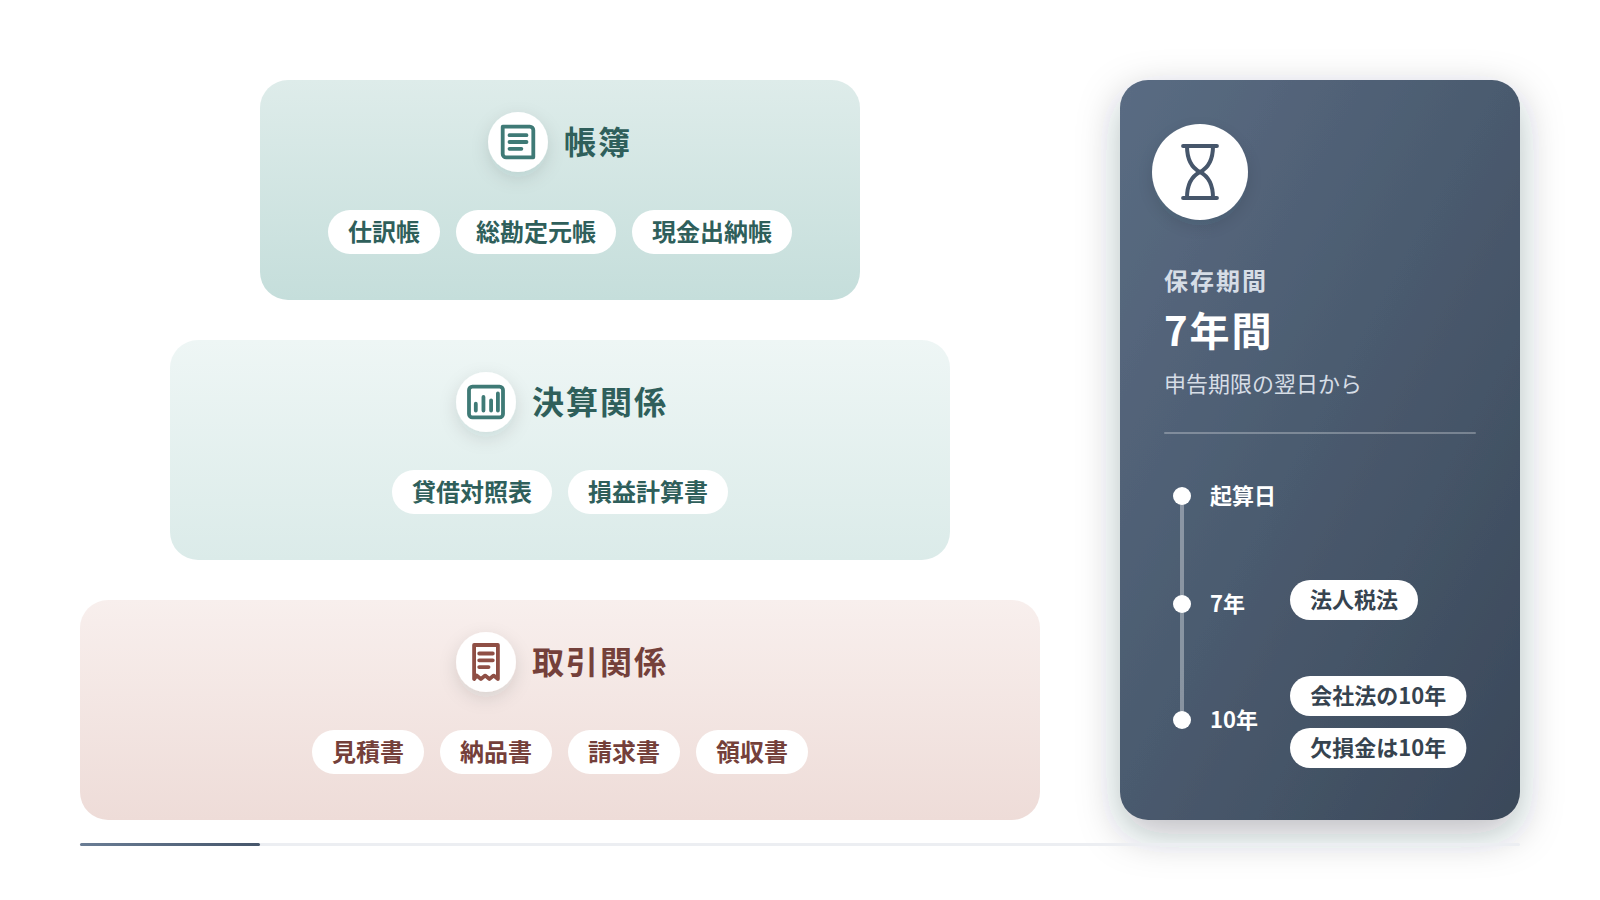
法人の帳簿書類は、確定申告書の提出期限の翌日から7年間保存するのが原則で、欠損金が生じた事業年度は10年間の保存が必要です。保存期間の数え始めは事業年度の末日ではなく、申告書の提出期限の翌日である点に注意が必要です。たとえば3月決算の法人で申告期限が5月31日の場合、保存期間は6月1日から数え始めます。7年間の保存であれば、7年後の5月31日までが保存の期間になります。現場でよくある失敗は、事業年度の末日から数えて7年で廃棄し、保存期間を満たさずに捨ててしまうケースです。また、会社法では会計帳簿と事業に関する重要な資料を、帳簿の閉鎖の時から10年間保存するよう定めています。税法の7年と会社法の10年が並ぶため、実務では10年を目安に保存しておくと判断に迷いません。2026年現在のルールを下の表に整理したので、自社の決算月に当てはめて確認してください。保存期間は事業年度ごとに異なる日付で終わるため、箱やフォルダに廃棄できる日を書いておくと管理が楽になります。まずは保管している書類の中で最も古い事業年度を確かめ、その保存期間の終了日を計算してみてください。
| 区分 | 保存期間 | 数え始める日 |
|---|---|---|
| 法人税法上の帳簿と書類 | 7年間 | 確定申告書の提出期限の翌日 |
| 欠損金が生じた事業年度の帳簿と書類 | 10年間 | 確定申告書の提出期限の翌日 |
| 会社法上の会計帳簿と重要な資料 | 10年間 | 帳簿の閉鎖の時 |
起算日を事業年度ごとに書き出す
保存期間を正しく管理するには、事業年度ごとに起算日と終了日を一覧にしておく方法が確実です。一覧には事業年度と申告期限、保存期間の終了日と欠損金の有無の4つを並べます。申告期限の延長を受けている法人は、延長後の期限を基準に起算日を確認します。一覧を書類の保管場所に貼っておけば、担当者が替わっても廃棄の判断を誤りません。毎年の決算が終わった時点で、新しい事業年度の行を一覧に1行追加してください。
廃棄の前に確認する2つの条件
書類を廃棄する前には、税法の保存期間と会社法の保存期間の両方が過ぎているかを確認します。税法の7年が過ぎていても、会社法の10年が残っている帳簿や重要な資料は保存を続けます。欠損金を繰り越している事業年度は、税法上も10年間の保存が必要になるため特に注意します。判断に迷う書類は、廃棄せずに保存期間の長い箱へ移しておくと安全です。廃棄した書類は、廃棄した日と書類の範囲を記録簿に残しておきます。
2. 保存が必要となる書類の範囲
保存が必要なのは帳簿だけでなく、取引に関して作成し、受け取った書類の両方で、決算書から見積書や納品書まで含まれます。税務の確認では、帳簿の記録が実際の取引に基づいているかを、書類で裏づけられるかが問われるからです。帳簿には仕訳帳や総勘定元帳のほか、現金出納帳や売掛金元帳、買掛金元帳や固定資産台帳などがあります。書類には、貸借対照表や損益計算書などの決算関係の書類と、契約書や請求書などの取引関係の書類があります。現場で多いのは、請求書と領収書だけを残し、見積書や納品書を捨ててしまうケースです。見積書や納品書は、取引の価格が決まった経緯や、物品を受け取った日付を示す資料になります。また、自社が発行した請求書や領収書の控えも、保存の対象に含まれます。下の表で書類の区分と主な種類を確認し、社内で捨てている書類がないかを点検してください。区分ごとに保管の箱やフォルダを分けておくと、必要な書類をすぐに取り出せます。まずは経理の机に届く書類を1週間分集め、どの区分に当たるかを仕分けてみてください。
| 区分 | 主な書類 |
|---|---|
| 帳簿 | 仕訳帳、総勘定元帳、現金出納帳、売掛金元帳、買掛金元帳、固定資産台帳 |
| 決算関係の書類 | 貸借対照表、損益計算書、棚卸表 |
| 取引関係の書類 | 契約書、見積書、注文書、納品書、請求書、領収書とそれらの控え |
受け取った書類と渡した書類の控え
取引関係の書類は、受け取った書類と相手に渡した書類の控えの両方を保存します。受け取った書類は、仕入や経費の根拠として支出の内容を示します。渡した書類の控えは、売上の金額や日付を示す根拠として必要になります。請求書を会計ソフトや請求書のサービスで発行している場合は、発行した記録がデータとして残っているかを確認します。控えの保存場所は、売上の月ごとにまとめておくと入金の確認にも使えます。
迷ったら残す書類の判断
保存が必要か判断に迷う書類は、取引の金額や日付、内容を示すかどうかで考えます。たとえば出荷の記録やメールでの価格の合意は、取引の経緯を示す資料として役立つことがあります。一方で、取引と関係のない案内状や広告は、保存の対象から外して問題ありません。判断に迷う書類を毎回検討すると手間がかかるため、社内で残す書類の一覧を作っておきます。一覧にない書類が届いたときは、顧問税理士に確認して一覧に追記する運用にしてください。
3. 愛知県内の事業者が扱う電子取引データ
愛知県内の事業者も、メールやWebで受け取った請求書や領収書は電子取引データとして電子のまま保存する必要があります。2024年1月以降、電子で受け取った取引データを紙に印刷して保存するだけでは、保存の要件を満たさなくなりました。製造業の取引が多い愛知県内では、取引先から注文書や検収の通知がメールやWebのシステムで届く場面もあります。こうしたデータは、受け取った形式のまま、日付と金額と取引先で探せる状態にしておく必要があります。2期前の売上高が5,000万円以下の事業者は、税務職員のダウンロードの求めに応じることを条件に、検索の要件が不要です。また、印刷した書面を取引年月日と取引先ごとに整理して提示できる場合も、検索の要件は不要とされています。現場で見られるのは、印刷したあとに元のデータを削除してしまい、データそのものが残っていないケースです。改ざん防止の措置は、訂正や削除のルールを定めた事務処理規程を備え付ける方法でも対応できます。電子で届く書類の種類と受け取る経路を一覧にすると、保存の漏れがどこで起きやすいかが分かります。まずは直近1か月に電子で受け取った請求書や領収書を洗い出し、保存されている場所を確認してください。
受け取り経路ごとに保存場所を決める
電子取引データは、受け取る経路ごとに保存場所を決めておくと漏れが減ります。メールに添付された請求書、Webサイトからダウンロードする領収書、取引先のシステムで確認する注文書などが主な経路です。経路ごとに担当者と保存先のフォルダを決めておけば、受け取った人がその場で保存できます。メールの受信箱に残しておくだけでは、担当者の退職や容量の整理で消えてしまうおそれがあります。受け取ったデータは、月別のフォルダに移して保存することを社内のルールとして明記してください。
検索できる状態を手軽に作る
専用のシステムがなくても、ファイル名の付け方を統一すれば検索できる状態を作れます。ファイル名は「取引年月日_金額_取引先」の順にそろえると、フォルダ内の並べ替えで必要なデータを探せます。表計算ソフトで索引の一覧を作り、ファイル名と取引の内容を1行ずつ記録する方法もあります。会計ソフトの証憑保存の機能を使う場合は、保存の要件に対応しているかを確かめてから利用します。今月からファイル名のルールを全員で統一し、過去のデータは決算までに順次そろえてください。
注意
検索の要件が不要となる場合でも、電子取引データの保存そのものは必要です。所轄税務署長が相当の理由があると認めた場合の猶予措置でも、データの保存と、ダウンロードの求めや印刷した書面の提示に応じる必要があります。自社にどの要件が当てはまるかは、顧問税理士に確認したうえで判断してください。
4. 領収書と請求書を月別に整理する方法
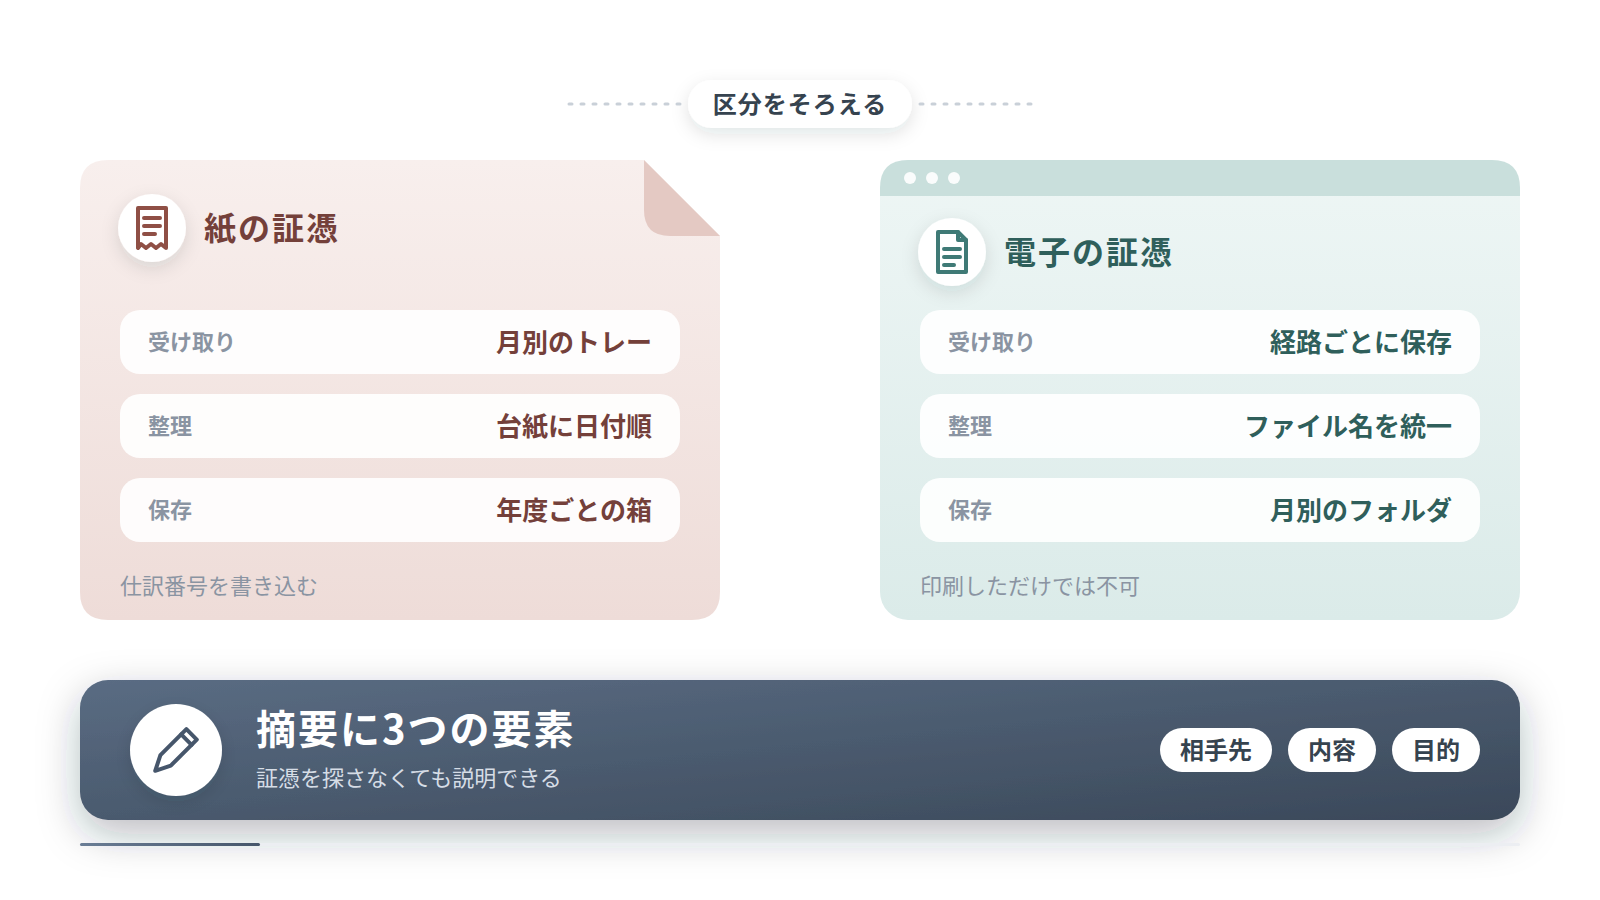
領収書と請求書は、月ごとに区切り、種類別に分けて日付順に並べるのが基本で、仕訳の番号を書き込めば帳簿との対応がすぐに分かります。月別に区切っておくと、月次の締めや調査の場で、特定の取引の証憑を数分で取り出せるからです。紙の証憑は、月ごとに1冊のファイルや封筒を用意し、領収書と請求書を分けて綴じます。領収書はA4の台紙に日付順に貼り、1枚の台紙に収まる枚数ごとに区切ると見返しやすくなります。現場でよくある失敗は、1年分の証憑を1つの箱にまとめて入れ、必要な1枚を探すのに時間がかかるケースです。感熱紙のレシートは時間がたつと文字が薄くなるため、重要なものはコピーを添えておきます。電子の証憑も、紙と同じ月別の区分でフォルダを作ると、紙と電子の両方を同じ手順で確認できます。証憑に会計ソフトの仕訳番号を書き込んでおけば、帳簿から証憑へ、証憑から帳簿へと双方向にたどれます。整理の作業は月末にまとめるより、週に1回の決まった曜日に行うほうが負担が小さくなります。まずは今月分の証憑から、月別と種類別の区分で整理を始めてください。
紙の証憑を月別にまとめる手順
紙の証憑は、受け取った日に月別のトレーへ入れるところから整理が始まります。週に1回、トレーの中身を領収書と請求書に分け、日付順に並べて台紙に貼ります。貼り終えた台紙には、仕訳を入力した日と仕訳番号を記入して、入力済みであることを示します。月末には、その月の台紙を1冊のファイルにまとめ、表紙に年月と枚数を書いておきます。ファイルは年度ごとに1つの箱へ収め、箱の側面に保存期間の終了日を書いてください。
電子の証憑も同じ月別の区分で保存する
電子の証憑は、紙と同じ年月の名前を付けたフォルダに保存します。フォルダを年度、月、種類の3段階に分けると、紙のファイルと同じ感覚で探せます。紙と電子で整理の区分がそろっていれば、調査の場でも同じ手順で証憑を示せます。電子の証憑には、ファイル名とあわせて仕訳番号を記録しておくと帳簿との対応が分かります。フォルダの構成は年度の初めに1回作ると決め、途中で形を変えないようにしてください。
5. 摘要欄の記載が説明を左右する理由
摘要欄は取引の相手と内容と目的を記録する欄で、ここが具体的に書かれていれば、証憑を探さなくても支出の性質を説明できます。勘定科目と金額だけでは、同じ科目の中でどの取引が何のための支出だったかを区別できないからです。たとえば会議費で5,000円と書くより、「取引先との打合せ2名の飲食代」と書けば、支出の目的がすぐに分かります。飲食の支払では、2024年4月以後の支出から、1人あたり1万円以下の飲食費は一定の書類を保存すれば交際費から除けます。その判断には参加者と人数の記録が必要になるため、摘要や証憑に書き残しておきます。現場でよくある失敗は、摘要に「経費」「支払」とだけ書き、後から内容を思い出せないケースです。記帳から時間がたつほど、担当者自身も取引の背景を説明しにくくなります。摘要の書き方を社内でそろえておくと、担当者が替わっても同じ粒度の記録が残ります。記載に迷う取引は、その場で判断を決めて摘要に理由を書き添えておくことが大切です。まずは直近1か月の仕訳を見返し、摘要が1語で終わっている取引を書き直してください。
摘要に書く3つの要素
摘要には、相手先、内容、目的の3つの要素を入れるのが基本です。相手先は、請求書や領収書に書かれた名称をそのまま使うと、証憑との照合がしやすくなります。内容は、消耗品や外注といった科目名ではなく、品名や作業の内容を具体的に書きます。目的は、同じ内容でも支出の理由によって科目が変わる取引で特に役立ちます。3つの要素を1行に収めるため、社内で使う略語の一覧を作っておくと記入が早くなります。
判断に迷う取引の書き方
科目の判断に迷った取引は、判断の理由を摘要に1行で書き添えると後から説明できます。たとえば備品と消耗品の境目にある物品は、取得価額や使用する期間を理由として書いておきます。判断の理由が残っていれば、同じ種類の取引が来たときも同じ処理を続けられます。あすなろ税理士法人では、税務相談を面談や電話に加え、メールやグループウェアでも受け付けています。迷った取引はその月のうちに確認し、確認した結論を摘要と社内の手順書に残してください。
6. 現金取引の記録を残す運用
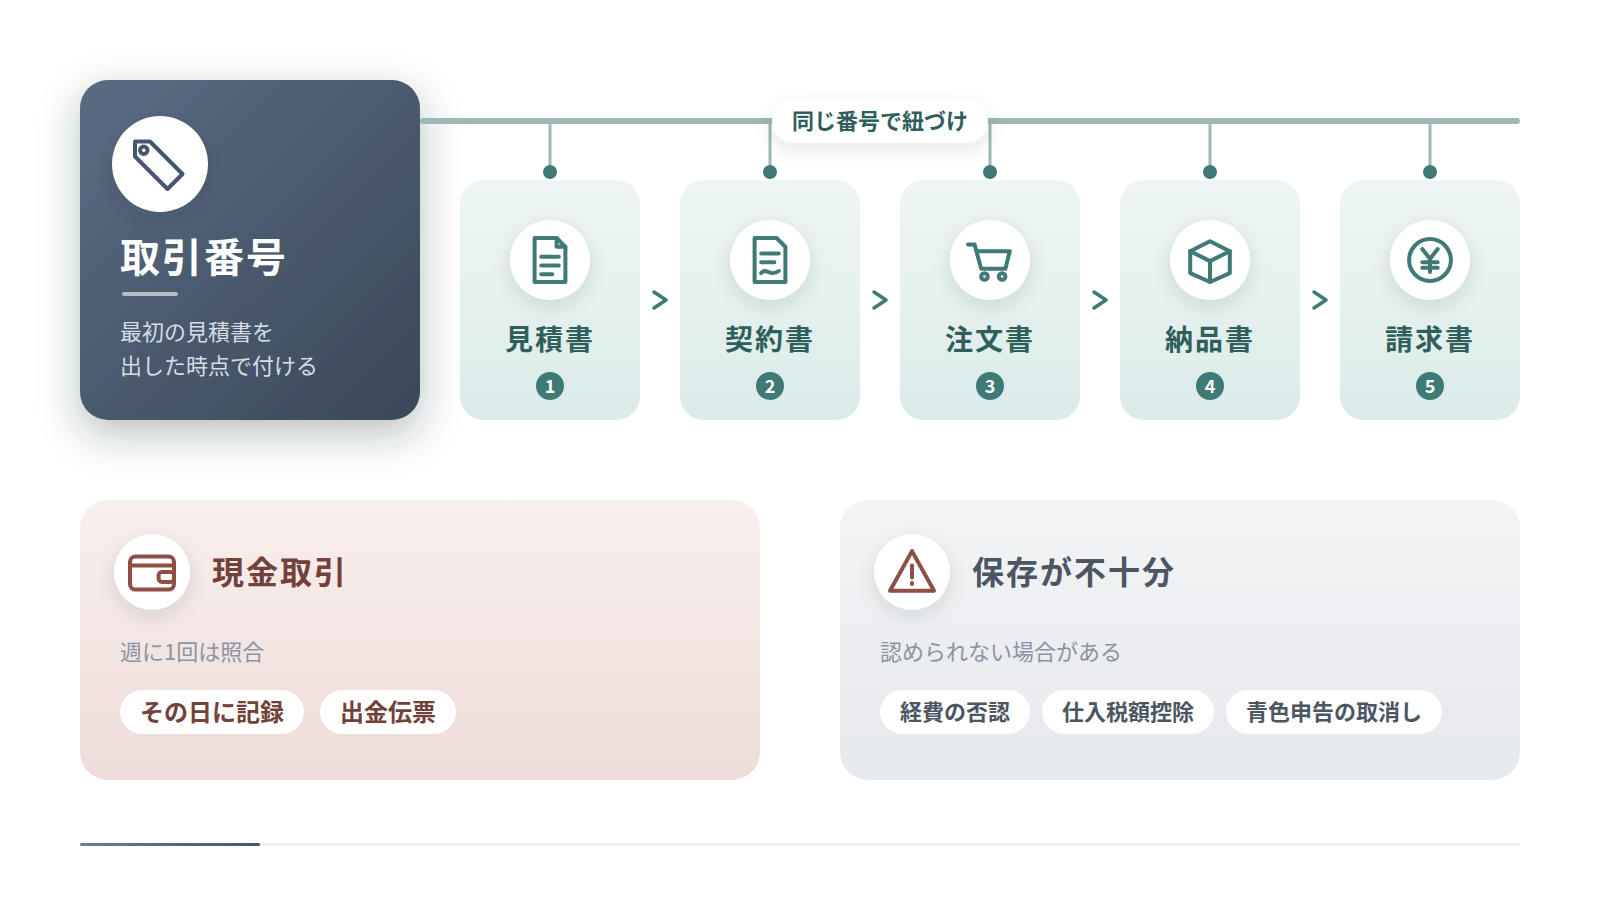
現金取引は、その日のうちに現金出納帳へ記録し、帳簿の残高と手元の現金を定期的に照合するのが基本です。現金は預金と違って第三者の記録が残らないため、社内の記録だけが取引の証拠になるからです。記録には日付と相手先、金額と内容を1件ずつ書き、領収書やレシートと対応させます。現場でよくある失敗は、月末にまとめて記録し、帳簿の残高と手元の現金が合わなくなるケースです。差額の原因を後から探すのは難しく、原因不明のまま処理すると説明のつかない記録が残ります。慶弔費や自動販売機での支払など、領収書が出ない支出には出金伝票を作成して記録を補います。小口の現金を複数の人が使う場合は、使う人ごとに受け取った額と使った額を記録する方法が有効です。現金で支払う取引を減らし、振込やカードに切り替えることも記録の負担を減らす方法の1つです。照合の頻度は、現金の出入りが多い事業者ほど短くし、少なくとも週に1回は行います。まずは今日の終わりに手元の現金を数え、現金出納帳の残高と一致するかを確かめてください。
領収書が出ない支出の残し方
領収書が出ない支出は、出金伝票に支払の事実と理由を書いて記録します。出金伝票には支払った日と支払先、金額と内容、支払った人の名前を記入します。慶弔費であれば、案内状や会葬礼状を出金伝票に添付しておくと支出の事実を補えます。出金伝票は領収書の代わりにはなりますが、多用すると記録の信頼性が下がるため例外として扱います。出金伝票の使用枚数を月ごとに確認し、増えている場合は支払方法を見直してください。
現金の残高を照合する頻度
現金の照合は、現金の出入りがある日の終わりに毎回行うのが理想です。毎日の照合が難しい場合でも、週に1回の決まった曜日に照合する運用にします。照合の結果は、日付と帳簿の残高、実際の現金の額、差額を記録簿に残します。記帳の負担が大きい場合は、記帳を外部に任せる方法もあります。あすなろ税理士法人では、現金出納帳を作成すれば以降の記帳を代行しており、社内では現金出納帳の記録と照合に集中できます。
7. 契約書と見積書を紐づける保管
見積書から請求書までの書類を1つの取引として同じ番号で紐づけて保管すると、取引の経緯を一連の流れで説明できます。対象は見積書と契約書、注文書と納品書、請求書です。請求書だけでは、価格がどのように決まり、何を納めた対価なのかまでは分からないからです。とくに外注費や大口の取引、固定資産の購入は、取引の経緯を確認される場面が多い取引です。書類の種類ごとに別々のファイルへ綴じていると、1つの取引の書類をそろえるだけで時間がかかります。現場で見られるのは、契約書は総務、請求書は経理と保管場所が分かれ、書類の対応関係が分からなくなるケースです。取引ごとに番号を付け、すべての書類に同じ番号を書き込めば、保管場所が分かれていても突き合わせができます。契約の内容を途中で変更した場合は、変更の合意書やメールも同じ番号で保管します。電子で受け取った見積書や注文書も、ファイル名に取引の番号を入れて同じ規則で管理します。番号の付け方は、年度と連番を組み合わせるなど、社内で1つの規則に統一します。まずは進行中の大口の取引を1件選び、関係する書類をすべて集めて同じ番号を付けてください。
取引番号で書類をつなぐ
取引番号は、最初の見積書を出した時点で付けるのが基本です。見積書に番号を書いておけば、その後の注文書や納品書、請求書にも同じ番号を引き継げます。取引先から受け取る書類に番号がない場合は、受け取った時点で余白に自社の番号を書き込みます。会計ソフトの仕訳の摘要にも取引番号を入れておくと、帳簿から書類一式へすぐにたどれます。番号の管理台帳には、取引先と件名、金額と開始日を1行ずつ記録しておきます。
契約の変更や追加の記録
契約の内容が途中で変わった場合は、変更の経緯を示す書類を必ず残します。価格の変更や追加の作業は、口頭で合意しただけでは後から説明する根拠がなくなります。変更の合意書を作らない場合でも、合意の内容を記したメールを保存しておくと経緯を示せます。変更後の請求額が当初の見積額と異なる理由も、取引の番号とともに記録しておきます。変更があった取引は、管理台帳に変更の日付と内容を追記してください。
8. 保存が不十分な場合に生じる不利益
帳簿や証憑の保存が不十分だと、経費や消費税の仕入税額控除が認められない可能性があり、青色申告の承認が取り消される場合もあります。税務の確認では、支出の事実と内容を帳簿と書類で示せるかが判断の基準になるからです。消費税の仕入税額控除は、原則として帳簿と請求書などの保存が要件とされています。法人税でも、帳簿書類の備付けや記録、保存が法令に従って行われていない場合は、青色申告の承認が取り消されることがあります。青色申告の承認が取り消されると、欠損金の繰越控除などの特典を受けられなくなるおそれがあります。さらに電子取引データについて隠蔽や改ざんがあった場合は、重加算税が10%加重される規定もあります。現場でよく見られるのは、取引自体は実在するのに証憑がそろわず説明に時間がかかるケースです。不利益の多くは、日頃の保存と整理で防げるものです。個別の取引の扱いは事実関係によって異なるため、判断に迷う点は顧問税理士に確認します。まずは直近の事業年度について、帳簿と主要な証憑がそろっているかを1時間かけて点検してください。
保存が不十分な場合の主な不利益
消費税で影響が大きくなる理由
消費税は、仕入税額控除の要件として帳簿と請求書などの保存が定められています。保存がない取引は、支出が実際にあったとしても、原則として控除の対象から外れます。控除できない金額はそのまま納める税額に上乗せされるため、影響が直接表れます。災害などやむを得ない事情がある場合を除き、保存の不備は後から補うことが難しくなります。課税仕入れの証憑は、適格請求書の記載事項がそろっているかを受け取った時点で確認してください。
青色申告の特典を失うおそれ
青色申告の承認が取り消されると、青色申告に認められた特典を受けられなくなります。法人の場合、欠損金の繰越控除は青色申告であることが前提とされています。取消しは帳簿書類の保存状況などを踏まえて判断されるため、すぐに取り消されるとは限りません。それでも、日頃から法令に沿った保存をしておくことが、特典を守る確実な方法です。青色申告の要件は、毎年の決算の前に顧問税理士と確認しておくと安心です。
9. 仕訳と証憑を突き合わせる手順
仕訳と証憑は、月次で証憑から仕訳へ、仕訳から証憑への両方向で突き合わせると、入力漏れと根拠のない仕訳の両方を見つけられます。一方向の確認だけでは、証憑があるのに入力していない取引か、入力したのに証憑がない取引のどちらかを見逃すからです。証憑から仕訳を確認する作業では、月別に整理した証憑を1枚ずつ見て、対応する仕訳があるかを確かめます。仕訳から証憑を確認する作業では、会計ソフトの仕訳の一覧を見て、各仕訳に対応する証憑があるかを確かめます。現場でよくある失敗は、証憑のない仕訳を「後で探す」と保留し、そのまま決算を迎えるケースです。突き合わせの際に見つかった不一致は、日付と内容と対応の予定を記録簿に残します。金額の大きい取引や期末前後の取引は、突き合わせの中でも優先して確認します。仕訳に仕訳番号、証憑に同じ番号が書かれていれば、突き合わせの時間は大きく短縮できます。毎月の突き合わせを続ければ、決算の時期に1年分をまとめて確認する作業がなくなります。まずは今月の締めの日に、30件ほどの取引を選んで両方向の突き合わせを試してください。
両方向で確認する理由
突き合わせを両方向で行うのは、見つけられる誤りの種類が異なるからです。証憑から仕訳を確認すると、受け取った請求書の入力漏れや二重の入力が見つかります。仕訳から証憑を確認すると、証憑を紛失した取引や、根拠のない振替の仕訳が見つかります。どちらか一方だけでは、もう一方の誤りが残ったまま決算を迎えることになります。月次の手順書には、2つの方向の確認を別の項目として書いておいてください。
突き合わせを月次に組み込む
突き合わせは、月次の締めの手順の1つとして決まった日に行います。締めの日に預金残高の照合を終えたあと、証憑と仕訳の突き合わせに進む順番にすると流れが途切れません。件数が多い場合は、金額の大きい取引から順に確認し、少額の取引は抜き取りで確かめる方法もあります。確認を終えた月は、会計ソフトでその月の仕訳を締めて、後から変更されないようにします。突き合わせに要した時間を毎月記録し、作業時間の推移を見ながら手順を改善してください。
10. 日頃の整理が調査時の説明力になる
調査の場で求められるのは取引の内容を証憑で説明できることで、月次の整理を続けていれば、準備は保存場所の確認だけで済みます。税務調査では原則として事前に通知があり、調査の日までに帳簿と書類を用意する時間が設けられます。ただし、日頃の整理ができていないと、限られた時間で数年分の証憑を探し直すことになります。月別の整理と仕訳番号の記入、摘要の記録がそろっていれば、質問された取引の証憑をその場で示せます。現場で見られるのは、証憑はあるものの保存場所が担当者しか分からず、説明に時間がかかるケースです。保存場所の一覧を作り、誰が見ても書類を取り出せる状態にしておくことが準備の中心になります。調査で確認された点や指摘された点は、翌年以降の処理と保存の方法に反映させます。日頃の整理は調査のためだけでなく、月次の数字を正しく把握するための作業でもあります。整理の手順を続けること自体が、経営の判断に使える帳簿を作ることにつながります。まずは帳簿と証憑の保存場所を1枚の一覧にまとめ、経営者と担当者の双方で共有してください。
調査で確認されやすい取引
調査では、金額の大きい取引や期末前後の取引が確認されやすい傾向があります。交際費や外注費のように、支出の目的や相手先によって扱いが変わる取引も説明を求められやすい取引です。こうした取引は、証憑に加えて摘要や社内の記録で経緯を示せるようにしておきます。愛知県一宮市野口に事務所を置くあすなろ税理士法人は、税務調査の立ち合いにも対応しています。確認されやすい取引は、決算の前に一覧にして証憑の有無を点検しておいてください。
説明の準備は保存場所の一覧から
調査の通知を受けたあとの準備は、保存場所の一覧を確認するところから始めます。一覧があれば、対象となる事業年度の帳簿と証憑をどこから取り出せばよいかがすぐに分かります。電子で保存しているデータも、フォルダの場所と検索の方法を一覧に書いておきます。準備の段階で見つかった不足の書類は、取引先に再発行を依頼するなど早めに対応します。保存場所の一覧は年に1回、決算の終了後に見直し、最新の状態に保ってください。
帳簿と証憑は保存の期間と整理の手順をそろえて備えます
帳簿保存と証憑管理では、申告期限の翌日から7年間を基本に保存し、会社法の10年も踏まえて廃棄の日を決めることが出発点です。そのうえで証憑を月別に整理し、摘要と仕訳番号で帳簿と結びつければ、調査の場でも取引を説明できます。
帳簿保存と証憑管理に関するよくある質問
帳簿や領収書は何年間保存すればよいですか?
A. 法人は原則として7年間保存します。
確定申告書の提出期限の翌日から数えます。欠損金が生じた事業年度は10年間で、会社法でも会計帳簿は10年間の保存が求められます。
メールで受け取った請求書は印刷して保存できますか?
A. 印刷しただけの保存はできません。
2024年1月以降、電子で受け取った取引データは電子のまま保存する必要があります。日付と金額と取引先で探せる状態にしておきます。
領収書が出ない現金の支出はどう記録すればよいですか?
A. 出金伝票に記録します。
支払った日と支払先、金額と内容、支払った人を記入します。慶弔費であれば案内状などを添付し、支出の事実を補います。
帳簿や証憑の保存が不十分だとどうなりますか?
A. 経費や仕入税額控除が認められない場合があります。
帳簿書類の保存が法令に従っていない場合は、青色申告の承認が取り消されることもあります。日頃の保存と月次の整理で防げます。