法人カードで経費は集約できる!江南市の企業が組み立てるクレジットカード連携の教科書
この記事でわかること
法人カードを会計ソフトへつなぐ3段階の設定手順
利用日と引落日のずれを未払金で処理する方法
カード明細と領収書の突合と電子保存の要点
法人カードのクレジットカード連携を始めたものの、仕訳の日付や未払金の残高が合わず困っている経理担当者は少なくありません。カード払いは利用日と請求日と引落日が別々に動くため、現金払いと同じ感覚で記帳するとずれが生じるためです。結論として、費用は利用日で計上し、引落日は未払金を消し込む日として扱うのが基本です。そのうえで明細と領収書を月次で突合し、電子で受け取った証憑は電子のまま保存します。本記事では、会計ソフトの設定から決算期末の処理まで、実務の順番に沿って整理しました。読み終える頃には、自社のカード運用のどこを直せば経費を毎月確定できるかまで判断できるようになります。
1. 法人カードを会計ソフトへ連携する設定手順
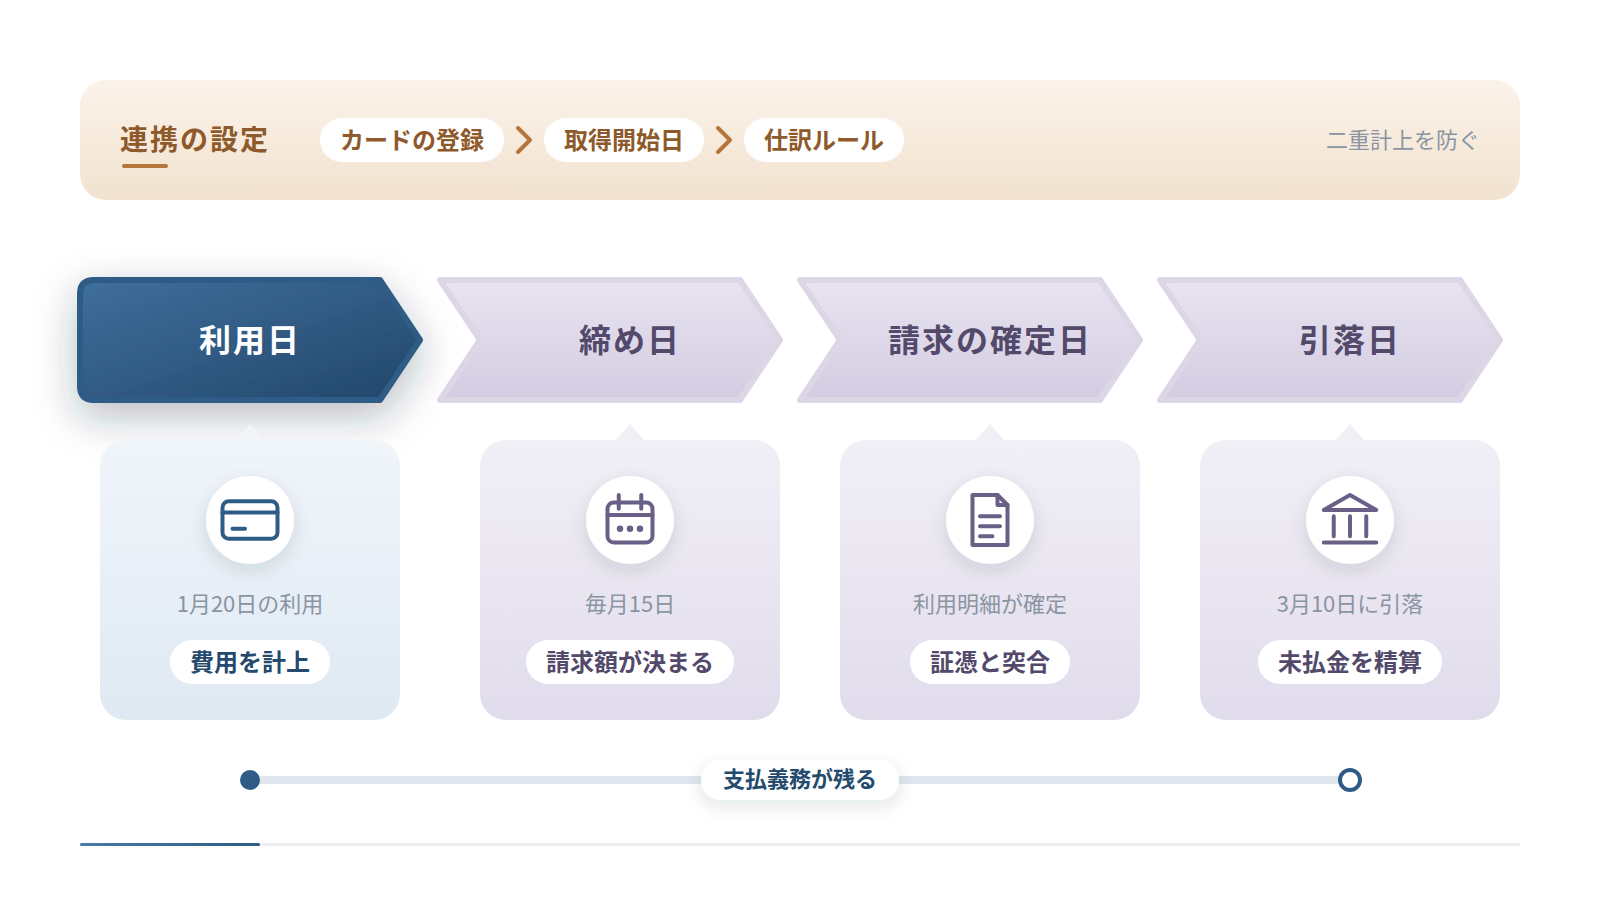
法人カードの連携は、カードの登録、取得開始日の設定、仕訳ルールの作成という3段階で進めるのが基本です。この順番を守ると、明細の取り込み漏れと二重計上の両方を防げます。連携の方式は、カード会社のデータを自動で取得するAPI連携と、明細ファイルを取り込むCSV取込の2種類です。どちらの方式でも、取り込んだ明細は仕訳の候補として一覧に並び、担当者が確認してから登録します。現場でよくある失敗は、取得開始日を連携した日より前に設定し、手入力済みの取引と重複させるケースです。たとえば4月分を手入力したあとで4月1日から取得を始めると、4月分がそのまま二重に計上されます。取得開始日は、手入力を終えた最後の日の翌日に合わせるのが安全です。また、カードの相手科目は未払金に設定し、カードごとに補助科目を分けておくと残高の確認が楽になります。設定を終えたら、最初の1か月は週に1回、取り込まれた明細と仕訳の候補を見比べてください。まずは連携するカードの枚数と、それぞれの取得開始日を1枚の表に書き出すところから始めます。
連携方式を選ぶときの判断基準
連携方式は、明細の件数と更新の頻度を基準に選びます。月に数十件以上の利用がある場合は、明細が自動で届くAPI連携のほうが取り込み作業を省けます。一方で利用が月に数件であれば、月1回のCSV取込でも十分に回ります。API連携はカード会社側のログイン情報の再認証が定期的に求められる場合があり、放置すると取得が止まります。取得が止まっていないかを確かめるため、月初に最終取得日を確認する作業を月次の手順に加えておきます。
最初の1か月で整える自動仕訳ルール
自動仕訳ルールは、摘要に含まれる店名やサービス名と勘定科目をひもづける設定です。毎月同じ相手から請求されるソフトウェアの利用料や通信費は、ルール化すると確認の手間が大きく減ります。反対に、同じ店で消耗品と飲食の両方を購入する場合は、ルールを作らず都度判断したほうが誤りを防げます。愛知県一宮市野口に事務所を置くあすなろ税理士法人では、現金出納帳を作成すれば以降の記帳を代行し、自計化を希望する企業には支援も行っています。まずは利用回数の多い上位10件から仕訳ルールを作り、残りは1か月ごとに見直していきます。
2. 利用日と請求日で異なる計上タイミング
法人カード払いの費用は、原則として物品やサービスを受け取った利用日に計上し、請求日や引落日は未払金を精算する日として扱います。会計では、支払った日ではなく取引が発生した日に費用を計上する発生主義が基本だからです。カードの取引には、利用日と締め日、請求の確定日と引落日という4つの日付があります。たとえば締め日が毎月15日で翌月10日に引き落とされるカードでは、1月20日の利用分は3月10日に口座から出ていきます。この場合、引落日で費用を計上すると、1月の費用が3月に計上されて月次の損益がずれてしまいます。実務でよく見られるのは、通帳の引落額を見て費用をまとめて計上し、内訳が分からなくなるケースです。引落額には複数月の利用分が混ざるため、あとから科目ごとに分解するのは手間がかかります。会計ソフトのカード連携は利用日で明細を取り込むため、連携を使えば利用日基準の記帳が自然に実現します。4つの日付の役割を下の表で確認し、自社の記帳がどの日付を基準にしているかを点検してください。まずは直近3か月の仕訳を開き、カード関係の費用がどの日付で入っているかを確認します。
| 日付の種類 | 内容 | 会計での扱い |
|---|---|---|
| 利用日 | 物品やサービスを受け取った日 | 費用を計上する日 |
| 締め日 | カード会社が利用分を区切る日 | 請求額が決まる区切り |
| 請求の確定日 | 利用明細が確定する日 | 明細と証憑を突合する目安 |
| 引落日 | 口座から代金が引き落とされる日 | 未払金を精算する日 |
利用日基準で記帳する理由
利用日基準で記帳すると、その月に使った経費がその月の損益に反映されます。月次の試算表で前年同月と比べる場合も、支払のタイミングに左右されずに比較できます。とくに広告費や外注費のように金額が大きい経費は、1か月ずれるだけで月次の利益が大きく変わります。利用日基準にしておけば、決算期末の未払金の計上も明細を拾うだけで済みます。月次の損益を経営判断に使うのであれば、利用日で記帳する前提で連携の設定を見直してください。
引落日で記帳している場合の見直し方
引落日で記帳している場合は、切り替える月を1か月決めてそこから利用日基準に移行します。切り替えた月は、前月までの利用分の引落と当月の利用分の計上が重なるため、未払金の残高を必ず確認します。期中は引落日で記帳し、決算時に期末までの利用分をまとめて未払金に計上する方法をとる企業もあります。ただし月次の損益が実態とずれるため、どちらの方法をとるかは顧問税理士と相談して決めることをおすすめします。切り替えの月は期首の月に合わせると、年度の途中で基準が混ざらずに済みます。
3. 未払金として計上する処理の考え方
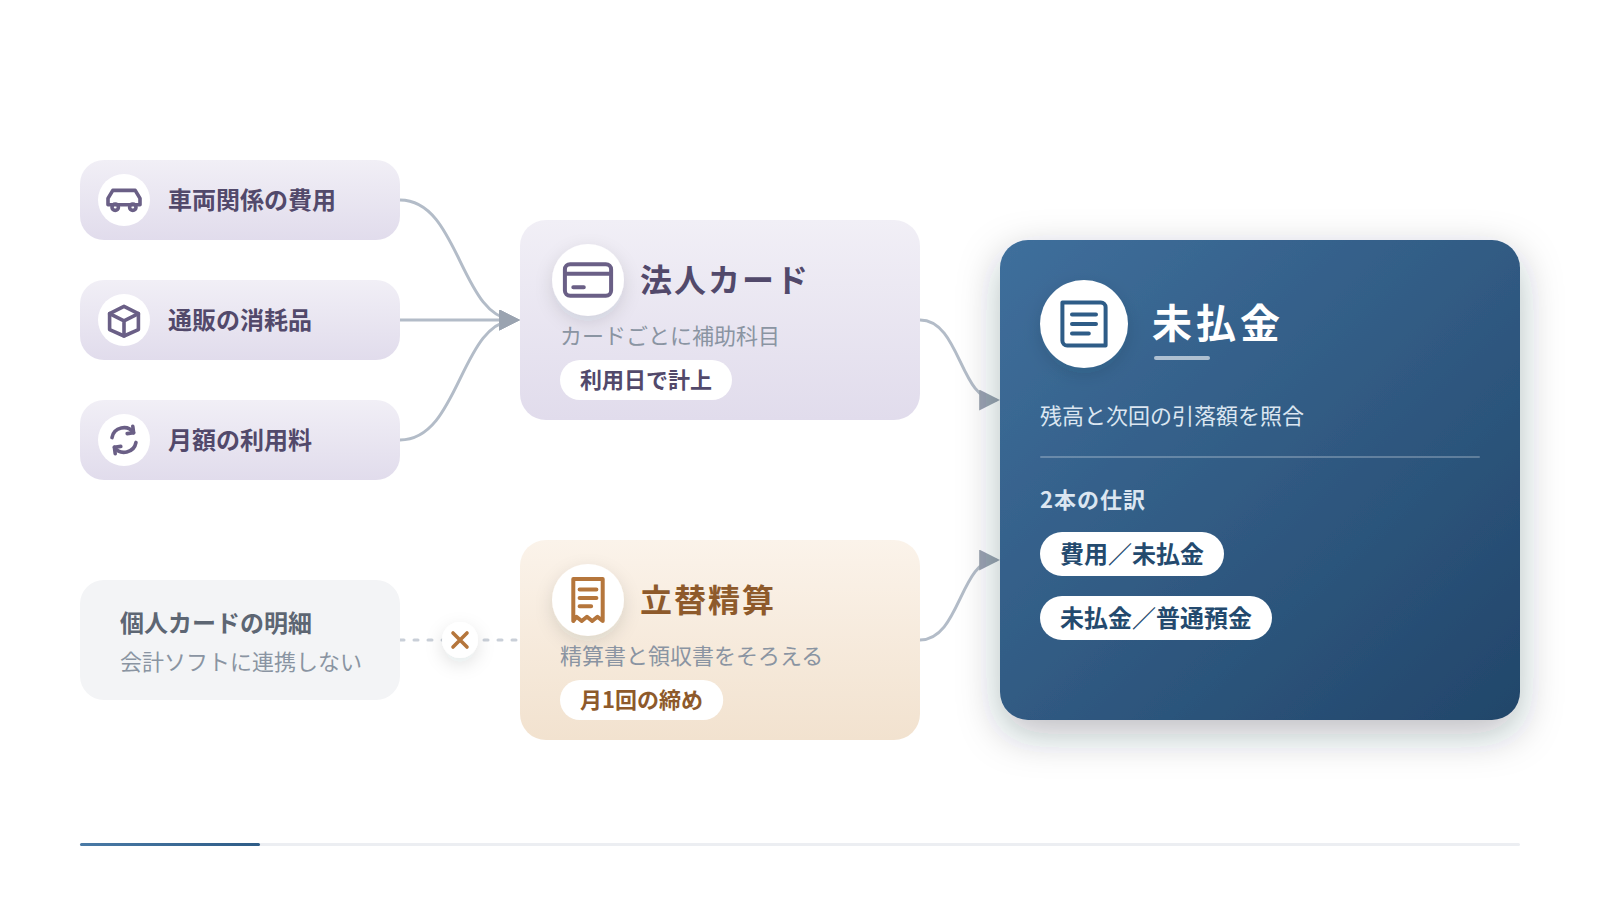
法人カードの支払は、利用時に「費用/未払金」、引落時に「未払金/普通預金」の2本の仕訳で処理し、未払金の残高が次回の引落額と一致するかで正しさを確かめます。カードで支払った時点では代金はまだ口座から出ておらず、カード会社に対する支払義務が残っているためです。たとえば1万2,000円の消耗品をカードで購入した場合、利用日に消耗品費と未払金を1万2,000円ずつ計上します。翌々月の引落日には、未払金を1万2,000円減らし、同じ額だけ普通預金を減らします。この2本の仕訳がそろうと、未払金はいったん増えて引落日にゼロへ戻る動きになります。現場でよくある失敗は、引落時にも費用を計上してしまい、同じ経費が二重に計上されるケースです。この場合、未払金の残高が毎月少しずつ膨らみ続けるため、残高の推移を見れば異常に気づけます。カードが複数ある場合は、未払金の補助科目をカードごとに分けると照合がしやすくなります。年会費も利用分と同じく明細に載るため、支払手数料などの科目で同じ流れの仕訳を作ります。まずは直近の引落日の時点で、未払金の残高がゼロ付近に戻っているかを確認してください。
カード払いの仕訳の流れ
未払金と未払費用の違い
カード払いで使う科目は、確定した支払義務を表す未払金が一般的です。未払費用は、家賃や利息のように継続して受けるサービスのうち、期末までに経過した分を計上する科目です。カードで購入した物品や単発のサービスは、代金の額が利用日に確定しているため未払金で処理します。両者を混在させると、決算書の負債の内訳が読み取りにくくなります。社内の経理手順書に「カード払いは未払金を使う」と1行書いておくと、担当者が替わっても処理がそろいます。
未払金残高で処理の正しさを確かめる
未払金の残高は、カード会社の請求額と照らし合わせることで処理の正しさを確認できます。月末の未払金残高は、次回と次々回に引き落とされる予定額の合計とおおむね一致するはずです。差額がある場合は、取り込み漏れや二重計上、引落時の仕訳の誤りのいずれかが原因です。差額の原因を月末のうちに特定しておくと、決算期末にまとめて調べる手間がなくなります。月末に残高を照合する作業を月次の締めの手順に加え、確認した日付を記録しておきます。
4. 江南市の事業者で発生しやすい少額経費の類型
江南市の事業者で法人カード払いに集まりやすいのは、車両関係の費用、通販の消耗品、月額の利用料という少額で件数の多い3つの経費です。1件あたりの金額は小さくても件数が多いため、科目の判断を誤ると年間では大きな差になります。取引先への移動に車を使う事業者では、ガソリン代や駐車場代、高速道路の利用料が毎月の明細に並びます。事務用品や作業用の消耗品をネット通販で購入する企業では、同じ通販サイトの明細が月に何十件も続きます。さらに、会計ソフトや通信サービスなどの月額の利用料も、カード払いにまとめられることが多い経費です。実務で目立つのは、同じ通販サイトの明細を内容を確かめずに消耗品費へ一括で振り分けてしまうケースです。通販では書籍や備品、飲食料品なども購入されるため、明細の店名だけで科目を決めないことが必要です。少額経費は、類型ごとに使う科目をあらかじめ決めておくと処理がそろいます。愛知県江南市の企業であっても、使う科目の考え方は全国共通の会計と税務のルールに沿って決まります。まずは直近3か月のカード明細を件数の多い順に並べ、上位の類型ごとに科目を決めてください。
科目が揺れやすい飲食の支払
少額経費のうち最も科目が揺れやすいのは、取引先との飲食の支払です。2024年4月以後の支出からは、1人あたり1万円以下の飲食費は一定の書類を保存すれば交際費から除くことができます。書類には、飲食の年月日と参加者の氏名や関係、参加人数を記載します。金額と店名、店の所在地も書き添えます。カード明細には参加者や人数が載らないため、明細だけでは判断の根拠が残りません。飲食の支払をカードで行った日は、参加者と人数をその日のうちにメモして証憑と一緒に保存します。
10万円を境に変わる処理
物品の購入は、取得価額が10万円未満かどうかで処理が変わります。10万円未満の備品は、消耗品費などとして購入した年度の費用にできます。10万円以上になると、原則として固定資産に計上し、使用する年数に応じて減価償却を行います。カードの明細では金額しか分からないため、1点の価格なのか複数点の合計なのかを請求書で確かめる必要があります。10万円前後の購入があった月は、明細の横に品名と個数を書き添えてから仕訳を確定します。
5. 個人カードでの立替をどう扱うか
個人カードで立て替えた経費は、立替精算書と領収書をそろえて未払金で計上し、法人口座から本人へ精算するのが基本の流れです。個人カードの支払は会社の口座を通らないため、立て替えた人に対する支払義務として記帳する必要があるからです。仕訳は、立替日に「費用/未払金」を計上し、精算日に「未払金/普通預金」で本人へ支払います。このとき、未払金の補助科目を立替者ごとに分けておくと、誰にいくら返すべきかが残高で分かります。注意したいのは、個人カードの明細そのものを会計ソフトに連携しないことです。個人カードには私的な利用も混ざるため、連携すると事業と関係のない取引まで取り込まれてしまいます。現場で多いのは、立替の精算を数か月まとめて行い、精算漏れや二重精算が起きるケースです。立替は精算の期限を月1回などと決め、期限を過ぎた分は翌月にまとめて処理する運用にします。また、立替が続く経費は法人カードの対象に切り替えると、精算の手間そのものを減らせます。まずは直近半年の立替精算を一覧にし、繰り返し立て替えている経費を洗い出してください。
立替精算の手順と必要な書類
立替精算は、立替精算書の提出、承認、振込の3つの手順で進めます。立替精算書には利用日と支払先、金額と利用目的を記載し、販売店の領収書を添付します。個人カードの利用明細は、支払の事実を補足する資料として一緒に保存しておくと説明がしやすくなります。承認者は、利用目的が事業に関係しているかと、金額が領収書と一致しているかを確認します。精算書の様式は1種類に統一し、提出期限を毎月の締め日として社内に周知しておきます。
立替を減らしてカードへ寄せる運用
立替を減らすには、立替が発生する理由を1つずつ取り除いていく方法が有効です。法人カードを持っていない従業員の出張費が理由であれば、追加カードの発行で解消できる場合があります。通販での少額購入が理由であれば、会社の通販アカウントに法人カードを登録して購入者を限定します。立替の件数が減るほど、精算書の確認や振込の作業時間も比例して減っていきます。まずは立替の理由を上位3つに絞り、それぞれに法人カードで置き換える方法を決めてください。
6. カード明細と領収書の突合が必要な理由
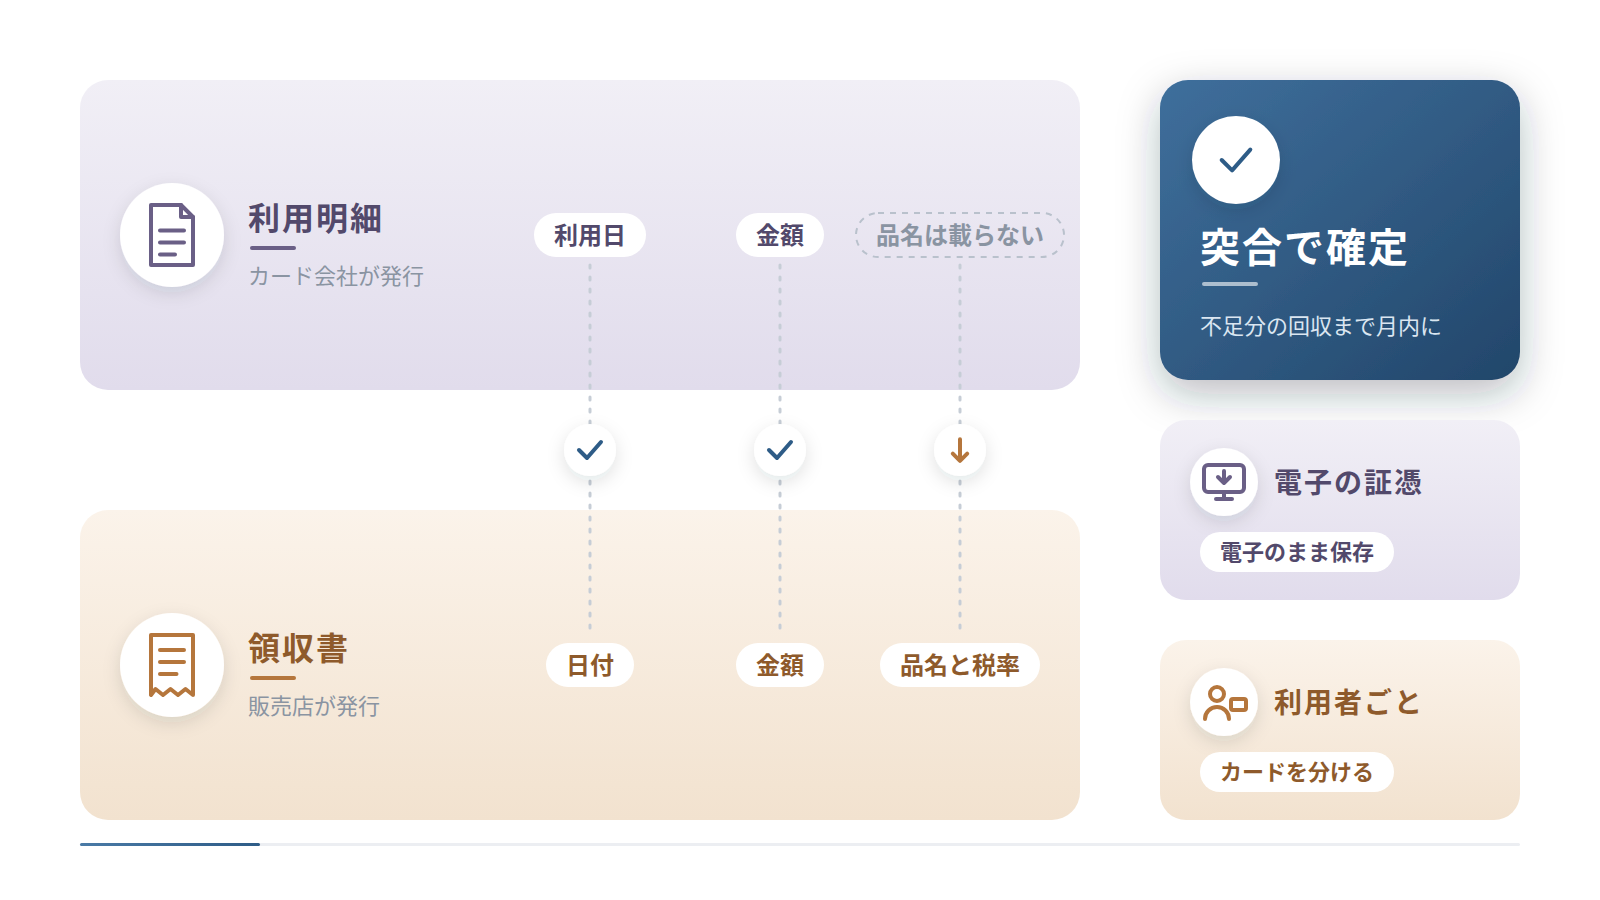
法人カードの明細は支払の記録にすぎず、何を買ったかや消費税の区分は領収書でしか確認できないため、両者を突合して初めて経費の内容が確定します。明細に載るのは利用日と店名、金額が中心で、品名や税率の内訳までは分かりません。また、カード会社が発行する利用明細は、販売店が発行する適格請求書には当たりません。消費税の仕入税額控除を受けるには、原則として販売店が発行した適格請求書やレシートを保存する必要があります。ただし基準期間の課税売上高が1億円以下の事業者は、2029年9月30日までの間、1万円未満の課税仕入れについて帳簿のみの保存で控除を受けられます。実務でよく見られるのは、明細だけで仕訳を作り、領収書を探す作業を決算まで先送りするケースです。決算時には利用から1年近くたっている取引もあり、紛失した領収書を取り寄せる手間が大きくなります。税務調査の場でも、経費の内容を証憑で説明できるかが確認されます。突合は月次で行い、明細1件ごとに領収書の有無と内容を確かめる手順にしておきます。まずは今月の明細を印刷せずに画面で開き、領収書のない取引に印を付けるところから始めてください。
利用明細だけでは足りない理由
利用明細だけでは、経費の中身と消費税の扱いを決める根拠が残りません。同じ店での支払でも、軽減税率の対象となる飲食料品と標準税率の備品が混ざっている場合があります。明細の合計額だけで一律に処理すると、消費税の計算に誤りが生じるおそれがあります。あすなろ税理士法人は税務調査の立ち合いにも対応しており、証憑がそろっているかは調査対応の土台になります。明細の1件ごとに、対応する領収書のファイル名を摘要欄に書き添えておくと後から追えます。
突合を月次で終わらせる手順
月次の突合は、明細の確定、証憑の照合、不足分の回収の3つの手順で進めます。カード会社の明細が確定した日に会計ソフトの取込を確認し、未処理の明細を一覧にします。次に、各明細に対応する領収書や電子の請求書を探し、金額と日付が一致しているかを確かめます。領収書が見つからない取引は、利用者に連絡して1週間以内に提出してもらう運用にします。不足分の回収まで月内に終えることを目標にし、終わらなかった件数を毎月記録しておきます。
7. 電子取引データとしての保存義務との関係
2026年現在、ECサイトからダウンロードした領収書やメールで届いた請求書は、電子取引データとして電子のまま保存する義務があります。2024年1月以降は、電子で受け取った取引データを紙に印刷して保存するだけでは要件を満たしません。法人カードは通販やオンラインサービスでの利用が多いため、証憑の多くが電子取引データとして届きます。カード会社のWebサイトから取得する利用明細のデータも、電子取引に含まれるとされています。保存にあたっては、改ざんを防ぐ措置、取引年月日と金額と取引先での検索、画面での確認という要件があります。改ざん防止の措置は、訂正や削除のルールを定めた事務処理規程を備え付ける方法でも対応できます。基準期間の売上高が5,000万円以下の事業者は、税務職員のダウンロードの求めに応じることを条件に検索の要件が不要です。現場で多いのは、紙のレシートと電子の領収書を同じ方法で扱い、電子の証憑を印刷して捨ててしまうケースです。受け取り方ごとの保存方法を下の表で確認し、紙と電子の保存場所を分けて管理してください。まずは今月受け取った電子の領収書を1つのフォルダに集め、保存の方法を決めるところから始めます。
| 受け取り方 | 証憑の例 | 保存の方法 |
|---|---|---|
| 店頭で紙を受け取る | 紙のレシートや領収書 | 紙のまま保存(スキャナ保存も可) |
| サイトからダウンロード | ECサイトの領収書 | 電子データのまま保存 |
| メールで受け取る | 請求書のPDF | 電子データのまま保存 |
| カード会社のサイトで確認 | 利用明細のデータ | 電子データのまま保存 |
カード払いで生まれる電子取引データ
カード払いでは、1回の支払で複数の電子取引データが生まれることがあります。たとえば通販での購入では、サイトの注文確認メール、ダウンロードできる領収書、カード会社の利用明細の3つが残ります。このうち取引の内容を最もよく表すのは、販売店が発行する領収書や請求書です。保存する対象を社内で決めておかないと、同じ取引のデータが担当者ごとに別の場所へ保存されてしまいます。通販の領収書は、注文ごとにダウンロードして保存すると社内の手順に明記しておきます。
保存要件を満たす手軽な方法
専用のシステムを使わずに要件を満たすには、事務処理規程とファイル名のルールを組み合わせる方法があります。事務処理規程は、国税庁が公表しているひな形を自社の実情に合わせて修正すれば作成できます。ファイル名は「取引年月日_金額_取引先」の順に統一すると、フォルダ内の検索で必要なデータを探せます。会計ソフトの証憑保存機能を使う場合は、その機能が保存要件に対応しているかを確認してから利用します。今月からファイル名の付け方を統一し、前月以前のデータは次の決算までに順次整えてください。
注意
電子取引データの保存要件には、税務署長が相当の理由があると認めた場合の猶予措置や、売上高による検索要件の免除などの例外があります。ただし猶予措置を受ける場合でも、データの保存そのものは必要で、税務調査ではデータの提供と印刷した書面の提示に応じる必要があります。自社がどの要件を満たす必要があるかは、顧問税理士に確認したうえで判断してください。
8. 利用者ごとにカードを分ける管理方法
法人カードは利用者ごとに追加カードを発行し、カードごとに利用限度額と使ってよい経費の範囲を決めると、誰が何に使ったかが明細の段階で分かります。1枚の法人カードを複数人で共用すると、明細を見ても利用者が特定できず、確認の手間が増えるためです。追加カードは本会員のカードと同じ口座から引き落とされますが、明細はカードごとに分けて表示されます。会計ソフトでは、カードごとに連携を設定し、未払金の補助科目をカード単位で作ります。補助科目の名前にカード番号の下4桁と利用者名を入れておくと、残高を見ただけで対象が分かります。現場でよくある失敗は、退職や異動のあとも追加カードを回収せず、利用が続いてしまうケースです。また、利用限度額を本会員と同じにすると、1人の利用が全体の枠を圧迫することがあります。利用者ごとに限度額と使ってよい経費を決め、利用規程として文書にまとめておきます。規程があれば、明細を確認する担当者も判断に迷わずに済みます。まずは現在のカードの利用者を一覧にし、共用しているカードがないかを確認してください。
カードごとに補助科目を設定する
カードを分けたら、会計ソフトでもカードごとに連携と補助科目を設定します。補助科目を分けると、利用者ごとの月の利用額が未払金の残高の推移として確認できます。部門別の管理をしている企業では、カードごとに部門を初期設定しておくと仕訳の入力が省けます。カードの追加や停止があった月は、補助科目も同じ月に追加や停止を反映させます。カードの一覧表と補助科目の一覧を年に1回照合する作業を、決算の準備の手順に入れておきます。
利用規程で決めておく3つの項目
利用規程には、対象となる経費、提出する書類、違反したときの扱いの3項目を必ず入れます。対象となる経費は、交通費や消耗品費など科目の単位で書くと判断がぶれません。提出する書類は、領収書の提出期限と、電子の領収書を保存する場所を具体的に指定します。私的な利用があった場合の返金方法も定めておくと、発覚したときの対応が早くなります。規程はA4用紙1枚程度にまとめ、カードを渡すときに内容を説明してから受け取ってもらいます。
9. 締め日と決算期末をまたぐ取引の処理
決算期末までに利用した分は、請求や引落が翌期になっても当期の費用として未払金に計上します。費用は利用日に発生しているため、支払が翌期でも当期の損益に含める必要があるからです。たとえば3月決算の企業で、締め日が15日、翌月10日引落のカードを使っているとします。3月16日から31日までの利用分は4月15日に締められ、5月10日に引き落とされますが、費用は当期の3月に計上します。会計ソフトの連携で利用日ごとに取り込んでいれば、期末までの明細を拾うことで自然に計上できます。実務で起きやすいのは、期末時点で明細が未確定のため取り込みを待ち、そのまま計上漏れになるケースです。カード会社のサイトでは、確定前の利用分も一覧で確認できることが多いため、期末直後に確認します。また、年会費や年額のサービス料のように、翌期の分を先に支払うものは前払費用として扱う場合があります。期末をまたぐ取引は件数が限られるため、決算の準備として一覧にしておくと確認が早く終わります。まずは期末日の翌週に、各カードの未確定の利用分を開き、期末までの利用を書き出してください。
期末直前の利用分を拾い漏らさない手順
期末直前の利用分は、期末日の翌週に未確定の明細を確認することで拾い漏れを防げます。確認した利用分のうち、期末日までの利用を当期の費用と未払金として計上します。翌月に明細が確定したら、計上した金額と確定した金額に差がないかを照合します。差がある場合は、返品や取消しの有無を確かめ、当期と翌期のどちらで修正するかを判断します。期末の確認はカードの枚数分だけ行う必要があるため、担当者と確認日を事前に決めておきます。
年払いの利用料と前払費用
年払いの利用料は、当期と翌期のどちらの分かを確かめてから処理します。翌期の分を期末前に支払った場合は、原則として前払費用に計上し、翌期に費用へ振り替えます。支払日から1年以内に提供を受けるサービスで、毎期継続して同じ処理をしている場合は、支払時の費用とできる取扱いもあります。あすなろ税理士法人では、税務相談を面談や電話に加え、メールやグループウェアでも受け付けており、期中の判断を確認できます。年払いの契約は更新月の一覧を作り、決算期末との前後関係を毎年確かめてください。
10. カード集約が経費把握を確実にする
経費の支払手段を法人カードに寄せると、利用日と金額と利用者が1か所にそろうため、毎月の経費を締め日の段階で確定できます。現金払いや立替が混ざると、証憑の回収先と精算の流れが複数になり、経費の全体像がつかみにくくなります。法人カードに集約すれば、明細は会計ソフトへ自動で取り込まれ、未払金の残高で処理の正しさも確かめられます。さらに、利用者ごとのカードと利用規程を組み合わせれば、経費の承認も明細の確認と同時に行えます。一方で、集約しただけで証憑の管理が後回しになると、月末に領収書のない明細が積み上がります。実務では、カードへの切り替えを急ぎすぎて、利用規程を作る前にカードを配ってしまう例が見られます。集約は、支払手段の棚卸し、規程の整備、カードの配布の順に進めると混乱が起きにくくなります。移行の期間は、決算期末を避けた3か月程度を見込んでおくと、月次の確認を回しながら進められます。口座振替で支払っている家賃や公共料金は、無理にカードへ移さず従来の方法を続けても問題ありません。まずは直近3か月の経費を支払手段ごとに分類し、カードに移せる経費の件数を数えてください。
集約を進める順番
集約は、件数が多く金額が小さい経費から順に進めると効果が早く表れます。ガソリン代や通販の消耗品のように毎月繰り返す経費は、カードに移すだけで現金の管理が不要になります。次に、立替が多い出張費や会議費を追加カードの対象に加えていきます。金額が大きい外注費や仕入代金は、取引先の請求書払いの方が管理しやすい場合もあるため、個別に判断します。移行した経費は一覧表に日付とともに記録し、3か月後に現金払いが残っていないかを確認します。
集約後に続ける月次の確認
集約後は、毎月同じ日に同じ手順で確認することで経費の把握が安定します。カード会社の明細確定日の翌営業日を月次の締め日とし、取込の確認と証憑の照合をその日に行います。未払金の補助科目ごとの残高を確かめ、請求額との差がない状態で月次の試算表を確定させます。この流れが3か月続けば、決算期末に経費の内容を調べ直す作業はほとんど残りません。月次の手順をチェックリスト1枚にまとめ、担当者が替わっても同じ確認ができるようにしておきます。
法人カードの連携は計上の基準と証憑管理をそろえて機能します
法人カードで経費を集約するには、利用日で費用を計上し、引落日は未払金を消し込む日として扱うことが基本です。そのうえで明細と領収書を月次で突合し、電子で受け取った証憑は電子のまま保存します。利用者ごとにカードを分ければ、経費の確認も明細の段階で進みます。
法人カードのクレジットカード連携に関するよくある質問
法人カードの利用分は利用日と引落日のどちらで計上しますか?
A. 原則として利用日で計上します。
費用は物品やサービスを受け取った日に発生するためです。利用日に費用と未払金を計上し、引落日に未払金を普通預金で精算する2本の仕訳で処理します。
カードの利用明細があれば領収書は保存しなくてよいですか?
A. 領収書の保存は必要です。
カード会社の利用明細は適格請求書に当たらず、品名や税率も分かりません。仕入税額控除を受けるには、原則として販売店が発行した領収書などを保存します。
個人カードで立て替えた支払も会社の経費にできますか?
A. 事業のための支払であれば経費にできます。
立替精算書と領収書をそろえ、立替日に費用と未払金を計上し、精算日に本人へ支払います。個人カードの明細は会計ソフトに連携しないでください。
ECサイトの領収書は印刷して保存すればよいですか?
A. 電子データのまま保存する必要があります。
2024年1月以降、電子で受け取った取引データは印刷しただけの保存では要件を満たしません。取引年月日と金額と取引先で探せる形で保存します。