概算経費と実額経費のどちらを選ぶか!稲沢市の開業医が押さえる措置法26条の見極め方
稲沢市の開業医が確定申告の時期に迷うのが、概算経費と実額経費のどちらを選ぶかという判断です。措置法26条という言葉は知っていても、判定の手順まで整理できていない例を見かけます。結論として、判定は社会保険診療報酬の額、実額経費の合計、自由診療の割合の3つで決まります。この3つを毎年そろえれば、どちらが有利かを申告の前に数字で確認できます。本記事は、2026年現在の区分と適用要件に沿って手順を整理します。読み終えるころには、自院がどちらを選ぶかと、判定を毎年続ける段取りを組めるようになります。
この記事でわかること
措置法26条の対象範囲と4つの区分
実額経費との有利判定で比べる項目
判定を毎年続ける資料の整え方
1. 2026年時点の措置法26条が対象とする社会保険診療報酬の範囲
措置法26条が対象とするのは、法令に列挙された社会保険診療報酬だけです。正式には租税特別措置法第26条といい、個人で医業や歯科医業を営む方の所得計算の特例を定めています。2026年現在も、対象となる収入の範囲は条文に列挙された給付に限られています。健康保険法、国民健康保険法、高齢者の医療の確保に関する法律に基づく給付が中心です。生活保護法の医療扶助や、労働者災害補償保険法に基づく療養の給付も対象に含まれます。一方で、患者が全額を負担する自由診療は対象から外れます。実務でよく見かけるのは、窓口で受け取る一部負担金を自由診療と混同する整理です。一部負担金は社会保険診療の一部であり、対象に含まれます。最初にすべきは、収入を社会保険診療と自由診療に分ける作業です。レセプトコンピュータの集計と窓口収入の記録を突き合わせ、年間の内訳を出してください。この内訳がなければ、判定そのものが始まりません。区分の作業は年末にまとめず、月次で積み上げる形にしてください。
対象となる診療報酬
対象の中心は、公的な医療保険から支払われる給付です。健康保険法や国民健康保険法に基づく療養の給付が該当します。後期高齢者医療制度からの給付も、同じく対象に含まれます。生活保護法の医療扶助や、労災保険からの療養の給付も条文に列挙されています。患者が窓口で支払う一部負担金は、給付と一体のものとして扱われます。集計する際は、審査支払機関からの入金と窓口の一部負担金を合算してください。
対象から外れる収入
対象外となるのは、公的医療保険を通さない収入です。自費の健康診断、予防接種、診断書の文書料が代表例になります。自動車損害賠償責任保険による診療も、社会保険診療には含まれません。美容や審美を目的とする診療も、自由診療として扱われます。これらは実額の経費で所得を計算する部分になります。区分が曖昧な収入は、科目ごとに一覧を作って年末までに整理してください。
2. 概算経費率が段階的に区分されている仕組み
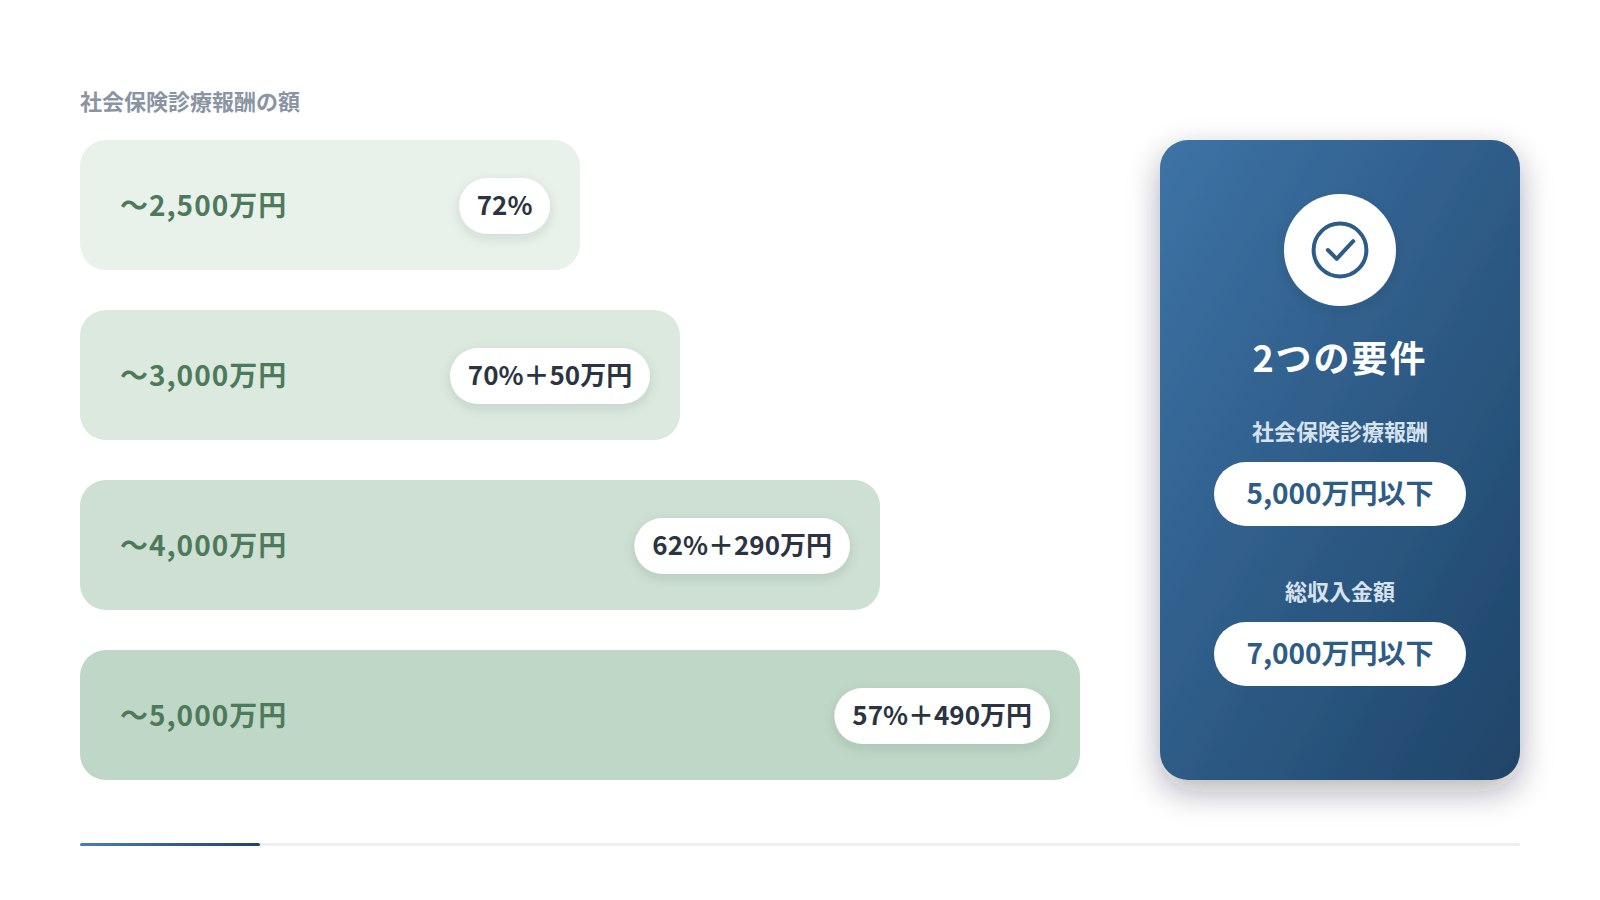
概算経費率は、社会保険診療報酬の額に応じた4つの区分で定められています。金額が上がるほど率は下がり、代わりに一定額が加算される構造です。2,500万円以下の区分は72%で、加算額はありません。2,500万円を超え3,000万円以下は70%に50万円を加えます。3,000万円を超え4,000万円以下は62%に290万円、4,000万円を超え5,000万円以下は57%に490万円を加えます。この段階的な構造により、区分の境目で経費の額が急に落ち込まない設計になっています。適用の上限は、社会保険診療報酬が年5,000万円以下に収まる点です。加えて、医業と歯科医業から生じる事業所得の総収入金額が7,000万円以下に収まる点も要件となります。よくある誤解は、社会保険診療報酬だけを見て要件を満たすと判断する整理です。自由診療を含めた総収入金額も、あわせて確認してください。2つの金額を毎年並べて記録する形が確実です。記録は判定シートの1行目と2行目に固定し、年度ごとに列を追加します。
4つの区分と加算額
区分は、2,500万円、3,000万円、4,000万円を境に分かれます。率だけを見ると、上の区分ほど不利に見えます。しかし加算額があるため、実際の経費の額は金額の増加に沿って伸びます。区分の境目では、わずかな収入の差で計算式が切り替わります。自院がどの区分に入るかは、年間の集計が出た時点で確定します。区分ごとの計算式を1枚にまとめ、毎年同じ様式で計算してください。
5,000万円の上限と7,000万円の要件
適用には、2つの金額要件があります。1つ目は、その年の社会保険診療報酬が5,000万円以下に収まる点です。2つ目は、医業と歯科医業に係る事業所得の総収入金額が7,000万円以下に収まる点です。自由診療が伸びた年は、2つ目の要件で外れる場合があります。要件を満たさない年は、実額経費だけで所得を計算します。年末の時点で見込みを出し、要件の充足を先に確認してください。
| 社会保険診療報酬の額 | 概算経費の計算 |
|---|---|
| 2,500万円以下 | その額の72パーセント |
| 2,500万円超 3,000万円以下 | その額の70パーセントに50万円を加えた額 |
| 3,000万円超 4,000万円以下 | その額の62パーセントに290万円を加えた額 |
| 4,000万円超 5,000万円以下 | その額の57パーセントに490万円を加えた額 |
注意
上記の区分と率は、2026年現在の規定に基づく一般的な整理です。税制は改正される場合があり、適用の要件も個々の事情によって判断が分かれます。実際の計算や適用の可否は、必ず税理士へ確認してください。本記事は特定の結論を保証するものではありません。
3. 実額経費との有利判定で比較する項目
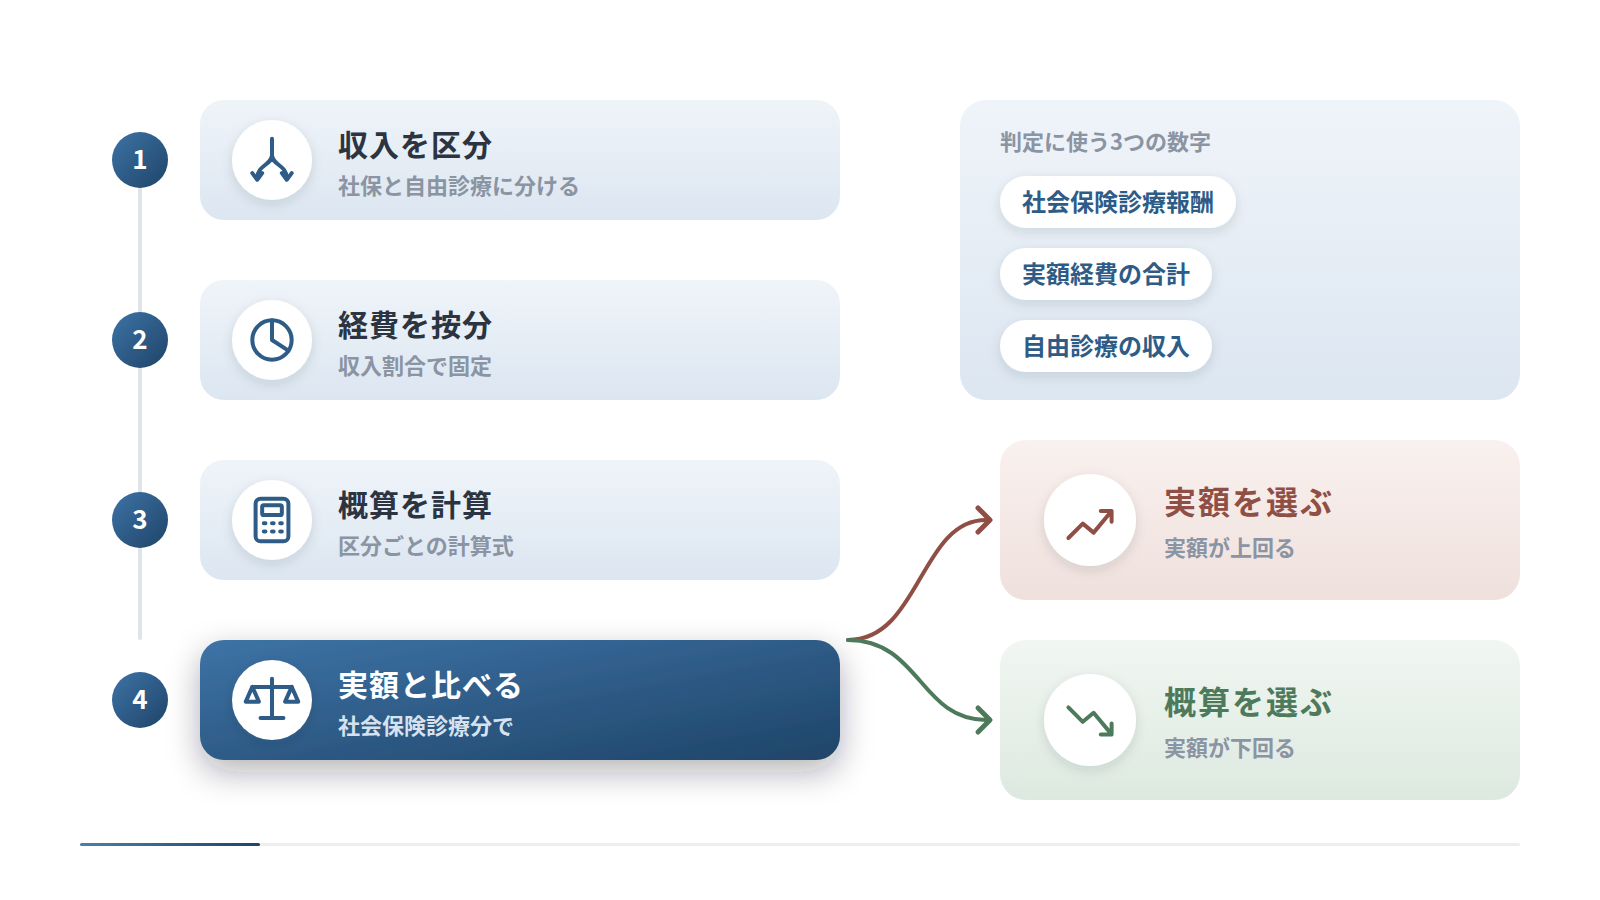
有利判定は、社会保険診療分の実額経費と概算経費を並べる形で行います。実額経費が概算経費を上回れば実額が有利になり、下回れば概算が有利になります。比較の対象は、社会保険診療に対応する部分だけです。自由診療に対応する経費は、どちらを選んでも実額で計算します。したがって、共通経費の按分が判定の精度を決めます。人件費、賃料、水道光熱費、減価償却費が主な共通経費です。実務での傾向として、賃料と人件費の比率が高い診療所ほど実額が有利に振れます。逆に、経費の水準が低い診療所では概算が有利になりやすくなります。よくある失敗は、按分の基準を年によって変えてしまう整理です。基準が変わると、前年との比較ができません。按分の基準は収入割合で固定し、算定の根拠を残してください。基準を変える場合は、変更した年と理由を記録に残します。
比較の対象になる経費
比較に入るのは、社会保険診療に対応する実額経費です。医薬品費、診療材料費、人件費、賃料、減価償却費が中心になります。医薬品費のように直接ひも付く経費は、実際の使途で区分します。共通経費は、収入割合などの合理的な基準で按分します。按分の計算は、表計算ソフトで1枚に収める形が管理しやすくなります。基準と計算過程は、申告書の控えとあわせて保管してください。
判定に使う3つの数字
必要な数字は、社会保険診療報酬の額、実額経費の合計、自由診療の収入の3つです。1つ目から概算経費を計算し、2つ目と比べます。3つ目は、要件の判定と按分の基準に使います。3つの数字を並べたシートを作れば、判定は10分ほどで終わります。数字は決算の作業と同時にそろえてください。前年分を横に並べておくと、変化の理由も説明できます。
| 比較する項目 | 概算経費を選んだ場合 | 実額経費を選んだ場合 |
|---|---|---|
| 社会保険診療分 | 区分ごとの計算式で求めた額を経費とします | 実際に支出した額を経費とします |
| 自由診療分 | 実額で計算します。按分の基準が必要です | 実額で計算します。按分の基準が必要です |
| 必要な作業 | 収入の区分と、自由診療分の按分計算 | すべての経費の集計と、共通経費の按分計算 |
| 有利になる傾向 | 経費の水準が低く、設備投資が落ち着いた年 | 賃料や人件費が高く、減価償却費が大きい年 |
4. 自由診療の割合が判定を動かす理由
自由診療の割合が判定を動かすのは、共通経費の按分比率がそのまま変わるためです。概算経費を選んでも、自由診療の部分は実額で計算します。自由診療の収入が増えれば、共通経費のうち自由診療へ配分される額も増えます。その分、社会保険診療へ配分される実額経費は減ります。結果として、概算経費が有利に振れやすくなります。逆に自由診療が減った年は、社会保険診療への配分が増えて実額が有利に近づきます。もう一つの論点は、総収入金額7,000万円の要件です。自由診療が伸びた年は、この要件で適用そのものが外れる場合があります。実務での傾向として、自由診療の比率が2割を超えるあたりから判定が揺れます。よくある失敗は、前年と同じ按分比率を使い回す処理です。按分比率はその年の収入割合で計算し直してください。計算のシートには、分母と分子の金額も残しておきます。
按分が必要になる経費
按分が必要なのは、両方の診療に共通して使う経費です。賃料、水道光熱費、通信費、受付スタッフの人件費が該当します。医療機器の減価償却費も、両方で使うのであれば按分の対象です。専用の機器は、使途に応じて直接ひも付けます。基準は収入割合を用いる形が一般的ですが、実態と離れる場合は面積や使用時間も検討します。採用した基準は、理由とあわせて記録してください。
自由診療が増えたときの傾向
自由診療が増えると、2つの向きの影響が同時に生じます。1つは、社会保険診療分の実額経費が減って概算が有利へ動く影響です。もう1つは、総収入金額が増えて7,000万円の要件に近づく影響です。自費の健診や予防接種を強化した年は、両方を確認してください。月次で自由診療の売上を追えば、年末を待たずに見込みが立ちます。月次の推移表に、両方の収入を並べて記録します。
5. 稲沢市の診療所で経費率が変動する要因
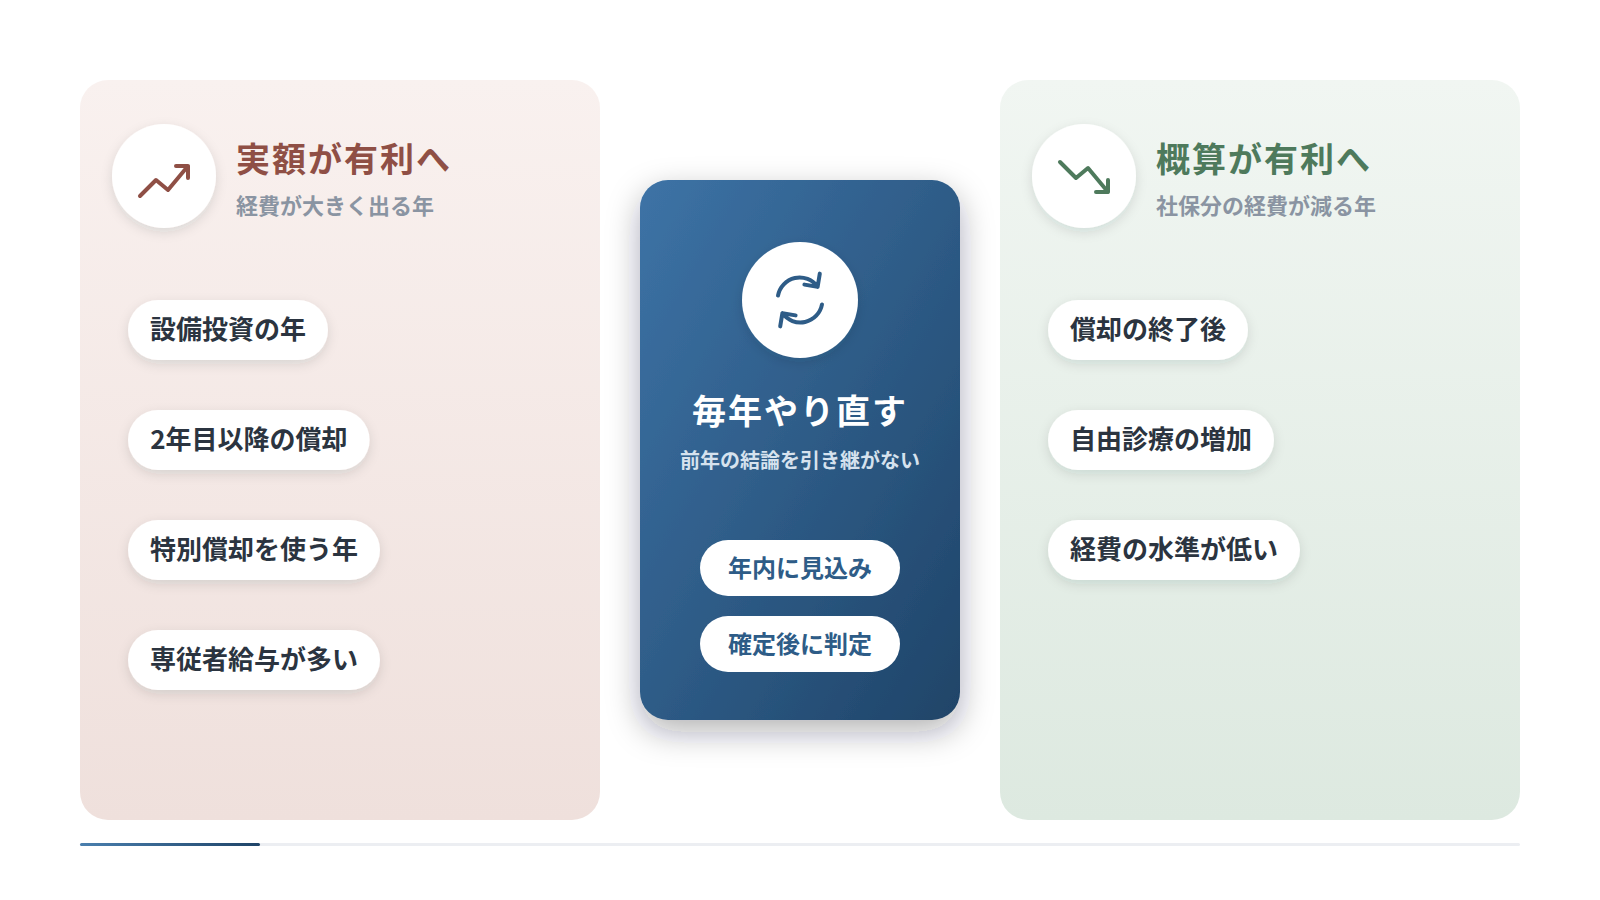
経費率が動く主な要因は、賃料、人件費、設備投資の3つです。稲沢市のように郊外型の立地では、テナント賃料より駐車場を含めた敷地の条件が費用に影響します。土地を確保して建てる形と、テナントを借りる形では固定費の構成が変わります。常勤と非常勤の比率も、人件費の水準を左右します。看護師や医療事務の採用が難しい時期は、募集の費用も加わります。設備投資は、購入した年から数年にわたって減価償却費として経費に入ります。実務での傾向として、開業から数年間は実額が有利に振れやすくなります。償却が進んで減価償却費が落ちると、概算が有利へ移る年が出てきます。よくある失敗は、開業時の判定を何年もそのまま使い続ける対応です。固定費の構成が変わった年は、必ず判定をやり直してください。移転や増床を検討する段階でも、翌年以降の見込みを並べておきます。
賃料と人件費の水準
賃料と人件費は、実額経費の大半を占める固定費です。稲沢市のように車での来院が中心となる地域では、駐車場の確保が費用に反映されます。人件費は、常勤と非常勤の構成で年ごとに動きます。賞与の支給があった年は、経費の合計が大きく増えます。この2つの科目だけでも、前年との差を毎年確認してください。差が1割を超えた年は、判定の結論が変わる可能性があります。
診療科目と設備の構成
診療科目によって、経費の構成そのものが変わります。検査機器を多く備える科目では、減価償却費と保守費用の比率が上がります。医薬品を多く使う科目では、仕入の比率が高くなります。自由診療を扱う科目では、按分の作業量も増えます。自院の経費を科目別に並べ、比率の大きい順に3つを把握してください。この3つが動いた年は、判定の結論も動きます。
6. 設備投資が重なる年に見直したい判定材料
設備投資が重なる年は、減価償却費の増加で実額が有利へ動きます。医療機器や内装の更新は、購入した年に一括で経費になるとは限りません。法定耐用年数に応じて、複数年に分けて経費へ配分されます。したがって、投資した年だけでなく翌年以降の判定も変わります。投資の計画を立てる段階で、償却が終わるまでの経費の見込みを並べてください。特別償却や税額控除の制度を使える場合は、初年度の経費がさらに増えます。実務での傾向として、大きな投資をした年から3年ほどは実額が有利に振れやすくなります。よくある失敗は、投資の判断と税務の判定を別々に進める進め方です。愛知県一宮市のあすなろ税理士法人でも、各種フォーマットに合わせた経営計画の作成と、作成後のフォローに対応しています。投資の前に複数年の見込みを並べる形で検討してください。資金繰りの計画とあわせて確認すると、判断の材料がそろいます。
減価償却費の増え方
減価償却費は、取得の時期と耐用年数で決まります。年の途中で取得した資産は、使用を開始した月から月割りで計算します。したがって、初年度の経費は満年度より小さくなります。2年目以降に経費が増える点を、判定の見込みへ織り込んでください。固定資産台帳に取得日と耐用年数を記録し、向こう5年分の償却額を並べます。この一覧が、判定の見込みを立てる材料になります。
特別償却や税額控除との関係
特別償却を使うと、初年度の経費が通常より大きくなります。実額経費が増えるため、その年は実額が有利へ動きやすくなります。税額控除を選ぶ場合は、経費ではなく税額から差し引く仕組みです。制度の適用要件は資産の種類や規模で細かく分かれます。どの制度を使えるかは、購入の前に確認してください。適用の可否と有利判定への影響は、税理士と一緒に整理する形が確実です。
設備投資と判定の関係
7. 適用年ごとに判定をやり直す必要性
判定は、その年ごとに選び直せる仕組みです。前年に概算経費を選んでいても、今年は実額経費を選べます。継続して同じ方法を使わなければならない縛りはありません。だからこそ、毎年の判定を省略しない運用が求められます。判定の材料になるのは、収入の区分、実額経費の合計、按分の基準の3つです。この3つは、どれも年ごとに動きます。実務での傾向として、収入が横ばいでも経費の変動で結論が入れ替わる年があります。よくある失敗は、前年の申告書をそのまま引き写す作業です。この形では、有利な選択を逃す年が生じます。判定の時期は、決算の集計が終わった直後に固定してください。年内に見込みを出しておけば、12月の判断にも使えます。見込みと実績の差も記録し、翌年の精度を上げてください。
前年の結論を引き継がない
前年の結論は、今年の判定材料にはなりません。収入の水準が同じでも、経費の構成は年ごとに変わります。賞与の支給、機器の更新、スタッフの増減が影響します。前年比で1割以上動いた科目があれば、判定をやり直す合図です。判定シートには、前年分と当年分を横に並べて記録します。差が出た理由を1行で書き添えると、翌年の判断も早くなります。
判定の時期を決める
判定は、11月から12月の見込みと、確定後の2回に分けると運用しやすくなります。11月の見込みでは、要件を満たすかどうかを先に確認します。確定後の判定では、実際の数字で計算し直します。2回に分けることで、年内にできる調整の余地も見えてきます。日程は年間の予定表へ書き込み、担当者と共有してください。この段取りが、判定の抜けを防ぎます。
8. 専従者給与との組み合わせで生じる影響
専従者給与は、概算経費を選ぶと社会保険診療分が別枠にならない点に注意が必要です。概算経費は、社会保険診療に対応する経費をまとめて計算する仕組みです。そのため、社会保険診療に対応する専従者給与も概算の中に含まれる整理になります。自由診療に対応する部分は、実額の経費として計上します。専従者給与の額が大きい診療所では、実額が有利へ振れやすくなります。青色事業専従者給与は、届出書に記載した範囲内で、労務の対価として相当と認められる額に限られます。実務での傾向として、給与の額を決める時期と判定の時期がずれるために検討が後手に回ります。青色事業専従者給与に関する届出書は、原則としてその年の3月15日までに提出します。給与の額は年の初めに決まるため、前年の判定結果を踏まえて設計してください。届出の期限を年間の予定表へ書き込み、忘れない運用にします。
概算経費に含まれる範囲
概算経費に含まれるのは、社会保険診療に対応する経費の全体です。医薬品費、人件費、賃料、減価償却費に加え、専従者給与の対応部分も含まれます。個別に積み上げて別枠で控除する形にはなりません。自由診療の部分だけが、実額として残ります。この区分を理解しないまま計算すると、経費を二重に計上する誤りが生じます。計算のシートには、含まれる範囲を明記してください。
給与額を決める時期
専従者給与の額は、年が始まる前に方針を固める形が現実的です。届出書の提出期限は原則としてその年の3月15日で、新たに専従者がいる場合はその日から2か月以内です。労務の対価として相当と認められる額に収める点も要件となります。前年の判定で実額が有利だった場合は、給与の設計が翌年の結論にも影響します。年末の判定結果を、翌年の給与方針の資料として残してください。
9. 概算経費を選んだ年の帳簿保存の範囲
概算経費を選んだ年でも、帳簿の記帳と保存は通常どおり必要です。概算経費は計算方法の特例であり、記帳を省略できる制度ではありません。理由は3つあります。1つ目は、自由診療の部分を実額で計算するためです。2つ目は、社会保険診療報酬の額を明らかにする必要があるためです。3つ目は、青色申告の承認を受けている場合に帳簿の備付けと保存が要件となるためです。よくある誤解は、概算を選べば領収書の整理が不要になるという理解です。実際には、翌年に実額へ切り替える可能性があるため記録は欠かせません。保存期間は、帳簿書類について原則7年とされています。記帳を止めた年があると翌年の判定ができません。概算を選んだ年ほど、記録を丁寧に残してください。領収書と請求書も、実額を選んだ年と同じ手順で整理します。
記帳を止められない理由
記帳を続ける理由は、翌年の判定に実額の数字が要る点にあります。実額の集計がなければ、概算との比較そのものができません。自由診療の部分も、実額で所得を計算します。青色申告特別控除を受けるためにも、帳簿の要件を満たす必要があります。会計ソフトへの入力は、概算を選んだ年も同じ手順で続けてください。翌年の判定が10分で終わるかどうかは、この記帳の継続で決まります。
保存する書類と期間
保存の対象は、帳簿、決算関係書類、証憑の3系統です。帳簿書類は原則7年の保存が求められます。電子取引のデータは、取引年月日と取引金額と取引先で検索できる状態を保ちます。按分の計算シートも、根拠資料として同じ場所に保管してください。年度ごとにフォルダを分け、背に年度と種類を書きます。この整理が、税務調査の際の説明時間も短くします。
概算を選んだ年も残す記録
10. 毎年の判定を続ける資料の整え方
判定を続ける近道は、1枚の判定シートを毎年使い回すことです。シートに並べるのは、社会保険診療報酬、自由診療の収入、実額経費の合計、按分の基準、概算経費の計算結果の5項目です。列を年度ごとに増やせば、5年分の推移が1枚で見えます。推移が見える状態になると、判定の結論が変わる年を早い段階で予測できます。数字は決算の作業と同時に埋め、年内に見込みも記入します。実務での傾向として、シートを3年続けた診療所では判定の所要時間が半分以下になります。よくある失敗は、様式を毎年作り直して比較できなくなる進め方です。愛知県一宮市のあすなろ税理士法人では、年金や医療費控除から株式や土地の譲渡まで、確定申告の幅広い内容に対応しています。様式は変えずに列だけ増やす運用を、今年から始めてください。保存先は会計データと同じ場所にし、担当者と更新日を明記します。
判定シートに並べる項目
シートの項目は、5項目に絞る形が続けやすくなります。社会保険診療報酬、自由診療の収入、実額経費の合計、按分の基準、概算経費の計算結果です。最下段に、どちらを選んだかと理由を1行で書きます。理由の記録があると、翌年の担当者や税理士との共有が短時間で済みます。5年分を横に並べ、変化の大きい年に印を付けてください。印の付いた年が、体制を見直す合図になります。
月次で積み上げる数字
年末にまとめて集計すると、見込みを立てる時間が残りません。社会保険診療報酬と自由診療の収入は、月次で積み上げてください。月ごとの数字があれば、11月の時点で年間の見込みが出せます。要件の充足も、その時点で判断できます。経費は、賃料と人件費と減価償却費の3科目だけ先に確認します。この3科目の合計が、実額側のおおよその水準を示します。
あすなろ税理士法人は愛知県一宮市野口に事務所があり、尾張一宮駅から徒歩11分の場所で税務と会計の相談に対応しています。開業医の支援に力を入れており、初回相談は1時間まで無料です。オンラインでの相談にも対応しているため、診療の合間でも時間を取りやすくなります。措置法26条の適用は個々の事情で判断が分かれるため、判定に迷う場合は早い時期に確認してください。
稲沢市の開業医が措置法26条の判定を毎年続けるために
措置法26条の判定は、社会保険診療報酬の額、実額経費の合計、自由診療の割合という3つの数字で決まります。判定は年ごとに選び直せるため、前年の結論を引き継がない運用が前提です。概算を選んだ年も記帳と保存は必要で、翌年の比較に使う数字がそこから生まれます。まずは5項目の判定シートを1枚作り、今年の数字から埋め始めてください。
措置法26条の概算経費に関するよくある質問
措置法26条を使える条件は何ですか。
A. 社会保険診療報酬が年5,000万円以下に収まる点が基本です。
加えて、医業と歯科医業の事業所得に係る総収入金額を7,000万円以下に収める必要があります。
一度概算経費を選ぶと翌年も同じ方法ですか。
A. 判定は年ごとに行い、前年と違う方法を選べます。
収入が横ばいでも経費の変動で結論が入れ替わります。毎年やり直してください。
概算経費を選べば記帳は不要になりますか。
A. 不要にはなりません。記帳と保存は通常どおり必要です。
自由診療分は実額で計算します。帳簿書類の保存期間は原則7年とされています。
自由診療が増えると判定はどう変わりますか。
A. 共通経費の按分が動き、概算が有利へ振れやすくなります。
同時に総収入金額7,000万円の要件へ近づくため、両方を年末までに確認してください。