一宮市の中小企業が整える記帳体制。自計化と記帳代行を分ける判断基準
一宮市の中小企業が記帳体制を見直すとき、自計化と記帳代行のどちらを選ぶかで判断が止まりがちです。すべてを社内で抱えるか、すべてを外部へ出すかという二択で考えてしまう例も見かけます。結論として、判断の軸は月間の取引件数と経理に割ける人員の2つに集約されます。この2つを数字で確認すれば、社内に残す作業と外部へ出す作業を分けて設計できます。本記事では、月次スケジュールと役割分担表という具体的な形へ落として整理します。読み終えるころには、自社に合う組み合わせと切り替えの時期を判断できるようになります。
この記事でわかること
自計化で社内に残す4つの作業と外部へ出す作業
現金出納帳だけを作る運用と月次スケジュール
体制を切り替える3つのサインと必要な期間
1. 自計化で社内に残す作業の範囲
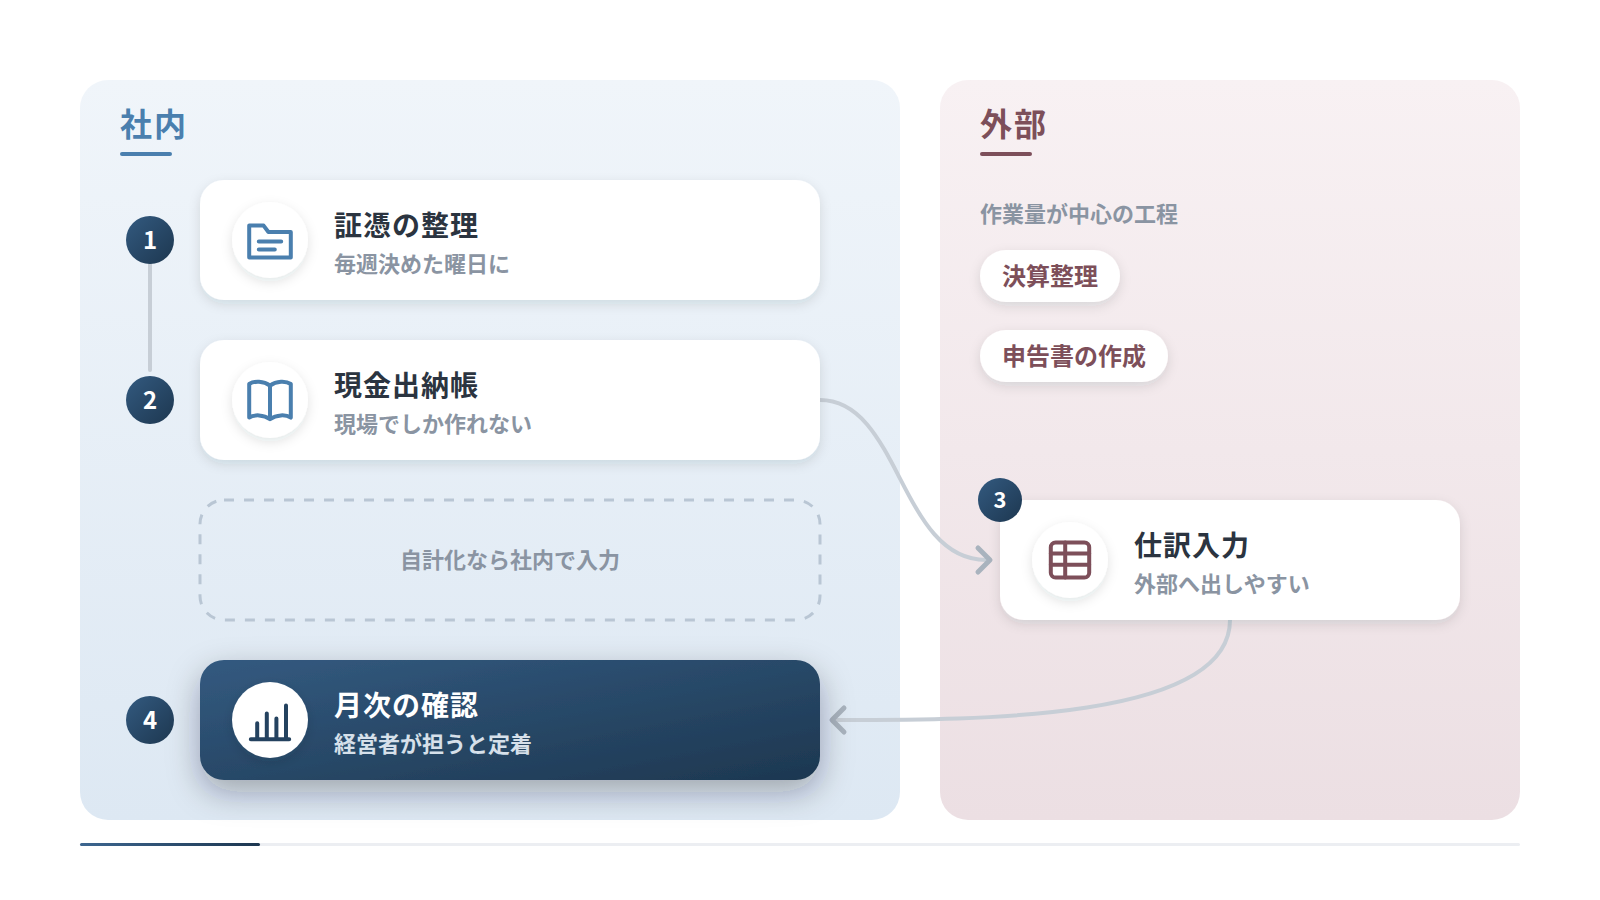
自計化で社内に残る作業は、証憑の整理、現金出納帳、仕訳入力、月次の確認の4つです。この4つを社内で回せるかどうかが、自計化を選べるかの分かれ目になります。証憑の整理は、領収書や請求書を日付順にそろえる作業です。現金出納帳は、現金の入出金を発生した順に記録する帳簿です。仕訳入力は、取引を勘定科目へ振り分けて会計ソフトへ登録する作業を指します。月次の確認は、試算表を見て前月との差を説明できる状態にする作業です。実務での傾向として、開始から3か月は入力より確認に時間がかかります。見落としやすいのは、入力だけを社内で行い、確認を外部へ任せきりにする分担です。その形では、誤りに気づく人が社内にいない状態が続きます。まずは4つの作業を書き出し、誰が、いつ、どのくらいの時間で行うかを埋めてください。空欄が残った作業が、外部へ出す候補になります。時間の見積もりは、実際に1週間だけ計測すると精度が上がります。この一覧が、自計化と記帳代行を分ける最初の資料になります。
社内に残す4つの作業
4つの作業は、前工程から順に並んでいます。証憑の整理が終わらないと、現金出納帳も仕訳入力も進みません。起点となるのは証憑の整理です。ここを毎週決めた曜日に行うだけで、月末の作業量が平準化されます。月次の確認は、経営者か管理職が担当すると数字が社内へ定着します。4つの作業に必要な時間を記録し、3か月後に見直してください。
外部へ出しやすい作業
外部へ出しやすいのは、判断より作業量が中心の工程です。仕訳入力、決算整理、申告書の作成がこれにあたります。決算整理は年に1回で、社内に手順を残しにくい作業です。減価償却や棚卸の評価は、専門的な判断を伴います。一方で、証憑の整理と現金の管理は現場でしか行えないため、外部へ出せません。出せる作業と出せない作業を分けた一覧を、先に作ってください。
2. 現金出納帳だけを社内で作る運用の成り立ち
現金出納帳だけを社内で作る運用は、現金の動きが社内でしか把握できないという前提から成り立ちます。預金やカードの取引は、通帳や利用明細という記録が外部に残ります。ところが現金は、その場で記録しなければ後から復元できません。だからこそ、現金出納帳だけは社内で作る必要があります。この1冊があれば、残りの記帳を外部へ委ねる形が成立します。愛知県一宮市のあすなろ税理士法人でも、現金出納帳を作成すれば以降の記帳を代行する形に対応しています。運用を始めるときは、記入する項目を先にそろえます。日付、相手先、摘要、収入、支出、残高の6項目が基本です。よく起きるのは、摘要を「雑費」とだけ書いてしまい、後から内容が分からなくなる状態です。摘要には、何を、誰に、何のためにを短く書いてください。書式を1枚に固定すれば、担当者が代わっても記録の質が保たれます。金庫や手提げ金庫の管理者も、あわせて1名に決めておきます。
現金出納帳が起点になる理由
現金出納帳は、外部からは再現できない唯一の記録です。記録がなければ支出そのものが確認できません。領収書が残っていても、支払った順序や残高までは分かりません。実務では、領収書の束だけを渡して記帳を依頼し、内容の確認に時間がかかる例を見かけます。出納帳があれば、確認の往復が減って処理が早く進みます。手書きでも表計算ソフトでも構わないため、まず1か月分を作ってみてください。
記入の頻度と締めのタイミング
記入は、支出があった当日に行う形が基本です。まとめて書こうとすると、内容の記憶が薄れて摘要が曖昧になります。締めは週1回と月末の2段階で行います。週次では、帳簿残高と金庫の実際の残高を数えて照合します。差が出た場合は、その週のうちに原因を探すほうが早く特定できます。月末の締めが終わったら、写しを外部へ渡す資料に加えてください。
現金出納帳の運用
3. 一宮市の事業所規模から考える担当配置
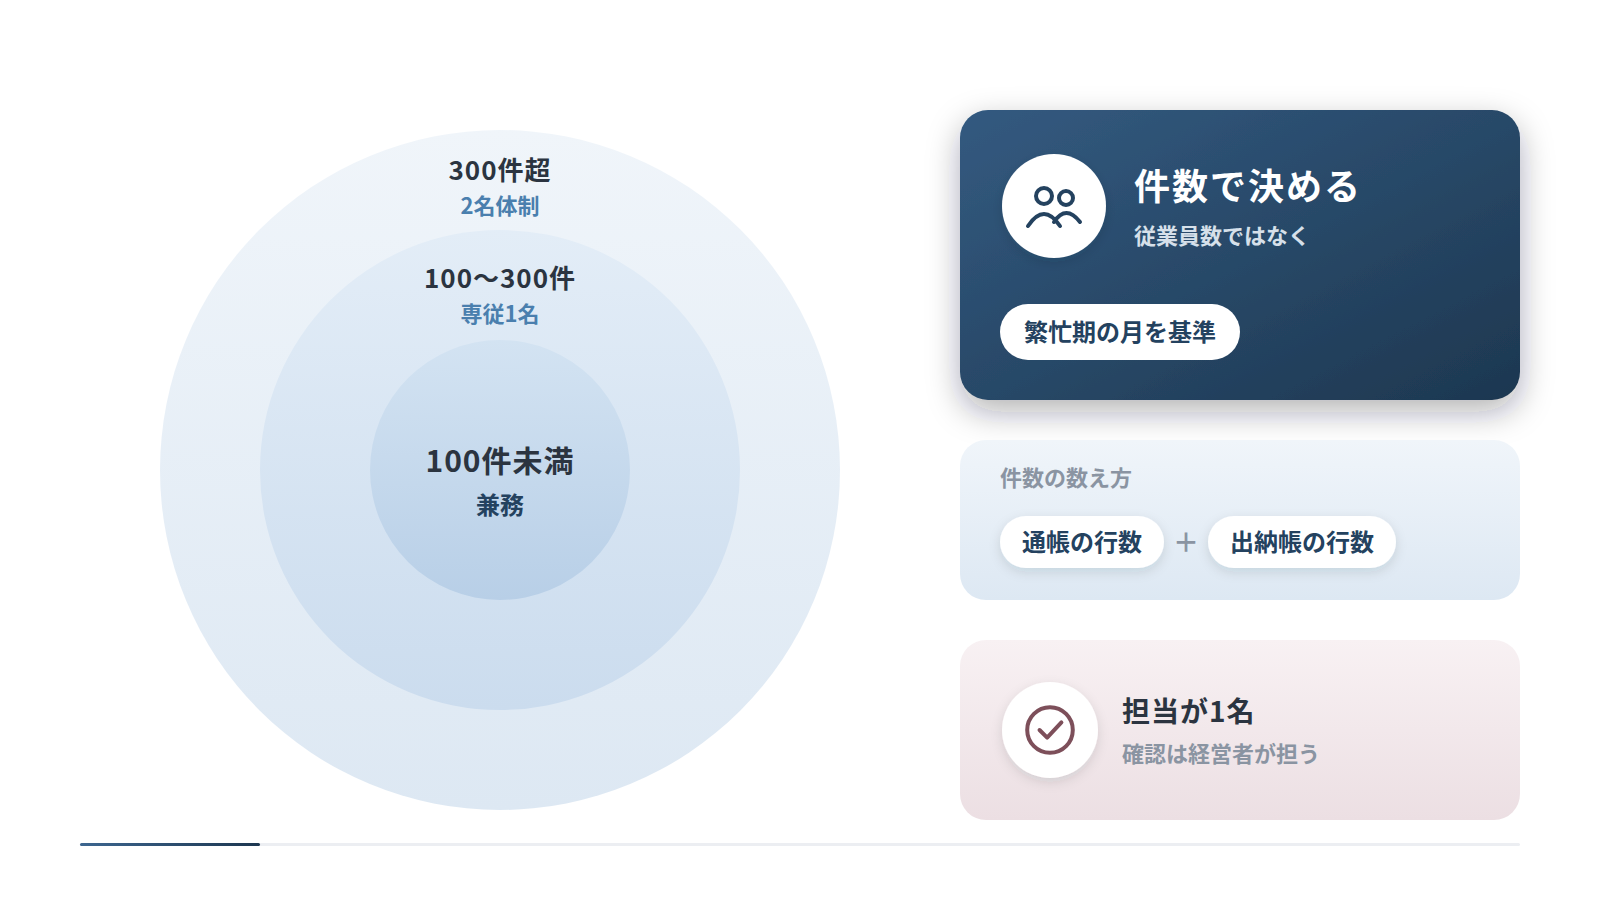
担当配置は、従業員数ではなく月間の取引件数から決めるほうが実情に合います。一宮市には製造業から小売業、サービス業まで幅広い事業所があり、同じ人数でも件数は大きく変わります。目安として、月間の仕訳が100件未満であれば兼務でも回ります。100件から300件になると、経理に専従する人が1名必要になります。300件を超えると、入力と確認を分ける2名体制が現実的です。件数は、通帳の行数と現金出納帳の行数を足すと概算できます。よく起きるのは、事務担当が総務と経理と労務を兼務し、月末だけ残業が集中する状態です。この形では、担当者が休むと処理が止まります。対策は、入力と確認を別の人へ分けることです。1名しかいない場合は、確認だけを経営者が担う形にします。まずは直近3か月の件数を数え、どの区分に当てはまるかを確認してください。件数が月によって大きく振れる場合は、繁忙期の月を基準に配置を決めます。
従業員10名未満の配置
従業員が10名に満たない事業所では、経理の専従者を置きにくくなります。兼務を前提に作業量を絞る設計が現実的です。給与の支給人員が常時10人未満であれば、源泉所得税の納期の特例を申請できます。特例を使うと、納付は年2回にまとまり、月々の事務が軽くなります。給与計算や社会保険の手続きも、同じ担当者に集中しやすい業務です。担当者の業務を一覧にして、月末に重なる作業を洗い出してください。
経理担当が1名の場合の分担
経理が1名の場合、入力と確認を同じ人が行う形になります。この状態では、誤りを見つける仕組みが働きません。対策として、確認だけを経営者か別の管理職が担当します。確認する項目を3つに絞れば、月に30分程度で済みます。現金の実査は、担当者以外が月1回行う形にすると牽制が効きます。分担は口頭ではなく、役割分担表として紙に残してください。
| 月間の仕訳件数 | 担当配置の目安 | 組み合わせの考え方 |
|---|---|---|
| 100件未満 | 他業務との兼務で対応できます | 現金出納帳のみ社内、仕訳入力は外部という形が組みやすくなります |
| 100件から300件 | 経理に専従する人が1名必要です | 入力を社内、確認と決算整理を外部という分担が成り立ちます |
| 300件超 | 入力と確認を分ける2名体制が目安です | 自計化を基本とし、決算と申告のみ外部へ出す形が中心になります |
4. 仕訳入力を外部に出した場合の月次スケジュール
仕訳入力を外部へ出す場合、月次は資料の受け渡し日を先に固定するところから設計します。この日付が動くと、試算表を受け取る日も連動して遅れます。標準的な流れは、資料の提出、入力、試算表の受領、内容の確認という4段階です。提出の期限は翌月10日に置くと、月末までに試算表が戻る計画を立てられます。渡す資料は、通帳の写し、現金出納帳、請求書と領収書、給与明細が基本です。よくあるのは、資料の一部だけ先に渡し、残りを後から追加する渡し方です。この形では入力が二度手間になり、試算表の受領が1週間ほど遅れます。対策は、資料を1つの封筒かフォルダにまとめて一度で渡すことです。不足がある場合は、不足のまま渡さず、揃えてから提出します。年間の日程表を作り、担当者と共有してください。決算月と繁忙期は、通常より3日ほど余裕を持たせます。年末調整や法定調書のある12月から1月も、日程を前倒しして計画してください。
資料の受け渡しの期限
受け渡しの期限は、毎月同じ日付に固定します。日付を曜日で決めると、月によって前後してしまいます。渡す資料の一覧を作り、チェック欄を付けた表を毎月使い回します。電子データで渡す場合は、フォルダ名を年月でそろえます。電子取引のデータは、取引年月日と取引金額と取引先で検索できる状態を保ちます。提出の記録を残せば、遅延の原因を後から確認できます。
試算表を受け取る日
試算表は、資料の提出から2週間から3週間で戻る形が一般的です。翌月10日に提出すれば、月末までに受け取れる計算になります。受け取った日に30分の確認時間を予定へ入れてください。確認せずに保管するだけでは、体制を整えた意味が薄れます。疑問点はその月のうちに質問し、翌月へ持ち越さないようにします。受領日と確認日を記録し、遅れが続く場合は日程を組み直します。
| 時期 | 社内で行うこと | 外部で行われること |
|---|---|---|
| 月末 | 現金出納帳を締め、証憑をそろえます | 前月分の処理を完了させます |
| 翌月10日 | 資料を一度にまとめて提出します | 資料を受け取り、内容を確認します |
| 翌月中旬 | 質問への回答を返します | 仕訳入力と不明点の照会を行います |
| 翌月末 | 試算表を受け取り、30分で確認します | 試算表と総勘定元帳を提供します |
5. 総勘定元帳を自社で確認できる状態の意味
総勘定元帳を自社で確認できる状態とは、数字の根拠を自分でたどれる状態を指します。試算表は科目ごとの合計しか示さないため、内訳までは分かりません。元帳を開けば、その科目にどの取引が入っているかを1件ずつ確認できます。記帳を外部へ出していても、この確認は社内で行う価値があります。実務での傾向として、元帳を見る習慣がある事業者ほど誤りの発見が早くなります。確認する順番は、金額の大きい科目からです。前月と比べて2割以上動いた科目を選び、その明細を開きます。よくあるのは、試算表だけを眺めて「なんとなく合っている」と判断する確認です。その形では、科目の振り分けの誤りが決算まで残ります。帳簿書類は原則7年、欠損金の繰越がある事業年度は10年の保存が必要です。保存の期間も踏まえ、元帳を受け取る形を契約時に決めてください。紙とデータのどちらで受け取るかも、あわせて取り決めておきます。
元帳で確認する3つの項目
確認する項目は、金額の大きい取引、初めて出てくる相手先、月ごとの増減の3つです。金額の大きい取引は、科目の振り分けを誤ると影響が広がります。初めて出てくる相手先は、継続する取引かどうかを確認します。月ごとの増減は、前月と比べて説明できるかを見ます。3つとも、元帳を開けば数分で確認できます。確認した日付を記録に残し、翌月の担当者へ引き継いでください。
摘要欄の書き方をそろえる
摘要欄は、後から検索するための情報です。相手先と内容を必ず入れる形でそろえます。「支払」「精算」だけでは、半年後に内容を思い出せません。書き方の見本を3行ほど作り、担当者へ配ってください。外部へ入力を依頼している場合も、摘要の書式を共有すれば表記が統一されます。統一された摘要は、翌年の比較や税務調査の対応でも役に立ちます。
6. 記帳代行との組み合わせを決める視点
組み合わせを決める視点は、件数、人員、社内に残したい機能の3つです。全部か外部かの二択ではなく、工程ごとに分けて考えます。件数が少なく人員も限られる場合は、現金出納帳のみ社内という形が組みやすくなります。件数が増えて専従者を置ける段階になれば、入力を社内へ戻します。社内に残したい機能とは、数字を読んで判断する力を指します。この機能を残すには、月次の確認だけは社内で行う必要があります。判断を誤りやすいのは、費用の比較だけで組み合わせを決めることです。入力を外部へ出しても、確認を怠れば数字は活きません。逆に、すべてを社内で抱えて残業が続く形も長続きしません。工程ごとに社内と外部を書き分けた表を作ってください。表があれば、体制の議論が具体的に進みます。工程は10行前後に収め、四半期ごとに更新する形にしてください。
判断の軸は件数と人員
件数と人員は、どちらも数字で表せる要素です。月間の仕訳件数と、経理に使える月あたりの時間を並べます。仕訳1件あたりの入力時間を1分とすれば、200件で3時間程度が目安になります。確認や資料の整理を含めると、その2倍から3倍を見込みます。使える時間が足りないのであれば、入力を外部へ出す判断になります。2つの数字を毎年見直し、体制と合っているかを確認してください。
部分的に外部へ出す設計
部分的に外部へ出す設計では、工程を細かく割ります。現金は社内、預金とカードは外部という分け方が組みやすい形です。給与計算だけを外部へ出す方法もあります。分け方を決めたら、境目にある作業の担当を明記します。境目が曖昧だと、どちらも手を付けない作業が生まれます。四半期ごとに運用を振り返り、分担の見直しを行ってください。
組み合わせを決める3つの視点
7. 訪問頻度を決めるときの検討材料
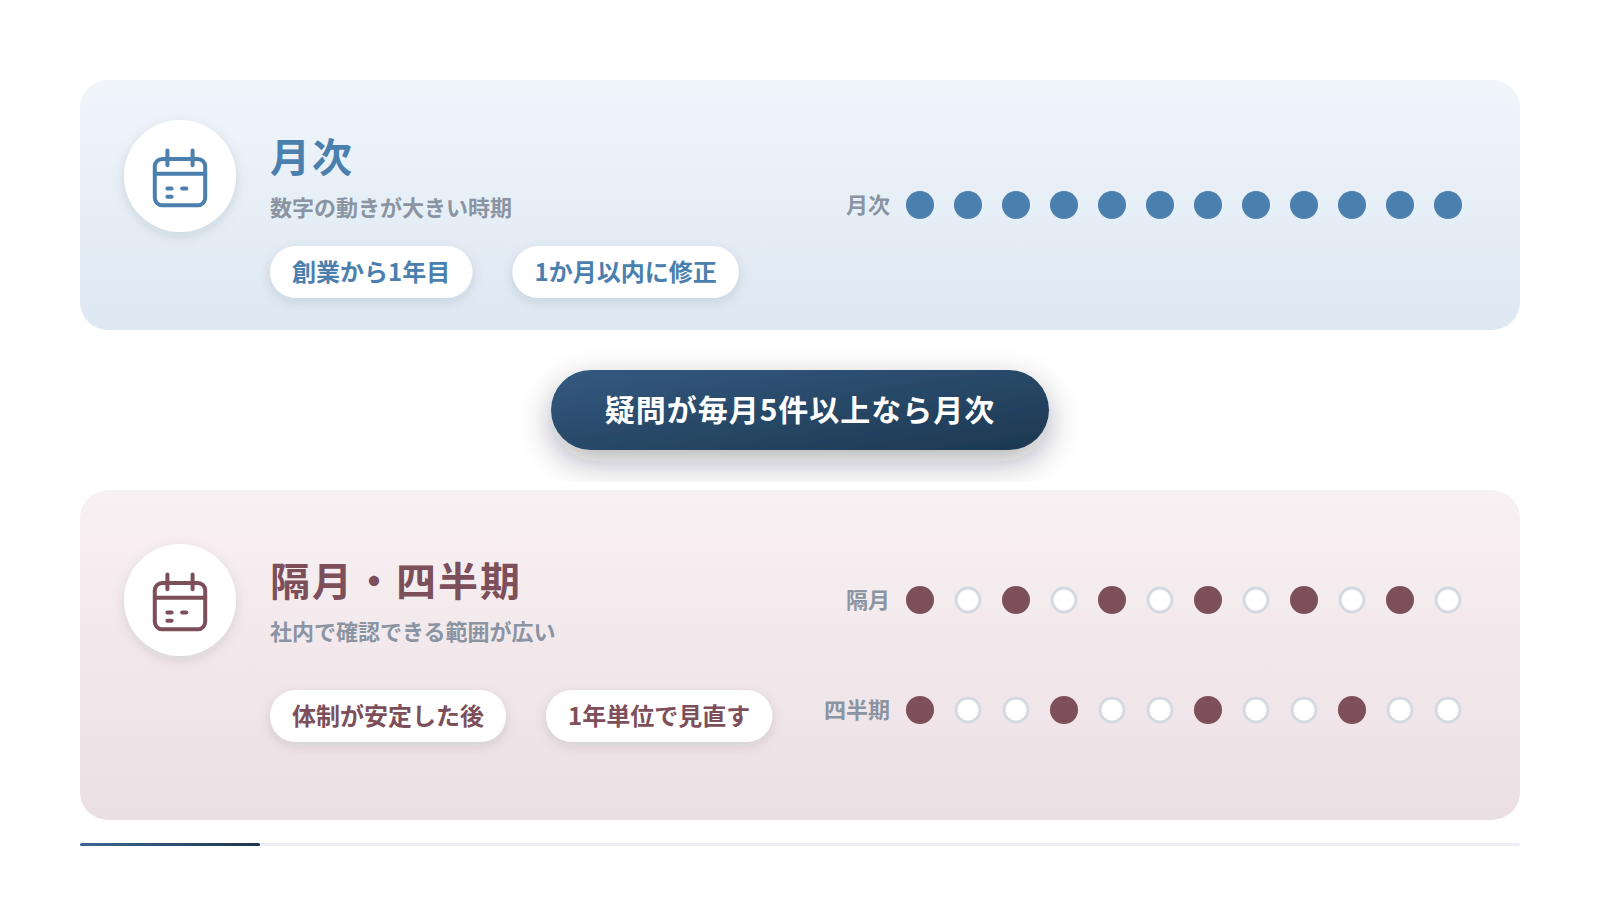
訪問頻度は、相談したい内容の量と、社内で確認できる範囲から決めます。頻度が高いほど良いという考え方では、費用と時間が見合わなくなります。月次で訪問を受ける形は、数字の動きが大きい事業や創業から間もない時期に向きます。隔月や四半期は、体制が安定して社内で確認できる範囲が広い場合に選べます。判断の材料は、月次の確認で残る疑問の数です。疑問が毎月5件以上残るのであれば、月次での相談が向きます。疑問がほとんど出ないのであれば、頻度を下げても支障は生じません。よくあるのは、訪問の場が近況報告だけで終わる進め方です。この形では、時間を使った割に判断材料が増えません。訪問の前に質問を3つ書き出して送る運用にしてください。書き出す作業そのものが、社内の理解を深めます。回答の要点は当日中にメモへ残し、次回の質問と並べて管理します。
月次と隔月と四半期の違い
月次は、数字のずれを1か月以内に修正できる点が利点です。隔月は、2か月分をまとめて振り返る形になります。四半期は、3か月の傾向を見る場として機能します。創業から1年目は、判断の材料が少ないため月次が向きます。体制が安定した後は、隔月へ切り替える選択肢も出てきます。頻度を変える場合は、1年単位で見直すと運用が乱れません。
訪問以外の連絡手段
訪問の間を埋めるのは、日常の連絡手段です。面談と電話に加えてメールやグループウェアを使える体制であれば、疑問が出た日のうちに確認できます。オンラインでの相談に対応していれば、移動の時間をかけずに確認できます。文字で残る手段を使えば、回答が記録として蓄積されます。同じ質問を繰り返さないためにも、回答は社内の共有フォルダへ保存してください。訪問の頻度を下げる場合ほど、この蓄積が効いてきます。
8. 数字を読む力を社内に残す進め方
数字を読む力を残す近道は、見る数字を3つに絞って毎月続けることです。試算表のすべてを理解しようとすると、続かずに終わります。最初に見るのは、売上高、粗利益、固定費の3つです。売上高は前年の同じ月と比べ、増減の理由を1行で書きます。粗利益は、売上高から売上原価を引いた金額です。固定費は、家賃や人件費など売上に連動しない費用の合計を指します。この3つを並べれば、利益が出ている理由と出ていない理由が見えてきます。実務での傾向として、3か月続けた時点で質問の内容が変わります。最初は用語の質問が多く、後から自社の判断に関する質問へ移ります。よくあるのは、決算のときだけ数字を見て一年を振り返る進め方です。その形では、打つ手が翌年へ持ち越されます。1枚のシートに3つの数字を並べ、毎月同じ形式で記録してください。形式を変えると比較ができなくなるため、1年間は同じ様式を使い続けます。
月次で見る3つの数字
3つの数字は、売上高、粗利益、固定費です。粗利益から固定費を引いた額が、その月の営業の成果に近づきます。金額だけでなく、売上高に対する粗利益の割合も記録します。割合が前月より下がった場合は、原価か値引きに理由があります。固定費は毎月ほぼ一定のため、動いた月には必ず理由があります。3つの数字を並べたシートを、月次の確認で使ってください。
前年同月と比べる習慣
比較の相手は、前月ではなく前年の同じ月を選びます。多くの事業には季節による波があり、前月比では判断を誤ります。前年同月と比べれば、波の影響を除いた変化が見えます。2期分のデータがそろえば、この比較を始められます。差が出た月は、その理由を1行で書き残してください。1年続けると、自社の波を説明できる資料になります。
9. 体制を切り替える時期の見極め
切り替えの時期は、事業年度の開始月に合わせるのが基本です。期の途中で変えると、前半と後半で帳簿の作り方が変わってしまいます。切り替えを検討するサインは3つあります。1つ目は、月間の仕訳件数が直近3か月続けて区切りの水準を超えた場合です。2つ目は、経理の担当者が交代する予定がある場合です。3つ目は、試算表の受領が毎月遅れ、確認の時間が取れない場合です。あすなろ税理士法人では、契約を1年ごとに見直す形をとっています。相談、ヒアリング、提案、契約という4段階で進むため、期の変わり目に合わせた検討がしやすくなります。よくあるのは、担当者が退職してから慌てて体制を変える進め方です。この形では、引き継ぎの資料が整わないまま移行することになります。切り替えの検討は3か月前から始めてください。検討の開始日を決算日から逆算し、年間の予定表へ書き込んでおきます。
切り替えを検討する3つのサイン
3つのサインは、件数、人員、遅延です。件数は、3か月続けて水準を超えたかで判断します。人員は、担当者の交代や退職の予定が該当します。遅延は、試算表の受領や確認が毎月後ろへずれる状態です。1つでも当てはまれば、次の期に向けて検討を始めてください。サインを記録に残せば、判断の根拠を社内で共有できます。
切り替えに要する期間
切り替えには、検討から運用開始まで3か月を見込みます。1か月目は現状の作業を書き出し、2か月目に分担を決めます。3か月目は、新しい手順で1か月分を試します。期の初月から本番とせず、前の期のうちに試す形が安全です。データを引き継ぐ場合は、勘定科目と補助科目の対応表を先に作ります。移行の記録を残せば、次の見直しでも同じ手順を使えます。
注意
体制を切り替えても、帳簿書類の保存義務はそのまま残ります。原則7年、欠損金の繰越がある事業年度は10年の保存が必要です。過去のデータをどちらが保管するかを、切り替えの前に取り決めてください。保存の方法や期間の扱いは事業の状況で変わるため、個別の判断は税理士へ確認することをおすすめします。
10. 役割の線引きが経理の再現性を生む
経理の再現性は、役割の線引きを紙に残したかどうかで決まります。再現性とは、担当者が代わっても同じ品質で処理が続く状態を指します。線引きは、工程ごとに担当者と期限を書くだけで形になります。作るのは、役割分担表と月次の手順書の2枚です。役割分担表には、工程、担当者、期限、確認者の4項目を並べます。手順書には、資料の渡し方と確認の項目を書きます。実務での傾向として、2枚がそろっている事業所では引き継ぎが1か月で終わります。そろっていない場合は、口頭での説明を繰り返すことになります。よくあるのは、担当者の頭の中だけに手順がある状態です。この状態では、休暇や退職のたびに処理が止まります。年に1回、期の初めに2枚を見直す運用にしてください。見直しの日を決算後1か月以内に固定すると、更新が滞りません。
役割分担表の作り方
役割分担表は、1枚に収める形が続けやすくなります。項目は、工程、担当者、期限、確認者の4つです。工程は、証憑の整理から試算表の確認までを順に並べます。確認者は担当者と別の人を割り当て、牽制が働く形にします。空欄が残る工程は、担当が決まっていない工程です。表を壁に貼るか共有フォルダへ置き、全員が見られる状態にしてください。
引き継ぎに耐える記録
引き継ぎに耐える記録とは、初めて見る人が手順どおり動ける記録です。手順書には、画面の操作だけでなく判断の基準も書きます。「迷ったときは誰に聞くか」を明記すると、止まる時間が減ります。年に1回の見直しで、実態と合わない部分を書き換えます。過去の質問と回答も、同じ場所へまとめて保存します。この蓄積が、外部へ出す範囲を見直すときの判断材料になります。
あすなろ税理士法人は愛知県一宮市野口に事務所があり、一宮事務所には税理士4名と従業員6名が在籍しています。尾張一宮駅から徒歩11分で、駐車場は2台分を用意しています。初回相談は1時間まで無料のため、体制の見直しを検討する段階でも相談できます。記帳体制の設計は事業の状況によって変わるため、判断に迷う場合は早い時期に確認してください。
一宮市の中小企業が記帳体制を決めるために
記帳体制は、自計化か記帳代行かの二択ではなく、工程ごとに分けて設計する形が確実です。判断の軸は月間の仕訳件数と、経理に使える時間の2つに絞れます。月次の確認だけは社内に残すと、数字を読む力が組織に蓄積されます。まずは直近3か月の仕訳件数を数え、役割分担表の空欄を埋めるところから始めてください。
一宮市の記帳体制と自計化に関するよくある質問
自計化と記帳代行はどちらを選ぶべきですか。
A. 二択ではなく、工程ごとに分けて設計します。
月間の仕訳件数と経理に使える時間の2つで判断します。現金出納帳は社内に残してください。
記帳を外部に出す場合、社内には何が残りますか。
A. 証憑の整理、現金出納帳、月次の確認が残ります。
現金の記録は現場でしか作れません。月次の確認は経営者が担うと数字が定着します。
試算表はいつごろ受け取れますか。
A. 資料の提出から2週間から3週間が目安です。
翌月10日に提出すれば月末までに戻ります。受領日に30分の確認時間を取ってください。
体制を切り替えるのはいつが適していますか。
A. 事業年度の開始月に合わせ、3か月前から検討します。
期の途中で変えると帳簿の作り方が前後で変わります。前の期のうちに1か月試してください。