一宮市の中小企業が押さえるクラウド会計の全体像。API連携で変わる経理の全工程
一宮市の中小企業でクラウド会計の導入を検討すると、API連携で経理がどこまで変わるのかが見えにくくなります。入力がすべてなくなると期待して導入し、結局は手入力が残るという声も聞きます。結論として、クラウド会計の効果は連携より先に勘定科目マスタと運用ルールを決めたかで決まります。仕組みを整えてから連携すれば、日次の入力は自動仕訳の確認作業へ置き換わります。本記事は、電子帳簿保存法など2026年現在の実務要件を踏まえて構成しています。読み終えるころには、どの取引を自動化し、どれを手入力で残すかを自分で線引きできるようになります。
この記事でわかること
クラウド会計とインストール型の構造上の違い
API連携で自動化できる取引と手入力を残す取引
連携前に決める勘定科目マスタと運用ルール
1. クラウド会計とインストール型の構造上の違い
両者の最大の違いは、データの置き場所と更新の主体にあります。クラウド会計はデータを提供事業者のサーバーへ置き、更新も提供事業者が担います。インストール型はデータを自社のパソコンへ置き、更新は利用者が実施します。この違いが、法改正への対応速度と作業の分担を分けます。消費税率や様式の変更があった場合、クラウド会計では更新作業が不要です。インストール型では、更新プログラムの適用を自社で行う必要があります。実務でよく見かけるのは、決算の直前に更新を忘れていて様式が古いまま残っている状態です。バックアップの考え方も変わります。クラウド会計では提供事業者側で世代管理が行われ、端末の故障でデータが失われる心配が減ります。一方で、インターネットへ接続できない環境では作業ができません。どちらを選ぶ場合でも、5年後の体制を想定して比較してください。従業員数、拠点数、税理士との共有方法の3点を先に整理すると判断が早まります。
データの保存場所と更新の仕組み
クラウド会計では、入力したデータが提供事業者のサーバーへ保存されます。パソコンの買い替えやOSの更新があっても、データを移す作業が発生しません。機能追加や法改正への対応は、提供事業者が配信する形で反映されます。利用者側の作業は、変更点を確認して設定を見直す程度にとどまります。通信が不安定な環境では動作が重くなるため、有線接続や回線速度を先に確認します。導入前に、社内の回線と端末の台数を一覧にしておいてください。
同時に触れる人数と権限の設定
クラウド会計では、複数の担当者が同じデータへ同時に接続できます。経理担当、経営者、税理士がそれぞれの端末から確認する形になります。権限は閲覧のみ、入力可、承認可の3段階で設計すると管理しやすくなります。全員に管理者権限を与えると、設定変更の履歴を追えなくなります。退職者のアカウントは、退職日の当日に停止する運用を決めておきます。権限の一覧は、担当者の変更があるたびに更新してください。
2. API連携で外部データを取り込む仕組み
API連携は、金融機関などの明細を自動で取り込む仕組みです。利用者がファイルを書き出して読み込ませる作業が不要になります。流れは、連携の許可、明細の取得、仕訳候補の生成、利用者の確認という4段階です。最初に、クラウド会計へ金融機関のアカウント連携を許可します。許可の方式は、金融機関が提供するAPIを使う方法が主流となっています。明細は一定の間隔で自動取得され、日付、金額、摘要の3項目が渡されます。クラウド会計は摘要の文字列から勘定科目を推定し、仕訳の候補を作ります。推定は学習によって精度が上がるため、初月は確認と修正の時間が必要です。導入時につまずきやすいのは、初月の修正を面倒に感じて自動仕訳を放置する進め方です。その状態では学習が進まず、翌月以降も手作業が減りません。導入から3か月間は毎週30分の確認時間を予定へ入れてください。3か月を過ぎたころから、確認だけで処理が終わる取引が増えていきます。
金融機関とクラウド会計をつなぐ流れ
連携の設定は、クラウド会計の画面から金融機関を選ぶところから始めます。金融機関の画面で認証を行い、明細を参照する権限だけを許可します。振込などの資金移動の権限は、参照の権限とは別に扱われます。認証が完了すると、過去分の明細もさかのぼって取得されます。さかのぼれる期間は金融機関ごとに異なるため、期首からの明細がそろっているかを確認します。不足がある場合は、通帳やネットバンキングの記録から補います。
取り込んだ明細が仕訳になるまで
取り込まれた明細は、そのままでは仕訳になりません。摘要の文字列に対して勘定科目と税区分を割り当てて、初めて仕訳が確定します。一度割り当てた組み合わせは、自動仕訳ルールとして保存されます。同じ取引先からの入金は、次回以降そのルールで処理されます。ルールは増えすぎると管理できなくなるため、月1回は不要なものを整理します。登録の際は、取引先名を部分一致で拾うか完全一致にするかを意識して設定してください。
API連携の4段階
3. 連携できるサービスの種類と対象範囲
連携できるサービスは、入出金、販売、経費、給与の4系統に分かれます。対象範囲を先に把握すると、導入の順番を決めやすくなります。入出金は銀行口座とクレジットカード、電子マネーが中心です。販売はレジや請求書発行のサービスが該当します。経費は交通系ICカードや経費精算のサービスです。給与は給与計算のサービスから仕訳を受け取る形になります。すべてを同時に連携すると、初期の確認作業が一度に集中します。実務での傾向として、取引件数の多い口座から順に連携すると負担が分散します。見落としやすいのは、代表者名義のカードで経費を支払っている場合です。事業用と個人用が混在した明細は、連携しても仕訳の整理に時間がかかります。連携の前に、事業用の口座とカードを分ける整理を済ませてください。分離が難しい場合は、対象を事業用の口座だけに絞る判断も現実的です。
入出金に関わるサービス
入出金の連携は、効果がもっとも分かりやすい範囲です。普通預金、当座預金、クレジットカード、電子マネーが対象になります。取引件数の多い口座を1つ選び、そこから連携を始めます。1口座で運用が安定してから、残りの口座を追加します。同じ日に複数の口座で資金が動く場合は、振替として処理する設定を確認します。二重計上を防ぐため、口座間の振替ルールは最初に決めておきます。
販売と経費に関わるサービス
販売側は、請求書発行やレジのサービスから売上データを受け取ります。売上の計上日を、請求日と入金日のどちらにするかを先に決めます。経費側は、交通系ICカードや経費精算のサービスが連携の対象です。交通費のように件数が多く金額が小さい取引ほど、自動化の効果が出ます。領収書の画像を読み取る機能を使う場合は、電子帳簿保存法の要件を確認します。対象の一覧を作り、連携済みと未連携を色分けして管理してください。
| 系統 | 主な対象 | 連携の順番を決める考え方 |
|---|---|---|
| 入出金 | 普通預金、当座預金、クレジットカード、電子マネー | 取引件数の多い口座を1つ選び、そこから始めます |
| 販売 | 請求書発行、レジ、決済のサービス | 売上の計上日を決めてから連携します |
| 経費 | 交通系ICカード、経費精算のサービス | 件数が多く単価の小さい経費ほど効果が出ます |
| 給与 | 給与計算のサービス | 締め日と支給日を確認してから連携します |
4. 一宮市の事業者で発生する日次入力の負担
日次入力の負担は、現金取引と紙の証憑の量でほぼ決まります。一宮市では製造業、小売業、サービス業と業種の幅が広く、業種によって入力量が変わります。現金での売上や小口の支払いが多いほど、自動化できる範囲は狭まります。銀行を通さない取引は、API連携の対象にならないためです。1日あたり20件の現金取引がある場合、月間では400件を超える計算になります。この件数を手で入力すると、確認まで含めて月に相当の時間が費やされます。紙の証憑も負担の一因です。領収書や請求書を保管し、必要なときに探す作業に時間がかかります。実務でよく見かけるのは、証憑の整理を月末へまとめてしまい、他の業務が止まる状態です。対策は、現金取引そのものを減らす方向と、入力を効率化する方向の2つに分かれます。まずは1か月分の取引を、現金、口座、カードの3区分で数えてみてください。区分ごとの件数が分かると、どこに手を入れるべきかが決まります。
現金取引が多い事業者の入力量
現金取引は、API連携で自動化できない領域です。小口現金の出納帳を作り、週1回のまとめ入力へ切り替える方法があります。都度入力よりも、まとめて処理するほうが作業の切り替え回数が減ります。現金での支払いを法人カードや口座振替へ移せば、自動化の対象が広がります。愛知県一宮市のあすなろ税理士法人では、現金出納帳を作成すれば以降の記帳を代行する形にも対応しています。自計化を希望する場合の支援もあるため、社内の体制に応じて選べます。
紙の証憑を扱う時間
紙の証憑は、保管と検索の両方に時間がかかります。電子帳簿保存法では、電子取引のデータを電子のまま保存することが2024年1月から義務になりました。検索の要件として、取引年月日、取引金額、取引先の3項目で探せる状態が求められます。ファイル名にこの3項目を入れておくと、要件を満たしやすくなります。紙で受け取った書類は、スキャナ保存の要件を確認したうえで運用を決めます。2026年現在も電子取引データの保存義務は続いているため、運用の見直しを先に済ませてください。
5. 手入力を残す取引と自動化できる取引の線引き
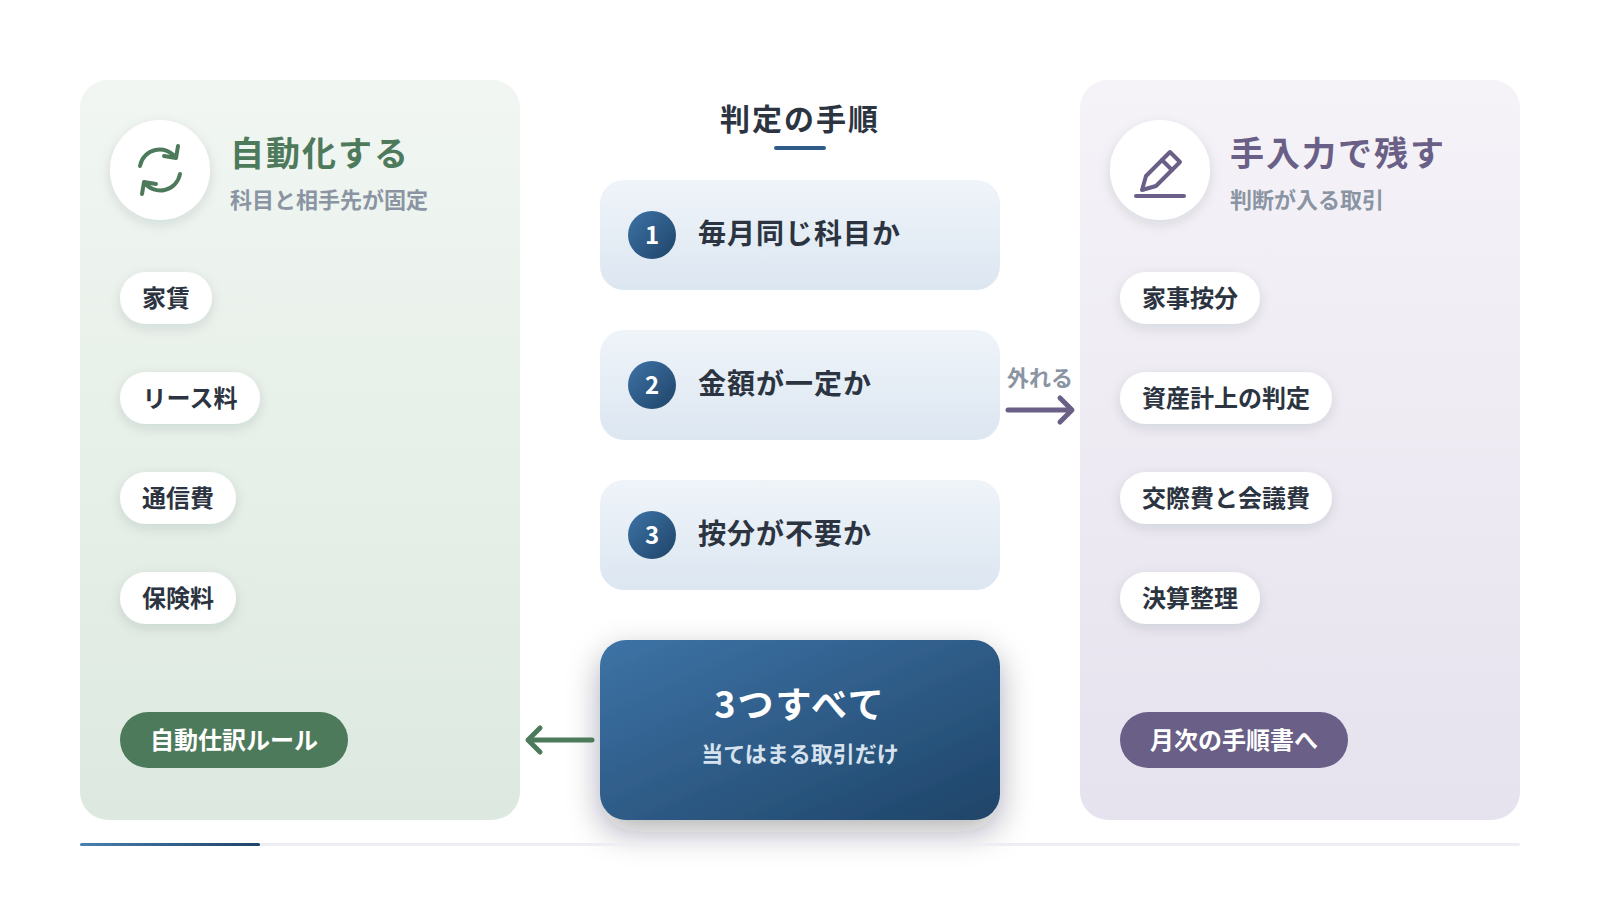
線引きの基準は、取引の型が毎回同じかどうかです。型が決まっている取引は自動化し、判断を要する取引は手入力で残します。自動化に向くのは、家賃、リース料、通信費、定期的な仕入れです。これらは金額と勘定科目が安定しており、自動仕訳ルールが機能します。逆に、按分が必要な取引は自動化に向きません。車両費や水道光熱費のように、事業用と家事用が混ざる支出が該当します。決算整理に関わる取引も、手作業の領域として残します。減価償却、引当金、棚卸資産の評価がこれにあたります。判断を誤りやすいのは、按分が必要な取引まで自動仕訳ルールへ登録してしまう設定です。その場合、月次の数字が実態とずれたまま積み上がります。判定は、毎月同じ科目か、金額が一定か、按分が不要かの3つを順に確認する手順で行います。3つすべてに当てはまる取引だけを、自動化の対象としてください。
自動化に向く定型取引
定型取引は、相手先と勘定科目が毎回同じ取引です。家賃、リース料、通信費、保険料、月額のサービス利用料が代表例になります。摘要の文字列が毎回同じであれば、自動仕訳ルールが安定して働きます。金額が変動する取引でも、科目が固定であれば自動化できます。電気料金のように毎月金額が変わる支出も、科目は水道光熱費で固定されます。登録後の3か月間は、月末に一覧を開いて誤りがないかを確認してください。
手入力を残すべき取引
手入力で残すのは、判断が入る取引です。家事按分、資産計上と費用処理の区分、消費税の課税区分が分かれる取引が該当します。資産の購入は、耐用年数の判定が必要になります。交際費と会議費の区分も、金額や参加者の範囲によって扱いが変わります。個別の判定は事業の実態で変わるため、迷う場合は税理士へ確認してください。手入力の対象は一覧にして、月次の処理手順へ書き込んでおきます。
6. 連携設定の前に決める勘定科目マスタの方針
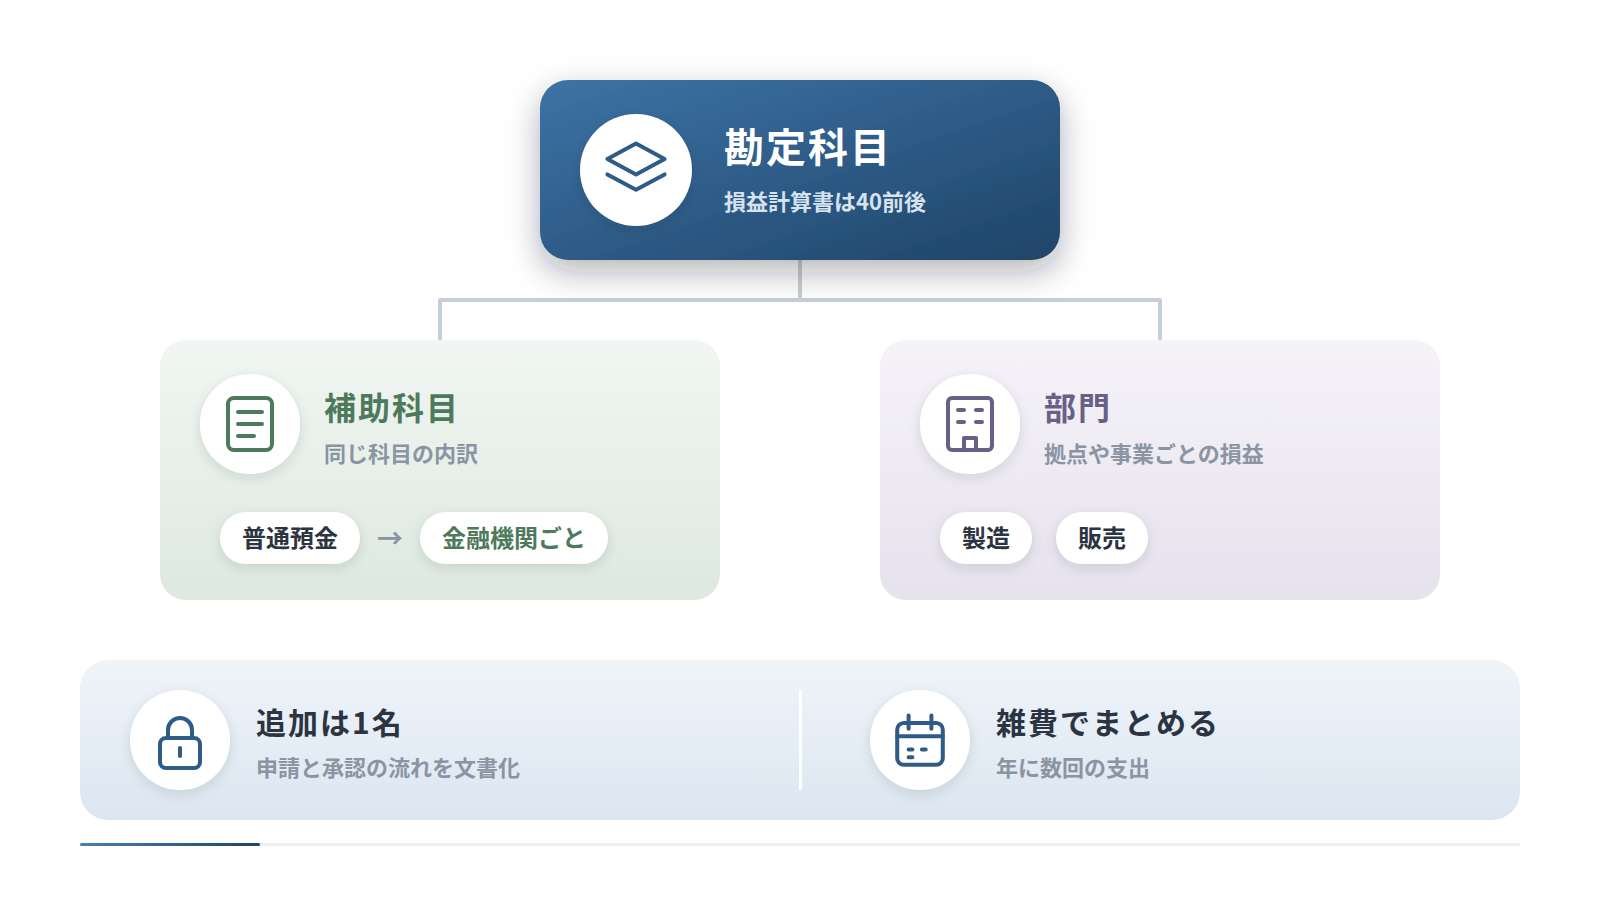
勘定科目マスタは、連携を始める前に確定させる必要があります。運用を始めてから科目を変えると、過去の仕訳との比較ができなくなるためです。方針の基本は、科目を増やしすぎないことにあります。科目が細かすぎると、入力のたびに選択で迷いが生じます。目安として、損益計算書の科目は40前後へ収めると管理しやすくなります。それ以上に細かく持ちたい情報は、補助科目や部門へ寄せます。起きやすいのは、担当者ごとに似た科目を追加して重複が生じる状態です。「消耗品費」と「事務用品費」が併存し、使い分けの基準が曖昧なまま運用される例を見かけます。科目を追加する場合は、追加できる担当者を1名に限定してください。追加の申請と承認の流れも、運用ルールへ明記します。決算書の表示区分と一致しているかも、事前に確認しておきます。判断に迷う科目は、税理士と相談したうえで名称と使い方を文書化してください。
科目を増やしすぎない設計
科目の数は、管理したい単位から逆算して決めます。月次で数字を見たい単位が、そのまま科目の粒度になります。年に数回しか発生しない支出は、専用の科目を作らずに雑費でまとめます。逆に、金額が大きく毎月発生する支出は独立した科目を用意します。過去2期分の試算表を並べ、金額の小さい科目を統合する作業から始めてください。統合した科目は一覧に残し、いつ変更したかを記録します。
補助科目と部門の使い分け
補助科目は、同じ勘定科目の内訳を分ける仕組みです。普通預金であれば、金融機関ごとに補助科目を設定します。部門は、拠点や事業ごとに損益を把握するための区分です。製造と販売で採算を分けて見たい場合は、部門で管理します。両方を同時に使うと設定が複雑になるため、必要な方から導入します。設定の意図は文書に残し、担当者が変わっても運用が続く形にしてください。
7. データ反映のタイミングと締め処理の関係
締め処理の日付は、明細が反映される間隔から逆算して決めます。反映が終わっていない状態で締めると、後から仕訳を追加することになります。金融機関の明細は、1日1回から数回の頻度で取得される形が一般的です。クレジットカードは、利用日ではなくカード会社の確定を経て明細が届きます。そのため、月末の利用分が翌月の中旬まで反映されない場合があります。実務でよく見かけるのは、翌月5日に締めてしまいカードの計上漏れが生じる状態です。対策は、締め日をカードの反映時期より後ろへ置くことです。月次の締めを翌月15日から20日に設定すると、反映漏れが減ります。それより早く数字が必要な場合は、未反映分を見積もりで計上します。見積もりで計上した分は、翌月に実額へ置き換える手順を決めておきます。締め日と手順は、経理担当と税理士の双方で共有してください。共有した日程は、年間のカレンダーへ書き込んで運用します。
明細が反映される間隔
反映の間隔は、連携するサービスごとに異なります。銀行口座は1日1回程度、カードは確定後にまとめて反映される形が多くなります。反映の遅い連携先を一覧にし、締め日を判断する材料にします。手動での更新ができる場合は、締め日の前日に実行します。反映されない明細があるときは、金融機関側のメンテナンスの有無を確認します。一覧は月次の手順書へ添付し、担当者が変わっても分かる形にしてください。
月次締めの日付を決める
締め日は、反映がそろう日から2日から3日の余裕を見て決めます。翌月15日に締め、翌月20日に試算表を確定という形が運用しやすくなります。締めた後の修正は、修正記録を残す運用にします。修正が毎月発生する場合は、締め日そのものを見直します。決算月は作業が増えるため、締めを3日ほど後ろへずらす計画にします。年間の締め日一覧を作り、関係者へ配布してください。
| 連携先 | 反映のタイミング | 締め処理での扱い |
|---|---|---|
| 銀行口座 | 1日1回程度の自動取得 | 締め日の前日に手動更新を実行します |
| クレジットカード | カード会社の確定後にまとめて反映 | 月末利用分の反映を待って締め日を決めます |
| 電子マネー | 利用の記録が届いた時点 | 未反映分を翌月へ回す判断も可能です |
| 給与計算 | 支給額の確定後 | 締め日を支給日の後ろに置きます |
8. 連携が切れた場合に確認する項目
連携が切れたときは、認証、金融機関側の変更、取得期間の3点を順に確認します。連携は永続ではなく、一定の条件で解除されます。もっとも多いのは、認証の有効期限が切れる場合です。パスワードの変更や、ワンタイムパスワードの設定変更でも連携は止まります。金融機関側のシステム更改で、接続の仕様が変わる場合もあります。気づきにくいのは、連携が切れても画面上でエラーが目立たない点です。数週間気づかないまま、月次で残高が合わずに発覚する例があります。対策は、週1回、連携先の更新日時を確認する運用です。更新日時が3日以上前で止まっていれば、再連携の手続きへ進みます。再連携の後は、切れていた期間の明細が取得できたかを必ず確認します。金融機関の明細保存期間を過ぎると、さかのぼって取得できません。取得できない期間は、通帳や利用明細から手入力で補ってください。
認証と再連携の確認手順
手順は、連携先の一覧を開き、更新日時とエラー表示を見るところから始めます。エラーが出ている連携先を選び、再認証を実行します。パスワードを変更した直後であれば、新しいパスワードで認証し直します。ワンタイムパスワードを使う場合は、端末を手元へ用意してから始めます。再認証が通らないときは、ネットバンキングへ直接ログインして状態を確認します。ログイン自体ができない場合は、金融機関へ問い合わせてください。
欠落した期間のデータ補完
再連携の後は、切れていた期間の明細を照合します。期首から締め日までの入出金の件数を、通帳と突き合わせます。件数が合わない場合は、日付の範囲を絞って差分を探します。取得できない明細は、通帳や利用明細を見ながら手入力で登録します。手入力した仕訳には、後から分かるように備考を残します。補完が終わったら、残高が一致していることを確認して締めます。
注意
連携が切れている間の明細は、再連携しても自動で取り込まれない場合があります。金融機関の明細保存期間を超えた分は、さかのぼって取得できません。切れていた期間の残高照合を必ず行い、不足分は通帳や利用明細から手入力で補ってください。連携先の更新日時は、週1回の頻度で確認する運用をおすすめします。
9. 月次で行うデータの整合性チェック
月次のチェックは、残高照合、重複、計上漏れの3つを順に見ます。この3点を毎月同じ手順で確認すれば、決算時の修正がほとんど発生しません。残高照合は、預金、現金、カードの3つが対象です。帳簿の残高と、通帳や利用明細の残高が一致しているかを確認します。1円でも差があれば、その月のうちに原因を特定します。重複は、手入力と自動取り込みが重なったときに発生します。同じ日付、同じ金額の仕訳がないかを、金額の大きい順に確認します。計上漏れは、毎月発生するはずの取引が見当たらない状態です。前月の試算表と並べ、科目ごとの増減を比較すると見つけやすくなります。避けたいのは、差額を雑損失で処理して原因を追わない対応です。その処理を続けると、どこで誤ったかを後から追えなくなります。チェックの結果は一覧へ記録し、翌月の担当者へ引き継いでください。
残高照合の3つの対象
照合の対象は、預金、現金、クレジットカードの3つです。預金は通帳の残高と帳簿の残高を、月末日の時点で突き合わせます。現金は、金庫の実査額と現金出納帳の残高を比較します。カードは、利用明細の請求額と未払金の残高を確認します。差額が出た場合は、直前の1週間の仕訳から順にさかのぼります。照合の結果は、日付と担当者名を添えて記録してください。
重複と計上漏れの見つけ方
重複は、同じ日付と同じ金額の仕訳を並べると見つかります。手入力と自動取り込みが重なるケースがもっとも多くなります。対策として、手入力を行う担当者と時間帯を決めておきます。計上漏れは、前月との比較で科目ごとの増減を見ると分かります。毎月発生する家賃や通信費が計上されていなければ、その時点で気づけます。比較用の資料は、月次の手順書と同じ場所へ保存しておきます。
月次チェックの3手順
10. 仕組みを先に整えることが入力作業を減らす
入力作業を減らす近道は、連携より先に仕組みを作ることです。ここでいう仕組みとは、勘定科目マスタ、自動仕訳ルール、締め日、権限の4点を指します。この4点を決めずに連携すると、後から設定をやり直すことになります。導入初期に投じる時間は、最初の1か月で20時間程度を見込みます。内訳は、科目の整理に5時間、連携設定に5時間、初月の確認に10時間という配分です。2か月目以降は、確認の時間が月に数時間まで下がります。実務での傾向として、初月に時間を確保した事業者ほど定着が早くなります。逆に、通常業務の合間へ少しずつ差し込むと、設定が中途半端なまま残ります。運用が始まった後は、手順を文書に残すことが定着の条件です。担当者が交代したときに、同じ手順で処理できる状態を作ります。文書は、1ページの手順書と一覧表の2種類で足ります。半年に1回見直し、実態と合わなくなった箇所を書き換えてください。
導入初期に投じる時間の配分
導入の初期は、まとまった時間を確保して進めます。科目の整理を最初に行い、その後で連携設定へ移ります。科目が決まっていない状態で連携すると、仕訳ルールを作り直すことになります。連携は1口座ずつ行い、動作を確認してから次へ進みます。初月の確認は、週に2回30分ずつ時間を取る形が続けやすくなります。予定表へ作業時間を入れ、他の業務と重ならないようにしてください。
運用ルールを文書に残す
文書は、1ページの手順書と一覧表の2種類にまとめます。手順書には、締め日、チェック項目、担当者の3つを書きます。一覧表には、勘定科目、連携先、権限の設定内容を記載します。保存場所は全員が見られる場所にし、更新日を明記します。あすなろ税理士法人では、税務の相談を面談や電話に加えてメールやグループウェアでも受け付けています。設定の相談内容を記録として残したい場合に活用できます。
あすなろ税理士法人は愛知県一宮市野口に事務所があり、尾張一宮駅から徒歩11分の場所で税務と会計の相談に対応しています。記帳代行に加えて、自計化を進めたい場合の支援も行っています。初回相談は1時間まで無料で、オンラインでの相談にも対応しています。クラウド会計の導入前に体制を相談したい場合は、設定を始める前の段階で確認すると手戻りが減ります。
一宮市の中小企業がクラウド会計を定着させるために
一宮市の中小企業がクラウド会計で成果を出すには、連携より先に仕組みを整える順序が要点です。勘定科目マスタ、自動仕訳ルール、締め日、権限の4点を決めてから連携を始めてください。自動化する取引と手入力で残す取引の線引きを一覧にしておくと、月次の判断が安定します。まずは1か月分の取引を、現金、口座、カードの3区分で数えるところから始めてください。
一宮市のクラウド会計とAPI連携に関するよくある質問
クラウド会計にすると経理の入力作業はなくなりますか。
A. なくなりません。自動化できるのは口座やカードを通る定型取引です。
現金取引や按分が必要な支出は手入力で残ります。まず取引を3区分で数えてください。
API連携はどの口座から設定するとよいですか。
A. 取引件数のもっとも多い口座を1つ選び、そこから始めます。
1口座で運用が安定してから追加します。事業用と個人用を分ける整理を先に済ませてください。
連携が切れたことに気づく方法はありますか。
A. 週1回、連携先の更新日時を確認します。
更新日時が3日以上前で止まっていれば再連携します。切れた期間は残高照合で補います。
勘定科目はいつ決めればよいですか。
A. 連携を始める前に確定させます。
損益計算書の科目は40前後が目安です。運用開始後の変更は、過去との比較を難しくします。