一宮市の医療機関が押さえる収入区分の全工程。保険診療と自由診療を分ける判断基準
この記事でわかること
保険診療と自由診療を分ける判断の起点となる考え方
健診・文書料・物販など迷いやすい項目の扱い
区分経理を院内で回すための帳簿の作り方
収入区分をどう分ければよいか、判断に迷う場面は医療機関の経理で頻繁に生じます。同じ院内で行う診療でも、消費税の扱いが分かれるためです。結論として、判断の起点は健康保険法等に基づく療養の給付に当たるかどうかの一点にあります。ここから外れる収入は原則として課税売上に含まれ、健診や文書料もその範囲に入ります。この記事では、愛知県一宮市で診療所を運営する方に向けて、判断基準と院内での運用手順を整理しました。読み終えたときには、迷いやすい収入項目を自院の帳簿でどう分けるべきか、誤りに気づいた場合に何をすべきかまで判断できるようになります。
1. 2026年時点の健康保険法等に基づく療養が非課税とされる根拠
保険診療が非課税とされる根拠は、消費税法が非課税となる取引を限定列挙している点にあります。そこに健康保険法等の規定に基づく療養の給付が挙げられているため、保険診療は課税の対象から外れます。2026年現在もこの枠組みは維持されています。重要なのは、非課税とされる理由が「医療だから」ではないという点です。法律が指定した給付に当たるかどうかで決まります。この違いを理解していないと、医療行為であれば何でも非課税だと誤解することになります。現場でよくある失敗は、同じ診療室で行う処置をすべて同じ扱いにしてしまうケースです。保険証を使う診療と使わない診療が並存する医療機関では、この誤解が区分の乱れに直結します。判断の手順はまず根拠条文の対象に当たるかを確認し、当たらないものを課税として拾うという順序になります。列挙された給付には、健康保険法だけでなく国民健康保険法や高齢者医療確保法に基づくものも含まれます。まずは自院の収入項目を一覧にし、保険証を使う診療かどうかで一次的に仕分けてください。
非課税は限定列挙であるという前提
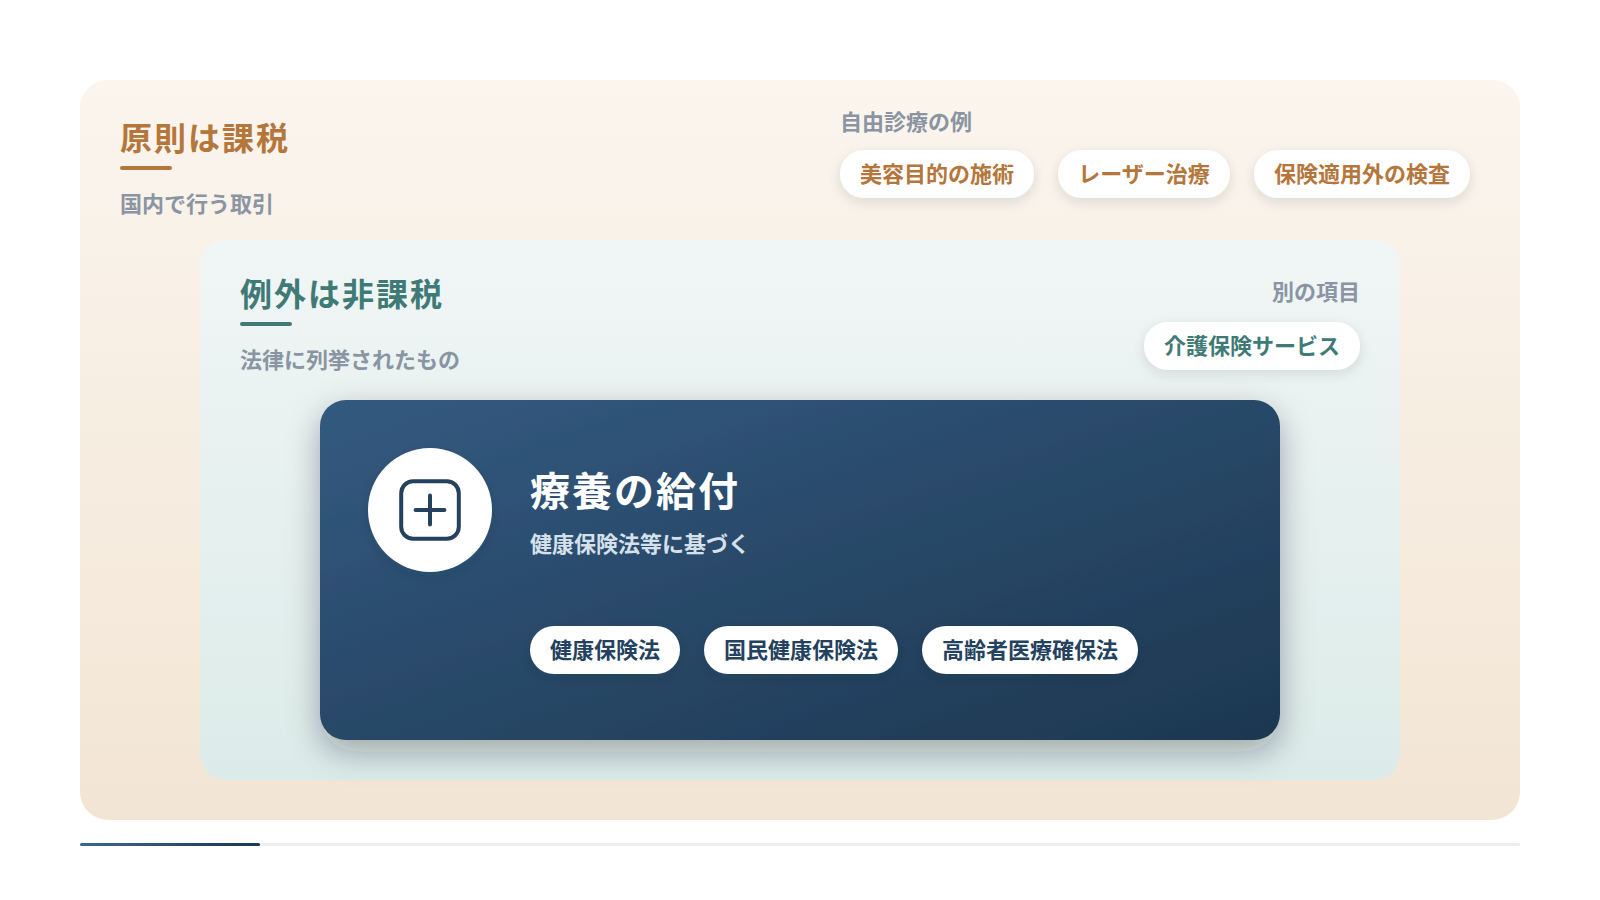
消費税の考え方では、国内で行う取引は原則として課税となります。非課税はその例外で、法律に列挙されたものだけが該当します。医療に関する非課税は、この列挙の一項目として置かれている位置づけです。したがって「医療機関の収入だから非課税」という理解は出発点から誤っています。列挙に含まれない収入は課税売上として扱う必要があります。まずは原則は課税、例外が非課税という順序で考える習慣をつけてください。
対象となる給付の範囲を確認する
対象に含まれるのは、公的医療保険の給付として行われる療養です。健康保険法に基づくものに加え、国民健康保険法や公費負担医療に関する法律に基づく給付も含まれます。介護保険法に基づく一定の居宅サービスや施設サービスも、別の項目として非課税に位置づけられています。自院がどの制度に基づく収入を得ているかを整理すると、区分の全体像が見えます。制度ごとに根拠が異なるため、まとめて扱わず制度単位で確認してください。
2. 自由診療収入が課税売上に含まれる範囲
自由診療が課税売上に含まれるのは、公的医療保険の給付として行われる療養に当たらないためです。医師が行う医療行為であっても、患者が全額を自己負担する診療は非課税の列挙から外れます。美容目的の施術、自費のレーザー治療、保険適用外の検査などが典型例です。ここで注意したいのは、患者から受け取る金額の大小や施術の内容ではなく、制度上の位置づけで決まる点です。現場でよくある失敗は、医療的な必要性が高い自費診療を非課税として処理してしまうケースです。必要性の高低は判断に影響しません。実務では、レセプト請求の対象になっているかどうかが有力な手がかりになります。請求の対象外であれば、課税売上に該当する可能性が高いと考えられます。自由診療の割合が増えると、課税売上高が納税義務の判定に影響する点も見落とせません。基準となる期間の課税売上高が1,000万円を超えると、消費税の納税義務が生じます。まずは自院の自費収入を1か月分だけ抜き出し、合計額を把握してください。
保険適用外の診療をどう捉えるか
保険適用外の診療は、患者との個別の契約に基づく役務の提供として扱われます。一般の事業者が提供するサービスと、消費税の枠組みでは同じ位置づけになります。そのため価格の設定も、消費税を含めた形で考える必要があります。院内の掲示や説明資料で税込か税別かを明示していないと、後から患者との認識のずれが生じます。自費メニューの価格表示を開始前に確認してください。
保険診療と自由診療が混在する場合
一人の患者に対して両方を行う場合は、会計を分けて記録する必要があります。同じ日の同じ来院であっても、根拠が違えば区分も分かれます。領収書の様式を分ける、あるいは内訳欄で明示する方法が実務的です。レセプトコンピューターの設定で自費項目を別集計にしておくと、月次の集計が楽になります。運用を決めずに始めると、後から一件ずつ確認する作業が発生します。開始前に集計の単位を決めてください。
3. 健康診断と予防接種が課税となる理由
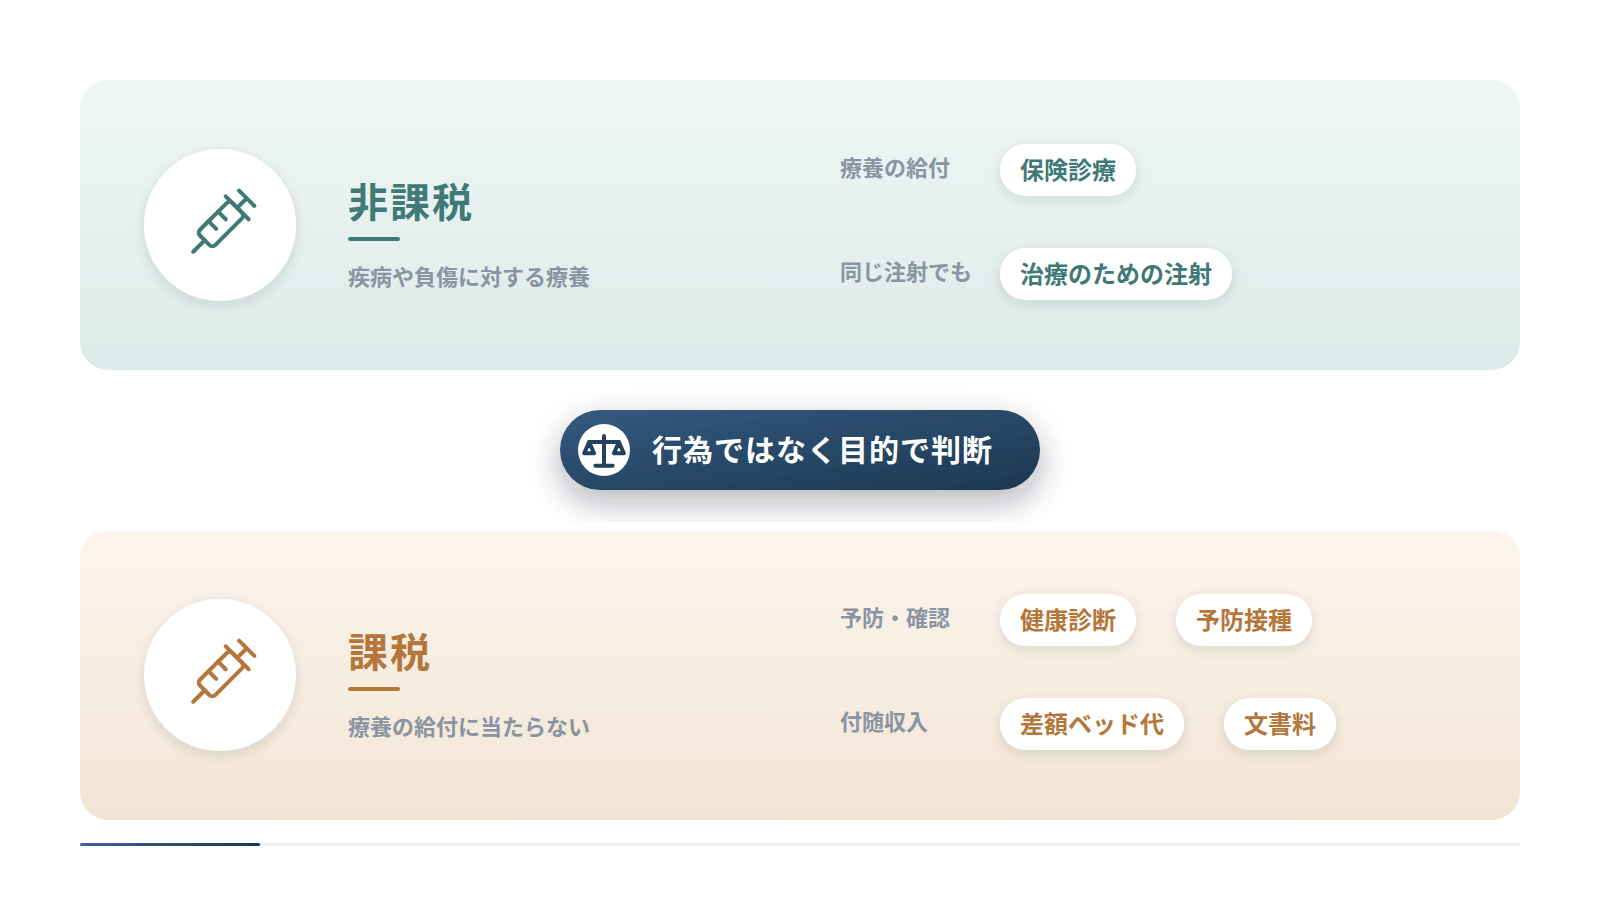
健康診断と予防接種が課税となる理由は、どちらも疾病の治療を目的とした療養の給付に当たらないためです。健康診断は健康状態を確認する行為であり、予防接種は疾病の発症を防ぐ行為です。いずれも公的医療保険から給付されるものではありません。そのため消費税の枠組みでは、課税される役務の提供として扱われます。人間ドックや企業から依頼される定期健診も同じ考え方です。現場でよくある失敗は、市町村から委託を受けて実施する健診や接種を、公費だから非課税だと判断してしまうケースです。費用の負担者が誰かは区分の基準になりません。判断するのは、あくまで根拠となる制度です。実務では、健診と接種の収入をレセプト外の収入としてまとめ、月次で課税売上に集計する運用が定着しやすくなります。集計の担当者を決めておくと、月末の作業が滞りません。まずは自院で行っている健診と接種の種類を書き出し、それぞれの依頼元を確認してください。
注意
健診で異常が見つかり、そのまま保険診療へ移行する場合があります。この場合、健診部分と診療部分は別の区分になります。一連の来院だからといって同じ扱いにすると、区分に誤りが生じます。2026年現在の制度を前提とした一般的な説明であり、実際の取扱いは診療の内容や契約の形態によって変わります。個別の判断は必ず税理士に確認してください。
治療目的かどうかが分岐点になる
区分の分岐点は、治療を目的とした行為かどうかにあります。すでに生じている疾病や負傷に対する療養は給付の対象となり、非課税に該当します。これから起こる可能性に備える行為は、対象から外れます。健康診断と予防接種はいずれも後者です。同じ注射という行為でも、治療のための注射と予防のための接種では区分が分かれます。行為ではなく目的で判断すると覚えてください。
健診結果からの受診勧奨をどう記録するか
健診の後に治療へ進む流れは、記録の分離が要点になります。健診の費用と、その後の診療にかかる費用は別々に管理します。同じ日に両方を行った場合でも、会計上は二つの取引として扱います。患者に渡す領収書も分けるか、内訳を明示する形が確実です。運用が曖昧なまま件数が増えると、後から遡って区分し直す作業が必要になります。記録の様式を先に決めてから件数を増やしてください。
4. 差額ベッド代や文書料の区分
差額ベッド代や文書料は、療養の給付そのものではなく付随して発生する収入であるため、課税として扱われるのが一般的です。差額ベッド代は患者の希望に応じた療養環境の提供であり、療養の給付の範囲を超える部分にあたります。文書料は診断書や証明書の作成に対する対価で、治療そのものではありません。どちらも患者との個別の合意に基づいて発生する点が共通しています。現場でよくある失敗は、診療の一環で作成する文書だからという理由で非課税に含めてしまうケースです。作成の理由が診療にあっても、文書の交付は別の役務の提供です。実務では、文書料を項目ごとに分けて記録し、月次で課税売上に集計する方法が管理しやすくなります。文書の種類ごとに件数と金額を残しておくと、集計の精度が上がります。ただし文書の性質によって扱いが分かれる場合があり、判断が難しい項目も存在します。迷う項目が出た段階で、まとめて税理士に確認してください。
| 収入の性格 | 考え方 | 区分の傾向 |
|---|---|---|
| 療養の給付 | 公的医療保険の制度に基づいて行われる診療 | 非課税 |
| 予防・確認 | 健康診断や予防接種など治療を目的としない行為 | 課税 |
| 付随収入 | 療養環境の提供や文書の作成に対する対価 | 課税 |
| 物の販売 | 院内で販売する製品や物品の引き渡し | 課税 |
療養環境の提供という位置づけ
差額ベッド代は、患者が自ら選択した環境に対する対価という位置づけです。治療の内容が変わるわけではなく、部屋の条件が変わります。そのため療養の給付の範囲には入りません。患者から同意を得る書面を整えておくことは、制度上の要請であると同時に、区分の根拠としても機能します。同意書の保管方法を院内で統一してください。同意書は区分の証拠にもなります。
文書の種類ごとに記録を分ける
文書料は、種類ごとに分けて記録すると後の確認が容易になります。診断書、証明書、意見書では作成の目的が異なり、扱いの検討が必要になる場合があります。台帳を作り、日付、種類、金額、依頼者を記録してください。手書きでも構いませんが、月次で集計できる形にしておくことが条件です。件数が少ないうちに様式を決めると、負担が小さくて済みます。台帳は開設の初期から始めてください。
5. 一宮市の診療所で判断に迷いやすい収入項目
判断に迷いやすいのは、保険診療と自費が近接する場面で発生する収入です。同じ患者、同じ来院、同じ処置に見えても、根拠が異なれば区分が分かれます。愛知県一宮市で診療所を運営する場合も、この構造は変わりません。迷いやすい項目には共通の特徴があります。診療に付随して発生する、患者の希望で発生する、第三者が費用を負担する、という三つです。この三つのいずれかに当てはまる収入は、区分の確認が必要だと考えてください。実務での傾向として、開業から数年は判断の基準が院内に定着せず、担当者によって処理が揺れます。担当者が交代したタイミングで、過去の処理と食い違うことも起こります。対策は、迷った項目を記録に残す仕組みを作ることです。判断に迷った日付、項目、そのときの処理、確認の有無を一覧にします。この一覧が院内の判断基準として蓄積されます。まずは直近1か月で迷った項目を書き出してください。
迷いやすい収入の三つの特徴
担当者によって処理が揺れる問題
処理の揺れは、判断の根拠が個人の記憶に依存しているときに起こります。前任者がどう処理したかを引き継げなければ、同じ項目でも扱いが変わります。防ぐには、判断の理由まで含めて文書に残すことが必要です。「課税」とだけ書くのではなく、なぜ課税としたのかを一行添えます。この一行が、次に迷ったときの判断材料になります。理由を一行添える運用を徹底してください。
確認のタイミングを決めておく
確認は、迷った都度ではなく月次でまとめる方法が現実的です。都度確認していては診療が止まりますし、判断を保留したまま忘れる事態も防げます。迷った項目を一覧に記入し、月末に一括で相談する流れを作ります。あすなろ税理士法人では、税務相談を面談や電話に加えてメールやグループウェアでも受け付けています。月次の確認であれば、この形が使いやすくなります。相談の窓口と頻度を先に決めてください。
6. 自賠責診療と労災診療の扱い
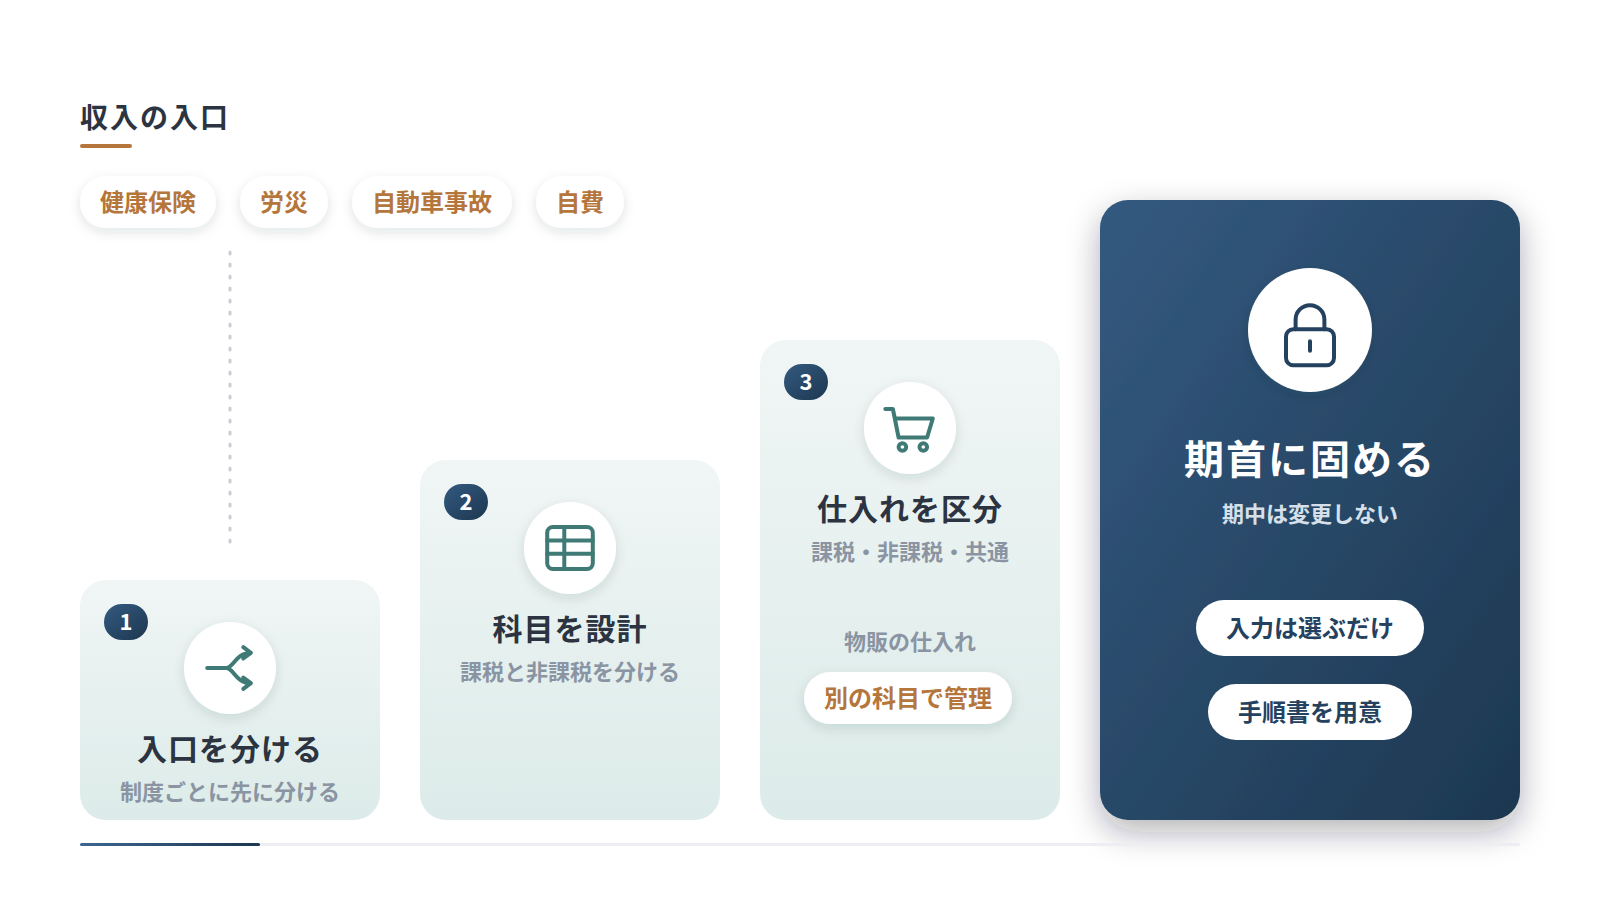
自賠責診療と労災診療は、どちらも公的医療保険とは別の制度に基づくため、健康保険の診療と同じ扱いにはできません。労災の療養に関する給付は、消費税法の非課税として列挙された項目に含まれています。一方、自動車事故に伴う診療は制度上の位置づけが異なり、取扱いの判断が分かれやすい領域です。この二つを同じものとして処理すると、区分に誤りが生じます。現場でよくある失敗は、どちらも保険証を使わない診療だからという理由でまとめて自費扱いにしてしまうケースです。制度が違えば根拠も違うため、まとめて判断することはできません。実務では、収入の入口ごとに区分を決めておく方法が確実です。健康保険、労災、自動車事故、自費というように入口を分け、それぞれの扱いを一覧にします。この一覧を作る過程で、判断が定まらない項目が浮かび上がります。自賠責に関する扱いは個別の状況によって結論が変わり得るため、自院の状況を示したうえで税理士に確認してください。
制度ごとに入口を分けて管理する
入口ごとの管理とは、収入がどの制度から発生したかで先に分ける方法です。会計ソフトの補助科目や、レセプトコンピューターの区分設定で対応できます。入口が分かれていれば、後から制度単位で集計できます。制度ごとに扱いが変わったときも、該当する収入だけを見直せば済みます。逆に入口を分けていないと、全件を確認し直す作業が発生します。入口の分離が後の作業量を左右します。
判断が分かれる項目の扱い方
判断が分かれる項目は、自己判断で結論を出さないことが原則です。診療の内容、費用の負担者、契約の形態によって結論が変わる場合があります。院内では処理を保留にせず、暫定的な区分を決めたうえで確認する項目として記録します。確認の結果が出たら、その理由まで含めて記録を更新します。制度は改正されるため、一度確認した内容も定期的な見直しが必要です。年に一度は棚卸しを行ってください。
7. 物販や自費製品の販売収入の位置づけ
院内で行う物販は、物の引き渡しであるため原則として課税売上になります。医療機関が販売しているという事実は、区分に影響しません。サプリメント、化粧品、日用品、医療用の消耗品など、患者に販売する物品はいずれも同じ考え方です。販売した相手が患者であっても扱いは変わりません。ここで見落とされやすいのが、仕入れ側の処理です。販売する物品を仕入れた際の消費税は、課税売上に対応する仕入れとして区分します。現場でよくある失敗は、物販の売上だけを課税として処理し、仕入れの区分を診療用の消耗品と混ぜてしまうケースです。売上と仕入れの両方を対応させないと、控除の計算が正しく行えません。実務では、物販用の仕入れを別の科目で管理する方法が確実です。発注の段階から診療用と販売用を分けておくと、期末の整理が短時間で済みます。まずは現在販売している物品を一覧にし、それぞれの仕入先と科目を確認してください。
仕入れの区分が控除の計算を左右する
消費税の計算では、支払った消費税を売上の区分に対応させて分ける作業が必要になります。課税売上のための仕入れ、非課税売上のための仕入れ、両方に共通する仕入れの三つです。医療機関は非課税売上の割合が高くなりやすく、この区分が控除できる金額に直結します。物販の仕入れは課税売上に対応するため、分けて管理する意味があります。三つの区分を会計ソフトの設定に反映してください。
在庫の管理と収入の対応
物販を行う場合は、在庫の数量を把握する仕組みが必要になります。仕入れた数と販売した数が合わなければ、収入の記録にも疑義が生じます。棚卸しの頻度は、取扱う品目数に応じて決めてください。品目が少なければ月末で足り、多い場合は週単位での確認が現実的です。記録は手書きでも表計算でも構いません。数量が合うことを毎回確認してください。
8. 区分経理を院内で回す帳簿の作り方
区分経理を院内で回す要点は、入力の時点で区分を確定させる仕組みにすることです。月末にまとめて分類する運用では、記憶に頼る場面が生まれ、精度が落ちます。会計ソフトの科目を設定する段階で、課税売上と非課税売上を分けた科目を用意します。仕入れ側も同様に、課税売上対応、非課税売上対応、共通対応の三つを分けます。設定を先に済ませておけば、日々の入力は選ぶだけになります。現場でよくある失敗は、既定の科目のまま入力を始め、後から科目を追加するケースです。途中で科目が変わると、期の前半と後半で集計の基準がずれます。実務では、開設時または期首に設定を固め、期中は変更しない運用が定着しやすくなります。担当者向けの手順書も、この段階で作ります。入力する人が変わっても同じ結果になる状態が目標です。あすなろ税理士法人では、現金出納帳を作成すれば以降の記帳を代行する対応も行っています。まずは自院の会計ソフトの科目一覧を印刷し、区分が分かれているか確認してください。
科目の設計を先に固める
科目の設計では、自院に実在する収入だけを並べることが要点です。使わない科目を多く作ると、入力時に迷いが生じます。保険診療、自由診療、健診、予防接種、文書料、物販といった単位が実用的です。それぞれに課税か非課税かの設定を紐づけておきます。新しい収入が発生したときだけ科目を追加し、その都度理由を記録します。実在する収入だけを科目にしてください。
担当者向けの手順書を用意する
手順書には、収入の種類ごとに入力する科目を明記します。加えて、迷った場合にどこへ記録するかも書いておきます。分量は数枚で足り、詳細な解説は不要です。入力の担当者が交代する際は、この手順書を引き継ぎの材料にします。年に一度は内容を見直し、実際の運用と一致しているか確認してください。手順書の更新日を表紙に記載しておくと、版の管理が容易になります。
9. 区分を誤ったまま申告した場合の是正
区分の誤りに気づいた場合は、税額が不足していたか過大だったかで手続きが分かれます。納めるべき税額が不足していた場合は修正申告を行い、過大に納めていた場合は更正の請求という手続きになります。更正の請求は原則として法定申告期限から5年以内に行う必要があります。気づいた時点で早く動くほど、選べる手段が多く残ります。現場でよくある失敗は、誤りに気づきながら次の申告まで放置してしまうケースです。時間が経つほど資料の確認に手間がかかり、対応の負担が増します。実務では、誤りの内容と影響する期間を最初に整理する手順が有効です。どの収入項目を、いつから、どのように誤っていたかを一覧にします。この整理ができていれば、その後の手続きは短時間で進みます。修正申告に伴って加算税や延滞税が生じる場合もあり、金額は状況によって変わります。2026年現在の制度を前提とした一般的な説明であり、個別の判断は税理士に確認してください。
誤りの範囲を先に特定する
最初に行うのは、誤った項目と対象期間の特定です。一つの項目の誤りが複数年にわたっている場合もあります。会計ソフトの科目別集計から、該当する収入を抽出します。金額と件数を年度ごとにまとめると、影響の大きさが把握できます。この作業を先に済ませておくと、税理士との相談も短時間で進みます。範囲の特定が最初の作業です。
同じ誤りを繰り返さない仕組みに直す
是正の手続きと並行して、原因となった仕組みを直す作業が必要になります。科目の設定に問題があったのか、手順書が不足していたのか、担当者への説明が足りなかったのかを確認します。原因を特定せずに手続きだけ済ませると、翌年も同じ誤りが起こります。修正した内容は手順書へ反映し、更新日を記録してください。再発の防止まで含めて一つの対応と考えてください。
10. 収入区分の精度が申告の土台になる
収入区分の精度が重要なのは、その上に消費税の計算と申告のすべてが積み上がるためです。区分が正しくなければ、課税売上高も控除できる税額も正しく求められません。土台が揺れていると、その後の計算をどれだけ丁寧に行っても結果は合いません。精度を上げる作業は、日々の入力の段階に集中しています。申告の直前に精度を高めることはできません。現場でよくある失敗は、決算の時期になってから区分の見直しに着手するケースです。その段階では一年分の取引を遡ることになり、確認に多くの時間を要します。実務では、月次で区分を確認する運用を続けている医療機関ほど、決算期の作業が短くなります。確認は完璧でなくても構いません。迷った項目を記録し、月に一度まとめて確認する形で十分に機能します。あすなろ税理士法人は開業医の支援に注力しており、開業後も収入の分析を継続して行っています。まずは今月分の収入項目を区分ごとに集計し、想定と一致しているか確認してください。
日々の入力に精度が集中している
申告の精度は、入力した瞬間にほぼ決まります。後から修正することは可能ですが、確認の手間が何倍にもなります。入力する人が迷わない状態を作ることが、最も効率のよい対策です。科目の名称を分かりやすくする、手順書を手元に置く、迷ったら記録する。この三つで大半の揺れは防げます。入力時点の精度に投資してください。
相談する体制を整えておく
相談の体制は、迷いが生じる前に整えておくものです。誰にどのタイミングで相談するかが決まっていれば、判断の保留が減ります。制度は改正されるため、年に一度は最新の取扱いを確認する機会も必要です。あすなろ税理士法人では初回相談を1時間まで無料で受け付けています。愛知県一宮市で開業を検討している段階でも、区分の考え方を早めに把握しておく意味があります。体制づくりは先に行ってください。
収入区分を院内の運用に落とし込む順序
保険診療と自由診療を分ける判断基準は、公的医療保険の給付に当たるかどうかという一点に集約されます。健診や文書料、物販はこの範囲から外れ、課税として扱うのが原則です。判断を個人の記憶に委ねず、科目の設定と手順書という仕組みに落とし込めば、担当者が交代しても精度は保たれます。次に取るべき行動を三つに整理しました。
保険診療と自由診療の収入区分に関するよくある質問
医療行為であれば非課税になりますか
A. 医療行為であることだけでは非課税になりません。
消費税は原則として課税で、非課税は法律に列挙されたものに限られます。公的医療保険の給付に当たるかどうかで判断してください。
健康診断や予防接種はどう扱いますか
A. 治療を目的としないため課税として扱います。
費用を市町村や企業が負担する場合でも判断は変わりません。負担者ではなく、根拠となる制度で区分してください。
区分経理はいつから始めるべきですか
A. 開設時または期首に設定を固めてください。
期の途中で科目を変えると、前半と後半で集計の基準がずれます。入力の時点で区分が決まる仕組みにしてください。
区分の誤りに気づいたらどうしますか
A. 誤った項目と対象期間を特定してから相談してください。
税額が不足なら修正申告、過大なら更正の請求という手続きになります。原則として期限があるため、早めに動いてください。